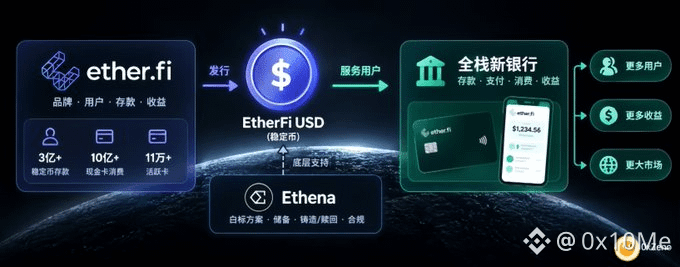
⚡️ 友友们,EtherFi 要发自己的稳定币了,叫 EtherFi USD,底层直接用 Ethena 的白标方案。储备、铸造赎回、合规这些重活全交给 Ethena,EtherFi 自己留品牌、用户关系和存款收益。
平台上已有超过 3 亿美元稳定币存款,现金卡累计花掉接近 10 亿美元,活跃卡超过 11 万张。
钱和用户都在那儿,卡和账户本身就是现成的分发渠道。以前这些钱躺在别人的稳定币里,EtherFi 能赚到的很有限;现在可以转成自己的币,把底层策略产生的收益更多留在自己手里。对一个正在往全栈新银行走的项目来说,这一步挺自然。
Ethena 做白标的逻辑清楚,不抢合作方的用户,只把稳定币的脏活累活标准化。合作方留前端和品牌,它管后端。之前已有 MegaETH 的 USDm、Jupiter 的 jupUSD,但规模都不大,白标占 USDe 供应的比例还很低。EtherFi 这次带进来的体量明显更大,而且新银行跟链或 DEX 不一样,存款是现成的,不用先建场景再找钱。
如果跑通,大概率会变成 Ethena 跟更多新银行合作的模板。两边其实有点竞争关系。Ethena 自己也在往新银行方向走,EtherFi 则是自托管新银行里执行比较扎实的一家。但这次合作说明,他们都更看重跳出加密原生用户的更大市场,而不是在存量里互相抢。
结果就是一种越来越常见的模式:应用留品牌和用户,后端集中到少数基础设施提供商手里。稳定币发行者变多,不代表储备更去中心化,底层的铸造、赎回和合规反而可能更集中。
对 Ethena 来说,好处是基础设施被更多应用接进去,USDe 的使用场景和需求跟着涨。如果 EtherFi 能把平台上已有稳定币余额的一部分转过来,增量就挺可观。具体收费和收益分成还没完全公开,这个后面值得盯。
方向已经比较清楚,Ethena 在把自己做成稳定币发行的后端层,而 EtherFi 这类新银行,是它目前最顺的一类客户。