
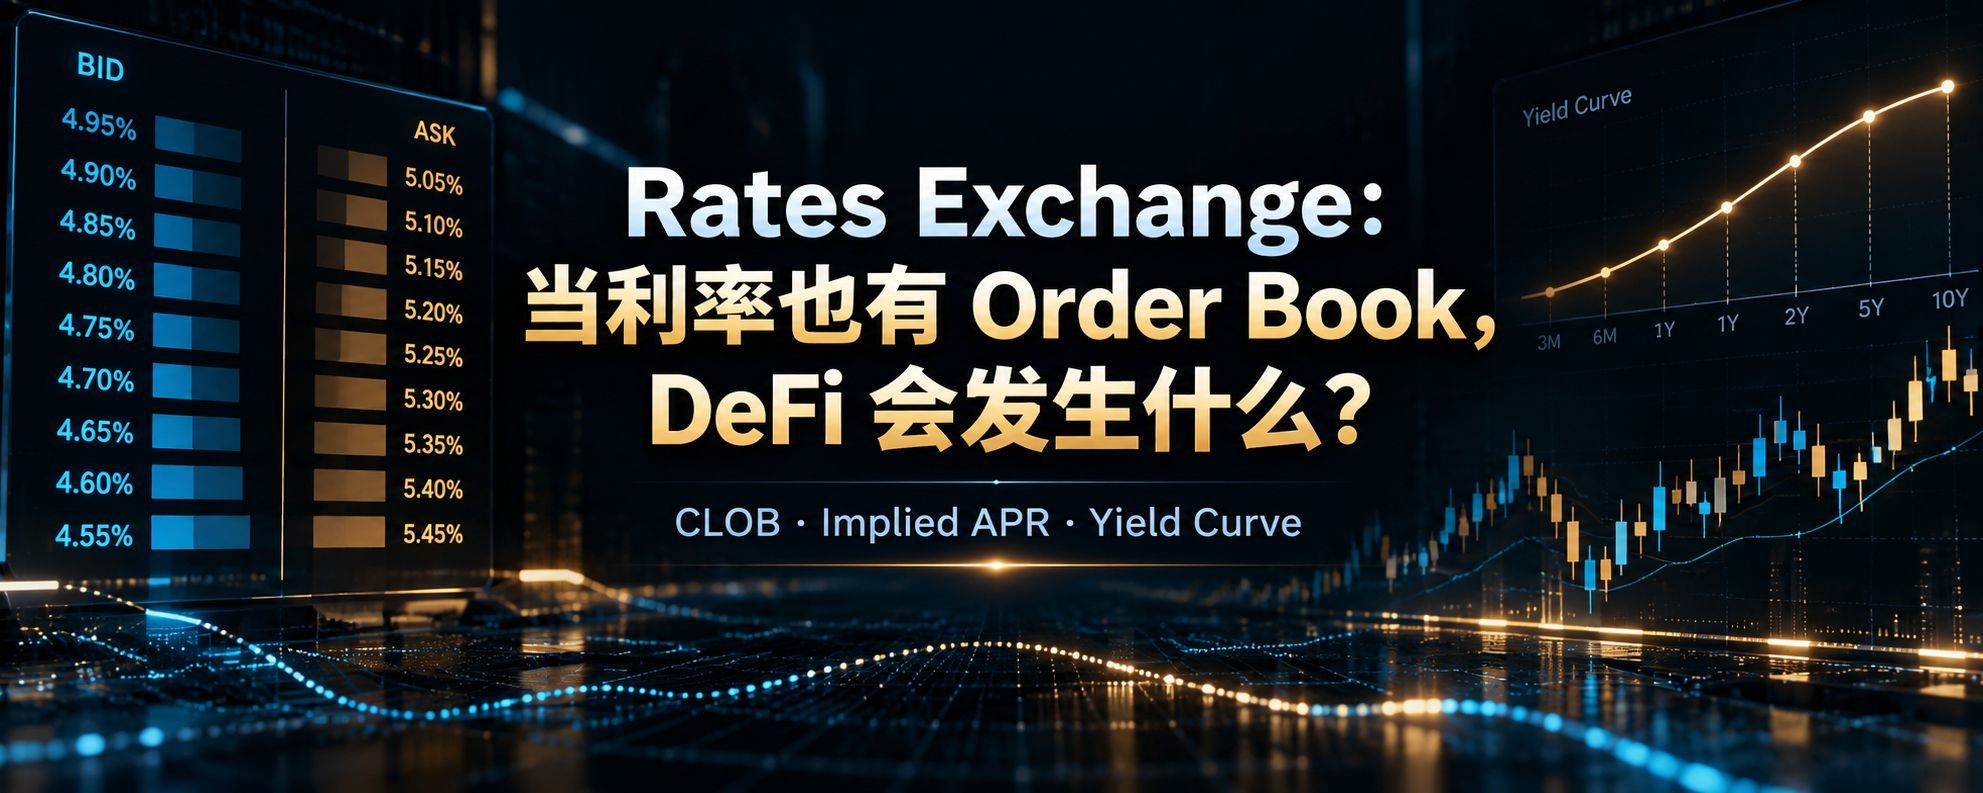
J’ai récemment découvert un projet de taux d’intérêt on-chain assez intéressant : Rates Exchange.
On peut résumer son objectif en une phrase :
Faire du « taux d’intérêt » lui-même un actif négociable.
La DeFi dispose déjà de marchés de prêt bien établis. Aave et Morpho ont résolu la question de savoir « où emprunter et où prêter ».
Mais une question reste encore sans réponse satisfaisante :
Quel sera le coût du financement à l’avenir ?
Aujourd’hui, le taux d’emprunt en USDC peut être de 4 %, puis passer à 7 %, voire davantage, un mois plus tard.
Pour les traders à court terme, cela n’a peut-être pas d’importance.
Mais pour les emprunteurs à long terme, les institutions, les Vaults, les RWA et les protocoles de crédit, l’imprévisibilité du coût de financement constitue un véritable risque.
C’est précisément ce risque que Rates Exchange veut permettre de négocier.
1. Qu’est-ce qui s’y négocie exactement ?
Rates Exchange ne vous fait pas négocier directement des USDC.
Il permet de négocier le TAE implicite.
En termes simples, il s’agit du prix fixé par le marché pour le « taux moyen sur une période à venir ».
Par exemple :
Aave USDC + 3 mois
Le marché pourrait établir un TAE implicite de 5,5 %.
Si vous pensez que les taux réels dépasseront 5,5 % à l’avenir, vous pouvez acheter les taux.
Si vous pensez que les taux réels vont baisser à l’avenir, vous pouvez vendre les taux à découvert.
Au fond, il s’agit de :
Payer un taux fixe / recevoir un taux variable
Ou encore :
Recevoir un taux fixe / payer un taux variable
Ainsi, les emprunteurs peuvent verrouiller leurs futurs coûts de financement, les prêteurs peuvent sécuriser leurs rendements et les traders peuvent directement prendre position sur l’évolution des taux.
2. Le point le plus intéressant : le CLOB
Je pense que la principale différence entre Rates Exchange et de nombreux protocoles à taux fixe, c’est qu’il veut faire des taux un véritable :
Carnet d’ordres + découverte des prix
un marché.
Le protocole repose sur une structure combinant CLOB et vAMM.
Cela signifie que la question « Quel devrait être le taux Aave USDC à 3 mois ? » ne se résume plus à un taux proposé par le protocole : le marché le détermine par les transactions.
Si des marchés liquides peuvent se former pour différentes échéances, par exemple :
1 mois : 4,8 %
3 mois : 5,2 %
6 mois : 5,6 %
12 mois : 6,0 %
En reliant ces prix, on obtient essentiellement une courbe des taux on-chain.
C’est là que réside, selon moi, le potentiel le plus prometteur.
Les marchés financiers matures ne se limitent pas au prix au comptant ; il faut aussi savoir :
Combien vaut l’argent selon son échéance.
3. Pourquoi l’efficacité du capital peut-elle être si élevée ?
Les transactions sur les taux transfèrent le risque de taux, pas le principal.
Ainsi, un notionnel de 1 M$ ne signifie pas qu’il faut une marge de 1 M$.
Les gains et les pertes proviennent essentiellement de :
Notionnel × écart de taux × durée
C’est aussi pourquoi les produits dérivés de taux permettent de contrôler un notionnel important avec peu de garanties.
Selon les informations publiées par Rates Exchange, la marge de certaines positions sur les taux peut être inférieure à 1,5 % du notionnel.
L’efficacité du capital est effectivement très élevée.
Mais l’autre revers de la médaille est tout aussi évident :
Plus la marge est faible, plus les exigences imposées au système de liquidation et aux modèles de risque sont élevées.
4. La véritable opportunité ne vient pas nécessairement des investisseurs particuliers
Pour savoir si ce projet peut réellement aboutir, je ne regarde pas vraiment :
« Combien de personnes sont prêtes à spéculer chaque jour sur les taux d’Aave ? »
La demande réellement plus importante pourrait venir de :
Emprunteur
Coffre-fort
Trésorerie de la DAO
Émetteur de stablecoins
Protocole de crédit
Plateforme d’actifs du monde réel (RWA)
Si ces utilisateurs commencent à devoir gérer le risque de taux à long terme,
Rates Exchange pourrait alors passer d’un « produit de trading de taux » à un véritable :
Une infrastructure des taux.
5. Quels risques vais-je surtout surveiller ?
Premièrement, la liquidité.
Le principal problème d’un carnet d’ordres n’est pas son existence, mais sa profondeur.
Les marchés des taux seront également fragmentés entre différents protocoles, actifs et échéances.
Deuxièmement, la découverte des prix.
Si un marché des taux à 3 mois n’enregistre que quelques transactions par jour, la valeur de référence du prétendu TAE implicite restera très limitée.
Troisièmement, l’oracle et le règlement.
La manière dont le taux variable est calculé, actualisé et réglé aura un impact direct sur les profits et les pertes.
Quatrièmement, la liquidation.
Une marge faible et un notionnel élevé améliorent l’efficacité du capital, mais amplifient aussi le risque de liquidation.
6. Quels éléments vais-je suivre de près ?
Plutôt que le token, ces indicateurs m’intéressent davantage :
Intérêt ouvert
Profondeur du carnet d’ordres
Écart entre le cours acheteur et le cours vendeur
Traders actifs
Teneurs de marché
Intégrations du protocole
Nombre de marchés par échéance
Revenus du protocole
Parmi eux, deux me semblent particulièrement importants :
La profondeur et les intégrations.
Car un véritable marché des taux ne peut pas se limiter au volume des transactions.
Il doit pouvoir prendre en charge le transfert de risques importants.
En résumé
Aave / Morpho répondent à la question :
Où emprunter et prêter des capitaux
Rates Exchange cherche à résoudre le problème suivant :
Comment évaluer et négocier le coût de ce capital
Autrement dit :
La DeFi a déjà mis en place des marchés monétaires.
Rates Exchange veut aller plus loin en créant un marché des taux.
Si des marchés on-chain parviennent à établir un TAE implicite mature, une courbe des taux ainsi qu’une demande de couverture des taux de niveau institutionnel,
Les taux pourraient alors devenir, comme les prix des actifs, un actif négociable à part entière sur la chaîne.
C’est aussi pour cela que je continuerai à suivre Rates Exchange.
Que pensez-vous des marchés des taux sur la chaîne ?
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.