


10月5日至11日当周,全球市场进入宏观数据真空期,但平静的表面之下,一场关于“债市定价权”的博弈正在加速演化。美国8月PCE下修与非农大幅走弱将10月加息概率压至约22%,然而10年期美债收益率仍徘徊在5.3%附近、30年期触及5.6%以上的数十年高位,债市与美联储短期政策信号之间出现罕见“脱钩”。与此同时,美伊围绕霍尔木兹海峡的谈判陷入僵局,能源供给恢复未能有效压低布伦特原油价格,暗示资本正在对中东地缘风险进行悲观定价。全球范围内,日本央行已加息至31年高位,印度央行加息预期升温,加息共振从美国故事变为全球故事。比特币虽站上8.6万美元,但链上动能减弱与高收益率环境的流动性挤压形成拉锯,本周需密切关注美债2Y与10Y/30Y的走势分化,以及黄金是否与收益率同步上涨——这将是债市风险向风险资产传导的关键信号。
一、加息延期:从“10月悬念”到“12月定价”
上周两个关键数据彻底改写了市场对美联储短期路径的预期。8月PCE数据被下修,同时9月非农就业仅增2.9万,远低于预期的8.4万,失业率升至4.2%,工资增速降至3%,为2021年5月以来最低水平。这组数据组合让10月二次加息的概率从高位骤降至约22%,市场一度将此解读为“鸽派胜利”。
但这一解读过于乐观。10月不加息并不等于加息周期终结,而是时间窗口的平移。CME数据显示,12月加息概率已被推升至67%左右,恰好处于“不确定性区间”的上沿——一旦后续CPI或PCE数据出现粘性,或能源价格再度上行,概率突破70%将触发大量机构被迫提前定价12月加息。这意味着当前市场的“喘息”本质上是一种时间错配的宽松幻觉:短端利率预期的边际改善掩盖了长端利率定价逻辑的根本性变化。
10月7日凌晨2点公布的美联储9月会议纪要,是本周最重要的信息事件。9月美联储以12比0全票加息25个基点至3.75%-4.00%,为2023年7月以来首次加息。市场需要从纪要中获取三个关键答案:9月加息是“保险式预防”还是加息周期的正式重启?委员会对能源通胀与内生通胀的担忧程度如何?有多少委员认为当前金融条件尚不够收紧?如果纪要措辞比9月沃什讲话更为鹰派,10月与12月加息概率都可能被重新推升。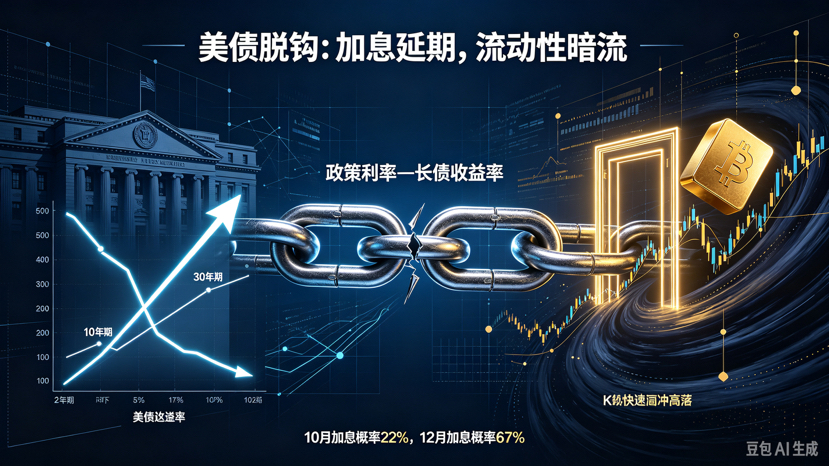
二、债市脱钩:当无风险利率不再“听话”
本周最值得警惕的市场信号,并非来自某个经济数据,而是债市与政策信号之间日益明显的背离。按照传统逻辑,加息概率下降、就业数据走弱,应当推动长端收益率下行。但现实恰恰相反:10年期美债收益率在10月1日盘中一度触及5.34%,创2002年以来最高水平,30年期突破5.65%,同样刷新24年纪录。
这种背离的核心含义是:债市收益率的驱动力已经从“美联储政策路径”切换为“主权信用与财政供给” 。美国、德国、法国的主权债券收益率同步刷新多年高位,英国30年期国债收益率甚至突破6%。法国因财政问题与政治风险成为欧洲新的风险源头,欧元跌至17个月新低。当多个主权债市场同时承受压力时,收益率的上升就不再是简单的“加息预期定价”,而是市场对政府债务可持续性、财政供给过剩以及通胀长期化进行的一次集体重估。
对风险资产而言,关键不在于收益率“高不高”,而在于2年期与10年/30年期的走势关系。如果2年期收益率下降而10年、30年期同步跟跌,说明市场在定价“加息结束+通胀可控”,这对风险资产是利好。但如果2年期下降而10年、30年期反而上涨——正如上周出现的格局——则意味着在美联储不加息的前提下,债市正在通过长端利率的攀升“自动收紧”金融条件。这才是对风险资产最不利的剧本:流动性被无声地抽走,却没有一个明确的政策信号可供交易。
三、能源定价权转移:供给恢复为何压不住油价?
布伦特原油目前仍维持在101美元附近。值得注意的是,霍尔木兹海峡的能源供给正在恢复,甚至逐渐追平冲突前的输出量,但油价并未如特朗普此前乐观预期的那样有效下跌。
这一反常现象的背后,是能源定价逻辑的结构性转变。此前市场普遍认为,只要供给端恢复,油价就会自然回落。但现实表明,影响能源价格的三大要素——供给环境、资本定价与地缘影响——中,资本对中东地缘风险的悲观定价已经超越了供给端的改善效应。
美伊局势的僵局是这一悲观定价的直接来源。伊朗议会议长卡利巴夫10月4日明确表示,在伊斯兰堡谅解备忘录框架下的七项条件得到满足之前,霍尔木兹海峡“绝不会开放”。伊朗提出的条件包括美国解除海上封锁、立即返还冻结资金、免除伊朗原油出口制裁以及停止所有战线的战斗。特朗普拒绝了伊朗提出的“7天重新开放海峡换取解除制裁”方案,但为间接谈判留下余地,同时未排除重启军事行动的可能性。
短期内,11月美国中期选举前再次袭击伊朗的概率不大,但这并不意味着风险消退。如果美国继续以经济制裁与外交施压替代军事手段,布伦特原油将在95-105美元区间获得坚实的地缘溢价支撑。本周需重点关注布伦特能否有效跌破95美元——如果供给恢复叠加地缘谈判取得进展仍无法将油价压至该水平以下,意味着能源通胀的“棘轮效应”正在固化,这将直接压缩美联储的政策空间。
四、全球加息共振:高利率从“美国故事”变为“全球故事”
美国加息延期并不意味着全球利率环境放松。恰恰相反,多个经济体的加息压力正在同步上升。
日本央行已于9月将政策利率上调至1.25%,为31年来最高水平,市场预计12月可能进一步加息25个基点至1.5%。日元加息的风险在于其与美债收益率的联动效应:当美国加息预期被推迟时,日元的贬值压力反而增大,迫使日本央行更积极地收紧货币政策。
印度央行同样面临加息压力。卢比走软、资本持续外流以及利率差异扩大,正在推动印度储备银行在10月或12月采取加息行动。如果印度确认加息,全球加息共振将从G7国家扩展到主要新兴市场经济体,高利率的“故事半径”将显著扩大。
欧洲方面,法国正在成为新的风险源头。财政赤字扩大与政治不确定性叠加,导致法国国债收益率逼近5%,欧元跌至17个月低点。这不仅加剧了欧洲债市的整体风险溢价,也通过欧元贬值路径向全球输出通胀压力。
五、加密货币市场的流动性暗流
比特币当前在8.6万美元附近运行。10月5日盘中一度触及86,995美元,24小时内超10亿美元空头头寸被强制平仓。表面上看,疲软的就业数据为风险资产提供了支撑——比特币当日上涨约1.1%,似乎“无视”了高企的国债收益率。
但这种“无视”需要被审慎看待。高收益率环境对加密市场的影响并非通过价格暴跌来体现,而是通过流动性收缩与波动性压制来传导。上周比特币多次出现“画门”走势——快速拉升后迅速回落——正是流动性走弱的典型特征。BTC现货ETF在10月首两日录得约1.34亿美元净流入,但此前九日累计31亿美元的流入势头已在9月30日以1.49亿美元的净流出告终。资金流入的节奏性减弱,与长端利率高企所导致的机构资金配置偏好变化高度相关。
更值得关注的是比特币与美债收益率之间的传导链条。当2年期收益率下降而10年、30年期收益率维持高位或继续攀升时,风险资产的估值分母端并未真正改善——短端利率预期的边际宽松被长端利率的“期限溢价”扩张所抵消。这种环境下,比特币的价格更多受到边际买盘和杠杆头寸的驱动,而非持续性的机构配置需求。QCP Group的市场报告也指出,BTC需要站上87,200美元才能确认涨势的可持续性。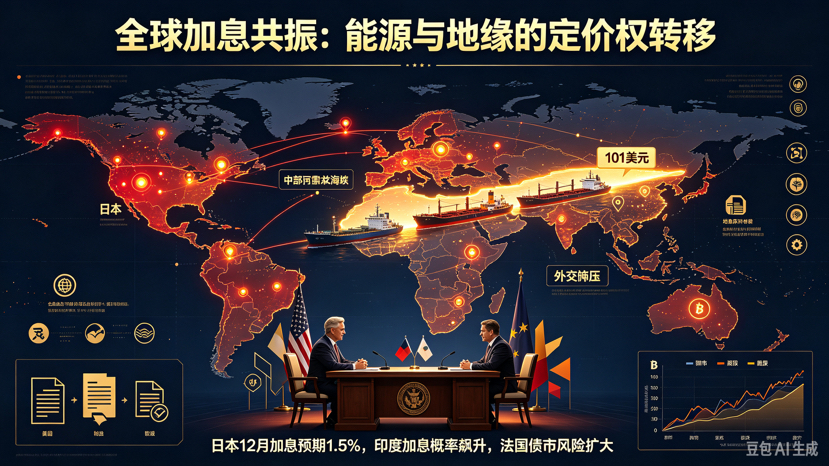
六、中国资产重新定价与本周核心观察点
10月8日,中国A股与港股市场在国庆假期后恢复交易,港股通同步重新开通。节前中国资产已部分定价了中美峰会的乐观预期,但假期期间全球宏观环境发生了显著变化:美债收益率维持高位、美伊局势未见缓和、布伦特原油站稳100美元上方。这意味着中国风险资产在10月8日恢复交易时,将面临一次外部流动性环境的“补跌式重定价” 。人民币汇率、港股中概股以及与中国需求高度相关的大宗商品,都可能出现补偿性调整。
本周核心观察框架:
第一,美债收益率曲线形态比绝对水平更重要。 若2Y下降而10Y/30Y继续上行,风险资产的流动性收缩将加剧;若三者同步回落,则短期压力缓解。
第二,黄金与美债收益率的同步性。 当前黄金在4150-4200美元区间震荡,高企的收益率与强美元形成压制。但如果黄金在收益率继续攀升的同时逆势上涨,将意味着市场开始对主权债风险进行实质性定价,全球风险偏好将面临系统性重估。
第三,布伦特原油能否有效跌破95美元。 这不仅关乎通胀路径,更关乎市场对中东地缘风险的定价是否会出现松动。
第四,比特币对87,200美元阻力位的测试结果。 在流动性偏紧的环境下,这一位置的突破与否将决定短期方向。如果比特币在美债长端收益率继续攀升的背景下仍能站稳该水平上方,说明加密市场正在形成独立于传统利率环境的定价逻辑;反之,则确认高收益率环境对风险偏好的压制仍然有效。
本周没有重磅经济数据,但“无数据”不等于“无风险”。债市、能源与地缘政治三重变量的交互作用,可能比任何一份经济报告都更能决定风险资产的短期方向。流动性正在被无声地重新分配,而市场往往在意识到这一点之前,就已经完成了定价。#Drift黑客受害者启动索赔 #Solana代币化股票9月交易量破44亿美元 #比特币现货ETF三季度净流入63.4亿美元 #以太坊验证者退出队列增392% #IMF拨款萨尔瓦多并豁免超额购BTC $BTC


