

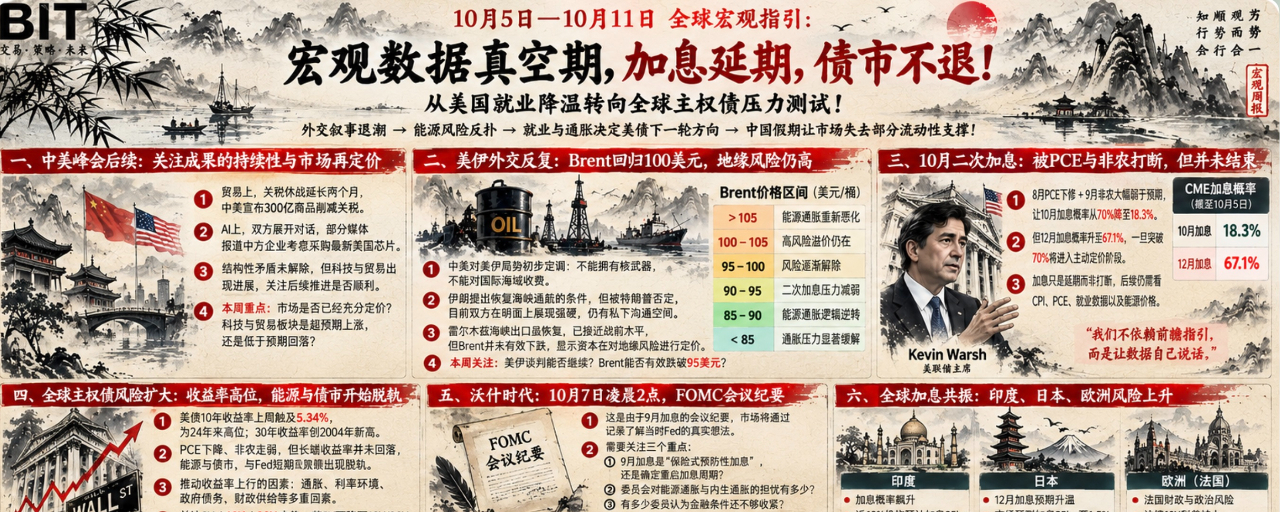
10月5日—10月11日全球宏观指引:宏观数据真空期,加息延期,债市不退!从美国就业降温转向全球主权债压力测试!
上周,美联储副主席+纽约联储主席发声,PCE下修+非农数据降温,综合因素下让10月二次加息概率大幅下降
目前市场的核心矛盾从10月是否加息变为Fed加息暂停但是为何全球长债收益率仍然降不下来?
第一条主线——10月二次加息被PCE与非农打断: #美联储10月加息概率降至17%
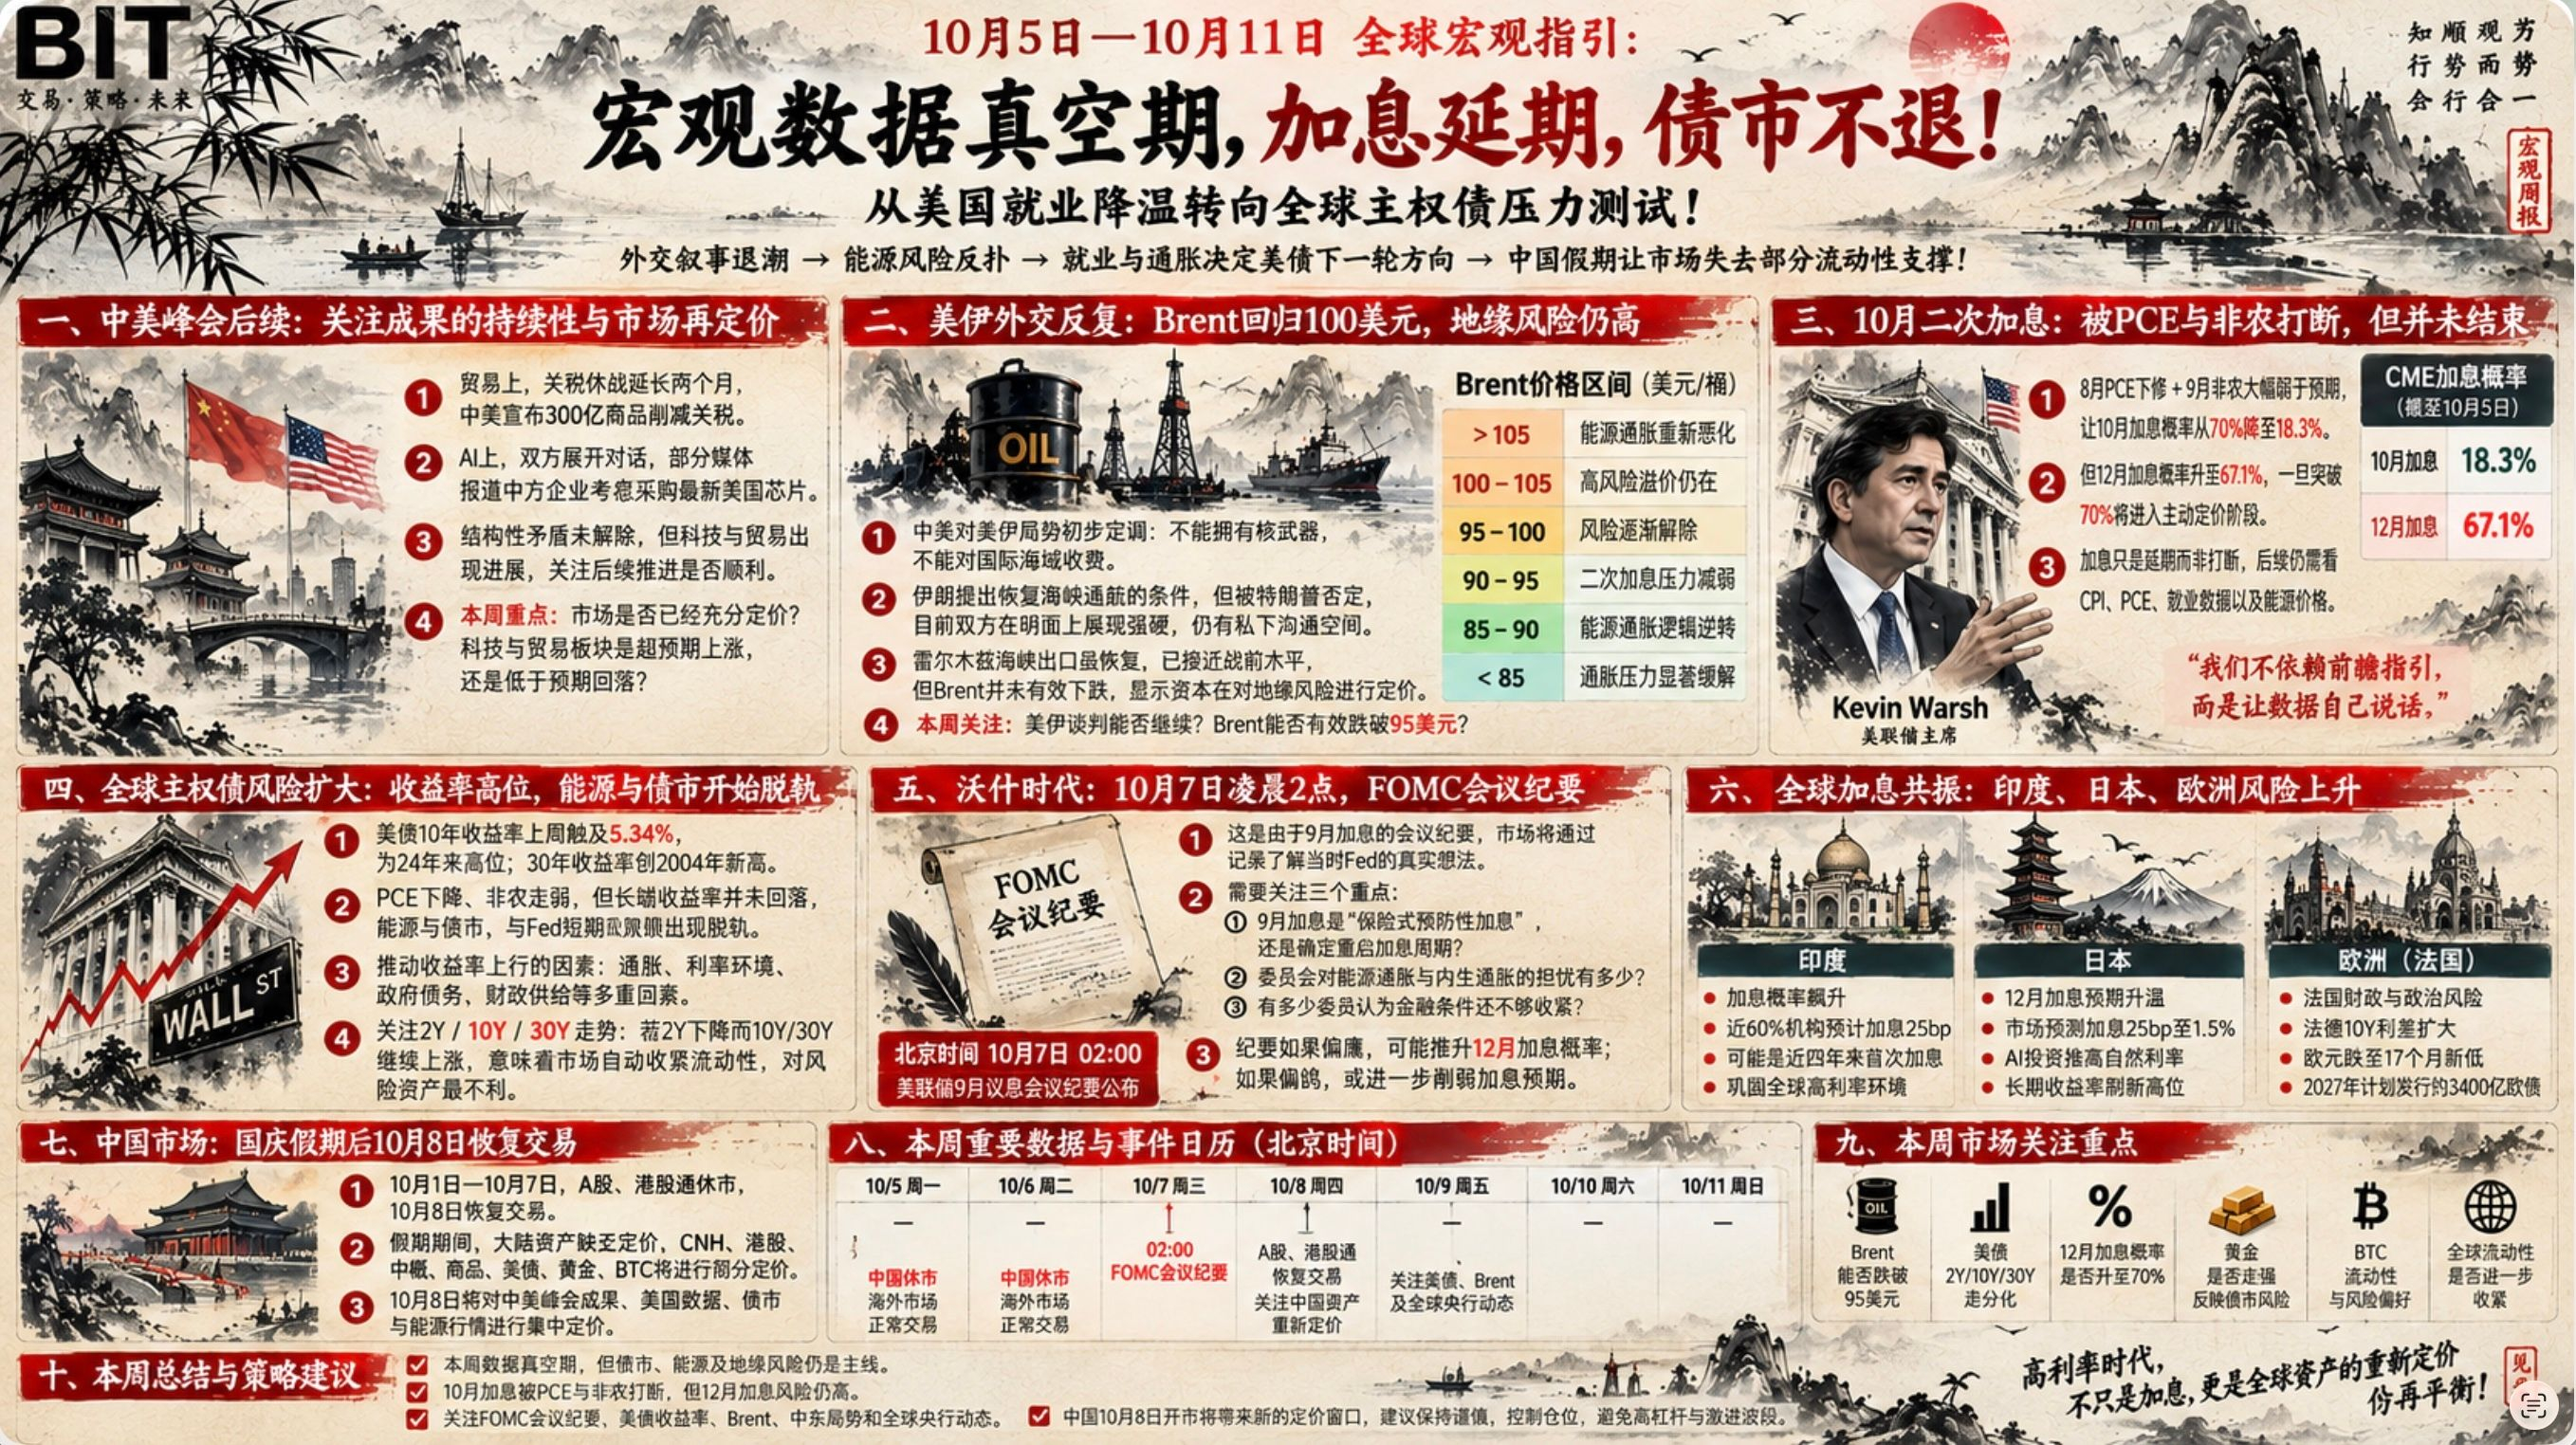
上周8月PCE下修+非农大幅弱于预期,两个数据让Fed加息政策空间被压缩,导致10月加息概率降低为18.3%
但是在利率上依旧不能转向乐观,因为10月加息概率降低并不代表后续Fed不会继续加息,同步12月加息概率被提升至67.1%
概率12月加息刚走出50%的不确定性阶段还未进行初步定价,一旦后续数据刺激下让12月加息概率提升至70%,意味着很多机构依旧要对12月加息进行提前计价与交易
所以,加息目前只是被延期而不是完全打断,想要打断加息,要看后续CPI PCE 是否继续上涨或者保持粘性,就业数据是否继续走弱,以及国际能源价格能否回归常态化
第二条主线——10月7日凌晨2点,Fed9月议息会议记录,回顾9月到底为何加息!?
这次会议记录因为加息所以让记录的权重增加,市场将会通过这份记录去了解当时Fed得到想法,市场最想得到的两个答案:
1,Fed当时为何加息?
2,Fed当时认为还需要加多少?
所以本次会议记录公布要关注三个重点
a,9月加息到底是“保险式预防性加息”,还是确定重启了加息周期
b,委员会对能源通胀与内生通胀的担心有多少?
c,到底有多少委员认为金融条件还不够收紧?
这份会议纪要如果市场得到这些答案,将会动摇10月加息与12月加息的概率,如果会议纪要比9月沃什讲话的内容还鹰,意味着10月与12月加息概率还会出现变化,概率上不到90%不算锁定
第三条主线——宏观数据真空,美联储会议记录下债市走势成为影响风险资产的重点!
从9月底开始,全球长债端的走势已经与Brent的走势逐渐背离,这意味着一个危险的信号出现——能源带来的通胀延伸已经让内生通胀加速抬头
美国、德国与日被的主权债券收益率已经不断刷新数十年以来的新高,推动债市收益率不断新高的因素已经从能源单一因素,进化到了通胀、利率环境、政府债务、财政供给等共同且复杂的因素,这无异于让调控收益率变得更加困难
美债10Y上周收益率触及5.34%触达24以来的高位,而伴随着10Y收益率飙升的同时,PCE下降,非农低于预期,10月加息概率从70%高位跌至20%左右,按照常理美债收益率应该下降
这意味着债市收益率不仅仅与能源走势脱轨,更是与Fed短期政策也出现了短期脱轨,
当债市风险从能源单一因素变成复杂因素的时候会让风险敞口进一步扩张,此时要关注黄金走势,一旦黄金加速上涨,意味着市场开始担心或者重新评估债市风险从而寻求黄金避险,
当无风险且高收益率的资产不在被市场买入,反而选择黄金的时候,其实就意味着全球风险偏好要重新平衡,金融与经济风险进一步扩大,虽然短期未必会直接暴雷,但是无异于会让风险流动性进一步谨慎
本周继续关注美债 2Y 10Y 与 30Y走势:
利好风险资产:2Y下降,10Y 30Y 同步跟跌
对风险资产压制:2Y下降,10Y 30Y 反而上涨
后者意味着在Fed不加息的前提下,债市会让市场自动进行流动性收紧,这才是对风险市场最不利的结果
第四主线——能源价格逻辑发生变化,当能源供给无法压制价格,市场还要承受多大的风险?
截止目前Brent 依旧处于101美元附近,此前我们甚至特朗普都乐观的认为,改善能源供给就可以压制Brent 价格
但是上周多分报道与数据证明,霍尔木兹海峡的能源供给在恢复,甚至逐渐追平战前的输出量,但是能源价格却并未有效下跌!
那么问题来了,如果美伊问题无法解决,Brent 真的能走出独立行情下跌吗?
之前我说过,影响能源价格有三大要素,能源本身供给环境+资本定价+地缘影响,而目前如果能源供给环境改善还是无法压制价格走势,那意味着资本在对中东地缘进行悲观定价导致价格居高不下!
关于美伊局势,周末伊朗最高议长再次重申恢复海峡需要美国满足此前的7条条件,而上周五美国副总统万斯已经在戴维营开会准备新的对伊与胡塞武装的安全评估
伊朗谈判派(议长、总统与外长)发出鹰派信号
美国谈判派(万斯)组织安全会议
对于中东局势的判断,目前确实要按照悲观预期去走,当然,短期在11月中期选举前再次袭击伊朗的可能性不大,但是这期间如果美国继续经济制裁+外交施压,对Brent走势不会友好
伊朗在赌特朗普中期选举大败后可以获得喘息,但是市场要跟着同步承受更多的压力,本周关注Brent 能否有效跌破95美元,这是重点!
第五主线——全球债市风险扩大,加息共振并未结束!
印度本周加息概率在飙升,如果印度也确定加息,将会进一步巩固全球加息共振效果,这意味高利率的故事将会从美国成为全球故事
日本继续加息风险进一步提高,当美国10月加息概率削弱延期到12月之后,日元加息风险反而增加,目前市场预测日行12月加息25BP,让利率去往1.5%
欧洲出现新的风险源头“法国”,法国目前收到财政问题以及政治风险因素导致整个欧洲的债市风险进一步扩大,欧元跌至17个月新低
第六主线——10月8日中国金融市场恢复交易
经历了国庆小长假之后的10月8日市场恢复运行,相关资产中 CNY 港股与海外资产 美债 国际大宗商品 黄金与 BTC 都会进行重新定价
对于风险资产来说新的流动性回归算是好事,同时故事可能会对中美节前的峰会进行新的定价,更重要的是相关中国的风险流动性会根据上周发生的宏观环境改变同步再次定价
本周总结:
本周缺乏宏观数据影响,看似对风险市场影响不大,但是债市、美伊局势以及Brent 对于风险资产的影响依旧很大
当然对于很多小伙伴可能感觉不到影响,尤其是债市对于金融市场的影响并不直观,收益率飙升压制的是风险流动性,这不会让风险资产价格直接大幅下跌,但是会限制金融市场波动性放大
上周 #Bitcoin 多次画门,美股个股涨幅差异化,其实都是因为高收益率影响导致的流动性走弱导致的,至于美伊局势以及Brent 对市场影响可能会更加直观,如果10Y 30Y收率继续飙升或者保持高位,此时如果美伊局势恶化,Brent 价格短期暴涨,那么风险资产波动幅度可能会扩大,这对于短线交易是需要注意的风险
另外,本周关注黄金走势,如果债市收益率与黄金同步上涨,进一步警惕债市风险!