


美国9月非农就业数据大幅不及预期,10月美联储加息预期快速降温,但10年期美债收益率与美元指数逆势走高,出现典型的市场分化行情。短端利率定价缓和、长端收益率受财政供给与能源通胀约束居高不下,这套矛盾的宏观环境正在成为加密资产新的定价背景。下周美联储会议纪要、美债长端拍卖、G7石油储备释放、ISM非制造业PMI将成为决定风险资产短期走向的核心变量,加密市场不再只看单一就业数据,长端美债收益率的变化会成为行情最重要的指挥棒。
一、非农的反常盘面:利好落地,但长端利率拒绝下行
美国9月非农新增就业仅2.9万人,远低于市场预期的9万人,同时8月就业数据遭到下修,失业率上升至4.2%。这份数据直观反映美国劳动力市场开始降温,CME美联储观察随即定价:10月维持利率不变概率升至83.9%,市场基本排除了本月加息的可能性,但12月加息的概率依旧高达66.1%,并没有因为就业走弱而消失。
最值得警惕的是本次数据之后反常的盘面表现。非农公布初期市场快速交易“就业走弱‑利率下行”逻辑,美债收益率短暂回落,但行情很快发生V型反转。10年期美债收益率一度冲高至5.36%,美元指数刷新17个月新高,就连避险属性的黄金也没能迎来持续性反弹,全周金价下跌接近2%。
背后的核心逻辑在于,短端利率更多由美联储政策决定,而长端美债收益率现在越来越受到美国财政赤字、国债供给、能源通胀风险三大因素的牵制。
非农只改变市场对于10月议息会议的判断,却无法解决长期国债的海量供给问题。G7释放战略石油储备也只是缓和手段,中东地缘冲突依旧存在,油价高波动带来的通胀隐患无法一次性消除。这就造成了现在特殊的宏观格局:10月大概率暂停加息,但高长端利率环境还会延续,风险资产难以迎来全面的流动性宽松。
对于加密货币而言,这套分化格局的含义非常清晰:短期利空已经得到部分释放,但中期的宏观逆风并没有完全消失。比特币、以太坊这类流动性敏感资产,很难单纯依靠一份偏弱的非农数据开启新一轮单边大涨,后续行情高度取决于长端美债收益率能否从二十余年高位回落。
二、下周核心宏观事件梳理,四大线索左右加密市场节奏
接下来一周,市场焦点已经从“10月加不加息”转移至“12月是否会再次加息”,各类数据与官员讲话会不断修正市场对于年末利率路径的定价。
首先最重要的看点是美联储9月会议纪要,北京时间周四凌晨02:00发布。本次纪要的核心看点不在于是否讨论10月政策,而是美联储官员内部的分歧:有多少委员依旧担心通胀反弹而支持进一步加息,有多少委员认为就业降温已经足够,应当暂停收紧。如果纪要整体措辞偏鹰,强调通胀风险、不排除后续继续加息,会再度压制加密风险资产;如果内部更多官员倾向于停止加息,则会带来情绪层面的修复。除纪要之外,美联储理事鲍曼、圣路易联储主席穆萨莱姆的公开讲话,同样需要重点跟踪,鹰派官员的发言很容易扰动市场预期。
第二大变量来自美债市场。美国财政部即将公布20‑30年期国债回购操作规模,并开展10年期、30年期国债拍卖。现在整个市场都在盯着财政部的回购计划,这是目前为数不多能够缓和长端收益率的政策工具。如果回购规模大于市场预期,能够缓解国债供给压力,10年期收益率有望回落,利好加密与成长类风险资产;如果回购规模不及预期,美债收益率继续维持高位,则会持续压制市场估值。美债拍卖的投标认购情况,也会直接反映海外资金对于美国长期债务的接受程度。
第三是能源层面,G7已经同意释放合计1亿桶石油以及柴油战略储备,交由国际能源署协调投放,目的是平抑能源价格。但另一面,市场普遍预期OPEC+将维持11月的产量目标不变,霍尔木兹海峡航运风险依旧没有消除。油价是现在通胀最大的不确定性来源。如果战略储备投放可以有效压低油价,通胀预期随之降温,美联储进一步加息的动力会减弱;但如果地缘冲突持续推升油价,即便就业数据走弱,美联储依旧保留12月加息选项,加密市场会再度承压。
第四是关键经济数据与海外央行动作。周一晚间美国ISM非制造业PMI将会公布,服务业是美国经济最后的韧性来源,如果服务业数据大幅回落,可以进一步印证经济降温;周五密歇根消费者信心指数初值则可以观察居民对于通胀的心理预期。除此之外,欧洲央行将发布9月会议纪要、日本央行行长植田和男发表讲话、印度央行利率决议落地,全球各大央行的政策共振变化,同样会间接影响加密市场的风险偏好。美股目前处于三季报前的空档期,宏观定价权重进一步放大,风险资产整体都会跟随利率预期来回震荡。
三、对加密市场的传导逻辑:两类情景推演
当前加密资产同时受到两套力量拉扯:一方面,美国就业数据走弱,市场排除10月加息,属于边际利好;另一方面,长端美债收益率居高不下、能源通胀隐患尚存,中期的估值压力没有解除。接下来可以简单划分两种基准情景。
第一种情景:偏乐观情景。美联储会议纪要释放偏鸽信号,财政部长端国债回购规模超预期,10年期美债收益率出现明显回落。此时风险偏好修复,比特币、以太坊有望延续反弹行情,ETF资金流入也更容易维持。但需要注意,只要12月加息的概率没有大幅消失,行情更多定义为震荡上行,很难走出无约束的超级单边牛市。
第二种情景:偏谨慎情景。会议纪要措辞偏鹰,美债拍卖认购疲软,叠加地缘风险让油价维持高位,长端收益率继续向上试探。即便10月确定暂停加息,高长端利率带来的金融条件收紧依旧会压制加密资产,市场容易出现冲高之后的回调,获利盘更容易集中兑现。
这里需要厘清一个常见误区:很多投资者认为只要美联储暂停加息,加密市场就会迎来牛市。但现阶段的矛盾点在于,长端美债收益率才是风险资产真正的约束,而不是短期政策利率。哪怕联邦基准利率不再上调,如果长期国债收益率持续走高,金融环境依旧相当于被动收紧,加密资产估值很难打开上行空间。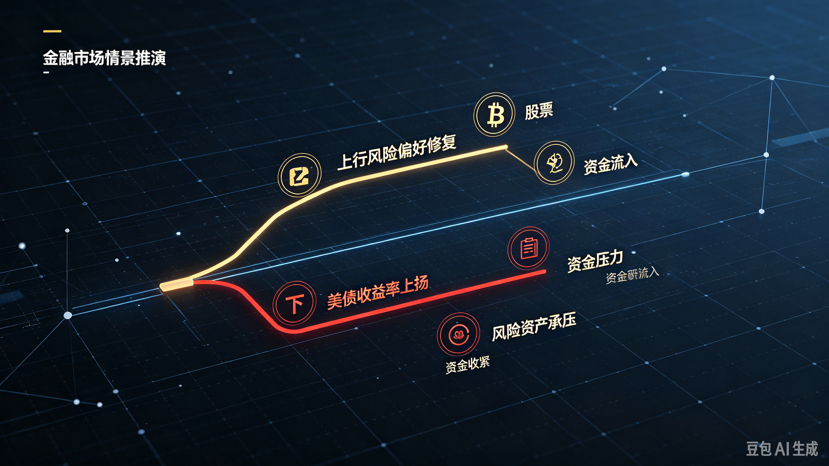
四、普通投资者的跟踪框架与实操启示
对于加密市场参与者来说,接下来不需要过度纠结单月非农数据,应该建立一套新的宏观跟踪清单。
第一,优先盯紧10年期美债收益率,这是现阶段最重要的先行指标,比每日价格波动更重要。收益率持续走高就是宏观逆风信号;只有收益率出现持续性回落,才代表宏观层面的压力真正缓解。
第二,密切关注美联储会议纪要与官员讲话的措辞变化,重点观察内部对于12月是否加息的态度,而不是已经基本定调的10月议息会议。
第三,跟踪油价与通胀预期。能源价格现在是左右美联储年末政策的关键变量,油价大幅反弹,12月加息风险就会重新抬头。
第四,配套观察比特币现货ETF每日资金流。宏观预期变化最终会落地为ETF的资金进出,如果宏观利好出现但ETF资金持续流出,则代表机构并不认可本轮反弹,行情持续性就要打上问号。
在仓位管理层面,当前属于宏观矛盾期,各类数据很容易带来盘面的剧烈震荡,不适合一次性重仓追涨。现阶段更适合以震荡行情思路看待市场,重点验证长端利率是否出现实质性转向,而不是依靠单一一份非农数据直接给出牛市判断。
9月非农的爆冷带来了预期上的边际改善,但美债市场给出的反馈已经清晰告诉市场:仅仅就业走弱,并不足以立刻扭转高长端利率的大环境。接下来一周属于宏观数据的集中验证窗口,美联储纪要、美债回购拍卖、能源价格会共同定义接下来一段时间全球风险资产的基调。
加密市场已经进入一个全新的定价阶段:不再简单跟随短期政策利率预期,美国财政债务供给、能源通胀风险等长期变量权重正在不断抬升。对于交易者来说,比起追逐单日行情,更重要的是确认长端利率是否真正迎来拐点,这才是决定本轮反弹可以走多远的底层核心。
风险提示:以上内容仅为宏观行情分析,不构成任何投资建议。虚拟货币交易存在极高风险,请谨慎参与。#SEC因拨款中断暂停加密ETF审查 #Zcash现货ETF首现周度净流出9360万美元 #比特币冲击8.7万美元遇阻回落 #美联储10月加息概率降至17% #英伟达股价创历史新高涨2.4% $BTC


