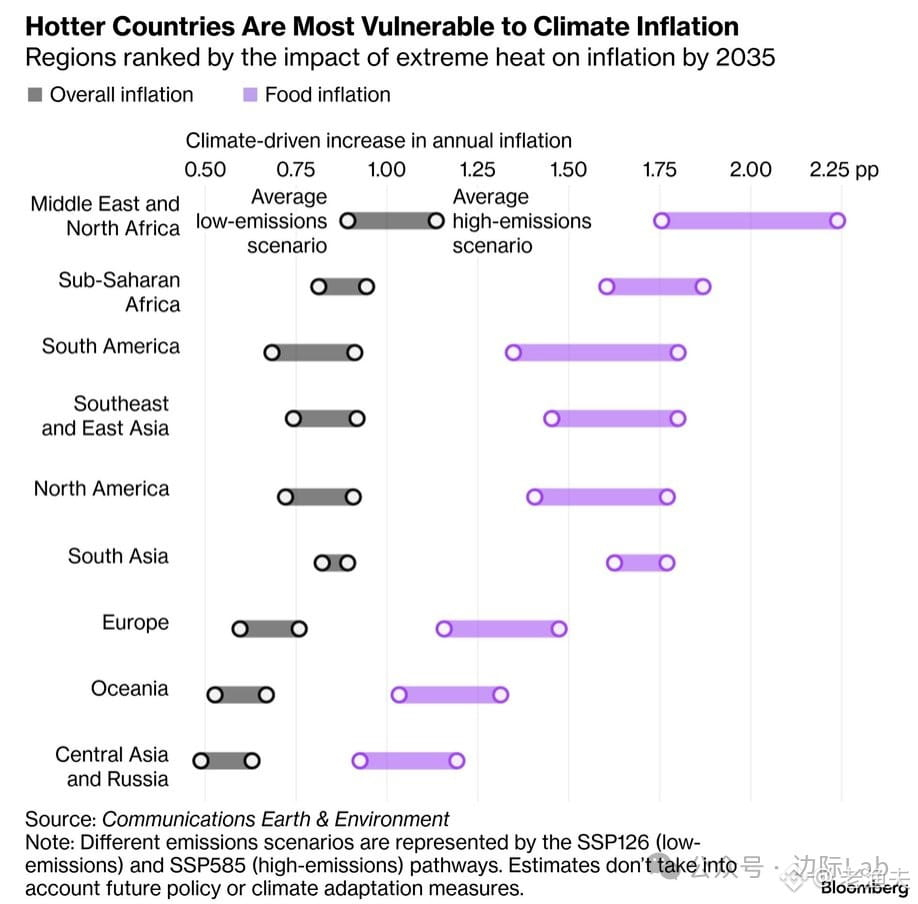
气候通胀这事儿,其实早在90年代大宗商品圈就有人讨论过,只是当时没人当回事。现在看来,极端天气对食品价格的冲击已经从理论变成了实打实的交易逻辑。
彭博这份研究提到2035年的预测,但我更关注眼前正在发生的案例:印度热浪直接推高2027财年通胀预期,墨西哥番茄因为非季节性降雨和病害价格翻倍,韩国预计通胀因高温暴雨上行0.3-0.5个百分点。这些都不是模型推演,是正在发生的供应链冲击。
中东、北非、撒哈拉以南非洲这些气候脆弱区域,食品价格年增1.75-2.25个百分点听起来不多,但对于这些地区的实际购买力和社会稳定性来说,影响是结构性的。记得2010-2011年的阿拉伯之春吗?背后就有小麦价格暴涨的推手。
从交易角度看,气候通胀不是线性的。它会在某些年份突然爆发(比如厄尔尼诺年),然后在平静期被市场遗忘。但长期趋势是确定的:极端天气频率上升,农产品供应链的波动性会持续放大。这对冲通胀的资产配置逻辑,未来十年可能要重新思考。