

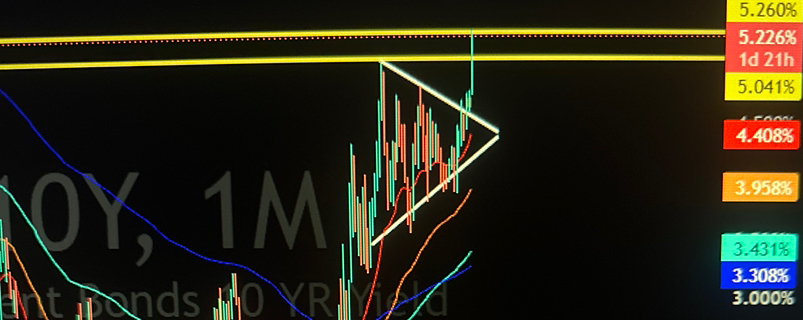

Fato novo em 28/9: o rendimento do Treasury de 10 anos chegou a aproximadamente 5,24%, maior nível desde 2007, enquanto o de 30 anos alcançou cerca de 5,56%, maior desde 2004. O Brent encerrou em US$ 105,28, pressionado pelas tensões entre EUA e Irã. A probabilidade implícita de outra alta de juros pelo Fed em outubro avançou para perto de 70%.
Por que importa: agora não se trata apenas de petróleo caro ou de um dia negativo no BTC. O mercado está combinando:
inflação energética persistente;
nova alta de juros já precificada;
rendimento real e nominal elevado nos títulos públicos;
custo de capital maior para ações, criptomoedas e estratégias alavancadas.
O Bitcoin permaneceu próximo de US$ 83 mil, com queda diária moderada, mas passou a enfrentar uma concorrência incomum de títulos soberanos rendendo acima de 5%. Isso pode reduzir a disposição para assumir risco mesmo sem uma deterioração específica da rede Bitcoin.
Inferência para a Zion Smart DCA: o ambiente reforça a disciplina de preservar caixa e não transformar uma queda pequena em “compra de oportunidade” automaticamente. Não há evidência suficiente para suspender o DCA programado, mas também não há justificativa macro para antecipar parcelas ou ampliar multiplicadores apenas porque o BTC recuou cerca de 1%–2%.
Riscos e contrapontos: uma negociação entre EUA e Irã pode derrubar rapidamente petróleo e yields, revertendo parte do aperto financeiro. Além disso, os ETFs de BTC ainda vêm de forte entrada semanal, oferecendo suporte estrutural. Por outro lado, petróleo permanecendo acima de US$ 100 e Treasury de 10 anos acima de 5% aumentariam o risco de correção mais ampla.
Acompanhar agora: PCE dos EUA, relatório de emprego, expectativa para a reunião do Fed de outubro, Treasury de 10 anos e evolução das negociações no Oriente Médio.