【CJ 套利进阶 04/14】
L’automatisation devrait faire ce qu’il faut : exécuter en boucle et alerter rapidement, pas deviner avec certitude que le prix va revenir.
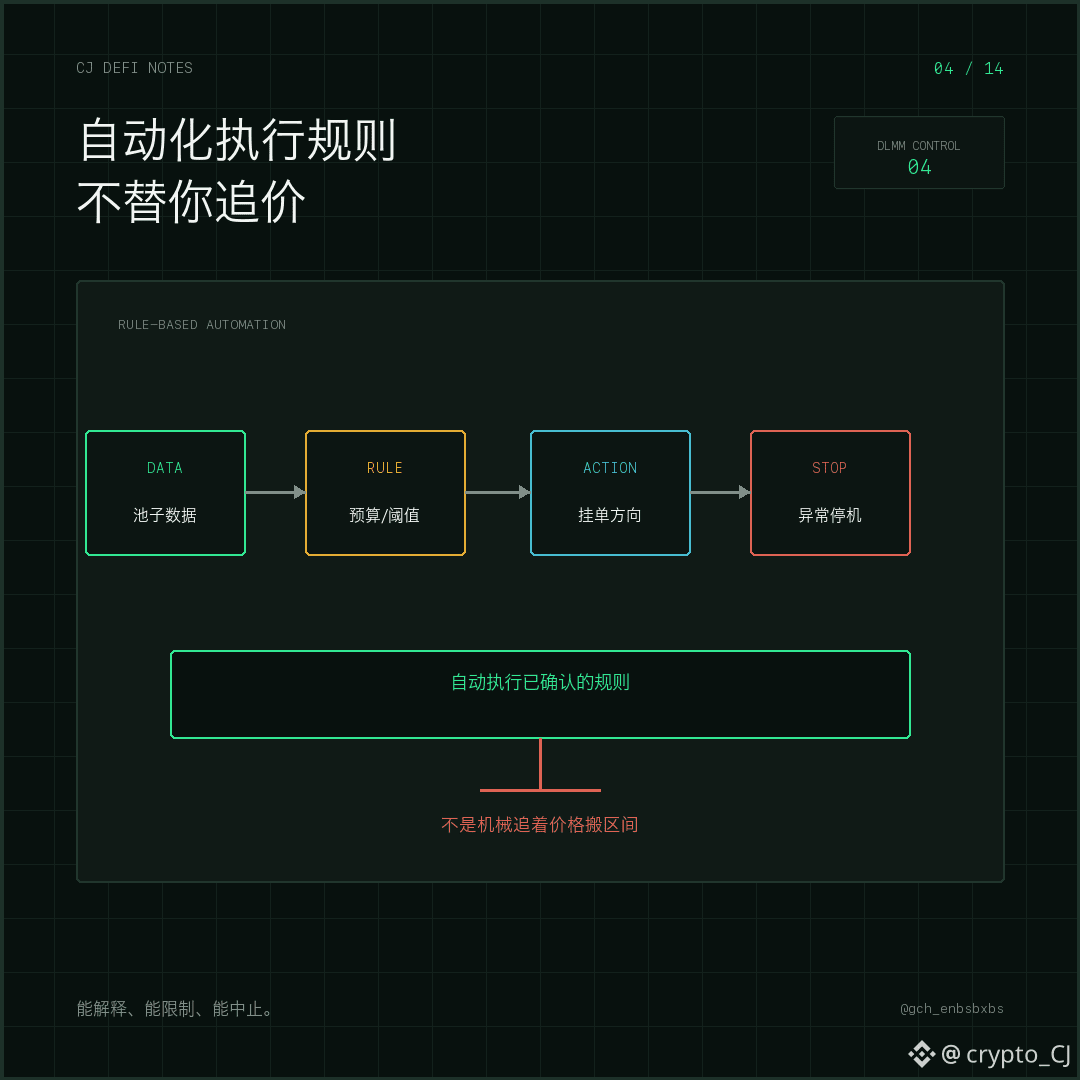
Avec Meteora DLMM, la liquidité est répartie dans des Bins discrets : on peut ainsi organiser plus finement des Bid et des Ask à différents niveaux de prix. CJ a déjà conçu une série d’outils de gestion de positions modulaires : créer des positions à l’avance, déposer les fonds, laisser le programme lire les données du pool, ajuster le sens des ordres selon des conditions prédéfinies, et envoyer des rappels en cas de nouveau pool, d’anomalie de Fee ou de changement de prix.
Ce n’est pas la même chose que “là où le prix va, le système déplace mécaniquement la plage”. Dans le premier cas, on exécute une stratégie avec un budget, un sens et des conditions d’arrêt clairement définis ; dans le second, le système peut vendre les tokens qu’il vient juste de recevoir quand le prix sort par le bas, puis les rattraper quand il repasse par le haut, automatisant ainsi la poursuite de la hausse et la vente en baisse. Plus c’est automatique, plus la réalisation des erreurs est rapide.
En regardant un outil de market making, je commencerai par quatre questions : quelles données lit-il, quelles conditions déclenchent les actions, combien de fois maximum peut-il ajuster par jour, et peut-il s’arrêter en cas de pertes consécutives ou d’anomalies de données. L’APR affiché et le “dépôt en un clic” ne sont pas l’essentiel : le véritable point clé, c’est de savoir si chaque action peut être expliquée, si elle peut être limitée et si elle peut être interrompue.
Prochain article : l’arbitrage sur les taux de financement semble neutre quant à la direction, mais pourquoi peut-on finir par perdre au moment de la clôture ?
#Meteora #自动化
L’automatisation devrait faire ce qu’il faut : exécuter en boucle et alerter rapidement, pas deviner avec certitude que le prix va revenir.
Avec Meteora DLMM, la liquidité est répartie dans des Bins discrets : on peut ainsi organiser plus finement des Bid et des Ask à différents niveaux de prix. CJ a déjà conçu une série d’outils de gestion de positions modulaires : créer des positions à l’avance, déposer les fonds, laisser le programme lire les données du pool, ajuster le sens des ordres selon des conditions prédéfinies, et envoyer des rappels en cas de nouveau pool, d’anomalie de Fee ou de changement de prix.
Ce n’est pas la même chose que “là où le prix va, le système déplace mécaniquement la plage”. Dans le premier cas, on exécute une stratégie avec un budget, un sens et des conditions d’arrêt clairement définis ; dans le second, le système peut vendre les tokens qu’il vient juste de recevoir quand le prix sort par le bas, puis les rattraper quand il repasse par le haut, automatisant ainsi la poursuite de la hausse et la vente en baisse. Plus c’est automatique, plus la réalisation des erreurs est rapide.
En regardant un outil de market making, je commencerai par quatre questions : quelles données lit-il, quelles conditions déclenchent les actions, combien de fois maximum peut-il ajuster par jour, et peut-il s’arrêter en cas de pertes consécutives ou d’anomalies de données. L’APR affiché et le “dépôt en un clic” ne sont pas l’essentiel : le véritable point clé, c’est de savoir si chaque action peut être expliquée, si elle peut être limitée et si elle peut être interrompue.
Prochain article : l’arbitrage sur les taux de financement semble neutre quant à la direction, mais pourquoi peut-on finir par perdre au moment de la clôture ?
#Meteora #自动化