

我一直在定投 BAC
最近 BAC 回调以后,市场上关于银行股的讨论明显多了起来。有人担心美债价格下跌,有人担心高利率,有人甚至直接把这种情况和过去的银行挤兑联系起来。
我觉得投资银行股,最怕的就是看到几个关键词以后,把一整套逻辑直接串起来。
美债跌,不等于银行要出问题。
真正值得研究的,是利率、收益率曲线、净息差、存款成本,以及银行自身的资本状况。
先说我的结论
我现在没有因为 BAC 下跌改变自己的定投计划。
原因很简单:
我买的不是 BAC 这几天的股价,我买的是一家大型商业银行未来很多年的盈利能力。
BAC 是美国最大的银行之一,拥有庞大的零售银行、信用卡、商业银行、财富管理和投资银行业务。
这种公司的投资逻辑,本来就不应该建立在“下个月会不会涨”上。
我更关心的是:
十年以后,美国普通人的工资、消费、贷款、信用卡、企业融资和财富管理,会不会仍然大量经过这些大型银行?
如果答案依然是,那么 BAC 就值得长期研究。
⸻
美债下跌,为什么会影响银行?
这个问题确实需要认真看。
银行资产负债表上有大量债券和其他固定收益资产。
当市场利率上升,债券价格通常会下降。
所以从资产端来看:
利率上升 → 债券价格下降 → 部分证券出现账面损失。
但这并不意味着银行马上就会亏掉这笔钱。
证券的期限、分类、会计处理、是否持有到期,以及银行有没有进行利率对冲,都会影响最终结果。
真正危险的情况,是:
银行同时遭遇大量提款,需要在不合适的价格卖掉原本可以长期持有的资产。
这才是 2023 年部分美国银行危机里非常关键的一环。
所以现在看到美债价格下跌,应该研究 BAC 的证券组合和流动性。
没有必要直接跳到“Bank Run(银行挤兑)”这个结论。
⸻
BAC 目前最值得看的,其实是净利息收入
银行最核心的商业模式之一,就是赚取资产端和负债端之间的利差。
简单理解:
银行吸收存款,然后把资金投向贷款、证券等资产。
如果:
资金成本 3%
资产收益率:
5%
中间就存在利润空间。
问题在于,利率环境变化以后,两边的价格变化速度并不完全一样。
所以我会特别关注:
NII(Net Interest Income,净利息收入)
以及:
NIM(Net Interest Margin,净息差)。
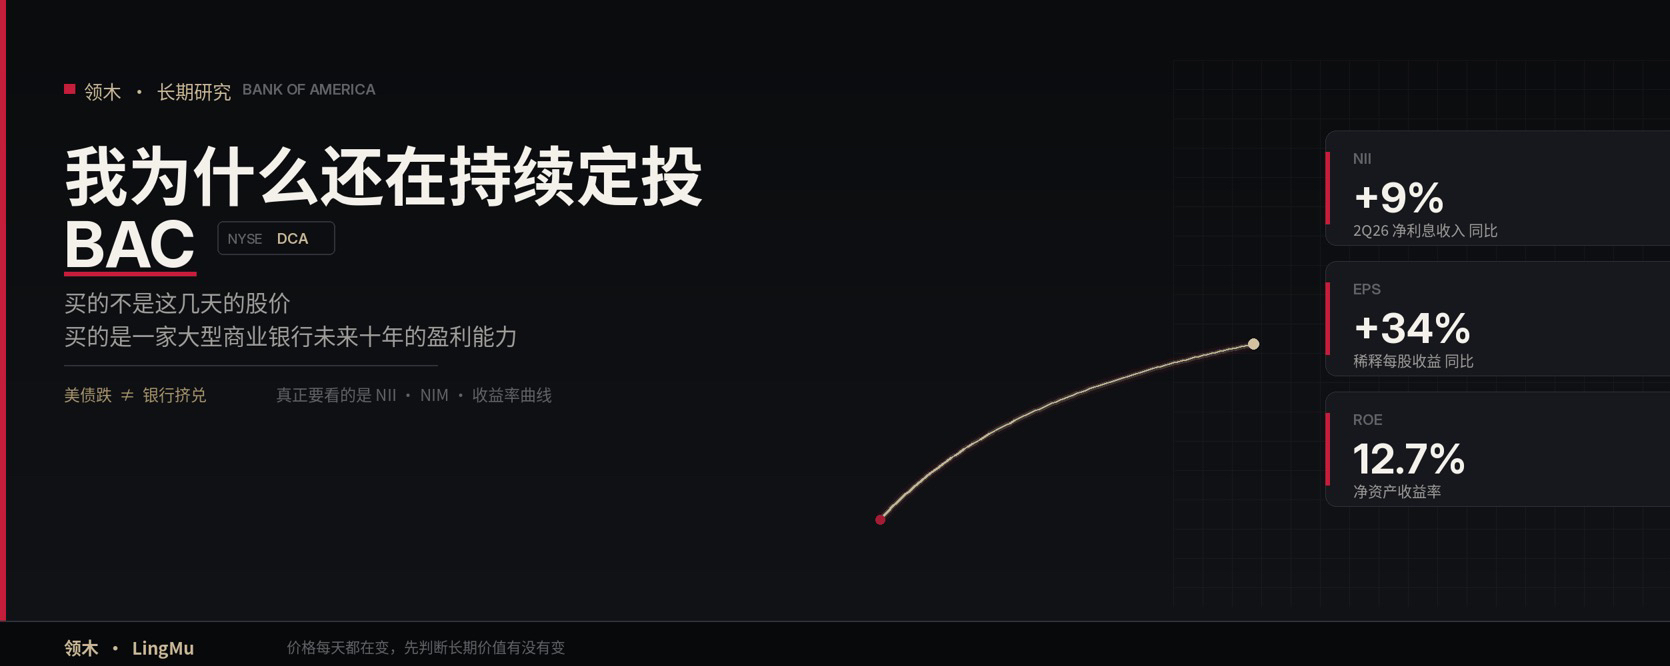
BAC 2026 年第二季度净利息收入约 160 亿美元,同比增长 9%,净利息收益率也有所改善。
这至少说明一个问题:
目前的高利率环境并没有把 BAC 的核心利息收入打崩。
⸻
BAC 的基本面也没有出现“银行危机”式的数据
2026 年第二季度,BAC 营收约 316 亿美元,同比增长 15%;
净利润约 91 亿美元,同比增长 27%;
EPS 为 1.21 美元,同比增长 34%;
ROE(净资产收益率)达到约 12.7%。
公司当季还进行了约 60 亿美元股票回购。
这些数字当然不能保证未来股价上涨。
但至少从目前公开的经营数据来看,我没有看到一家大型银行正在迅速失去盈利能力的迹象。
所以我不会因为股价跌了几个百分点,就突然改变自己的长期判断。
⸻
真正需要警惕的是收益率曲线
这一点我反而觉得比“美债暴跌”重要得多。
银行天然喜欢比较健康的收益率曲线。
如果短期资金成本较低,长期贷款和投资资产收益率较高,银行就更容易获得不错的利差。
反过来:
短端利率长期维持高位,长短端利差不断收窄
银行的利润空间就可能受到压制。
所以对于 BAC,我以后会持续观察:
2年期美债收益率
10年期美债收益率
2Y-10Y 利差
BAC 的存款成本
BAC 的 NIM
这几个东西放在一起看,比每天看 BAC 涨跌 2% 有意义得多。
⸻
我为什么没有因为回调停止定投?
因为我的投资逻辑从来不是:
“BAC 跌了,所以我要买。”
也不是:
“BAC 涨了,所以我要卖。”
我的逻辑是:
我认为大型美国银行拥有非常深的护城河,而 BAC 的长期盈利能力仍然值得研究。
它拥有巨大的存款基础、庞大的客户网络、信用卡业务、商业银行业务、财富管理体系,以及美国金融体系中的重要基础设施地位。
这种公司最重要的东西,其实非常朴素:
客户。
一个普通美国人开银行账户、领取工资、刷信用卡、申请房贷、申请商业贷款、购买投资产品,很多金融行为都会产生收入。
只要经济长期增长,金融活动持续存在,大型银行就有机会持续从中获得收益。
这也是我愿意用比较长的时间周期去看 BAC 的原因。
⸻
当然,我也不会把 BAC 当成“无脑资产”
长期投资不是给公司找理由。
BAC 依然有几个风险需要持续跟踪:
第一,信用风险。
经济如果明显衰退,企业和消费者违约率上升,银行需要增加信用损失拨备。
第二,存款成本。
如果储户越来越愿意把钱从低息存款转移到高收益产品,银行的资金成本会上升。
第三,收益率曲线。
如果长期处于不利的利率结构,净息差可能受到压缩。
第四,证券组合。
长期利率如果持续大幅上升,银行持有的大量固定收益资产会面临更大的估值压力。
第五,估值。
再好的银行,如果买得太贵,也可能需要很长时间消化估值。
所以我定投 BAC 的前提从来不是:
“这家公司没有风险。”
我的前提是:
“这些风险在当前价格和我的投资期限下,我愿意承担。”
⸻
我更喜欢定投的一个原因
银行这种公司特别容易受到宏观经济影响。
利率变化、通胀、就业、房地产、消费、衰退预期,每一个东西都能影响银行股。
如果每天跟着这些东西做交易,很容易把长期投资变成宏观预测。
我不认为自己能够准确预测下一次降息、下一次加息,或者下一季度美债收益率到底是多少。
所以我的方法很简单:
研究商业模式,判断长期价值,然后持续买。
价格便宜的时候多研究。
价格贵的时候少买。
出现市场恐慌的时候,也不因为情绪改变自己的基本判断。
⸻
最后
我现在依然在定投 BAC。
不是因为我认为它短期一定上涨。
也不是因为我认为美债、利率或者银行业没有风险。
恰恰是因为我把这些风险都放进投资框架以后,依然认为:
BAC 值得用十年以上的时间去观察。
市场每天都在给你一个新的价格。
真正困难的事情,是在价格不断变化的时候,判断一家公司的长期价值有没有发生变化。
股价跌了,先研究为什么跌。
估值变了,重新算。
基本面变了,调整判断。
如果只是价格变了,而公司的长期商业价值没有发生根本变化,我更愿意继续执行自己的定投计划。
这可能也是我现在越来越喜欢长期投资的原因:
不用预测明天,认真研究十年以后。