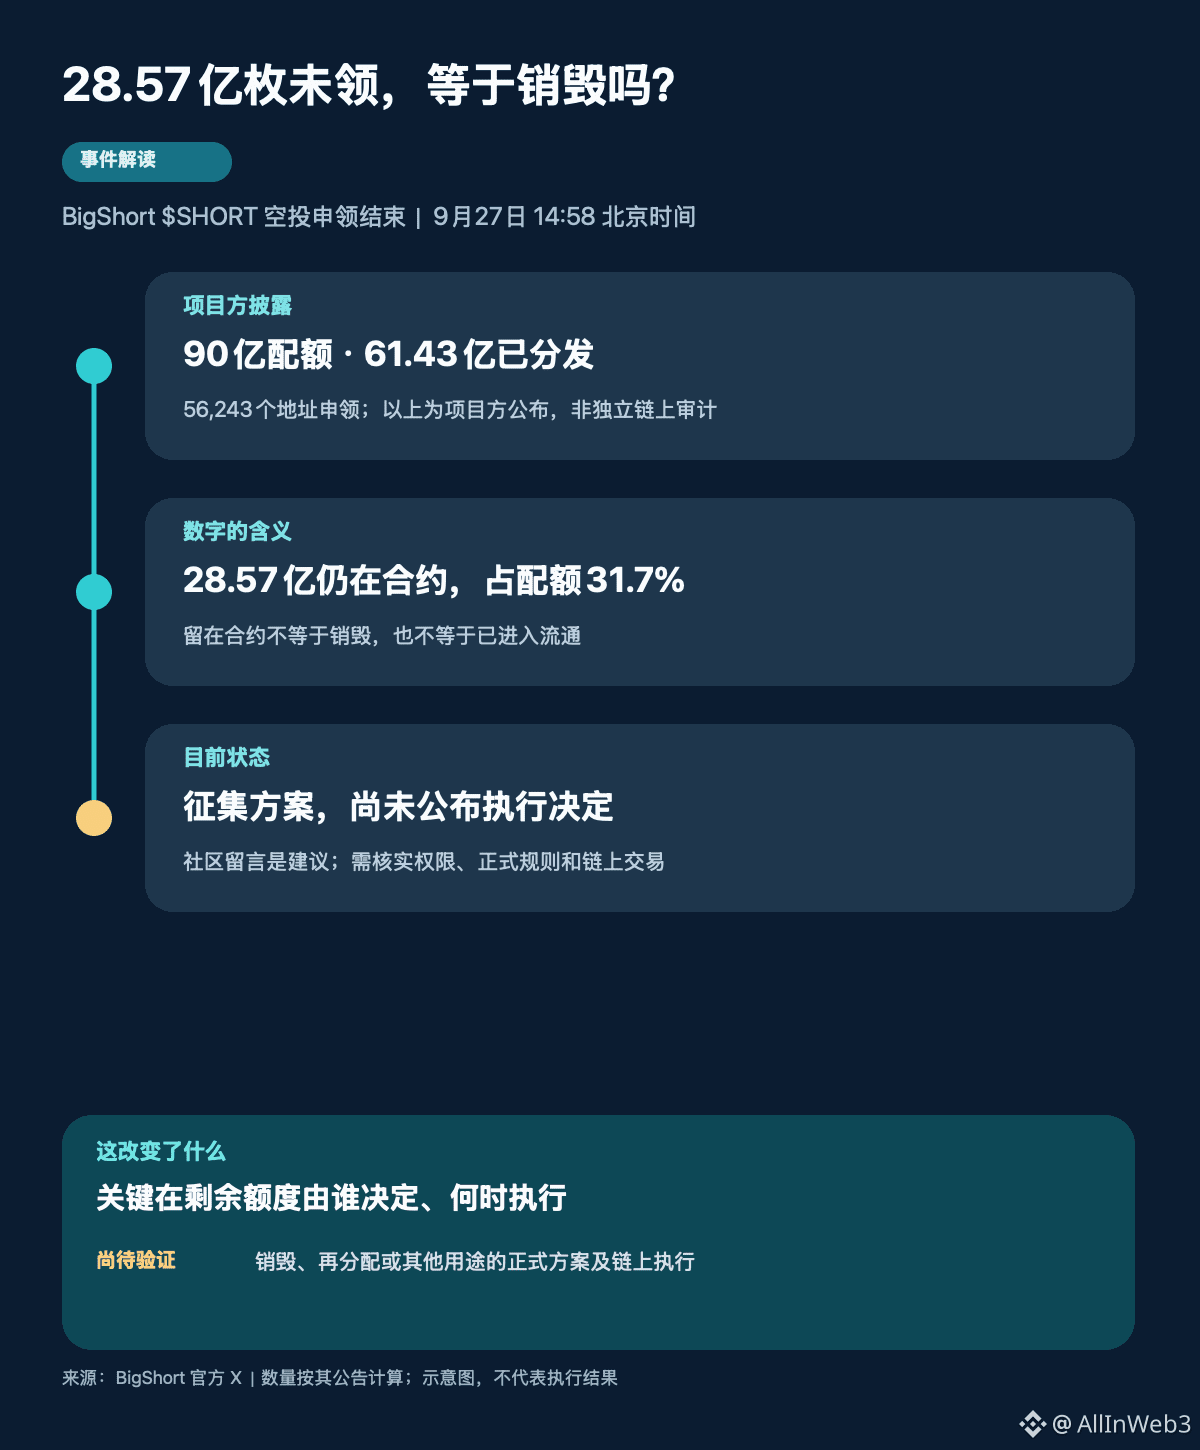
#BigShort #空投 #BNBChain $SHORT 的申领刚结束,讨论区已经有人要求把剩余代币烧掉。但最容易被忽略的事实是:代币还在合约里,和已经销毁是两种完全不同的状态。我更关注那28.57亿枚最终由谁决定去向,以及决定如何被执行。
北京时间9月27日14:58,BigShort官方账号披露:本轮空投安排了90亿枚,已有56,243个地址申领,累计分发61.43亿枚,余下28.57亿枚仍在合约。15:16中文快讯也转述了这组数字;项目原帖评论区已出现“销毁还是继续分配”的不同建议。按项目公布的数字计算,已分发约68.3%,剩余约31.7%。这里的分母是本轮空投配额,不是我推断的代币总供应量;地址数也不能直接等同于真实人数。
为什么这部分比“申领结束”本身更值得看?因为它把一个已结束的领取流程,变成了尚未结束的供应安排。若永久销毁,未来可动用的数量会变;若重新空投,持有人结构与进入市场的时间会变;若用于流动性或生态激励,释放条件和受益对象又不同。三种路径都可能被包装成“利好”,但对持有人并不是同一回事。仅看到代币暂留合约,不能提前把其中任何一种路径算进价格。
项目方目前只是邀请社区引用原帖提出方案。我看到的公开留言中,销毁建议较多,但留言不是正式投票,更不是链上已执行的决定。也尚未从这条公告独立核验合约余额、控制权限、后续规则和申领争议的全貌。因此我把61.43亿和28.57亿视为项目方披露的数字,不把它写成已审计结论。
我的判断是:这次新闻真正考验的不是“空投发了多少”,而是剩余近三分之一配额能否形成可核验、可预期的处置流程。最先要等的是明确方案、决定权限和时间表,其后才是对应链上交易;如果未来规则透明且执行与承诺一致,供应不确定性才会实质下降。若只反复征集意见、却不公布权限与执行记录,市场仍会给这部分余额计入不确定性。你更愿意看到一次性销毁,还是有锁定和用途约束的二次分配?关键理由是什么?