金融世界的天,昨天真的塌了!
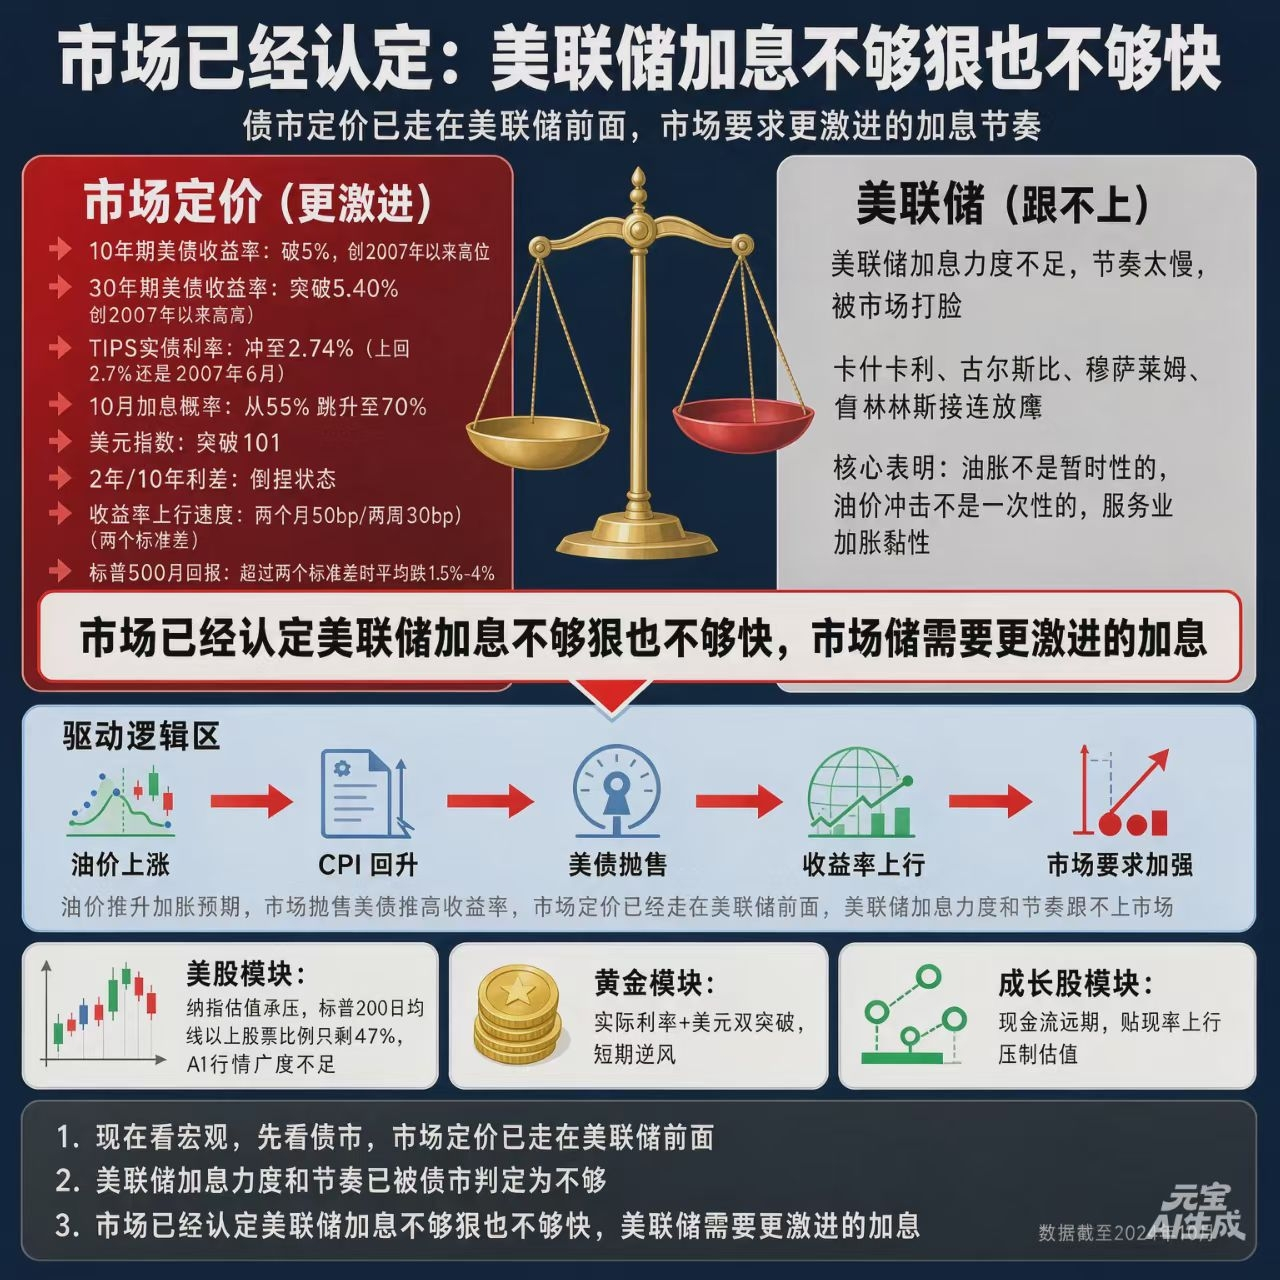
大部分期限的美债收益率,全部越过 5% 这条心理防线。
5% 不只是“贵了点”的意思——它是 VaR 冲击 + 机构风险模型止损线,一触即发,模型自动减仓,股、债、黄金、加密,一起杀估值。
更吓人的是速度。
10 年期收益率慢慢涨,交易员还能扛;但两个月 50bp、两周 30bp,这是两个标准差的飙法。市场会立刻重新算风险:我仓位是不是太大了?杠杆是不是太高了?要不要先跑?
所以昨天不是“PMI 好→砸长债”这么简单。
PMI 只是催化剂,不是根因。
真触发市场崩溃式定价的,是这一串同时发生:
- 10 年期美债破 5%
- TIPS 实际利率冲到 2.74%(上回站上 2.7% 还是 2007 年 6 月)
- 美元破 101
- 短端比长端更凶,2s10s 利差继续收窄,说明市场在定价“通胀没死、加息还得来”
- 10 月加息概率从 55% 跳到 70%
债市已经替美联储投完票了。
卡什卡利、古尔斯比、穆萨莱姆、柯林斯接连放鹰:
油价冲击“不是一次性”,通胀不止能源,服务业通胀的黏性才是真问题。
以前还能用“transitory”糊弄,现在这套词儿不好使了。
高盛把标普 500 月回报和 10 年期收益率拉出来比对过:
- 收益率温和上行 → 股市通常还能涨
- 收益率单月拉升超过两个标准差(就像现在) → 标普平均跌 1.5%–4%
- 纳指、AI、软件、长周期成长股最惨,因为现金流在很远以后,贴现率一抬,估值锚直接松。
现在标普站在 200 日均线之上的股票比例只剩 47%。
50% 是分水岭。AI 行情要是广度起不来,就是少数巨头扛指数,底下已经散了。
黄金也没躲过去。
实际利率突破 + 美元突破 + 能源涨价 + 服务业通胀 + 选举噪音,通胀预期被钉在高位。
至于 G2 谈判?那是赌大小,没人知道桌底下的牌。
所以别再只看美股盘面自我安慰了。
哪怕你一辈子不买美债,
现在每天第一件事,也该先看债市发生了什么。
债市在说一句话:
美联储落后了,市场不再等它。
接下来不是“加不加”的问题,
是“加晚了要补多少代价”的问题。
#纳斯达克 #黄金 #美元 #通胀 #美联储 #美债 #PMI #利率期货