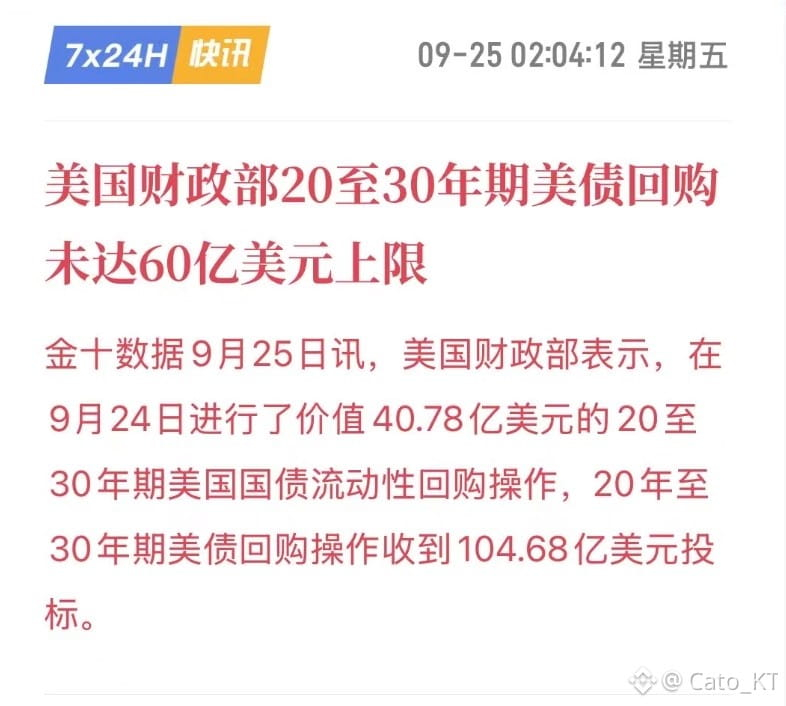
美国财政部本次回购额度仅为40.78亿,但是收到的是104.68亿的额度,这意味着并不是市场不愿意卖长债,而是目前的利率不满足债市卖方市场的需求
本次卖出额度是财政部回购额度的2.57倍,显然是供大于求,但是对利率要求更加严苛,这意味着长端利率依旧非常顽固,显然贝森特的回购计划进行的并不理想,并没有改变长债太多流动性,并且制造了新的收益率压力
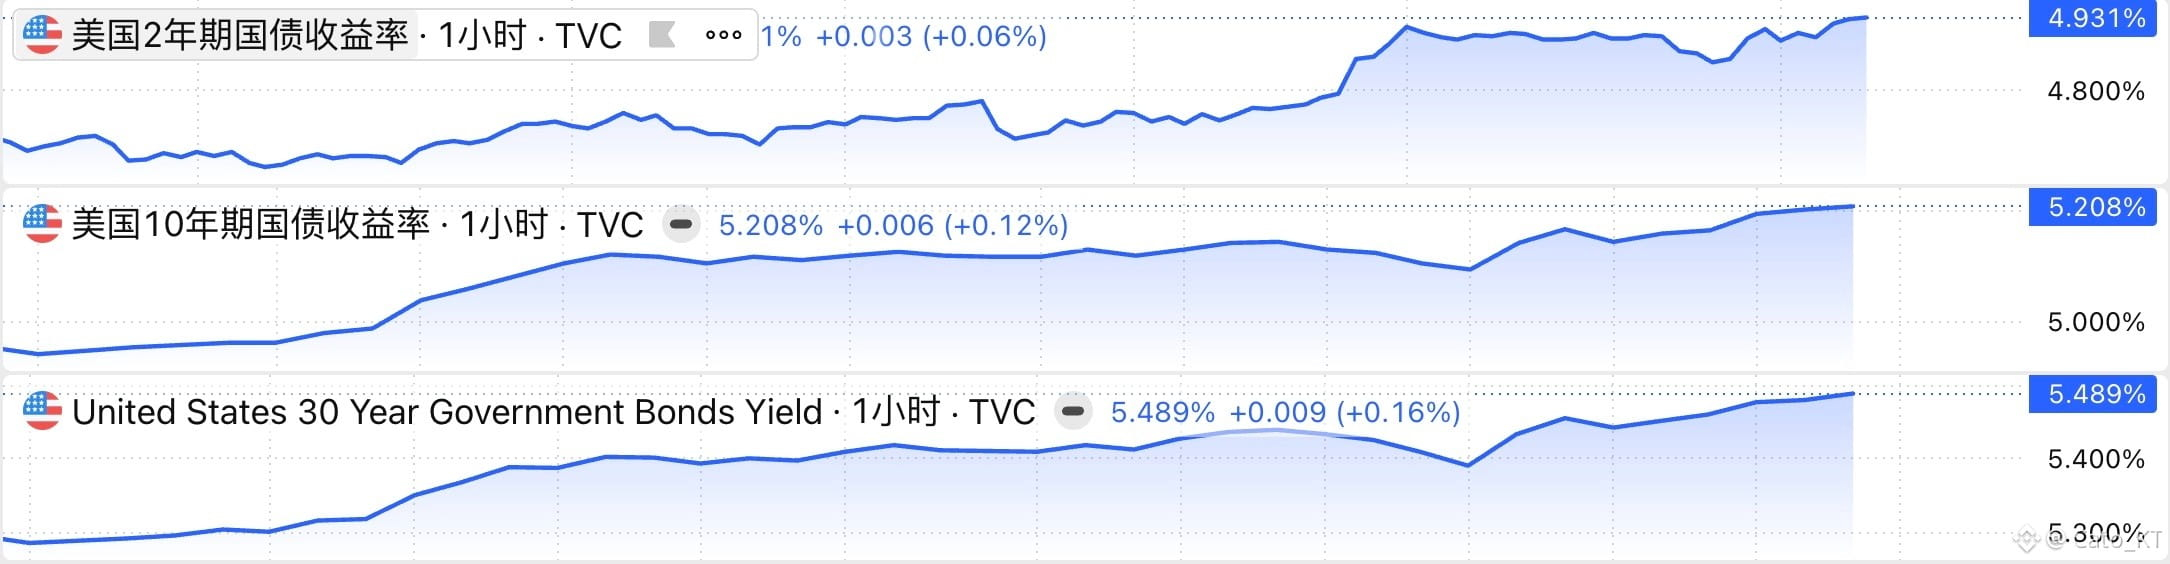
值得注意的是2年美债收益率飙升至4.931%,随着短端利率的加速飙升可能会成为缓解目前长债窘态的关键因素,当短端利率追平长端利率,那么市场对于长端利率的需求就会减弱,财政部的回购每次可以获得更高的额度,甚至满60亿甚至更多
但是这里也有一个潜在风险,如果短端利率飙升过快,甚至收益率区间倒挂,那么可能会形成卖长买短的情况,如果2年美债收益率与10年30年收益率同步上涨继续失控,那么就是美债的高风险阶段了!#美联储10月加息概率升至69.7%