

Publier
--
灼见Cryptosighted
·
--
币价在跌,钱却还在进:比特币市场正在发生一场“杠杆与现货”的换手
最近的加密市场出现了一个非常值得关注的现象:比特币价格从高位回落,杠杆多头遭到清算,但美国现货比特币ETF的资金却没有同步撤退。
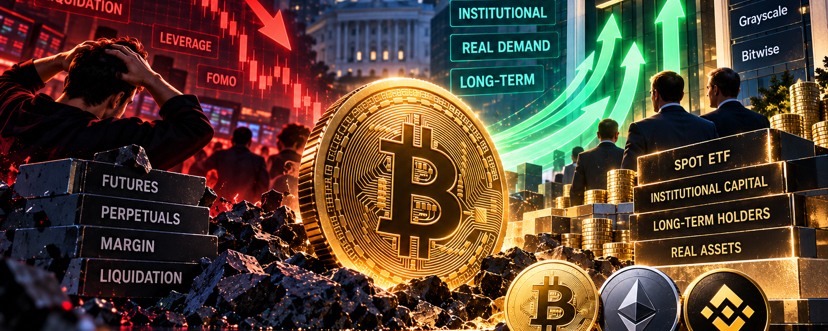
表面看,这是一个矛盾。如果市场真的转弱,为什么机构资金还在买?如果机构资金真的持续进入,为什么价格又会下跌?理解这个问题,可能比猜测比特币下一根K线是红还是绿更重要。因为现在市场正在发生的,很可能不是简单的“上涨”或“下跌”,而是一场发生在现货资金、ETF资金和衍生品杠杆之间的重新定价。
一、价格回调,但ETF资金仍在进入
截至9月23日,美国现货比特币ETF已经连续5个交易日实现净流入。9月17日净流入约1.595亿美元,18日约4.33亿美元;随后资金明显加速,21日约9.99亿美元,22日约7.147亿美元,23日仍然录得约3.47亿美元净流入。五个交易日累计净流入超过26亿美元。
尤其值得注意的是9月21日,美国现货比特币ETF单日吸金接近10亿美元,是近一段时间非常突出的资金流入。BlackRock的IBIT、Fidelity的FBTC以及ARK 21Shares的ARKB都是重要资金来源。
但是与此同时,比特币在快速上涨之后又出现明显回撤。于是,一个非常重要的市场背离出现了:价格在调整,但ETF资金仍然在进入。
这说明至少有一部分资金,并没有因为短期价格回落而选择离场。所以真正的问题变成了:到底是谁在卖?又是谁在买?
二、理解这一轮行情,必须把“现货”和“杠杆”分开
很多投资者看到比特币下跌,第一反应就是“有人在大量卖BTC”。这句话并没有错,但并不完整。
现代加密市场实际上存在两个高度关联、但运行机制并不完全相同的市场:一个是现货市场,另一个是衍生品市场。ETF资金、长期持币者以及部分机构配置资金主要影响现货需求;而永续合约、期货和期权则构成了另一个庞大的杠杆体系。
Glassnode近期的市场研究观察到,在比特币突破此前交易区间的过程中,现货买盘重新增强,但与此同时,期货未平仓量已经进入历史统计中的较高区域,资金费率也开始上升,期权市场的未平仓规模同样维持高位。
换句话说:真实资金在买,投机资金也在追。
这两种资金同时进入的时候,价格上涨往往非常快。但问题在于,杠杆资金天然不稳定。只要价格突然下跌,一部分高杠杆多头触及强制平仓线,交易所就会自动平掉仓位。卖出进一步压低价格,又可能触发下一批仓位的清算。
于是就形成了一个典型循环:价格下跌→多头爆仓→被迫卖出→价格继续下跌→更多多头爆仓。
这就是市场经常提到的Liquidation Cascade,也就是连锁清算。
因此,有时候你看到的一根大阴线,并不意味着所有长期资金突然改变了观点。它也可能意味着:市场正在把此前积累的过高杠杆清出去。
三、为什么ETF资金值得重点关注?
美国现货比特币ETF最大的意义,不只是给传统投资者增加了一个购买比特币的渠道。它更重要的作用,是让市场拥有了一个相对透明的传统金融资金观察窗口。
K33 Research研究主管Vetle Lunde曾对ETF资金与BTC价格之间的关系进行过统计研究。K33的研究发现,在其统计样本中,比特币阶段性表现与ETP资金流之间存在较明显的相关关系。
这里必须强调一点:相关性并不等于因果关系。ETF流入不能被简单理解成“BTC马上就要上涨”。
但是它至少告诉我们,ETF资金已经成为今天比特币市场不能忽视的边际定价力量。因此,当价格下跌而ETF继续吸金的时候,这种背离本身就非常值得研究。
四、关键不是“有没有钱进来”,而是“什么钱进来”
StoneX高级技术策略师Michael Boutros在分析近期比特币行情时提出过一个很有价值的观察:推动比特币上涨的买盘,可以来自ETF资金、企业财库配置,也可以来自空头回补,而这几种资金的持续性完全不同。
这个区别非常重要。
Short Squeeze,也就是空头挤压,可以在很短时间内制造非常猛烈的上涨。当大量空头被迫平仓时,他们需要买入BTC完成平仓,这本身就会进一步推动价格上涨。
但是这种买盘存在天然终点:空头平完以后,这部分被迫买入就结束了。
ETF资金的逻辑则不同。如果养老金、财富管理机构、基金或者长期资产配置者不断通过ETF增加比特币敞口,这种需求理论上可以持续更长时间。
所以,同样是10亿美元的买盘,背后的性质可能完全不同。来自空头爆仓的10亿美元买盘,与来自长期资产配置的10亿美元买盘,对未来市场结构产生的影响并不一样。
五、价格下跌、ETF流入,就一定意味着看涨吗?
答案当然不是。
ETF净流入不能被机械地理解成“明天一定上涨”。目前关于美国现货比特币ETF的学术研究已经发现,ETF正在参与比特币的价格发现过程,也有研究认为ETF资金流可以为比特币阶段性市场表现提供额外的解释变量。
但另一方面,ETF本身也存在做市、套利和对冲交易。因此,ETF流入并不等于所有进入ETF的资金都是长期单边看多资金。
ETF份额交易与底层BTC实际交易之间也可能存在一定时间差。所以即使ETF需求非常强,也不意味着价格必须立即按照相同比例上涨。
因此,ETF资金应该被视为一个非常重要的市场指标,而不是简单粗暴的“买入信号”。
六、真正重要的是:杠杆退出以后,现货有没有留下
这可能才是当前行情最核心的问题。
假设市场中同时存在长期现货资金和高杠杆投机资金。行情快速上涨以后,越来越多交易者追涨并增加杠杆。这个时候市场表面看起来非常强,但实际上也可能变得越来越脆弱。
一旦调整开始,高杠杆仓位首先被清算。
如果清算发生以后,ETF继续流入、现货买盘继续承接、资金费率逐渐恢复正常、未平仓合约下降,而价格最终能够稳定,那么市场实际上完成了一次典型的Deleveraging,也就是“去杠杆”。
简单来说就是:把不稳定的钱赶出去,把相对稳定的钱留下来。
这种调整未必是坏事。
真正危险的情况,是ETF资金开始持续流出,同时杠杆仓位又不断爆掉。这样现货需求下降与强制平仓就可能互相强化,形成负反馈循环。
因此,现在真正值得观察的并不是“BTC今天跌了几个点”,而是ETF资金是否会在价格回调期间继续流入。这是帮助我们区分“正常洗杠杆”和“趋势发生变化”的关键变量之一。
七、华尔街正在改变比特币的市场结构
Bloomberg ETF分析师Eric Balchunas此前多次关注一个重要现象:即使比特币经历明显回撤,美国BTC ETF投资者整体依然表现出相当强的持有韧性。
他的同事、Bloomberg ETF分析师James Seyffart也长期跟踪美国现货BTC ETF的资金流、成本结构以及投资者行为。
这些现象背后实际上指向了一个更大的变化:比特币正在从过去主要由加密原生交易者主导的市场,逐渐变成传统金融资金、ETF资金、企业资产负债表、长期持币者以及高杠杆衍生品交易者共同参与的市场。
这也是为什么今天分析比特币,仅仅看K线已经越来越不够。
八、接下来真正值得关注的三个指标
如果要判断这次调整究竟是“行情结束”,还是一次“杠杆清洗”,我认为有三个指标比单纯猜价格更重要。
第一是ETF资金流,而且重点不是看某一天,而是看连续性。单日巨额流入可能来自事件驱动,但连续数周的资金流入,更有可能反映资产配置趋势。
第二是衍生品杠杆,重点观察Open Interest、Funding Rate以及Liquidation。如果价格回调的同时未平仓合约明显下降、资金费率恢复正常,而现货需求依然存在,这通常意味着市场正在降低杠杆风险。
第三是回调之后的现货承接。这可能是最重要的一项。如果没有高杠杆推动以后,市场依然有人愿意持续购买BTC,那么行情的基础就更加健康。反过来,如果ETF资金开始持续转为流出,同时现货成交量下降、杠杆重新堆积,那么风险反而可能继续增加。
结语:真正的问题不是“跌没跌”,而是谁在卖、谁在买
市场最容易制造错觉的地方就在这里:上涨的时候,所有资金看起来都一样;下跌的时候,才更容易看清谁是真正的买家。
短线杠杆可以推动价格,空头挤压可以制造暴涨,FOMO可以迅速放大成交量,但决定一轮行情最终能够走多远的,仍然是真实且持续的需求。
所以面对现在的市场,我认为真正值得问的已经不是“BTC明天涨还是跌”,而是:当杠杆资金被清洗以后,真正的现货资金还在不在?
目前的数据呈现出了一个非常有意思的现象:价格正在经历调整,但ETF资金暂时没有同步撤退。
这并不能证明下一轮上涨一定会发生,但它至少说明:当前这轮调整,还不能简单等同于“机构资金正在离场”。
未来几天,如果ETF继续保持净流入,而衍生品杠杆逐渐降温,那么“价格回调、资金流入”这个背离将越来越值得关注。
反过来,如果ETF资金也开始持续转负,那么市场逻辑就需要重新评估。
所以真正值得盯住的,从来不只是某一根K线。
而是K线背后——钱,到底在往哪里走。
#BTC #ETH #BNB
表面看,这是一个矛盾。如果市场真的转弱,为什么机构资金还在买?如果机构资金真的持续进入,为什么价格又会下跌?理解这个问题,可能比猜测比特币下一根K线是红还是绿更重要。因为现在市场正在发生的,很可能不是简单的“上涨”或“下跌”,而是一场发生在现货资金、ETF资金和衍生品杠杆之间的重新定价。
一、价格回调,但ETF资金仍在进入
截至9月23日,美国现货比特币ETF已经连续5个交易日实现净流入。9月17日净流入约1.595亿美元,18日约4.33亿美元;随后资金明显加速,21日约9.99亿美元,22日约7.147亿美元,23日仍然录得约3.47亿美元净流入。五个交易日累计净流入超过26亿美元。
尤其值得注意的是9月21日,美国现货比特币ETF单日吸金接近10亿美元,是近一段时间非常突出的资金流入。BlackRock的IBIT、Fidelity的FBTC以及ARK 21Shares的ARKB都是重要资金来源。
但是与此同时,比特币在快速上涨之后又出现明显回撤。于是,一个非常重要的市场背离出现了:价格在调整,但ETF资金仍然在进入。
这说明至少有一部分资金,并没有因为短期价格回落而选择离场。所以真正的问题变成了:到底是谁在卖?又是谁在买?
二、理解这一轮行情,必须把“现货”和“杠杆”分开
很多投资者看到比特币下跌,第一反应就是“有人在大量卖BTC”。这句话并没有错,但并不完整。
现代加密市场实际上存在两个高度关联、但运行机制并不完全相同的市场:一个是现货市场,另一个是衍生品市场。ETF资金、长期持币者以及部分机构配置资金主要影响现货需求;而永续合约、期货和期权则构成了另一个庞大的杠杆体系。
Glassnode近期的市场研究观察到,在比特币突破此前交易区间的过程中,现货买盘重新增强,但与此同时,期货未平仓量已经进入历史统计中的较高区域,资金费率也开始上升,期权市场的未平仓规模同样维持高位。
换句话说:真实资金在买,投机资金也在追。
这两种资金同时进入的时候,价格上涨往往非常快。但问题在于,杠杆资金天然不稳定。只要价格突然下跌,一部分高杠杆多头触及强制平仓线,交易所就会自动平掉仓位。卖出进一步压低价格,又可能触发下一批仓位的清算。
于是就形成了一个典型循环:价格下跌→多头爆仓→被迫卖出→价格继续下跌→更多多头爆仓。
这就是市场经常提到的Liquidation Cascade,也就是连锁清算。
因此,有时候你看到的一根大阴线,并不意味着所有长期资金突然改变了观点。它也可能意味着:市场正在把此前积累的过高杠杆清出去。
三、为什么ETF资金值得重点关注?
美国现货比特币ETF最大的意义,不只是给传统投资者增加了一个购买比特币的渠道。它更重要的作用,是让市场拥有了一个相对透明的传统金融资金观察窗口。
K33 Research研究主管Vetle Lunde曾对ETF资金与BTC价格之间的关系进行过统计研究。K33的研究发现,在其统计样本中,比特币阶段性表现与ETP资金流之间存在较明显的相关关系。
这里必须强调一点:相关性并不等于因果关系。ETF流入不能被简单理解成“BTC马上就要上涨”。
但是它至少告诉我们,ETF资金已经成为今天比特币市场不能忽视的边际定价力量。因此,当价格下跌而ETF继续吸金的时候,这种背离本身就非常值得研究。
四、关键不是“有没有钱进来”,而是“什么钱进来”
StoneX高级技术策略师Michael Boutros在分析近期比特币行情时提出过一个很有价值的观察:推动比特币上涨的买盘,可以来自ETF资金、企业财库配置,也可以来自空头回补,而这几种资金的持续性完全不同。
这个区别非常重要。
Short Squeeze,也就是空头挤压,可以在很短时间内制造非常猛烈的上涨。当大量空头被迫平仓时,他们需要买入BTC完成平仓,这本身就会进一步推动价格上涨。
但是这种买盘存在天然终点:空头平完以后,这部分被迫买入就结束了。
ETF资金的逻辑则不同。如果养老金、财富管理机构、基金或者长期资产配置者不断通过ETF增加比特币敞口,这种需求理论上可以持续更长时间。
所以,同样是10亿美元的买盘,背后的性质可能完全不同。来自空头爆仓的10亿美元买盘,与来自长期资产配置的10亿美元买盘,对未来市场结构产生的影响并不一样。
五、价格下跌、ETF流入,就一定意味着看涨吗?
答案当然不是。
ETF净流入不能被机械地理解成“明天一定上涨”。目前关于美国现货比特币ETF的学术研究已经发现,ETF正在参与比特币的价格发现过程,也有研究认为ETF资金流可以为比特币阶段性市场表现提供额外的解释变量。
但另一方面,ETF本身也存在做市、套利和对冲交易。因此,ETF流入并不等于所有进入ETF的资金都是长期单边看多资金。
ETF份额交易与底层BTC实际交易之间也可能存在一定时间差。所以即使ETF需求非常强,也不意味着价格必须立即按照相同比例上涨。
因此,ETF资金应该被视为一个非常重要的市场指标,而不是简单粗暴的“买入信号”。
六、真正重要的是:杠杆退出以后,现货有没有留下
这可能才是当前行情最核心的问题。
假设市场中同时存在长期现货资金和高杠杆投机资金。行情快速上涨以后,越来越多交易者追涨并增加杠杆。这个时候市场表面看起来非常强,但实际上也可能变得越来越脆弱。
一旦调整开始,高杠杆仓位首先被清算。
如果清算发生以后,ETF继续流入、现货买盘继续承接、资金费率逐渐恢复正常、未平仓合约下降,而价格最终能够稳定,那么市场实际上完成了一次典型的Deleveraging,也就是“去杠杆”。
简单来说就是:把不稳定的钱赶出去,把相对稳定的钱留下来。
这种调整未必是坏事。
真正危险的情况,是ETF资金开始持续流出,同时杠杆仓位又不断爆掉。这样现货需求下降与强制平仓就可能互相强化,形成负反馈循环。
因此,现在真正值得观察的并不是“BTC今天跌了几个点”,而是ETF资金是否会在价格回调期间继续流入。这是帮助我们区分“正常洗杠杆”和“趋势发生变化”的关键变量之一。
七、华尔街正在改变比特币的市场结构
Bloomberg ETF分析师Eric Balchunas此前多次关注一个重要现象:即使比特币经历明显回撤,美国BTC ETF投资者整体依然表现出相当强的持有韧性。
他的同事、Bloomberg ETF分析师James Seyffart也长期跟踪美国现货BTC ETF的资金流、成本结构以及投资者行为。
这些现象背后实际上指向了一个更大的变化:比特币正在从过去主要由加密原生交易者主导的市场,逐渐变成传统金融资金、ETF资金、企业资产负债表、长期持币者以及高杠杆衍生品交易者共同参与的市场。
这也是为什么今天分析比特币,仅仅看K线已经越来越不够。
八、接下来真正值得关注的三个指标
如果要判断这次调整究竟是“行情结束”,还是一次“杠杆清洗”,我认为有三个指标比单纯猜价格更重要。
第一是ETF资金流,而且重点不是看某一天,而是看连续性。单日巨额流入可能来自事件驱动,但连续数周的资金流入,更有可能反映资产配置趋势。
第二是衍生品杠杆,重点观察Open Interest、Funding Rate以及Liquidation。如果价格回调的同时未平仓合约明显下降、资金费率恢复正常,而现货需求依然存在,这通常意味着市场正在降低杠杆风险。
第三是回调之后的现货承接。这可能是最重要的一项。如果没有高杠杆推动以后,市场依然有人愿意持续购买BTC,那么行情的基础就更加健康。反过来,如果ETF资金开始持续转为流出,同时现货成交量下降、杠杆重新堆积,那么风险反而可能继续增加。
结语:真正的问题不是“跌没跌”,而是谁在卖、谁在买
市场最容易制造错觉的地方就在这里:上涨的时候,所有资金看起来都一样;下跌的时候,才更容易看清谁是真正的买家。
短线杠杆可以推动价格,空头挤压可以制造暴涨,FOMO可以迅速放大成交量,但决定一轮行情最终能够走多远的,仍然是真实且持续的需求。
所以面对现在的市场,我认为真正值得问的已经不是“BTC明天涨还是跌”,而是:当杠杆资金被清洗以后,真正的现货资金还在不在?
目前的数据呈现出了一个非常有意思的现象:价格正在经历调整,但ETF资金暂时没有同步撤退。
这并不能证明下一轮上涨一定会发生,但它至少说明:当前这轮调整,还不能简单等同于“机构资金正在离场”。
未来几天,如果ETF继续保持净流入,而衍生品杠杆逐渐降温,那么“价格回调、资金流入”这个背离将越来越值得关注。
反过来,如果ETF资金也开始持续转负,那么市场逻辑就需要重新评估。
所以真正值得盯住的,从来不只是某一根K线。
而是K线背后——钱,到底在往哪里走。
#BTC #ETH #BNB
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.