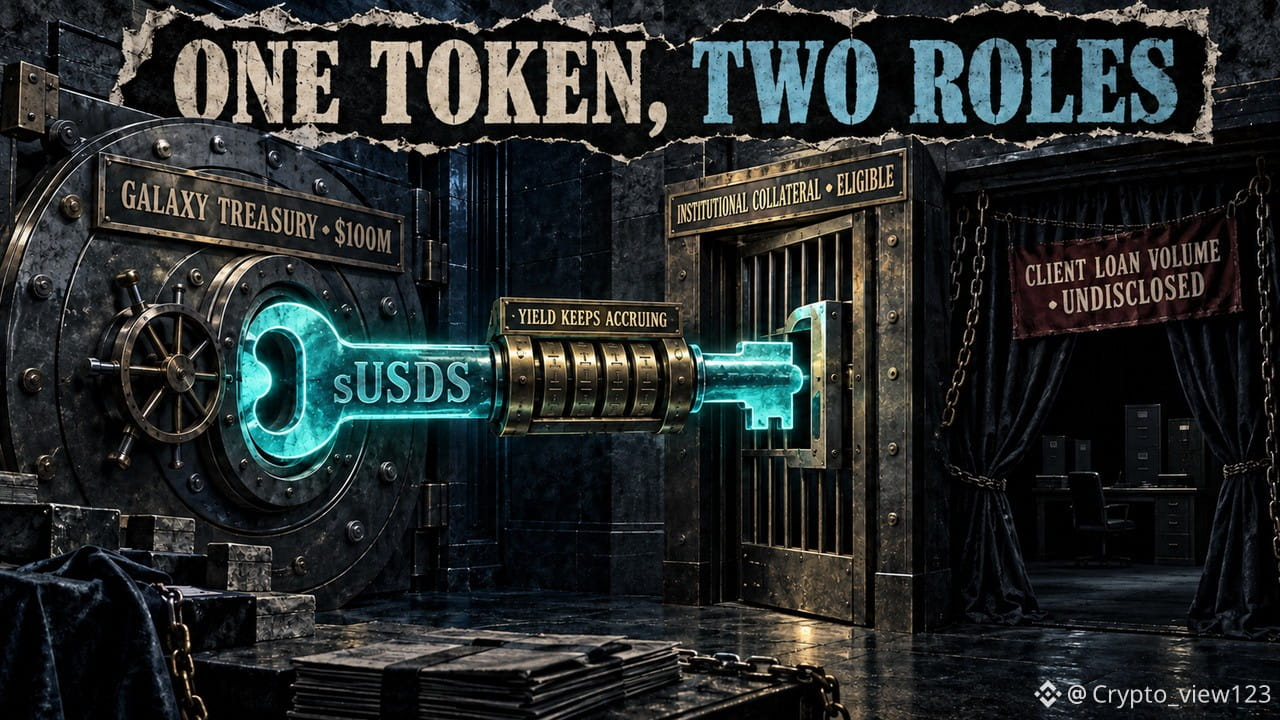
一家机构把一亿美元的储蓄凭证放进自己的资产负债表,并允许客户拿它抵押借款。
9月23日的公告显示,一笔一亿美元规模的链上储蓄代币被计入该机构的公司金库,同时获批成为机构客户的抵押品。公告只给出批准范围,没有披露以该代币作担保的客户贷款规模,也没有公布首笔完成的借贷。
设计上的卖点是双重收益,借款人把代币抵押出去之后,仍可按储蓄利率继续累积收益,抵押与生息因此在同一笔仓位里共存。对借款人来说,这相当于在不放弃收益的前提下获得流动性。
但可验证的部分有限。储蓄利率由协议治理决定,来源是协议盈余,会随资金状况调整;抵押品的最终投放量也没有披露,这让合作的实际效果难以评估。治理参数一旦调整,实际收益与借款成本都会变化。
对行业来说,这类安排的进展要看链上数据,而不是公告措辞。判断标准很简单,有没有真实发生的贷款,以及抵押规模是否随时间上升。对机构而言,可验证比可宣传更重要。
公告写的是批准,数据才写效果。
#去中心化金融 #机构资金
9月23日的公告显示,一笔一亿美元规模的链上储蓄代币被计入该机构的公司金库,同时获批成为机构客户的抵押品。公告只给出批准范围,没有披露以该代币作担保的客户贷款规模,也没有公布首笔完成的借贷。
设计上的卖点是双重收益,借款人把代币抵押出去之后,仍可按储蓄利率继续累积收益,抵押与生息因此在同一笔仓位里共存。对借款人来说,这相当于在不放弃收益的前提下获得流动性。
但可验证的部分有限。储蓄利率由协议治理决定,来源是协议盈余,会随资金状况调整;抵押品的最终投放量也没有披露,这让合作的实际效果难以评估。治理参数一旦调整,实际收益与借款成本都会变化。
对行业来说,这类安排的进展要看链上数据,而不是公告措辞。判断标准很简单,有没有真实发生的贷款,以及抵押规模是否随时间上升。对机构而言,可验证比可宣传更重要。
公告写的是批准,数据才写效果。
#去中心化金融 #机构资金