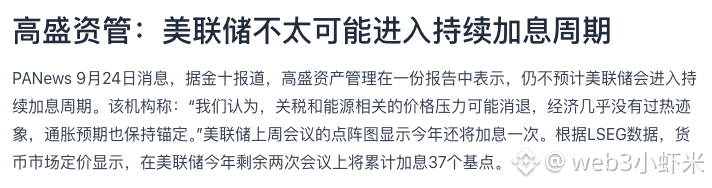
高盛资产管理在一份报告中给出了与市场定价不同的判断:仍不预计美联储会进入持续加息周期。理由有三点——关税和能源相关的价格压力可能消退,经济几乎没有过热迹象,通胀预期也保持锚定。
但市场的短期定价更紧。据LSEG数据,货币市场认为美联储今年剩余两次会议将累计加息37个基点;上周会议的点阵图也显示今年还将加息一次。也就是说,高盛资管看的是加息周期的“长度”,市场定价的是接下来两次会议的“幅度”,两者并不完全矛盾。
对加密市场来说,传导链在利率预期而非单次会议。若加息被定价为一次性、而非持续周期,实际利率上行的空间有限,美元与美债收益率的压力会相对可控,风险偏好受到的挤压也就没那么强;反过来,如果后续通胀数据让市场把“再加一次”改写成“还要加几次”,流动性预期收紧,高贝塔资产通常先承压。
目前还不能判断谁对谁错。高盛资管自己也用的是“可能消退”“几乎没有”这类留有余地的措辞,属于机构观点而非既成事实。
下一步看两个变量:一是关税与能源价格的实际走向,这决定高盛资管的通胀回落假设能否成立;二是剩余两次会议前的通胀与就业数据,看市场定价的37个基点会被上调还是下修。
#美联储 #通胀
但市场的短期定价更紧。据LSEG数据,货币市场认为美联储今年剩余两次会议将累计加息37个基点;上周会议的点阵图也显示今年还将加息一次。也就是说,高盛资管看的是加息周期的“长度”,市场定价的是接下来两次会议的“幅度”,两者并不完全矛盾。
对加密市场来说,传导链在利率预期而非单次会议。若加息被定价为一次性、而非持续周期,实际利率上行的空间有限,美元与美债收益率的压力会相对可控,风险偏好受到的挤压也就没那么强;反过来,如果后续通胀数据让市场把“再加一次”改写成“还要加几次”,流动性预期收紧,高贝塔资产通常先承压。
目前还不能判断谁对谁错。高盛资管自己也用的是“可能消退”“几乎没有”这类留有余地的措辞,属于机构观点而非既成事实。
下一步看两个变量:一是关税与能源价格的实际走向,这决定高盛资管的通胀回落假设能否成立;二是剩余两次会议前的通胀与就业数据,看市场定价的37个基点会被上调还是下修。
#美联储 #通胀