
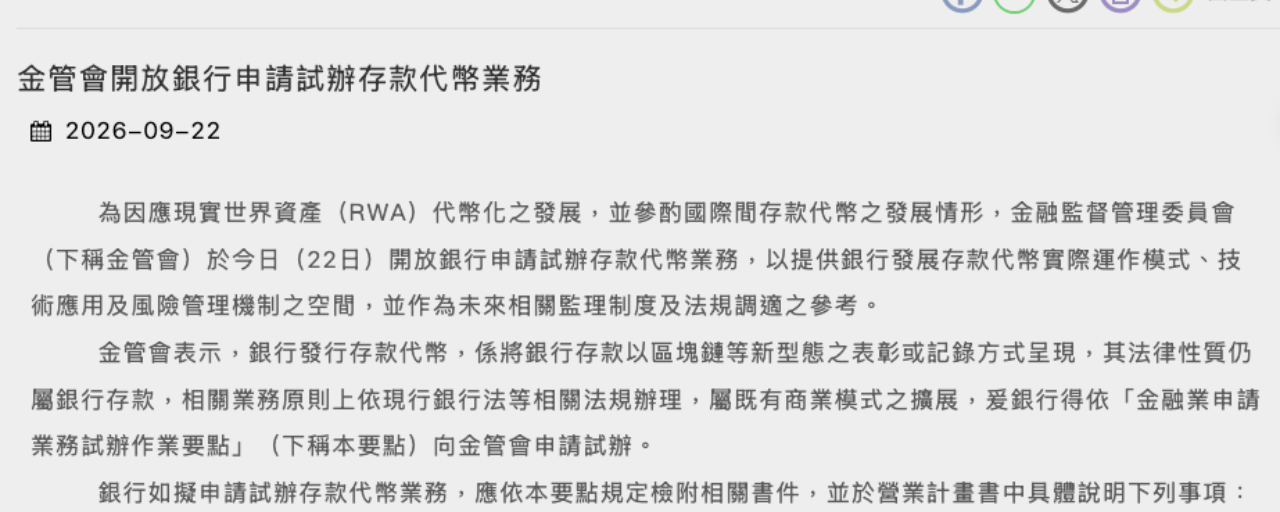
Le 22 septembre, la Commission de surveillance financière a annoncé que toutes les banques étaient désormais autorisées à demander à expérimenter les « jetons de dépôt », c’est-à-dire à enregistrer et transférer les dépôts bancaires au moyen de la blockchain. Le communiqué précise également que « leur nature juridique demeure celle de dépôts bancaires ». Il n’est donc pas nécessaire d’attendre une nouvelle loi : les banques peuvent déposer une demande dans le cadre de la loi bancaire en vigueur.
En réalité, l’ouverture de cette possibilité fait suite à la prise de position de la banque Taishin, qui a été la première à se manifester. Lors d’une conférence de presse, Tong Cheng-chang, directeur du Bureau bancaire de la Commission de surveillance financière, a révélé que Taishin avait d’abord présenté son projet par l’intermédiaire de la « clinique de supervision » de la Commission. Toutefois, au 22 septembre, ni Taishin ni aucune autre banque n’avait encore déposé de demande officielle.
Tong Cheng-chang suppose que si les banques viennent spontanément se renseigner, c’est qu’elles ont déjà constaté que leurs clients souhaitent placer des fonds sur une blockchain.
Mais même si le dispositif est lancé par la suite, au début, il ne concernera probablement que les règlements « au sein d’une même banque », entre clients de cette banque, et principalement les transactions entre entreprises.
L’exemple cité par Tong Cheng-chang est celui du commerce d’import-export : après la signature d’un contrat entre les entreprises, les flux financiers étaient auparavant gérés par l’intermédiaire de lettres de crédit et de remises documentaires auprès des banques. En théorie, à l’avenir, des contrats intelligents pourraient permettre de conclure le contrat et d’effectuer le paiement directement sur la blockchain, réduisant ainsi une partie des tâches manuelles.
Il a également précisé qu’avant l’ouverture, la Commission de surveillance financière avait déjà échangé avec la Banque centrale. À ce stade, la devise principalement envisagée est le nouveau dollar taïwanais ; les devises étrangères, comme le dollar américain, doivent encore faire l’objet de discussions avec la Banque centrale. Ainsi, à court terme, vous ne verrez aucun changement en vous connectant à votre banque en ligne.
Par ailleurs, Tong Cheng-chang a souligné à plusieurs reprises que le jeton de dépôt représente « toujours un dépôt ». Autrement dit, même lorsque le dépôt est converti en jeton, les garanties dont il bénéficiait restent toutes en place :
L’assurance des dépôts continue de s’appliquer comme d’habitude
Les banques doivent toujours constituer des réserves obligatoires
Les banques doivent toujours verser des intérêts
Quant aux stablecoins, voici comment il les décrit : ce sont des actifs virtuels dont le prix est maintenu par leur lien avec des actifs de valeur. « Leurs usages et les réglementations qui s’y appliquent sont complètement différents. »
En comparant les deux, les différences peuvent se résumer ainsi :
Qui émet : le jeton de dépôt est émis par une banque, le stablecoin par une entreprise privée
Statut juridique : le jeton de dépôt est un dépôt bancaire, le stablecoin est un actif virtuel
Réglementation applicable : le jeton de dépôt est régi par la législation bancaire en vigueur, tandis que le stablecoin relève des règles applicables aux actifs virtuels
Nombreux sont ceux qui investissent dans les cryptomonnaies et qui ont pris l’habitude de considérer le Tether (surnommé « U ») comme des « dollars détenus sur une plateforme d’échange », oubliant qu’il s’agit simplement d’un « actif virtuel » dont le prix est indexé sur le dollar américain.
La clarté de cette distinction détermine aussi directement si les banques peuvent passer à l’action immédiatement.
Comme le jeton de dépôt reste juridiquement un dépôt, les banques peuvent dès à présent demander à participer à un projet pilote dans le cadre de la législation bancaire en vigueur. En revanche, concernant les actifs virtuels, le même jour, le président de la Commission de surveillance financière, Peng Jin-long, a annoncé que des auditions publiques sur les 9 textes réglementaires connexes se tiendraient à partir d’octobre, avec pour objectif leur publication au premier trimestre de l’année prochaine…
Selon mes observations, l’aspect le plus intéressant de cette ouverture n’est peut-être pas que les banques disposent d’un nouveau canal fondé sur la blockchain, mais que la Commission de surveillance financière ait clairement tracé la frontière entre la « monnaie ayant cours légal » et les « stablecoins ».
Pensez-vous encore que les USDT détenus sur une plateforme d’échange sont comparables aux dépôts en dollars dans une banque ?
N’hésitez pas à me faire part de vos réflexions !
⚠️ Le contenu ci-dessus est fourni à titre indicatif uniquement et ne constitue en aucun cas un conseil en investissement.