

币圈小贝贝
152 Publications

币圈小贝贝
Signaler
Bloquer l’utilisateur
11 Suivis
1.7K+ Abonnés
898 J’aime
Publications
Tous
Direct
·
--
今天这条新闻其实有点奇怪..
[🔄 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
比特币在加密市场里的占比跌破 60% 了,现在大概 58.5%.. 很多人看到这个数字的第一反应是「山寨季要来了」,因为过去两轮里,这个指标一直是山寨行情的发令枪..
但真正值得看的,可能不是它跌破了哪条线,而是同一个时间点,另外两个指标在打架..
一个指标说「管道铺好了」.. 它统计的是链上条件,也就是这个市场的基础设施有没有准备好承接山寨资金,九月二十二号打到 81.25,接近满分..
另一个指标说「钱没来」.. 它看的是山寨相对比特币的真实表现,读数在 45 到 53 之间,离确认全面山寨季的 75 还差得很远..
一个在讲可能性,一个在讲已经发生的事.. 两件事同时成立,说明的其实是另一个意思:不是山寨要涨了,是钱还没决定要不要过来..
这就开始不一样了..
因为占比下降这件事本身,并不等于有资金流进了山寨.. 它只说明比特币在总市值里的份额变小了,而这个变小有两种完全相反的来源,山寨真的涨了,或者比特币自己在跌.. 这一轮,两样都占一点..
更有意思的是,过去那个一直管用的剧本,这次可能真的不一样了..
2017 和 2021 那两轮,比特币占比从 60% 到 70% 一路掉进 40% 到 50%,对应的是钱像洪水一样灌进山寨.. 而这一轮,占比掉到 58.5% 的同时,山寨的总市值只从深坑里爬回来 33%.. 从历史高点看,大部分币离当年的位置还差得远..
33% 是从很低的基数上弹起来的,这叫修复,不叫狂欢..
但问题来了.. 为什么那个以前管用的指标,这次可能读不准..
因为钱进入这个市场的方式变了.. 比特币的 ETF 成了机构配置的主干道,钱被直接从正门引到比特币,以及它旁边的少数几个资产上.. 而那批买 ETF 的机构,跟会跑去小币种交易所买山寨的,本来就不是同一批人..
同一根「占比下降」的线,换了条河道,读法就不一样了.. 过去它意味着水漫出来了,现在它可能只是水位在动..
所以真正值得盯的,是 60% 那条线.. 比特币几次冲上去都没站住,说明那个位置有人在卖.. 如果占比继续往 50 中段漂,讨论才算变成事实..
留两个反转..
第一,占比是不是真的在往下走,要看山寨的绝对市值跟不跟着涨.. 如果占比掉、山寨市值也跟着掉,那就不是轮动,是比特币自己在退潮..
第二,也是更要紧的,如果 ETF 这条通道继续扩容,哪一天连机构对山寨的需求也被正门接走了,那长尾能等到的水,会比过去每一轮都少..
一条老指标突然读不通了,通常不是市场变了,是水换了一条河..
今天这条新闻其实有点奇怪..
🔄 进群聊市场
比特币在加密市场里的占比跌破 60% 了,现在大概 58.5%.. 很多人看到这个数字的第一反应是「山寨季要来了」,因为过去两轮里,这个指标一直是山寨行情的发令枪..
但真正值得看的,可能不是它跌破了哪条线,而是同一个时间点,另外两个指标在打架..
一个指标说「管道铺好了」.. 它统计的是链上条件,也就是这个市场的基础设施有没有准备好承接山寨资金,九月二十二号打到 81.25,接近满分..
另一个指标说「钱没来」.. 它看的是山寨相对比特币的真实表现,读数在 45 到 53 之间,离确认全面山寨季的 75 还差得很远..
一个在讲可能性,一个在讲已经发生的事.. 两件事同时成立,说明的其实是另一个意思:不是山寨要涨了,是钱还没决定要不要过来..
这就开始不一样了..
因为占比下降这件事本身,并不等于有资金流进了山寨.. 它只说明比特币在总市值里的份额变小了,而这个变小有两种完全相反的来源,山寨真的涨了,或者比特币自己在跌.. 这一轮,两样都占一点..
更有意思的是,过去那个一直管用的剧本,这次可能真的不一样了..
2017 和 2021 那两轮,比特币占比从 60% 到 70% 一路掉进 40% 到 50%,对应的是钱像洪水一样灌进山寨.. 而这一轮,占比掉到 58.5% 的同时,山寨的总市值只从深坑里爬回来 33%.. 从历史高点看,大部分币离当年的位置还差得远..
33% 是从很低的基数上弹起来的,这叫修复,不叫狂欢..
但问题来了.. 为什么那个以前管用的指标,这次可能读不准..
因为钱进入这个市场的方式变了.. 比特币的 ETF 成了机构配置的主干道,钱被直接从正门引到比特币,以及它旁边的少数几个资产上.. 而那批买 ETF 的机构,跟会跑去小币种交易所买山寨的,本来就不是同一批人..
同一根「占比下降」的线,换了条河道,读法就不一样了.. 过去它意味着水漫出来了,现在它可能只是水位在动..
所以真正值得盯的,是 60% 那条线.. 比特币几次冲上去都没站住,说明那个位置有人在卖.. 如果占比继续往 50 中段漂,讨论才算变成事实..
留两个反转..
第一,占比是不是真的在往下走,要看山寨的绝对市值跟不跟着涨.. 如果占比掉、山寨市值也跟着掉,那就不是轮动,是比特币自己在退潮..
第二,也是更要紧的,如果 ETF 这条通道继续扩容,哪一天连机构对山寨的需求也被正门接走了,那长尾能等到的水,会比过去每一轮都少..
一条老指标突然读不通了,通常不是市场变了,是水换了一条河..
🔄 进群聊市场
比特币在加密市场里的占比跌破 60% 了,现在大概 58.5%.. 很多人看到这个数字的第一反应是「山寨季要来了」,因为过去两轮里,这个指标一直是山寨行情的发令枪..
但真正值得看的,可能不是它跌破了哪条线,而是同一个时间点,另外两个指标在打架..
一个指标说「管道铺好了」.. 它统计的是链上条件,也就是这个市场的基础设施有没有准备好承接山寨资金,九月二十二号打到 81.25,接近满分..
另一个指标说「钱没来」.. 它看的是山寨相对比特币的真实表现,读数在 45 到 53 之间,离确认全面山寨季的 75 还差得很远..
一个在讲可能性,一个在讲已经发生的事.. 两件事同时成立,说明的其实是另一个意思:不是山寨要涨了,是钱还没决定要不要过来..
这就开始不一样了..
因为占比下降这件事本身,并不等于有资金流进了山寨.. 它只说明比特币在总市值里的份额变小了,而这个变小有两种完全相反的来源,山寨真的涨了,或者比特币自己在跌.. 这一轮,两样都占一点..
更有意思的是,过去那个一直管用的剧本,这次可能真的不一样了..
2017 和 2021 那两轮,比特币占比从 60% 到 70% 一路掉进 40% 到 50%,对应的是钱像洪水一样灌进山寨.. 而这一轮,占比掉到 58.5% 的同时,山寨的总市值只从深坑里爬回来 33%.. 从历史高点看,大部分币离当年的位置还差得远..
33% 是从很低的基数上弹起来的,这叫修复,不叫狂欢..
但问题来了.. 为什么那个以前管用的指标,这次可能读不准..
因为钱进入这个市场的方式变了.. 比特币的 ETF 成了机构配置的主干道,钱被直接从正门引到比特币,以及它旁边的少数几个资产上.. 而那批买 ETF 的机构,跟会跑去小币种交易所买山寨的,本来就不是同一批人..
同一根「占比下降」的线,换了条河道,读法就不一样了.. 过去它意味着水漫出来了,现在它可能只是水位在动..
所以真正值得盯的,是 60% 那条线.. 比特币几次冲上去都没站住,说明那个位置有人在卖.. 如果占比继续往 50 中段漂,讨论才算变成事实..
留两个反转..
第一,占比是不是真的在往下走,要看山寨的绝对市值跟不跟着涨.. 如果占比掉、山寨市值也跟着掉,那就不是轮动,是比特币自己在退潮..
第二,也是更要紧的,如果 ETF 这条通道继续扩容,哪一天连机构对山寨的需求也被正门接走了,那长尾能等到的水,会比过去每一轮都少..
一条老指标突然读不通了,通常不是市场变了,是水换了一条河..
507
·
--
今天有个升级被推迟了十天,理由却不是代码没写完..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
一条链上的新功能什么时候能上线,居然不是发它的公司说了算.. 是「投票没投够」..
XRP 账本上有个叫 Batch 的升级,原定九月二十九号激活,现在被推到最早十月九号.. 很多人看到「延期」两个字,第一反应大概是「又拖了」,然后划走..
但真正值得看的,是它到底为什么会延期..
XRPL 这条链的规则写得很死:一个升级要被激活,必须拿到超过八成可信验证者的支持,而且要连续顶住两周.. 中间只要掉下去一下,之前攒的时间全部清零,从零重算..
这次就是这样.. Batch 从九月十五号开始倒计时,中途支持率短暂跌破门槛,一直到九月二十五号才恢复到三十五个可信验证者里的三十个.. 倒计时重来,最早十月九号下午才能激活..
另一项升级也一样.. 那项功能是让一家公司授权另一个账户去执行指定动作,而不用把掌控资金的签名密钥交出去.. 它九月二十三号掉了支持,九月二十四号才补回来,激活时间从十月五号挪到十月八号..
这就开始不一样了.. 一条已经被机构资金盯上的链,新功能什么时候能用,不是发它的公司说了算,是三十几个验证者投票说了算..
更有意思的是,这次被拖住的两项功能,恰好都是给机构用的那种..
Batch 的核心是能把最多八笔交易打包一起提交,其中「全有或全无」那个选项,可以让买方付钱、和收到代币化资产,在同一笔操作里一起完成.. 说白了,这是「交割」的语言,不是散户的语言..
权限委派那项更直接.. 发币方可以把付款和合规拆成两个运营账户去做,该对账的账户看不到钱,拿钱的账户看不到权限.. 这是给要过审计的人准备的东西..
所以延期延的不是散户想要的,恰恰是机构入场要用的那两块拼图.. 而按 RippleX 工程负责人的说法,已经有项目是照着 Batch 在提前搭的,激活了才能更接近生产环境..
但问题来了.. 这已经是 Batch 第二次出问题了.. 上一版在激活前被发现一个严重的签名校验漏洞,被开发方自己撤回;修正版八月底才跟着新软件发出来.. 现在又因为支持率掉线,重新计时..
一个系统反复被自己的门槛卡住.. 这到底是谨慎,还是摩擦..
所以真正值得盯的,其实不是十月九号那天会不会准时激活..
而是这两项功能如果前后脚落地,链上会不会第一次出现「交割级」的结算量.. 一旦出现,那批在场外等着用的人,才算真的有了能上手的东西..
反过来也一样.. 如果这次又延,就说明这条链的治理摩擦,正在被机构的耐心测试.. 耐心是有限的,而测试是每天都在做的..
留个反转.. 一条链能不能承载大钱,看的从来不是它跑多快,而是它敢不敢让一群互不相识的人,来决定它什么时候才可以变..
今天有个升级被推迟了十天,理由却不是代码没写完..
📢 最新消息群里说
一条链上的新功能什么时候能上线,居然不是发它的公司说了算.. 是「投票没投够」..
XRP 账本上有个叫 Batch 的升级,原定九月二十九号激活,现在被推到最早十月九号.. 很多人看到「延期」两个字,第一反应大概是「又拖了」,然后划走..
但真正值得看的,是它到底为什么会延期..
XRPL 这条链的规则写得很死:一个升级要被激活,必须拿到超过八成可信验证者的支持,而且要连续顶住两周.. 中间只要掉下去一下,之前攒的时间全部清零,从零重算..
这次就是这样.. Batch 从九月十五号开始倒计时,中途支持率短暂跌破门槛,一直到九月二十五号才恢复到三十五个可信验证者里的三十个.. 倒计时重来,最早十月九号下午才能激活..
另一项升级也一样.. 那项功能是让一家公司授权另一个账户去执行指定动作,而不用把掌控资金的签名密钥交出去.. 它九月二十三号掉了支持,九月二十四号才补回来,激活时间从十月五号挪到十月八号..
这就开始不一样了.. 一条已经被机构资金盯上的链,新功能什么时候能用,不是发它的公司说了算,是三十几个验证者投票说了算..
更有意思的是,这次被拖住的两项功能,恰好都是给机构用的那种..
Batch 的核心是能把最多八笔交易打包一起提交,其中「全有或全无」那个选项,可以让买方付钱、和收到代币化资产,在同一笔操作里一起完成.. 说白了,这是「交割」的语言,不是散户的语言..
权限委派那项更直接.. 发币方可以把付款和合规拆成两个运营账户去做,该对账的账户看不到钱,拿钱的账户看不到权限.. 这是给要过审计的人准备的东西..
所以延期延的不是散户想要的,恰恰是机构入场要用的那两块拼图.. 而按 RippleX 工程负责人的说法,已经有项目是照着 Batch 在提前搭的,激活了才能更接近生产环境..
但问题来了.. 这已经是 Batch 第二次出问题了.. 上一版在激活前被发现一个严重的签名校验漏洞,被开发方自己撤回;修正版八月底才跟着新软件发出来.. 现在又因为支持率掉线,重新计时..
一个系统反复被自己的门槛卡住.. 这到底是谨慎,还是摩擦..
所以真正值得盯的,其实不是十月九号那天会不会准时激活..
而是这两项功能如果前后脚落地,链上会不会第一次出现「交割级」的结算量.. 一旦出现,那批在场外等着用的人,才算真的有了能上手的东西..
反过来也一样.. 如果这次又延,就说明这条链的治理摩擦,正在被机构的耐心测试.. 耐心是有限的,而测试是每天都在做的..
留个反转.. 一条链能不能承载大钱,看的从来不是它跑多快,而是它敢不敢让一群互不相识的人,来决定它什么时候才可以变..
📢 最新消息群里说
一条链上的新功能什么时候能上线,居然不是发它的公司说了算.. 是「投票没投够」..
XRP 账本上有个叫 Batch 的升级,原定九月二十九号激活,现在被推到最早十月九号.. 很多人看到「延期」两个字,第一反应大概是「又拖了」,然后划走..
但真正值得看的,是它到底为什么会延期..
XRPL 这条链的规则写得很死:一个升级要被激活,必须拿到超过八成可信验证者的支持,而且要连续顶住两周.. 中间只要掉下去一下,之前攒的时间全部清零,从零重算..
这次就是这样.. Batch 从九月十五号开始倒计时,中途支持率短暂跌破门槛,一直到九月二十五号才恢复到三十五个可信验证者里的三十个.. 倒计时重来,最早十月九号下午才能激活..
另一项升级也一样.. 那项功能是让一家公司授权另一个账户去执行指定动作,而不用把掌控资金的签名密钥交出去.. 它九月二十三号掉了支持,九月二十四号才补回来,激活时间从十月五号挪到十月八号..
这就开始不一样了.. 一条已经被机构资金盯上的链,新功能什么时候能用,不是发它的公司说了算,是三十几个验证者投票说了算..
更有意思的是,这次被拖住的两项功能,恰好都是给机构用的那种..
Batch 的核心是能把最多八笔交易打包一起提交,其中「全有或全无」那个选项,可以让买方付钱、和收到代币化资产,在同一笔操作里一起完成.. 说白了,这是「交割」的语言,不是散户的语言..
权限委派那项更直接.. 发币方可以把付款和合规拆成两个运营账户去做,该对账的账户看不到钱,拿钱的账户看不到权限.. 这是给要过审计的人准备的东西..
所以延期延的不是散户想要的,恰恰是机构入场要用的那两块拼图.. 而按 RippleX 工程负责人的说法,已经有项目是照着 Batch 在提前搭的,激活了才能更接近生产环境..
但问题来了.. 这已经是 Batch 第二次出问题了.. 上一版在激活前被发现一个严重的签名校验漏洞,被开发方自己撤回;修正版八月底才跟着新软件发出来.. 现在又因为支持率掉线,重新计时..
一个系统反复被自己的门槛卡住.. 这到底是谨慎,还是摩擦..
所以真正值得盯的,其实不是十月九号那天会不会准时激活..
而是这两项功能如果前后脚落地,链上会不会第一次出现「交割级」的结算量.. 一旦出现,那批在场外等着用的人,才算真的有了能上手的东西..
反过来也一样.. 如果这次又延,就说明这条链的治理摩擦,正在被机构的耐心测试.. 耐心是有限的,而测试是每天都在做的..
留个反转.. 一条链能不能承载大钱,看的从来不是它跑多快,而是它敢不敢让一群互不相识的人,来决定它什么时候才可以变..
17
·
--
今天这条新闻其实有点奇怪..
[💬 想听真话的进群](https://app.binance.com/uni-qr/6d5gRrvm)
一份刚发出来的论文说,比特币很快就能用上 Zcash 那种「屏蔽转账」的隐私功能.. 很多人看到这个标题,第一反应是隐私叙事又要热了,毕竟另一条隐私链最近刚站上一千六百美元..
但真正值得看的,可能不是比特币会不会变隐私,而是这份论文压根没打算让比特币改任何东西..
它叫 Shielded Bitcoin,作者把 Zcash 那套加密转账的设计借了过来,比特币那一层只负责保存数据,至于这笔隐私支付到底成不成立、有没有人多印钱,交给另一套谁都能跑的软件去查..
这里有句话我读了两遍才反应过来.. 比特币上的那笔交易可以确认成功,而装在它里面的那笔隐私支付,可能压根没通过检查..
这就是「不改规则」的代价.. 比特币只签收了信封,信封里写了什么,它不管..
更有意思的是,为什么偏偏是现在有人做这件事..
因为隐私这条线上的钱是真回来了.. 屏蔽池里躺着差不多四百九十万枚 ZEC,比七月底多了百分之十四,占已发行量接近三成,按现价算大概七十八亿美元.. 上一周全网隐私交易约六万三千笔,是二零二二年以来最忙的一周,整条网络的转账量超过两百三十亿美元,二零二一年以来最高..
这批钱不是来赌一天涨跌的,是来「不被看见」的.. 而且需求本身也在变,从早年的藏钱,变成发工资、企业付款、财库管理和捐款.. 这些场景要的不是完全匿名,是能给会计和审计看、但别给全世界看.. 论文里也留了查看密钥,可以只交给审计,不给花钱的权限..
这就开始不一样了.. 隐私从一种「对抗」慢慢变成一种「记账需求」..
但问题来了.. 这份五十六页的规格写得很细,唯独没写清楚真正的 BTC 怎么进去、怎么出来..
作者把存取机制留给了另一篇论文,还明说「用户掌握自己资产」这句话只覆盖系统内部的转账,不包含充值和提现.. 有位开发者看完直接说,这是一本合成账本,进不来也出不去,等于你手上拿的是合成品..
除此之外还有几个现实问题.. 可信设置、手续费不匿名(发布那笔比特币交易的钱包地址是露出来的)、单笔约七百虚拟字节,按同样费率算成本差不多是普通交易的四倍..
所以真正值得盯的,其实不是这篇论文,而是第二篇什么时候来..
在那之前,这条线上所有的热闹,都是关于一张还没法兑现的凭证.. 如果「真 BTC 进出」那篇落地了,隐私才算真的长在比特币身上;如果一直不来,它就只是一本挂在比特币旁边、自己跟自己玩的账..
留个反转.. 一个系统能不能被信任,往往不看它藏住了什么,而看它敢不敢让你把东西拿出去..
今天这条新闻其实有点奇怪..
💬 想听真话的进群
一份刚发出来的论文说,比特币很快就能用上 Zcash 那种「屏蔽转账」的隐私功能.. 很多人看到这个标题,第一反应是隐私叙事又要热了,毕竟另一条隐私链最近刚站上一千六百美元..
但真正值得看的,可能不是比特币会不会变隐私,而是这份论文压根没打算让比特币改任何东西..
它叫 Shielded Bitcoin,作者把 Zcash 那套加密转账的设计借了过来,比特币那一层只负责保存数据,至于这笔隐私支付到底成不成立、有没有人多印钱,交给另一套谁都能跑的软件去查..
这里有句话我读了两遍才反应过来.. 比特币上的那笔交易可以确认成功,而装在它里面的那笔隐私支付,可能压根没通过检查..
这就是「不改规则」的代价.. 比特币只签收了信封,信封里写了什么,它不管..
更有意思的是,为什么偏偏是现在有人做这件事..
因为隐私这条线上的钱是真回来了.. 屏蔽池里躺着差不多四百九十万枚 ZEC,比七月底多了百分之十四,占已发行量接近三成,按现价算大概七十八亿美元.. 上一周全网隐私交易约六万三千笔,是二零二二年以来最忙的一周,整条网络的转账量超过两百三十亿美元,二零二一年以来最高..
这批钱不是来赌一天涨跌的,是来「不被看见」的.. 而且需求本身也在变,从早年的藏钱,变成发工资、企业付款、财库管理和捐款.. 这些场景要的不是完全匿名,是能给会计和审计看、但别给全世界看.. 论文里也留了查看密钥,可以只交给审计,不给花钱的权限..
这就开始不一样了.. 隐私从一种「对抗」慢慢变成一种「记账需求」..
但问题来了.. 这份五十六页的规格写得很细,唯独没写清楚真正的 BTC 怎么进去、怎么出来..
作者把存取机制留给了另一篇论文,还明说「用户掌握自己资产」这句话只覆盖系统内部的转账,不包含充值和提现.. 有位开发者看完直接说,这是一本合成账本,进不来也出不去,等于你手上拿的是合成品..
除此之外还有几个现实问题.. 可信设置、手续费不匿名(发布那笔比特币交易的钱包地址是露出来的)、单笔约七百虚拟字节,按同样费率算成本差不多是普通交易的四倍..
所以真正值得盯的,其实不是这篇论文,而是第二篇什么时候来..
在那之前,这条线上所有的热闹,都是关于一张还没法兑现的凭证.. 如果「真 BTC 进出」那篇落地了,隐私才算真的长在比特币身上;如果一直不来,它就只是一本挂在比特币旁边、自己跟自己玩的账..
留个反转.. 一个系统能不能被信任,往往不看它藏住了什么,而看它敢不敢让你把东西拿出去..
💬 想听真话的进群
一份刚发出来的论文说,比特币很快就能用上 Zcash 那种「屏蔽转账」的隐私功能.. 很多人看到这个标题,第一反应是隐私叙事又要热了,毕竟另一条隐私链最近刚站上一千六百美元..
但真正值得看的,可能不是比特币会不会变隐私,而是这份论文压根没打算让比特币改任何东西..
它叫 Shielded Bitcoin,作者把 Zcash 那套加密转账的设计借了过来,比特币那一层只负责保存数据,至于这笔隐私支付到底成不成立、有没有人多印钱,交给另一套谁都能跑的软件去查..
这里有句话我读了两遍才反应过来.. 比特币上的那笔交易可以确认成功,而装在它里面的那笔隐私支付,可能压根没通过检查..
这就是「不改规则」的代价.. 比特币只签收了信封,信封里写了什么,它不管..
更有意思的是,为什么偏偏是现在有人做这件事..
因为隐私这条线上的钱是真回来了.. 屏蔽池里躺着差不多四百九十万枚 ZEC,比七月底多了百分之十四,占已发行量接近三成,按现价算大概七十八亿美元.. 上一周全网隐私交易约六万三千笔,是二零二二年以来最忙的一周,整条网络的转账量超过两百三十亿美元,二零二一年以来最高..
这批钱不是来赌一天涨跌的,是来「不被看见」的.. 而且需求本身也在变,从早年的藏钱,变成发工资、企业付款、财库管理和捐款.. 这些场景要的不是完全匿名,是能给会计和审计看、但别给全世界看.. 论文里也留了查看密钥,可以只交给审计,不给花钱的权限..
这就开始不一样了.. 隐私从一种「对抗」慢慢变成一种「记账需求」..
但问题来了.. 这份五十六页的规格写得很细,唯独没写清楚真正的 BTC 怎么进去、怎么出来..
作者把存取机制留给了另一篇论文,还明说「用户掌握自己资产」这句话只覆盖系统内部的转账,不包含充值和提现.. 有位开发者看完直接说,这是一本合成账本,进不来也出不去,等于你手上拿的是合成品..
除此之外还有几个现实问题.. 可信设置、手续费不匿名(发布那笔比特币交易的钱包地址是露出来的)、单笔约七百虚拟字节,按同样费率算成本差不多是普通交易的四倍..
所以真正值得盯的,其实不是这篇论文,而是第二篇什么时候来..
在那之前,这条线上所有的热闹,都是关于一张还没法兑现的凭证.. 如果「真 BTC 进出」那篇落地了,隐私才算真的长在比特币身上;如果一直不来,它就只是一本挂在比特币旁边、自己跟自己玩的账..
留个反转.. 一个系统能不能被信任,往往不看它藏住了什么,而看它敢不敢让你把东西拿出去..
433
·
--
今天这条新闻其实有点奇怪..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
一家在美股上市的数字资产公司,往自己的公司账上放了 1 亿美元.. 大多数人扫到这种标题,第一反应是「又一家公司开始囤币了」,因为过去一年这种剧本我们看过太多遍..
但这次它买的不是币..
它放进去的是一份「带息的稳定币」,一个会自动累积利息的储蓄型资产.. 同时它还把这东西放进自家机构业务的合格担保品名单,允许客户拿它借美元,而且借款期间利息照拿..
这就有点意思了.. 同一笔钱,一边收着利息,一边还能拿去当担保借出更多钱,钱自己没动,干活的方式多了两种.. 这家机构手上有一千六百多个交易对手,平均贷款余额十几亿美元,这笔改动不是象征性的..
真正值得看的,其实不是这 1 亿美元有多大,而是钱的形态变了..
过去一家上市公司的账上现金只有两个选择:躺着不动,零收益;或者拿去买币,接受波动.. 现在出现了第三种,一笔不动的美元,靠协议里的储蓄机制自己长利息.. 这不叫投资,这叫现金管理,说白了就是财库管理..
更有意思的是它挑的时点.. 这个储蓄型资产的规模到二季度末已经超过 55 亿美元,一年涨了接近一倍半,而发行它的协议已经连着五个季度盈利,二季度光收入就一亿多美元,扣完还剩三千多万美元的盈余..
也就是说,这个利率不是全靠补贴撑着的,底下有真实的收入垫着.. 这一点很关键,因为凡是给收益的东西,最后都得回答一个问题:这笔钱是谁在付..
这就开始不一样了.. 过去我们聊稳定币,聊的是它能不能稳住锚、能不能拿来付钱、谁的钱包又被冻了;现在聊的变成了它能给企业现金开多少利息..
美元还是那个美元,但它的角色从「支付的轨道」慢慢挪成了「企业现金的停靠站」.. 而企业账上的现金,是市场上最少追涨跌、最看利率和可信度的一批钱.. 谁能让这批钱停下来,谁拿到的就是一批几乎不走的资金..
但问题来了.. 当一家上市公司的营运现金放在链上的储蓄里,它自己的股价就和这条链的信用绑在一起了.. 这既是背书,也是暴露.. 哪天协议出问题,挨打的不是某个人,是整份资产负债表..
真正值得盯的其实是两件事.. 一是下一家跟进的公司是谁,如果这条线从一家扩散到一串,企业现金的收益化就不再是个概念;二是这个储蓄率会不会随着进来的钱变多而被调低,钱越多、利率越往下走,这是所有吃息生意共同的宿命..
留个反转.. 如果哪天上市公司的财报里,开始单独列一行「链上储蓄收益」,那才是这条线真正被写进会计准则的时刻.. 在那之前,这些都还只是先动手的那批钱..
今天这条新闻其实有点奇怪..
🏛️ 消息第一时间
一家在美股上市的数字资产公司,往自己的公司账上放了 1 亿美元.. 大多数人扫到这种标题,第一反应是「又一家公司开始囤币了」,因为过去一年这种剧本我们看过太多遍..
但这次它买的不是币..
它放进去的是一份「带息的稳定币」,一个会自动累积利息的储蓄型资产.. 同时它还把这东西放进自家机构业务的合格担保品名单,允许客户拿它借美元,而且借款期间利息照拿..
这就有点意思了.. 同一笔钱,一边收着利息,一边还能拿去当担保借出更多钱,钱自己没动,干活的方式多了两种.. 这家机构手上有一千六百多个交易对手,平均贷款余额十几亿美元,这笔改动不是象征性的..
真正值得看的,其实不是这 1 亿美元有多大,而是钱的形态变了..
过去一家上市公司的账上现金只有两个选择:躺着不动,零收益;或者拿去买币,接受波动.. 现在出现了第三种,一笔不动的美元,靠协议里的储蓄机制自己长利息.. 这不叫投资,这叫现金管理,说白了就是财库管理..
更有意思的是它挑的时点.. 这个储蓄型资产的规模到二季度末已经超过 55 亿美元,一年涨了接近一倍半,而发行它的协议已经连着五个季度盈利,二季度光收入就一亿多美元,扣完还剩三千多万美元的盈余..
也就是说,这个利率不是全靠补贴撑着的,底下有真实的收入垫着.. 这一点很关键,因为凡是给收益的东西,最后都得回答一个问题:这笔钱是谁在付..
这就开始不一样了.. 过去我们聊稳定币,聊的是它能不能稳住锚、能不能拿来付钱、谁的钱包又被冻了;现在聊的变成了它能给企业现金开多少利息..
美元还是那个美元,但它的角色从「支付的轨道」慢慢挪成了「企业现金的停靠站」.. 而企业账上的现金,是市场上最少追涨跌、最看利率和可信度的一批钱.. 谁能让这批钱停下来,谁拿到的就是一批几乎不走的资金..
但问题来了.. 当一家上市公司的营运现金放在链上的储蓄里,它自己的股价就和这条链的信用绑在一起了.. 这既是背书,也是暴露.. 哪天协议出问题,挨打的不是某个人,是整份资产负债表..
真正值得盯的其实是两件事.. 一是下一家跟进的公司是谁,如果这条线从一家扩散到一串,企业现金的收益化就不再是个概念;二是这个储蓄率会不会随着进来的钱变多而被调低,钱越多、利率越往下走,这是所有吃息生意共同的宿命..
留个反转.. 如果哪天上市公司的财报里,开始单独列一行「链上储蓄收益」,那才是这条线真正被写进会计准则的时刻.. 在那之前,这些都还只是先动手的那批钱..
🏛️ 消息第一时间
一家在美股上市的数字资产公司,往自己的公司账上放了 1 亿美元.. 大多数人扫到这种标题,第一反应是「又一家公司开始囤币了」,因为过去一年这种剧本我们看过太多遍..
但这次它买的不是币..
它放进去的是一份「带息的稳定币」,一个会自动累积利息的储蓄型资产.. 同时它还把这东西放进自家机构业务的合格担保品名单,允许客户拿它借美元,而且借款期间利息照拿..
这就有点意思了.. 同一笔钱,一边收着利息,一边还能拿去当担保借出更多钱,钱自己没动,干活的方式多了两种.. 这家机构手上有一千六百多个交易对手,平均贷款余额十几亿美元,这笔改动不是象征性的..
真正值得看的,其实不是这 1 亿美元有多大,而是钱的形态变了..
过去一家上市公司的账上现金只有两个选择:躺着不动,零收益;或者拿去买币,接受波动.. 现在出现了第三种,一笔不动的美元,靠协议里的储蓄机制自己长利息.. 这不叫投资,这叫现金管理,说白了就是财库管理..
更有意思的是它挑的时点.. 这个储蓄型资产的规模到二季度末已经超过 55 亿美元,一年涨了接近一倍半,而发行它的协议已经连着五个季度盈利,二季度光收入就一亿多美元,扣完还剩三千多万美元的盈余..
也就是说,这个利率不是全靠补贴撑着的,底下有真实的收入垫着.. 这一点很关键,因为凡是给收益的东西,最后都得回答一个问题:这笔钱是谁在付..
这就开始不一样了.. 过去我们聊稳定币,聊的是它能不能稳住锚、能不能拿来付钱、谁的钱包又被冻了;现在聊的变成了它能给企业现金开多少利息..
美元还是那个美元,但它的角色从「支付的轨道」慢慢挪成了「企业现金的停靠站」.. 而企业账上的现金,是市场上最少追涨跌、最看利率和可信度的一批钱.. 谁能让这批钱停下来,谁拿到的就是一批几乎不走的资金..
但问题来了.. 当一家上市公司的营运现金放在链上的储蓄里,它自己的股价就和这条链的信用绑在一起了.. 这既是背书,也是暴露.. 哪天协议出问题,挨打的不是某个人,是整份资产负债表..
真正值得盯的其实是两件事.. 一是下一家跟进的公司是谁,如果这条线从一家扩散到一串,企业现金的收益化就不再是个概念;二是这个储蓄率会不会随着进来的钱变多而被调低,钱越多、利率越往下走,这是所有吃息生意共同的宿命..
留个反转.. 如果哪天上市公司的财报里,开始单独列一行「链上储蓄收益」,那才是这条线真正被写进会计准则的时刻.. 在那之前,这些都还只是先动手的那批钱..
1
1.6k
·
--
Partiellement vrai
今天这条新闻其实有点奇怪..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/6d5gRrvm)
所有人都在盯以太坊能不能守住 2700、盯 ETF 又流进多少、盯被盗的那几亿最后去了哪,但以太坊那边真正变了的东西,跟价格一点关系都没有..
它讲的是两个很枯燥的数字:半天,和 0.5TB..
大多数人看到的是「节点同步又优化了」,一句技术更新,划过去就算了.. 但我看的是另一件事,这道门以前对普通人基本是关着的..
在旧历史数据可以被剪掉之前,跑一个以太坊全节点要 400GB 以上的硬盘,而且这个数字只会越来越大;新机器进场,光同步就要熬好几天.. 现在执行层的客户端可以把合并前的旧数据清掉,只留大约一年的历史,硬盘需求一下子少掉 300 到 500GB,新节点半天内追上链头,磁盘占用压在 0.5TB 以下..
翻译成人话:一台普通的家用电脑,配一块还行的固态硬盘,现在就能把整条链自己拿在手里..
这里就有点意思了.. 门槛从来不只是技术参数,门槛是权力分配.. 谁能自己验证,谁才有资格不相信别人递过来的数字.. 当验证成本从「专业机房」掉到「一台家用机」,这条链上「自己看账本」的人本来是可以变多的,而同时,那些靠替别人跑节点赚钱的生意,成本结构也要被重新算一遍..
更有意思的是他后面那段话.. 他说你可以把钱包的 RPC 指向自己的本地节点,但得自己配好;麻烦的是,浏览器里那些 DApp 有些根本用不了本地节点,另一些干脆把 RPC 写死在自己的服务器上.. 换句话说,账本你可以自己拿,但你平时点开网页用的那个入口,默认还在别人手里..
这就开始不一样了.. 所有人都以为「去中心化」拼的是算力和锁仓量,其实拼的是用户的默认路径站在哪一边..
真正值得盯的其实是两件事.. 一是下一个升级之后,同步还能压到什么程度;二是历史数据从「每个人都存一份」变成「分散存放」之后,那些老数据还能不能随时查得到,这块的替代方案现在还没跑通..
如果门槛继续往下掉,跑节点从一件有信仰的事变成一件顺手的事,这条链的护城河就不在算力里,也不在锁仓量里,而在有多少人真的自己拿着账本..
反过来说,如果最后只剩少数机构在跑节点,那今天这个「半天」就只是一次技术优化,别的什么都算不上..
今天这条新闻其实有点奇怪..
🤖 进群聊仓位
所有人都在盯以太坊能不能守住 2700、盯 ETF 又流进多少、盯被盗的那几亿最后去了哪,但以太坊那边真正变了的东西,跟价格一点关系都没有..
它讲的是两个很枯燥的数字:半天,和 0.5TB..
大多数人看到的是「节点同步又优化了」,一句技术更新,划过去就算了.. 但我看的是另一件事,这道门以前对普通人基本是关着的..
在旧历史数据可以被剪掉之前,跑一个以太坊全节点要 400GB 以上的硬盘,而且这个数字只会越来越大;新机器进场,光同步就要熬好几天.. 现在执行层的客户端可以把合并前的旧数据清掉,只留大约一年的历史,硬盘需求一下子少掉 300 到 500GB,新节点半天内追上链头,磁盘占用压在 0.5TB 以下..
翻译成人话:一台普通的家用电脑,配一块还行的固态硬盘,现在就能把整条链自己拿在手里..
这里就有点意思了.. 门槛从来不只是技术参数,门槛是权力分配.. 谁能自己验证,谁才有资格不相信别人递过来的数字.. 当验证成本从「专业机房」掉到「一台家用机」,这条链上「自己看账本」的人本来是可以变多的,而同时,那些靠替别人跑节点赚钱的生意,成本结构也要被重新算一遍..
更有意思的是他后面那段话.. 他说你可以把钱包的 RPC 指向自己的本地节点,但得自己配好;麻烦的是,浏览器里那些 DApp 有些根本用不了本地节点,另一些干脆把 RPC 写死在自己的服务器上.. 换句话说,账本你可以自己拿,但你平时点开网页用的那个入口,默认还在别人手里..
这就开始不一样了.. 所有人都以为「去中心化」拼的是算力和锁仓量,其实拼的是用户的默认路径站在哪一边..
真正值得盯的其实是两件事.. 一是下一个升级之后,同步还能压到什么程度;二是历史数据从「每个人都存一份」变成「分散存放」之后,那些老数据还能不能随时查得到,这块的替代方案现在还没跑通..
如果门槛继续往下掉,跑节点从一件有信仰的事变成一件顺手的事,这条链的护城河就不在算力里,也不在锁仓量里,而在有多少人真的自己拿着账本..
反过来说,如果最后只剩少数机构在跑节点,那今天这个「半天」就只是一次技术优化,别的什么都算不上..
🤖 进群聊仓位
所有人都在盯以太坊能不能守住 2700、盯 ETF 又流进多少、盯被盗的那几亿最后去了哪,但以太坊那边真正变了的东西,跟价格一点关系都没有..
它讲的是两个很枯燥的数字:半天,和 0.5TB..
大多数人看到的是「节点同步又优化了」,一句技术更新,划过去就算了.. 但我看的是另一件事,这道门以前对普通人基本是关着的..
在旧历史数据可以被剪掉之前,跑一个以太坊全节点要 400GB 以上的硬盘,而且这个数字只会越来越大;新机器进场,光同步就要熬好几天.. 现在执行层的客户端可以把合并前的旧数据清掉,只留大约一年的历史,硬盘需求一下子少掉 300 到 500GB,新节点半天内追上链头,磁盘占用压在 0.5TB 以下..
翻译成人话:一台普通的家用电脑,配一块还行的固态硬盘,现在就能把整条链自己拿在手里..
这里就有点意思了.. 门槛从来不只是技术参数,门槛是权力分配.. 谁能自己验证,谁才有资格不相信别人递过来的数字.. 当验证成本从「专业机房」掉到「一台家用机」,这条链上「自己看账本」的人本来是可以变多的,而同时,那些靠替别人跑节点赚钱的生意,成本结构也要被重新算一遍..
更有意思的是他后面那段话.. 他说你可以把钱包的 RPC 指向自己的本地节点,但得自己配好;麻烦的是,浏览器里那些 DApp 有些根本用不了本地节点,另一些干脆把 RPC 写死在自己的服务器上.. 换句话说,账本你可以自己拿,但你平时点开网页用的那个入口,默认还在别人手里..
这就开始不一样了.. 所有人都以为「去中心化」拼的是算力和锁仓量,其实拼的是用户的默认路径站在哪一边..
真正值得盯的其实是两件事.. 一是下一个升级之后,同步还能压到什么程度;二是历史数据从「每个人都存一份」变成「分散存放」之后,那些老数据还能不能随时查得到,这块的替代方案现在还没跑通..
如果门槛继续往下掉,跑节点从一件有信仰的事变成一件顺手的事,这条链的护城河就不在算力里,也不在锁仓量里,而在有多少人真的自己拿着账本..
反过来说,如果最后只剩少数机构在跑节点,那今天这个「半天」就只是一次技术优化,别的什么都算不上..
2.2k
·
--
这条新闻其实有点奇怪..
[📈 进群看我盯的点](https://app.binance.com/uni-qr/6d5gRrvm)
大家这几天看 HYPE,看的都是同一件事——它什么时候被更多家交易所收进去.. 但真正值得看的,可能是昨天在链上同时发生的另一幕:一家把 HYPE 写进主营资产的公司,又在 16 个小时里买了 494,200 枚..
按链上数据方的口径,这个地址过去一个月已经累计吃进 551 万枚 HYPE,约合 4.76 亿美元,现在手里握着 3,510 万枚、市值约 32 亿美元.. 日均买入 18.36 万枚,均价 93.7 美元..
有意思的是,它买的时候 HYPE 已经过了历史高点.. 97.99 是 9 月 23 日创的,现在 91.5 上下,回撤大概 6.6%.. 也就是说,这不是抄底,是在高位继续加..
那问题来了.. 谁在卖给它..
链上给出的答案也写得很清楚:9 月 24 日,五个大地址同时开始把锁在网络里的币取出来,合计 983,600 枚、约 9,044 万美元,最大的一个取了 391,800 枚.. 同一周,一家基金把 13 万枚再转进某交易所的机构托管平台,从 7 月 28 日算起累计转进去约 423 万枚、2.85 亿美元..
这里就有点耐人寻味了.. 一边是公司按天买,一边是基金和大户把币往外搬,两边谁也没说对方错..
但真正被大多数人漏掉的,是更深一层的结构..
这个代币有一个别的币没有的买家,就是协议自己.. 它手续费收入的 97% 会被拿去做持续的回购.. 也就是说,只要它还开着、还有人在里面交易,这条买盘就一直在,不需要谁出来表态..
这就开始不一样了..
财库公司这条线,正在从比特币往链上交易所的代币扩散.. 它买的其实不是价格弹性,是「收入—回购—代币」这条闭环.. 换句话说,估值语言被整套换掉了:以前看的是币价乘持仓,现在看的是现金流乘回购比例..
而链上那批老玩家算的是另一笔账.. 9 月 24 日解出来的那批币,按规则七天内不能卖、不能转、也不能重新锁,差不多要等到 10 月 1 日才真正能动.. 转进托管平台也不等于卖掉,因为托管平台后面还有没有动作,链上看不见..
但日期已经写在那儿了..
真正值得盯的其实是两个数字:一个是 10 月 1 日之后,那批解出来的币有没有真的出来;另一个是这家公司日均 18.36 万枚的买量,会不会跟着往下走..
如果两边量级继续差这么远,边际定价权就还在公司手里.. 一旦买量降下去、解锁的量顶上来,这条链的第一颗螺丝就是从那儿开始松的..
反转留一个:一家公司愿意在一个月里把 4.76 亿美元砸进单一代币,也不全是信仰——它在这笔仓位上已经账面赚了 3.055 亿.. 当利润本身成了继续加仓的理由,事情的性质就变了..
如果这个趋势继续,后面要看的不是谁说得响,而是谁在按天买、谁在按天搬..
这条新闻其实有点奇怪..
📈 进群看我盯的点
大家这几天看 HYPE,看的都是同一件事——它什么时候被更多家交易所收进去.. 但真正值得看的,可能是昨天在链上同时发生的另一幕:一家把 HYPE 写进主营资产的公司,又在 16 个小时里买了 494,200 枚..
按链上数据方的口径,这个地址过去一个月已经累计吃进 551 万枚 HYPE,约合 4.76 亿美元,现在手里握着 3,510 万枚、市值约 32 亿美元.. 日均买入 18.36 万枚,均价 93.7 美元..
有意思的是,它买的时候 HYPE 已经过了历史高点.. 97.99 是 9 月 23 日创的,现在 91.5 上下,回撤大概 6.6%.. 也就是说,这不是抄底,是在高位继续加..
那问题来了.. 谁在卖给它..
链上给出的答案也写得很清楚:9 月 24 日,五个大地址同时开始把锁在网络里的币取出来,合计 983,600 枚、约 9,044 万美元,最大的一个取了 391,800 枚.. 同一周,一家基金把 13 万枚再转进某交易所的机构托管平台,从 7 月 28 日算起累计转进去约 423 万枚、2.85 亿美元..
这里就有点耐人寻味了.. 一边是公司按天买,一边是基金和大户把币往外搬,两边谁也没说对方错..
但真正被大多数人漏掉的,是更深一层的结构..
这个代币有一个别的币没有的买家,就是协议自己.. 它手续费收入的 97% 会被拿去做持续的回购.. 也就是说,只要它还开着、还有人在里面交易,这条买盘就一直在,不需要谁出来表态..
这就开始不一样了..
财库公司这条线,正在从比特币往链上交易所的代币扩散.. 它买的其实不是价格弹性,是「收入—回购—代币」这条闭环.. 换句话说,估值语言被整套换掉了:以前看的是币价乘持仓,现在看的是现金流乘回购比例..
而链上那批老玩家算的是另一笔账.. 9 月 24 日解出来的那批币,按规则七天内不能卖、不能转、也不能重新锁,差不多要等到 10 月 1 日才真正能动.. 转进托管平台也不等于卖掉,因为托管平台后面还有没有动作,链上看不见..
但日期已经写在那儿了..
真正值得盯的其实是两个数字:一个是 10 月 1 日之后,那批解出来的币有没有真的出来;另一个是这家公司日均 18.36 万枚的买量,会不会跟着往下走..
如果两边量级继续差这么远,边际定价权就还在公司手里.. 一旦买量降下去、解锁的量顶上来,这条链的第一颗螺丝就是从那儿开始松的..
反转留一个:一家公司愿意在一个月里把 4.76 亿美元砸进单一代币,也不全是信仰——它在这笔仓位上已经账面赚了 3.055 亿.. 当利润本身成了继续加仓的理由,事情的性质就变了..
如果这个趋势继续,后面要看的不是谁说得响,而是谁在按天买、谁在按天搬..
📈 进群看我盯的点
大家这几天看 HYPE,看的都是同一件事——它什么时候被更多家交易所收进去.. 但真正值得看的,可能是昨天在链上同时发生的另一幕:一家把 HYPE 写进主营资产的公司,又在 16 个小时里买了 494,200 枚..
按链上数据方的口径,这个地址过去一个月已经累计吃进 551 万枚 HYPE,约合 4.76 亿美元,现在手里握着 3,510 万枚、市值约 32 亿美元.. 日均买入 18.36 万枚,均价 93.7 美元..
有意思的是,它买的时候 HYPE 已经过了历史高点.. 97.99 是 9 月 23 日创的,现在 91.5 上下,回撤大概 6.6%.. 也就是说,这不是抄底,是在高位继续加..
那问题来了.. 谁在卖给它..
链上给出的答案也写得很清楚:9 月 24 日,五个大地址同时开始把锁在网络里的币取出来,合计 983,600 枚、约 9,044 万美元,最大的一个取了 391,800 枚.. 同一周,一家基金把 13 万枚再转进某交易所的机构托管平台,从 7 月 28 日算起累计转进去约 423 万枚、2.85 亿美元..
这里就有点耐人寻味了.. 一边是公司按天买,一边是基金和大户把币往外搬,两边谁也没说对方错..
但真正被大多数人漏掉的,是更深一层的结构..
这个代币有一个别的币没有的买家,就是协议自己.. 它手续费收入的 97% 会被拿去做持续的回购.. 也就是说,只要它还开着、还有人在里面交易,这条买盘就一直在,不需要谁出来表态..
这就开始不一样了..
财库公司这条线,正在从比特币往链上交易所的代币扩散.. 它买的其实不是价格弹性,是「收入—回购—代币」这条闭环.. 换句话说,估值语言被整套换掉了:以前看的是币价乘持仓,现在看的是现金流乘回购比例..
而链上那批老玩家算的是另一笔账.. 9 月 24 日解出来的那批币,按规则七天内不能卖、不能转、也不能重新锁,差不多要等到 10 月 1 日才真正能动.. 转进托管平台也不等于卖掉,因为托管平台后面还有没有动作,链上看不见..
但日期已经写在那儿了..
真正值得盯的其实是两个数字:一个是 10 月 1 日之后,那批解出来的币有没有真的出来;另一个是这家公司日均 18.36 万枚的买量,会不会跟着往下走..
如果两边量级继续差这么远,边际定价权就还在公司手里.. 一旦买量降下去、解锁的量顶上来,这条链的第一颗螺丝就是从那儿开始松的..
反转留一个:一家公司愿意在一个月里把 4.76 亿美元砸进单一代币,也不全是信仰——它在这笔仓位上已经账面赚了 3.055 亿.. 当利润本身成了继续加仓的理由,事情的性质就变了..
如果这个趋势继续,后面要看的不是谁说得响,而是谁在按天买、谁在按天搬..
460
·
--
这条新闻其实有点奇怪..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
一家在美股上市的比特币矿企,刚借到 22.76 亿美元.. 新闻里最显眼的当然就是这个数字,今年和比特币基础设施沾边的融资里,它算最大的一笔之一..
但真正值得看的不是数字.. 是另外两个词,7.875% 和「不在美国注册」..
先说 7.875%.. 这是这笔债的固定票息,2031 年到期.. 这个利率不便宜,也不算贵,更像市场给这类公司贴的一张标签:你身上有币价的波动,也有电力和机柜的现金流,两样加在一起,借钱的成本大概就落在这个位置..
更有意思的是那个「不注册」.. 这笔债没有在美国注册,只能靠豁免卖给机构.. 翻译一下就是,这笔钱必须来自能锁得住的资金,不是想走就走的钱..
这就开始不一样了.. 因为借钱的人变了,它对自己的定义也在变..
在这之前,大家习惯把这类公司当成「比特币的代理股」,买它约等于放大版的买币.. 但这次它借这么大一笔钱,扩的是数据中心,不是矿机..
一旦收入里越来越多来自电力和机柜,币价对它就不再是「决定生死」,而更像「影响利润」.. 同一个资产,定价语言整个换了..
更大的叙事在这里.. AI 对电力和机柜的胃口,正在给一切「有电有地」的公司重新定价.. 而这类矿企是少数同时站在比特币和能源两侧的公司,两边的钱它都能拿——一边当币的替代,一边当基础设施..
但问题来了..
7.875% 是固定成本,不管你币价怎么走都得付.. 减半之后挖矿的边际回报本来就在变薄,如果 AI 那边的资本开支降温,或者比特币再来一次腰斩,这笔固定票息会变成最先疼的那一头..
真正值得盯的,是它财报里「不来自币的那部分收入」什么时候超过挖矿那一块.. 那个数字出现的那天,市场给它的估值逻辑会整个换掉..
所以这类公司接下来最该看的不是「持有多少币」,而是「有多少现金流跟币价无关」.. 这里就有点耐人寻味了..
这条新闻其实有点奇怪..
🏛️ 今日盘面群里聊
一家在美股上市的比特币矿企,刚借到 22.76 亿美元.. 新闻里最显眼的当然就是这个数字,今年和比特币基础设施沾边的融资里,它算最大的一笔之一..
但真正值得看的不是数字.. 是另外两个词,7.875% 和「不在美国注册」..
先说 7.875%.. 这是这笔债的固定票息,2031 年到期.. 这个利率不便宜,也不算贵,更像市场给这类公司贴的一张标签:你身上有币价的波动,也有电力和机柜的现金流,两样加在一起,借钱的成本大概就落在这个位置..
更有意思的是那个「不注册」.. 这笔债没有在美国注册,只能靠豁免卖给机构.. 翻译一下就是,这笔钱必须来自能锁得住的资金,不是想走就走的钱..
这就开始不一样了.. 因为借钱的人变了,它对自己的定义也在变..
在这之前,大家习惯把这类公司当成「比特币的代理股」,买它约等于放大版的买币.. 但这次它借这么大一笔钱,扩的是数据中心,不是矿机..
一旦收入里越来越多来自电力和机柜,币价对它就不再是「决定生死」,而更像「影响利润」.. 同一个资产,定价语言整个换了..
更大的叙事在这里.. AI 对电力和机柜的胃口,正在给一切「有电有地」的公司重新定价.. 而这类矿企是少数同时站在比特币和能源两侧的公司,两边的钱它都能拿——一边当币的替代,一边当基础设施..
但问题来了..
7.875% 是固定成本,不管你币价怎么走都得付.. 减半之后挖矿的边际回报本来就在变薄,如果 AI 那边的资本开支降温,或者比特币再来一次腰斩,这笔固定票息会变成最先疼的那一头..
真正值得盯的,是它财报里「不来自币的那部分收入」什么时候超过挖矿那一块.. 那个数字出现的那天,市场给它的估值逻辑会整个换掉..
所以这类公司接下来最该看的不是「持有多少币」,而是「有多少现金流跟币价无关」.. 这里就有点耐人寻味了..
🏛️ 今日盘面群里聊
一家在美股上市的比特币矿企,刚借到 22.76 亿美元.. 新闻里最显眼的当然就是这个数字,今年和比特币基础设施沾边的融资里,它算最大的一笔之一..
但真正值得看的不是数字.. 是另外两个词,7.875% 和「不在美国注册」..
先说 7.875%.. 这是这笔债的固定票息,2031 年到期.. 这个利率不便宜,也不算贵,更像市场给这类公司贴的一张标签:你身上有币价的波动,也有电力和机柜的现金流,两样加在一起,借钱的成本大概就落在这个位置..
更有意思的是那个「不注册」.. 这笔债没有在美国注册,只能靠豁免卖给机构.. 翻译一下就是,这笔钱必须来自能锁得住的资金,不是想走就走的钱..
这就开始不一样了.. 因为借钱的人变了,它对自己的定义也在变..
在这之前,大家习惯把这类公司当成「比特币的代理股」,买它约等于放大版的买币.. 但这次它借这么大一笔钱,扩的是数据中心,不是矿机..
一旦收入里越来越多来自电力和机柜,币价对它就不再是「决定生死」,而更像「影响利润」.. 同一个资产,定价语言整个换了..
更大的叙事在这里.. AI 对电力和机柜的胃口,正在给一切「有电有地」的公司重新定价.. 而这类矿企是少数同时站在比特币和能源两侧的公司,两边的钱它都能拿——一边当币的替代,一边当基础设施..
但问题来了..
7.875% 是固定成本,不管你币价怎么走都得付.. 减半之后挖矿的边际回报本来就在变薄,如果 AI 那边的资本开支降温,或者比特币再来一次腰斩,这笔固定票息会变成最先疼的那一头..
真正值得盯的,是它财报里「不来自币的那部分收入」什么时候超过挖矿那一块.. 那个数字出现的那天,市场给它的估值逻辑会整个换掉..
所以这类公司接下来最该看的不是「持有多少币」,而是「有多少现金流跟币价无关」.. 这里就有点耐人寻味了..
345
·
--
一条专门让别人看不清交易的链,准备把二十四小时的历史删掉.. 这就有点意思了..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
大家看到的版本是「有漏洞,所以要回滚」.. 事确实是这个事,但如果只读到这里,会漏掉最别扭的地方——它出问题的那个入口,正是它为了被更多人用上,专门开出来的那扇门..
一条走隐私路线的链这两天通知用户,先停掉自家代币和机密资产的全部经济活动.. 原因是跟「网关地址」有关的通胀漏洞,团队说除了回滚没有别的选择,准备抹掉大约二十四小时已经被确认过的交易..
这个功能来得并不久.. 今年八月二十六日,它才在第 3,833,000 个区块跟着一次硬分叉上线,前后开发了一年多.. 目的很直白:让交易所、跨链桥、去中心化交易所更容易接进来——以前这些服务方得从头适配它那套私有账本,现在多了一个能直接读到的余额入口..
现在问题就出在这个入口上.. 有可能不存在的币被造了出来,具体怎么造出来的官方还没讲清楚,外部的人把矛头指向跨类型交易的那段代码.. 更麻烦的是善后清单:回滚高度没有、补丁没有、赔偿流程没有、多造出来的币有多少也没说.. 先给补救,后给诊断..
这就开始不一样了.. 我们一直把「不可篡改」当成链的默认属性,可它从来不是默认,只是还没到非改不可的那一天.. 真到了那天,决定历史怎么写下去的,是矿工、验证者和节点愿不愿意跟着新版走.. 去中心化的边界,往往在事故当天才第一次显形..
钱的反应倒是挺诚实.. 消息传开之后它跌了差不多两成,报在六美元出头,等于市场把这条链的「安全溢价」重新算了一遍..
而更大的背景是,隐私币这条线最近正热,热到一条隐私币的现货 ETF 净资产都摸到了十亿美元.. 可这类项目一直夹在两股力量中间:外面是越来越紧的监管口径,里面是为了被交易所和资金接纳,不断在隐私上开小口子.. 能被更多人用上的能力,和藏得住的能力,本来就是此消彼长..
真正值得盯的是接下来两周.. 一是回滚高度、补丁、赔偿流程补齐得有多慢,拖得越久越说明这件事比公告里写的复杂.. 二是赔偿那一步——如果开始出现「到底谁亏了多少」的争议,那才是这条链真正的信任考试,因为在一把连交易都看不见的账本上,想证明自己在被抹掉的那段时间里丢了什么,本身就非常难..
反转留在这里.. 如果最后绝大多数人都拿到了赔偿,市场对这类小链事故的定价只会更低,低到有一天没人再看.. 这类事很少是被修好的,多数是被忘掉的..
一条专门让别人看不清交易的链,准备把二十四小时的历史删掉.. 这就有点意思了..
📢 盘面异动群里说
大家看到的版本是「有漏洞,所以要回滚」.. 事确实是这个事,但如果只读到这里,会漏掉最别扭的地方——它出问题的那个入口,正是它为了被更多人用上,专门开出来的那扇门..
一条走隐私路线的链这两天通知用户,先停掉自家代币和机密资产的全部经济活动.. 原因是跟「网关地址」有关的通胀漏洞,团队说除了回滚没有别的选择,准备抹掉大约二十四小时已经被确认过的交易..
这个功能来得并不久.. 今年八月二十六日,它才在第 3,833,000 个区块跟着一次硬分叉上线,前后开发了一年多.. 目的很直白:让交易所、跨链桥、去中心化交易所更容易接进来——以前这些服务方得从头适配它那套私有账本,现在多了一个能直接读到的余额入口..
现在问题就出在这个入口上.. 有可能不存在的币被造了出来,具体怎么造出来的官方还没讲清楚,外部的人把矛头指向跨类型交易的那段代码.. 更麻烦的是善后清单:回滚高度没有、补丁没有、赔偿流程没有、多造出来的币有多少也没说.. 先给补救,后给诊断..
这就开始不一样了.. 我们一直把「不可篡改」当成链的默认属性,可它从来不是默认,只是还没到非改不可的那一天.. 真到了那天,决定历史怎么写下去的,是矿工、验证者和节点愿不愿意跟着新版走.. 去中心化的边界,往往在事故当天才第一次显形..
钱的反应倒是挺诚实.. 消息传开之后它跌了差不多两成,报在六美元出头,等于市场把这条链的「安全溢价」重新算了一遍..
而更大的背景是,隐私币这条线最近正热,热到一条隐私币的现货 ETF 净资产都摸到了十亿美元.. 可这类项目一直夹在两股力量中间:外面是越来越紧的监管口径,里面是为了被交易所和资金接纳,不断在隐私上开小口子.. 能被更多人用上的能力,和藏得住的能力,本来就是此消彼长..
真正值得盯的是接下来两周.. 一是回滚高度、补丁、赔偿流程补齐得有多慢,拖得越久越说明这件事比公告里写的复杂.. 二是赔偿那一步——如果开始出现「到底谁亏了多少」的争议,那才是这条链真正的信任考试,因为在一把连交易都看不见的账本上,想证明自己在被抹掉的那段时间里丢了什么,本身就非常难..
反转留在这里.. 如果最后绝大多数人都拿到了赔偿,市场对这类小链事故的定价只会更低,低到有一天没人再看.. 这类事很少是被修好的,多数是被忘掉的..
📢 盘面异动群里说
大家看到的版本是「有漏洞,所以要回滚」.. 事确实是这个事,但如果只读到这里,会漏掉最别扭的地方——它出问题的那个入口,正是它为了被更多人用上,专门开出来的那扇门..
一条走隐私路线的链这两天通知用户,先停掉自家代币和机密资产的全部经济活动.. 原因是跟「网关地址」有关的通胀漏洞,团队说除了回滚没有别的选择,准备抹掉大约二十四小时已经被确认过的交易..
这个功能来得并不久.. 今年八月二十六日,它才在第 3,833,000 个区块跟着一次硬分叉上线,前后开发了一年多.. 目的很直白:让交易所、跨链桥、去中心化交易所更容易接进来——以前这些服务方得从头适配它那套私有账本,现在多了一个能直接读到的余额入口..
现在问题就出在这个入口上.. 有可能不存在的币被造了出来,具体怎么造出来的官方还没讲清楚,外部的人把矛头指向跨类型交易的那段代码.. 更麻烦的是善后清单:回滚高度没有、补丁没有、赔偿流程没有、多造出来的币有多少也没说.. 先给补救,后给诊断..
这就开始不一样了.. 我们一直把「不可篡改」当成链的默认属性,可它从来不是默认,只是还没到非改不可的那一天.. 真到了那天,决定历史怎么写下去的,是矿工、验证者和节点愿不愿意跟着新版走.. 去中心化的边界,往往在事故当天才第一次显形..
钱的反应倒是挺诚实.. 消息传开之后它跌了差不多两成,报在六美元出头,等于市场把这条链的「安全溢价」重新算了一遍..
而更大的背景是,隐私币这条线最近正热,热到一条隐私币的现货 ETF 净资产都摸到了十亿美元.. 可这类项目一直夹在两股力量中间:外面是越来越紧的监管口径,里面是为了被交易所和资金接纳,不断在隐私上开小口子.. 能被更多人用上的能力,和藏得住的能力,本来就是此消彼长..
真正值得盯的是接下来两周.. 一是回滚高度、补丁、赔偿流程补齐得有多慢,拖得越久越说明这件事比公告里写的复杂.. 二是赔偿那一步——如果开始出现「到底谁亏了多少」的争议,那才是这条链真正的信任考试,因为在一把连交易都看不见的账本上,想证明自己在被抹掉的那段时间里丢了什么,本身就非常难..
反转留在这里.. 如果最后绝大多数人都拿到了赔偿,市场对这类小链事故的定价只会更低,低到有一天没人再看.. 这类事很少是被修好的,多数是被忘掉的..
1
402
·
--
这条新闻看起来像一条人事消息.. 但它真正被记住的,可能不是谁走..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
大家看到的是美国证监会里对加密最友好的那位委员,下周五正式离开.. 业内叫了她好多年的「加密妈妈」,因为几乎在每一任主席任期里,她都替这个行业说话,哪怕那几年机构连「要不要给加密立规矩」都不愿意谈..
但同一天真正值得看的是另一件事——机构又发了一份加密资产问答,专门解释项目方在推广代币、升级软件、做质押这些动作时,怎么才算触发「必要的管理努力」这条标准.. 一边是人走,一边是文本在加厚..
这就开始不一样了.. 过去几年这个行业怕的从来不是「有没有人帮说话」,而是「规则写在一次次执法里」.. 你只能从判决去倒推边界,每一步都是事后才知道自己有没有踩线..
更有意思的是她留下的东西.. 从挖矿、质押,到把不同类型的加密资产分类、哪家机构管哪一块,最后落到一份正式规则提案,还有一个被叫做「创新豁免」的五年试点口子.. 这些东西不会因为她离职就消失,它们已经变成了文件..
放到钱的角度看,这就不只是人事问题了.. 过去两年市场买的其实一直是「确定性会来」这件事,而确定性有两种来源:一种是立法,投票通过、白纸黑字;另一种是执行层的累积——一份问答、一条豁免、一个试点.. 立法那条腿最近断了,剩下的确定性只能从第二种来源一点点攒..
这里就有点耐人寻味了.. 人走了,委员会只剩两位委员.. 规则上说两位还能构成法定人数,活儿能继续干.. 但两个人扛三个人的活,节奏一定会慢下来,尤其是那种要反复讨论的定义类工作..
反转在这里.. 大家把这条新闻读成「加密在监管层少了一个朋友」,它更像「加密在监管层换了一种存在方式」——从靠某一个人喊,换成靠一套已经写下来的流程自己往前走.. 真要是这样,后面该盯的就不是谁走谁留,而是那份问答和那个五年试点,有没有继续往下出细则..
信号有两个.. 一是接下来几个月正式规则出的数量,是放缓还是照常.. 二是那个五年试点的第一批申请,有没有真的批下来.. 人事的新闻一周就过去了,文件的影响是按年算的..
这条新闻看起来像一条人事消息.. 但它真正被记住的,可能不是谁走..
⚖️ 进群蹲一手消息
大家看到的是美国证监会里对加密最友好的那位委员,下周五正式离开.. 业内叫了她好多年的「加密妈妈」,因为几乎在每一任主席任期里,她都替这个行业说话,哪怕那几年机构连「要不要给加密立规矩」都不愿意谈..
但同一天真正值得看的是另一件事——机构又发了一份加密资产问答,专门解释项目方在推广代币、升级软件、做质押这些动作时,怎么才算触发「必要的管理努力」这条标准.. 一边是人走,一边是文本在加厚..
这就开始不一样了.. 过去几年这个行业怕的从来不是「有没有人帮说话」,而是「规则写在一次次执法里」.. 你只能从判决去倒推边界,每一步都是事后才知道自己有没有踩线..
更有意思的是她留下的东西.. 从挖矿、质押,到把不同类型的加密资产分类、哪家机构管哪一块,最后落到一份正式规则提案,还有一个被叫做「创新豁免」的五年试点口子.. 这些东西不会因为她离职就消失,它们已经变成了文件..
放到钱的角度看,这就不只是人事问题了.. 过去两年市场买的其实一直是「确定性会来」这件事,而确定性有两种来源:一种是立法,投票通过、白纸黑字;另一种是执行层的累积——一份问答、一条豁免、一个试点.. 立法那条腿最近断了,剩下的确定性只能从第二种来源一点点攒..
这里就有点耐人寻味了.. 人走了,委员会只剩两位委员.. 规则上说两位还能构成法定人数,活儿能继续干.. 但两个人扛三个人的活,节奏一定会慢下来,尤其是那种要反复讨论的定义类工作..
反转在这里.. 大家把这条新闻读成「加密在监管层少了一个朋友」,它更像「加密在监管层换了一种存在方式」——从靠某一个人喊,换成靠一套已经写下来的流程自己往前走.. 真要是这样,后面该盯的就不是谁走谁留,而是那份问答和那个五年试点,有没有继续往下出细则..
信号有两个.. 一是接下来几个月正式规则出的数量,是放缓还是照常.. 二是那个五年试点的第一批申请,有没有真的批下来.. 人事的新闻一周就过去了,文件的影响是按年算的..
⚖️ 进群蹲一手消息
大家看到的是美国证监会里对加密最友好的那位委员,下周五正式离开.. 业内叫了她好多年的「加密妈妈」,因为几乎在每一任主席任期里,她都替这个行业说话,哪怕那几年机构连「要不要给加密立规矩」都不愿意谈..
但同一天真正值得看的是另一件事——机构又发了一份加密资产问答,专门解释项目方在推广代币、升级软件、做质押这些动作时,怎么才算触发「必要的管理努力」这条标准.. 一边是人走,一边是文本在加厚..
这就开始不一样了.. 过去几年这个行业怕的从来不是「有没有人帮说话」,而是「规则写在一次次执法里」.. 你只能从判决去倒推边界,每一步都是事后才知道自己有没有踩线..
更有意思的是她留下的东西.. 从挖矿、质押,到把不同类型的加密资产分类、哪家机构管哪一块,最后落到一份正式规则提案,还有一个被叫做「创新豁免」的五年试点口子.. 这些东西不会因为她离职就消失,它们已经变成了文件..
放到钱的角度看,这就不只是人事问题了.. 过去两年市场买的其实一直是「确定性会来」这件事,而确定性有两种来源:一种是立法,投票通过、白纸黑字;另一种是执行层的累积——一份问答、一条豁免、一个试点.. 立法那条腿最近断了,剩下的确定性只能从第二种来源一点点攒..
这里就有点耐人寻味了.. 人走了,委员会只剩两位委员.. 规则上说两位还能构成法定人数,活儿能继续干.. 但两个人扛三个人的活,节奏一定会慢下来,尤其是那种要反复讨论的定义类工作..
反转在这里.. 大家把这条新闻读成「加密在监管层少了一个朋友」,它更像「加密在监管层换了一种存在方式」——从靠某一个人喊,换成靠一套已经写下来的流程自己往前走.. 真要是这样,后面该盯的就不是谁走谁留,而是那份问答和那个五年试点,有没有继续往下出细则..
信号有两个.. 一是接下来几个月正式规则出的数量,是放缓还是照常.. 二是那个五年试点的第一批申请,有没有真的批下来.. 人事的新闻一周就过去了,文件的影响是按年算的..
421
·
--
这条新闻其实有点奇怪.. 大家盯的是「体育类合约又要打到最高法院了」,但真正被重新划线的,可能不是这类合约本身..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
周五第六巡回上诉法院判下来了,说某家平台上的体育类事件合约不算「掉期」,所以不归 CFTC 管,要落回各州自己那套规则里去.. 这已经是第三个巡回法院表态,前两个口径完全相反,一个说联邦有管辖权,一个说体育类合约不是掉期.. 规则现在是自己跟自己打架..
表面看是管辖权之争,深层其实在争一件更朴素的事——体育类事件合约这笔生意,到底算金融产品,还是算另一种东西..
这就开始不一样了.. 算金融,就归联邦管、全国一套规则、不用交州里那笔税.. 算另一类,就落进五十个州手里、五十套规则、要交税,参与门槛也从 18 抬到 21.. 同一张合约,只换一个标签,单位经济就完全不是一回事了..
更有意思的是钱的流向.. 大家总把这类平台当成「新东西」,其实它啃的是别人早就有的那块盘子——各州已经合规运营的那一类.. 联邦平台的成本比州内持牌平台低,低就低在那笔税上,所以州要把它拉回来,本质是税基之争,不是技术之争..
放到加密这边看,这就不只是一家平台的事了.. 这类事件合约市场这几年能跑起来,靠的是链上结算和加密资金池给的流动性,很多参与入口本身就是加密用户.. 可一旦体育类合约被划到州里那一侧,接上的就是牌照、身份核验、法币通道那一套,而不是链上那一套..
这里就有点耐人寻味了.. 三个巡回法院口径分裂,最高法院大概率要接.. 一旦接了,判的不只是一家平台,是「用合约包装的任何东西算不算金融」这条线.. 这条线往哪边倒,直接决定下一批链上衍生品能不能在美国落地..
反转在这里.. 大家把它当一条边缘新闻,其实它更像是在给「加密衍生品」试水温的判例.. 如果连体育类合约都被拉回州里,那些包装成「事件」的链上合约,大概率会先被按同一侧处理.. 反过来,如果联邦这边赢,这套「用合约做任何事」的框架就会被正式承认,钱会立刻往那个方向涌..
还有个细节容易被跳过.. 纽约和那家链上事件合约平台已经在互诉,州和平台都在抢「谁来先定义这件事」的位置.. 先定义的人赢,后面的人只能跟着改规则.. 所以接下来真要盯的不是价格,是哪个巡回法院先被最高法院挑中..
这条新闻其实有点奇怪.. 大家盯的是「体育类合约又要打到最高法院了」,但真正被重新划线的,可能不是这类合约本身..
⚖️ 最新消息群里说
周五第六巡回上诉法院判下来了,说某家平台上的体育类事件合约不算「掉期」,所以不归 CFTC 管,要落回各州自己那套规则里去.. 这已经是第三个巡回法院表态,前两个口径完全相反,一个说联邦有管辖权,一个说体育类合约不是掉期.. 规则现在是自己跟自己打架..
表面看是管辖权之争,深层其实在争一件更朴素的事——体育类事件合约这笔生意,到底算金融产品,还是算另一种东西..
这就开始不一样了.. 算金融,就归联邦管、全国一套规则、不用交州里那笔税.. 算另一类,就落进五十个州手里、五十套规则、要交税,参与门槛也从 18 抬到 21.. 同一张合约,只换一个标签,单位经济就完全不是一回事了..
更有意思的是钱的流向.. 大家总把这类平台当成「新东西」,其实它啃的是别人早就有的那块盘子——各州已经合规运营的那一类.. 联邦平台的成本比州内持牌平台低,低就低在那笔税上,所以州要把它拉回来,本质是税基之争,不是技术之争..
放到加密这边看,这就不只是一家平台的事了.. 这类事件合约市场这几年能跑起来,靠的是链上结算和加密资金池给的流动性,很多参与入口本身就是加密用户.. 可一旦体育类合约被划到州里那一侧,接上的就是牌照、身份核验、法币通道那一套,而不是链上那一套..
这里就有点耐人寻味了.. 三个巡回法院口径分裂,最高法院大概率要接.. 一旦接了,判的不只是一家平台,是「用合约包装的任何东西算不算金融」这条线.. 这条线往哪边倒,直接决定下一批链上衍生品能不能在美国落地..
反转在这里.. 大家把它当一条边缘新闻,其实它更像是在给「加密衍生品」试水温的判例.. 如果连体育类合约都被拉回州里,那些包装成「事件」的链上合约,大概率会先被按同一侧处理.. 反过来,如果联邦这边赢,这套「用合约做任何事」的框架就会被正式承认,钱会立刻往那个方向涌..
还有个细节容易被跳过.. 纽约和那家链上事件合约平台已经在互诉,州和平台都在抢「谁来先定义这件事」的位置.. 先定义的人赢,后面的人只能跟着改规则.. 所以接下来真要盯的不是价格,是哪个巡回法院先被最高法院挑中..
⚖️ 最新消息群里说
周五第六巡回上诉法院判下来了,说某家平台上的体育类事件合约不算「掉期」,所以不归 CFTC 管,要落回各州自己那套规则里去.. 这已经是第三个巡回法院表态,前两个口径完全相反,一个说联邦有管辖权,一个说体育类合约不是掉期.. 规则现在是自己跟自己打架..
表面看是管辖权之争,深层其实在争一件更朴素的事——体育类事件合约这笔生意,到底算金融产品,还是算另一种东西..
这就开始不一样了.. 算金融,就归联邦管、全国一套规则、不用交州里那笔税.. 算另一类,就落进五十个州手里、五十套规则、要交税,参与门槛也从 18 抬到 21.. 同一张合约,只换一个标签,单位经济就完全不是一回事了..
更有意思的是钱的流向.. 大家总把这类平台当成「新东西」,其实它啃的是别人早就有的那块盘子——各州已经合规运营的那一类.. 联邦平台的成本比州内持牌平台低,低就低在那笔税上,所以州要把它拉回来,本质是税基之争,不是技术之争..
放到加密这边看,这就不只是一家平台的事了.. 这类事件合约市场这几年能跑起来,靠的是链上结算和加密资金池给的流动性,很多参与入口本身就是加密用户.. 可一旦体育类合约被划到州里那一侧,接上的就是牌照、身份核验、法币通道那一套,而不是链上那一套..
这里就有点耐人寻味了.. 三个巡回法院口径分裂,最高法院大概率要接.. 一旦接了,判的不只是一家平台,是「用合约包装的任何东西算不算金融」这条线.. 这条线往哪边倒,直接决定下一批链上衍生品能不能在美国落地..
反转在这里.. 大家把它当一条边缘新闻,其实它更像是在给「加密衍生品」试水温的判例.. 如果连体育类合约都被拉回州里,那些包装成「事件」的链上合约,大概率会先被按同一侧处理.. 反过来,如果联邦这边赢,这套「用合约做任何事」的框架就会被正式承认,钱会立刻往那个方向涌..
还有个细节容易被跳过.. 纽约和那家链上事件合约平台已经在互诉,州和平台都在抢「谁来先定义这件事」的位置.. 先定义的人赢,后面的人只能跟着改规则.. 所以接下来真要盯的不是价格,是哪个巡回法院先被最高法院挑中..
143
·
--
这条新闻看起来像一条普通的人事公告.. 但它挑的时机,其实比内容更有意思..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
大家看到的是行业里最大的那家游说机构换CEO.. Mersinger 下个月走,创始时期的 Kristin Smith 回来临时接手.. 一条看起来跟行情毫无关系的消息..
但真正值得看的,是它发在什么时候.. 就在「清晰法案」在参议院被否掉之后的这几天.. 那次投票很难看,民主党全票反对,一部分共和党也没跟.. 行业喊了两年的市场结构立法,这条腿基本上是断了..
这就开始不一样了.. 过去两年加密的监管红利,是靠「等法案」来定价的.. GENIUS Act 落地、SEC 和 CFTC 的口径转松,走的都是这条线.. 立法的腿一断,红利就只能从另一条腿出来——在执行层面,一个一个地批..
更有意思的是接手的人.. Smith 不只是这家协会的创始人,她同时还坐着另一家政策机构的主席位.. 两边一起管,说明现在不是换路线,是多线并进.. 立法这条先晾着,机构关系和逐案豁免这条先跑..
放到市场里看就更清楚了.. 比特币现在还在 8.4 万附近磨,ETF 那条线连着一周都在进钱,价格走宏观、钱走机构通道,这本来就是同一个故事的两面.. 当立法给不了确定性,确定性的来源就变成了某一份批准书..
所以接下来该换的不是看谁喊得响.. 以前大家盯的是下一版法案什么时候投票,现在该盯的是下一个豁免、下一个批准、下一份监管细则.. 这种东西不上标题,但直接决定谁能先动..
反转在这里.. 法案失败不等于红利消失,只是话语权从国会搬到了监管机构手里.. 一旦出现「批得快、也接得住」的连续性,市场会自己把这条线重新定价.. 反过来,如果几个月里只有人事没有批文,那说明行业自己也还没想好下一步往哪走..
这条新闻看起来像一条普通的人事公告.. 但它挑的时机,其实比内容更有意思..
📢 盘面异动群里说
大家看到的是行业里最大的那家游说机构换CEO.. Mersinger 下个月走,创始时期的 Kristin Smith 回来临时接手.. 一条看起来跟行情毫无关系的消息..
但真正值得看的,是它发在什么时候.. 就在「清晰法案」在参议院被否掉之后的这几天.. 那次投票很难看,民主党全票反对,一部分共和党也没跟.. 行业喊了两年的市场结构立法,这条腿基本上是断了..
这就开始不一样了.. 过去两年加密的监管红利,是靠「等法案」来定价的.. GENIUS Act 落地、SEC 和 CFTC 的口径转松,走的都是这条线.. 立法的腿一断,红利就只能从另一条腿出来——在执行层面,一个一个地批..
更有意思的是接手的人.. Smith 不只是这家协会的创始人,她同时还坐着另一家政策机构的主席位.. 两边一起管,说明现在不是换路线,是多线并进.. 立法这条先晾着,机构关系和逐案豁免这条先跑..
放到市场里看就更清楚了.. 比特币现在还在 8.4 万附近磨,ETF 那条线连着一周都在进钱,价格走宏观、钱走机构通道,这本来就是同一个故事的两面.. 当立法给不了确定性,确定性的来源就变成了某一份批准书..
所以接下来该换的不是看谁喊得响.. 以前大家盯的是下一版法案什么时候投票,现在该盯的是下一个豁免、下一个批准、下一份监管细则.. 这种东西不上标题,但直接决定谁能先动..
反转在这里.. 法案失败不等于红利消失,只是话语权从国会搬到了监管机构手里.. 一旦出现「批得快、也接得住」的连续性,市场会自己把这条线重新定价.. 反过来,如果几个月里只有人事没有批文,那说明行业自己也还没想好下一步往哪走..
📢 盘面异动群里说
大家看到的是行业里最大的那家游说机构换CEO.. Mersinger 下个月走,创始时期的 Kristin Smith 回来临时接手.. 一条看起来跟行情毫无关系的消息..
但真正值得看的,是它发在什么时候.. 就在「清晰法案」在参议院被否掉之后的这几天.. 那次投票很难看,民主党全票反对,一部分共和党也没跟.. 行业喊了两年的市场结构立法,这条腿基本上是断了..
这就开始不一样了.. 过去两年加密的监管红利,是靠「等法案」来定价的.. GENIUS Act 落地、SEC 和 CFTC 的口径转松,走的都是这条线.. 立法的腿一断,红利就只能从另一条腿出来——在执行层面,一个一个地批..
更有意思的是接手的人.. Smith 不只是这家协会的创始人,她同时还坐着另一家政策机构的主席位.. 两边一起管,说明现在不是换路线,是多线并进.. 立法这条先晾着,机构关系和逐案豁免这条先跑..
放到市场里看就更清楚了.. 比特币现在还在 8.4 万附近磨,ETF 那条线连着一周都在进钱,价格走宏观、钱走机构通道,这本来就是同一个故事的两面.. 当立法给不了确定性,确定性的来源就变成了某一份批准书..
所以接下来该换的不是看谁喊得响.. 以前大家盯的是下一版法案什么时候投票,现在该盯的是下一个豁免、下一个批准、下一份监管细则.. 这种东西不上标题,但直接决定谁能先动..
反转在这里.. 法案失败不等于红利消失,只是话语权从国会搬到了监管机构手里.. 一旦出现「批得快、也接得住」的连续性,市场会自己把这条线重新定价.. 反过来,如果几个月里只有人事没有批文,那说明行业自己也还没想好下一步往哪走..
1
173
·
--
看到「9.5 亿美元的理财骗局」这几个字,很多人的第一反应是「加密又出事了」..但这条新闻里,加密的位置其实很难算主角..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
美国商品期货交易委员会(CFTC)9 月 25 日把一个 2019 年就开始的外汇盘子告上了法庭..从 2019 年 6 月到 2023 年 12 月,这个盘子开了 40 多万个账户,收进去超过 9.5 亿美元,其中美国账户 6000 多个、加起来至少 2700 万美元..
大多数人看到的是「又一个高收益骗局」..套路也不新鲜:告诉参与者七成资金会交给专业交易员、交易机器人和 AI 去炒外汇,剩下三成用来上所谓的学院课程..参与者还能靠拉新人拿奖励,钱不够就直接用后来人的钱去付前面的人..
但真正值得看的是它的收银台..起诉书里提到,这个盘子用加密钱包来收付款,钱有一部分不走银行,而是在链上跨辖区流动..内部沟通里,甚至有人讨论过要不要换掉收款钱包..
这里就有点耐人寻味了..加密在这些案子里扮演的不是被骗的对象,而是管道..它被选中的理由很朴素:跨境快、结算快、不用一家家去银行开户..
可是换个角度读,就是完全另一回事..链上转账留下的是永久的路径,谁转给谁、什么时候、多少,全都写在那..在只有银行转账的年代,执法要一家家去调档;现在很多环节,本身就是公开可查的账本..
所以「加密适合藏钱」这个说法,正在被一个个案子的执法口径慢慢削掉..对这些盘子来说,链上既是更快的收银台,也是更清楚的证据链,这本来就是同一件事的两面..
但问题来了..留痕抓得到路径,抓不到人和钱..钱包背后是谁、跨了几个辖区、什么时候换成法币,才是追赃真正卡住的地方..而且这份起诉书还没经过庭审,指控目前只是一方的说法..
所以真正值得盯的不是这条新闻热不热,而是接下来执法能把链上记录用到多细..如果这类案子开始稳定地把链上当成第一现场来查,那「透明」这件事对谁有利、对谁不利,就得重新算一遍了..
看到「9.5 亿美元的理财骗局」这几个字,很多人的第一反应是「加密又出事了」..但这条新闻里,加密的位置其实很难算主角..
⚖️ 进群蹲一手消息
美国商品期货交易委员会(CFTC)9 月 25 日把一个 2019 年就开始的外汇盘子告上了法庭..从 2019 年 6 月到 2023 年 12 月,这个盘子开了 40 多万个账户,收进去超过 9.5 亿美元,其中美国账户 6000 多个、加起来至少 2700 万美元..
大多数人看到的是「又一个高收益骗局」..套路也不新鲜:告诉参与者七成资金会交给专业交易员、交易机器人和 AI 去炒外汇,剩下三成用来上所谓的学院课程..参与者还能靠拉新人拿奖励,钱不够就直接用后来人的钱去付前面的人..
但真正值得看的是它的收银台..起诉书里提到,这个盘子用加密钱包来收付款,钱有一部分不走银行,而是在链上跨辖区流动..内部沟通里,甚至有人讨论过要不要换掉收款钱包..
这里就有点耐人寻味了..加密在这些案子里扮演的不是被骗的对象,而是管道..它被选中的理由很朴素:跨境快、结算快、不用一家家去银行开户..
可是换个角度读,就是完全另一回事..链上转账留下的是永久的路径,谁转给谁、什么时候、多少,全都写在那..在只有银行转账的年代,执法要一家家去调档;现在很多环节,本身就是公开可查的账本..
所以「加密适合藏钱」这个说法,正在被一个个案子的执法口径慢慢削掉..对这些盘子来说,链上既是更快的收银台,也是更清楚的证据链,这本来就是同一件事的两面..
但问题来了..留痕抓得到路径,抓不到人和钱..钱包背后是谁、跨了几个辖区、什么时候换成法币,才是追赃真正卡住的地方..而且这份起诉书还没经过庭审,指控目前只是一方的说法..
所以真正值得盯的不是这条新闻热不热,而是接下来执法能把链上记录用到多细..如果这类案子开始稳定地把链上当成第一现场来查,那「透明」这件事对谁有利、对谁不利,就得重新算一遍了..
⚖️ 进群蹲一手消息
美国商品期货交易委员会(CFTC)9 月 25 日把一个 2019 年就开始的外汇盘子告上了法庭..从 2019 年 6 月到 2023 年 12 月,这个盘子开了 40 多万个账户,收进去超过 9.5 亿美元,其中美国账户 6000 多个、加起来至少 2700 万美元..
大多数人看到的是「又一个高收益骗局」..套路也不新鲜:告诉参与者七成资金会交给专业交易员、交易机器人和 AI 去炒外汇,剩下三成用来上所谓的学院课程..参与者还能靠拉新人拿奖励,钱不够就直接用后来人的钱去付前面的人..
但真正值得看的是它的收银台..起诉书里提到,这个盘子用加密钱包来收付款,钱有一部分不走银行,而是在链上跨辖区流动..内部沟通里,甚至有人讨论过要不要换掉收款钱包..
这里就有点耐人寻味了..加密在这些案子里扮演的不是被骗的对象,而是管道..它被选中的理由很朴素:跨境快、结算快、不用一家家去银行开户..
可是换个角度读,就是完全另一回事..链上转账留下的是永久的路径,谁转给谁、什么时候、多少,全都写在那..在只有银行转账的年代,执法要一家家去调档;现在很多环节,本身就是公开可查的账本..
所以「加密适合藏钱」这个说法,正在被一个个案子的执法口径慢慢削掉..对这些盘子来说,链上既是更快的收银台,也是更清楚的证据链,这本来就是同一件事的两面..
但问题来了..留痕抓得到路径,抓不到人和钱..钱包背后是谁、跨了几个辖区、什么时候换成法币,才是追赃真正卡住的地方..而且这份起诉书还没经过庭审,指控目前只是一方的说法..
所以真正值得盯的不是这条新闻热不热,而是接下来执法能把链上记录用到多细..如果这类案子开始稳定地把链上当成第一现场来查,那「透明」这件事对谁有利、对谁不利,就得重新算一遍了..
490
·
--
这条新闻其实有点奇怪.. 一家早就不做以太坊、连市场都关掉的平台,昨天还得回头喊一嗓子,就因为用户两年前点过的那个「同意」,到今天还挂着..
[💬 你的看法呢?进群说](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人扫到这条的第一反应是:NFT 都凉了还聊这个,划走.. 但真正值得看的其实不是被盗,是一个更普通的东西——授权,在链上没有保质期..
当年你为了把 NFT 挂上去卖,会顺手给一个合约开个权限,允许它动你那一整类资产.. 这个权限不是一次性的,签一次就长期有效.. 后来平台换合约了、不用了、退出那条链了,这串权限还留在链上,安安静静地等着..
这次出问题的甚至不是市场自己的合约,是它当年用过的第三方支付处理合约.. 一个漏洞被翻出来,有人一口气拿走了十几个 Meebits、五十个 Otherdeeds,还有两百多个别的.. 更有意思的是后半段:白帽抢在攻击者前面,把两万三千多个有风险的 NFT 搬到了安全地址,价值五百七十多万美元..
这里就有点耐人寻味了.. 白帽「救援」和攻击者「偷」,在链上长得一模一样,都是把不属于自己钱包的东西转走,区别只在事后还不还、还给谁.. 而这一次,还有六百多个 WETH 是没抢回来的..
放到这两天看,它和那笔三点八亿的被盗,其实是一件事的两面.. 一个是把权限交给了错的合约,一个是把权限交给了对的、但被攻破的系统.. 大家盯的是钱被拿走的那一下,可真正的口子,是在更早、你点「同意」的那一下就已经开了.. 链上从来没有「到期」,只有「你还没撤」..
所以真正值得盯的不是这次赔了多少,是「授权体检」会不会从一个技术活,变成所有人都得做的例行动作.. 就像以前没人定期改密码,后来慢慢变成习惯一样.. 一旦这个习惯养成,替你看管这些权限的生意,本身就是一个位置..
当然也留个反转.. 如果这次绝大部分最后都还回去了,市场对小漏洞的定价只会更低,低到有一天没人再盯着,再出一次大的.. 这类事很少是被修好的,大多是被忘掉的..
这条新闻其实有点奇怪.. 一家早就不做以太坊、连市场都关掉的平台,昨天还得回头喊一嗓子,就因为用户两年前点过的那个「同意」,到今天还挂着..
💬 你的看法呢?进群说
大多数人扫到这条的第一反应是:NFT 都凉了还聊这个,划走.. 但真正值得看的其实不是被盗,是一个更普通的东西——授权,在链上没有保质期..
当年你为了把 NFT 挂上去卖,会顺手给一个合约开个权限,允许它动你那一整类资产.. 这个权限不是一次性的,签一次就长期有效.. 后来平台换合约了、不用了、退出那条链了,这串权限还留在链上,安安静静地等着..
这次出问题的甚至不是市场自己的合约,是它当年用过的第三方支付处理合约.. 一个漏洞被翻出来,有人一口气拿走了十几个 Meebits、五十个 Otherdeeds,还有两百多个别的.. 更有意思的是后半段:白帽抢在攻击者前面,把两万三千多个有风险的 NFT 搬到了安全地址,价值五百七十多万美元..
这里就有点耐人寻味了.. 白帽「救援」和攻击者「偷」,在链上长得一模一样,都是把不属于自己钱包的东西转走,区别只在事后还不还、还给谁.. 而这一次,还有六百多个 WETH 是没抢回来的..
放到这两天看,它和那笔三点八亿的被盗,其实是一件事的两面.. 一个是把权限交给了错的合约,一个是把权限交给了对的、但被攻破的系统.. 大家盯的是钱被拿走的那一下,可真正的口子,是在更早、你点「同意」的那一下就已经开了.. 链上从来没有「到期」,只有「你还没撤」..
所以真正值得盯的不是这次赔了多少,是「授权体检」会不会从一个技术活,变成所有人都得做的例行动作.. 就像以前没人定期改密码,后来慢慢变成习惯一样.. 一旦这个习惯养成,替你看管这些权限的生意,本身就是一个位置..
当然也留个反转.. 如果这次绝大部分最后都还回去了,市场对小漏洞的定价只会更低,低到有一天没人再盯着,再出一次大的.. 这类事很少是被修好的,大多是被忘掉的..
💬 你的看法呢?进群说
大多数人扫到这条的第一反应是:NFT 都凉了还聊这个,划走.. 但真正值得看的其实不是被盗,是一个更普通的东西——授权,在链上没有保质期..
当年你为了把 NFT 挂上去卖,会顺手给一个合约开个权限,允许它动你那一整类资产.. 这个权限不是一次性的,签一次就长期有效.. 后来平台换合约了、不用了、退出那条链了,这串权限还留在链上,安安静静地等着..
这次出问题的甚至不是市场自己的合约,是它当年用过的第三方支付处理合约.. 一个漏洞被翻出来,有人一口气拿走了十几个 Meebits、五十个 Otherdeeds,还有两百多个别的.. 更有意思的是后半段:白帽抢在攻击者前面,把两万三千多个有风险的 NFT 搬到了安全地址,价值五百七十多万美元..
这里就有点耐人寻味了.. 白帽「救援」和攻击者「偷」,在链上长得一模一样,都是把不属于自己钱包的东西转走,区别只在事后还不还、还给谁.. 而这一次,还有六百多个 WETH 是没抢回来的..
放到这两天看,它和那笔三点八亿的被盗,其实是一件事的两面.. 一个是把权限交给了错的合约,一个是把权限交给了对的、但被攻破的系统.. 大家盯的是钱被拿走的那一下,可真正的口子,是在更早、你点「同意」的那一下就已经开了.. 链上从来没有「到期」,只有「你还没撤」..
所以真正值得盯的不是这次赔了多少,是「授权体检」会不会从一个技术活,变成所有人都得做的例行动作.. 就像以前没人定期改密码,后来慢慢变成习惯一样.. 一旦这个习惯养成,替你看管这些权限的生意,本身就是一个位置..
当然也留个反转.. 如果这次绝大部分最后都还回去了,市场对小漏洞的定价只会更低,低到有一天没人再盯着,再出一次大的.. 这类事很少是被修好的,大多是被忘掉的..
464
·
--
Vérifié
这条新闻其实有点奇怪.. 它跟价格没关系,跟监管也没关系,吵的是一串「标签」——一家公司手里的比特币,到底算不算它的「业务」..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
这两天的注意力全在八万四能不能守住、某交易所那三亿多怎么追回来.. 但同一时间,有一场真正会动到钱的争论,在一个几乎没人看的地方进行着.. 大多数人扫到这条,第一反应是:这不就是个会计口径问题吗,太干了,划走..
但真正值得看的其实是另一层,这条规则决定的不是账面怎么写,而是被动资金能不能买你.. 指数是全球最大一批「按规则配置」的资金的轨道,一家公司一旦被从指数里拿掉,那些基金不是不想持有,是必须卖掉,因为规则不许它们拿着..
这次提案最耐人寻味的一步,是它看上去变得更中性了.. 早先那版直接按「数字资产占到总资产一半以上」来筛,后来被撤回,换成不提任何币种、只看资产是不是「经营用」.. 表面上是去掉了针对加密货币的味道,实际上网撒得更开,连自己不持币的公司都可能被卷进来..
条款也设计得很具体.. 先筛一道「经营资产占比」,没过的,再拿五把尺子量:经营资产强度、经营开支强度、经营现金流、非经营资产的公允价值变动、资本依赖度.. 五把里中四把才算出局,已经在名单里的还有缓冲,要连续两个周期不合规才会被移出,而在五月的模拟里,已经有三家公司被点名可能被删、另外三家进了观察名单..
那这些公司在争什么呢.. 一家说,这份提案里最重要的那个词,恰恰是定义得最模糊的那个——什么叫「经营用」,用在哪、谁来判、按哪套账来判,全没写清.. 它还举了银行和保险的例子:金融机构的资产本来就是业务本身,凭什么同一类东西放到另一家公司身上就成了「非经营」..
另一家更早递交了意见,说法更直接:所谓「经营性」和「非经营性」,在美国准则和国际准则里根本没有一一对应的定义.. 而它自己的比特币相关活动,是当成一个经营分部来披露的,币价的公允价值变动也记在经营开支里..
说到这,它就不是会计争论了,是钱在换手.. 以前买币的是「愿意承担波动的人」,现在越来越多是「必须按规则配置的钱」.. 这个变化是双向的:进了名单,钱是被动进来的,不管你信不信;出了名单,钱也是被动走的,不问你愿不愿意.. 一个只看你在不在名单里的客户,比一个盯收益率的客户难伺候得多,也好猜得多..
所以接下来该盯的其实是日历,不是K线.. 意见收到 9 月 30 日,结果预计 10 月 16 日,如果改动落地,最早会在 11 月的指数评审里生效.. 一旦后面真的出现「连续两个周期」这种慢动作的移出,那才是这条线真正的开始..
当然也留个反转.. 如果最后这些公司把位置保住了,那「比特币被装进被动资金」这条路,反倒是又垫了一块地基.. 名单里多一个,比公告里多十条都实在..
这条新闻其实有点奇怪.. 它跟价格没关系,跟监管也没关系,吵的是一串「标签」——一家公司手里的比特币,到底算不算它的「业务」..
📢 最新消息群里说
这两天的注意力全在八万四能不能守住、某交易所那三亿多怎么追回来.. 但同一时间,有一场真正会动到钱的争论,在一个几乎没人看的地方进行着.. 大多数人扫到这条,第一反应是:这不就是个会计口径问题吗,太干了,划走..
但真正值得看的其实是另一层,这条规则决定的不是账面怎么写,而是被动资金能不能买你.. 指数是全球最大一批「按规则配置」的资金的轨道,一家公司一旦被从指数里拿掉,那些基金不是不想持有,是必须卖掉,因为规则不许它们拿着..
这次提案最耐人寻味的一步,是它看上去变得更中性了.. 早先那版直接按「数字资产占到总资产一半以上」来筛,后来被撤回,换成不提任何币种、只看资产是不是「经营用」.. 表面上是去掉了针对加密货币的味道,实际上网撒得更开,连自己不持币的公司都可能被卷进来..
条款也设计得很具体.. 先筛一道「经营资产占比」,没过的,再拿五把尺子量:经营资产强度、经营开支强度、经营现金流、非经营资产的公允价值变动、资本依赖度.. 五把里中四把才算出局,已经在名单里的还有缓冲,要连续两个周期不合规才会被移出,而在五月的模拟里,已经有三家公司被点名可能被删、另外三家进了观察名单..
那这些公司在争什么呢.. 一家说,这份提案里最重要的那个词,恰恰是定义得最模糊的那个——什么叫「经营用」,用在哪、谁来判、按哪套账来判,全没写清.. 它还举了银行和保险的例子:金融机构的资产本来就是业务本身,凭什么同一类东西放到另一家公司身上就成了「非经营」..
另一家更早递交了意见,说法更直接:所谓「经营性」和「非经营性」,在美国准则和国际准则里根本没有一一对应的定义.. 而它自己的比特币相关活动,是当成一个经营分部来披露的,币价的公允价值变动也记在经营开支里..
说到这,它就不是会计争论了,是钱在换手.. 以前买币的是「愿意承担波动的人」,现在越来越多是「必须按规则配置的钱」.. 这个变化是双向的:进了名单,钱是被动进来的,不管你信不信;出了名单,钱也是被动走的,不问你愿不愿意.. 一个只看你在不在名单里的客户,比一个盯收益率的客户难伺候得多,也好猜得多..
所以接下来该盯的其实是日历,不是K线.. 意见收到 9 月 30 日,结果预计 10 月 16 日,如果改动落地,最早会在 11 月的指数评审里生效.. 一旦后面真的出现「连续两个周期」这种慢动作的移出,那才是这条线真正的开始..
当然也留个反转.. 如果最后这些公司把位置保住了,那「比特币被装进被动资金」这条路,反倒是又垫了一块地基.. 名单里多一个,比公告里多十条都实在..
📢 最新消息群里说
这两天的注意力全在八万四能不能守住、某交易所那三亿多怎么追回来.. 但同一时间,有一场真正会动到钱的争论,在一个几乎没人看的地方进行着.. 大多数人扫到这条,第一反应是:这不就是个会计口径问题吗,太干了,划走..
但真正值得看的其实是另一层,这条规则决定的不是账面怎么写,而是被动资金能不能买你.. 指数是全球最大一批「按规则配置」的资金的轨道,一家公司一旦被从指数里拿掉,那些基金不是不想持有,是必须卖掉,因为规则不许它们拿着..
这次提案最耐人寻味的一步,是它看上去变得更中性了.. 早先那版直接按「数字资产占到总资产一半以上」来筛,后来被撤回,换成不提任何币种、只看资产是不是「经营用」.. 表面上是去掉了针对加密货币的味道,实际上网撒得更开,连自己不持币的公司都可能被卷进来..
条款也设计得很具体.. 先筛一道「经营资产占比」,没过的,再拿五把尺子量:经营资产强度、经营开支强度、经营现金流、非经营资产的公允价值变动、资本依赖度.. 五把里中四把才算出局,已经在名单里的还有缓冲,要连续两个周期不合规才会被移出,而在五月的模拟里,已经有三家公司被点名可能被删、另外三家进了观察名单..
那这些公司在争什么呢.. 一家说,这份提案里最重要的那个词,恰恰是定义得最模糊的那个——什么叫「经营用」,用在哪、谁来判、按哪套账来判,全没写清.. 它还举了银行和保险的例子:金融机构的资产本来就是业务本身,凭什么同一类东西放到另一家公司身上就成了「非经营」..
另一家更早递交了意见,说法更直接:所谓「经营性」和「非经营性」,在美国准则和国际准则里根本没有一一对应的定义.. 而它自己的比特币相关活动,是当成一个经营分部来披露的,币价的公允价值变动也记在经营开支里..
说到这,它就不是会计争论了,是钱在换手.. 以前买币的是「愿意承担波动的人」,现在越来越多是「必须按规则配置的钱」.. 这个变化是双向的:进了名单,钱是被动进来的,不管你信不信;出了名单,钱也是被动走的,不问你愿不愿意.. 一个只看你在不在名单里的客户,比一个盯收益率的客户难伺候得多,也好猜得多..
所以接下来该盯的其实是日历,不是K线.. 意见收到 9 月 30 日,结果预计 10 月 16 日,如果改动落地,最早会在 11 月的指数评审里生效.. 一旦后面真的出现「连续两个周期」这种慢动作的移出,那才是这条线真正的开始..
当然也留个反转.. 如果最后这些公司把位置保住了,那「比特币被装进被动资金」这条路,反倒是又垫了一块地基.. 名单里多一个,比公告里多十条都实在..
1
695
·
--
Vérifié
有件事我一直觉得挺反常识.. 大家聊稳定币,聊的永远是它锚得稳不稳、规模有多大、谁的钱包又被冻结了.. 但这两天有条消息,问的是完全另一个问题:它能不能被拿去发救命钱。
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
一家美国上市的稳定币发行方,通过自己的基金会宣布了两笔资助,给到联合国开发计划署和世界粮食计划署.. 要测的事听起来简单,做起来很难:用数字支付、包括受监管的支付类稳定币,把援助款送到人手上,能不能更快、更便宜。
大多数人看到的第一反应是「又是稳定币讲普惠故事」.. 但真正值得看的不是这个。
先看这两笔钱到底买了什么。开发计划署那边要建一个「数字资产创新池」,把已经在单个项目里跑通过的支付方式搬进常规项目,配好当地规则、日常操作和收款人保护的说明,还要给它一套工具去量三件事——到账要多久、成本多少、覆盖到多少人。粮食计划署那边拿到的钱先不测支付,先搭底座:治理与风控规则、资金与对账体系、能跨多个国家用的合规工具,然后三年内在两到三个国家走廊上试。
更有意思的是它一起拿出来的旧数据。叙利亚阿勒颇那个以工代赈的现金项目,分发成本从 10% 压到 2%.. 海地的试点在蜂窝网络断掉的时候,付款还能照走。
这个数字放在援助这个盘子里不是小账.. 援助资金是每年几千亿的量级,分发成本省下八个点,等于凭空多出八个点的援助额。这就有点意思了,省下来的钱不是靠谁多捐,是靠换了一条轨道。
这就开始不一样了.. 稳定币的需求方在换人。最早是交易的人在用,后来轮到机构,现在到「必须把钱送到人手上」的组织。而这类买家的脾气跟前两拨完全不一样:它不看收益率,它看能不能送到、几天到、成本几个点.. 一个不看你收益率的客户,反而是最难被赶走的客户。
但问题来了.. 援助场景对合规、对账和受托的要求,是所有场景里最高的那一种。要过当地牌照、要对得上账、要经得起审计,所以它只敢三年、两三个走廊地试,不敢一次铺开。而且最后一公里还是那个老问题:受助人手里不会真的捏着一串稳定币,总得有人在当地把它兑成现金或者手机钱包里的余额.. 这一段谁做、成本多少,才是真正决定成败的地方。
所以真正值得盯的是.. 等哪天有机构把「用稳定币发款」写进常规预算,而不是只写在试点报告里,这条线才算真的落地。反过来也一样,如果三年后只多了几份报告,那稳定币讲了这么多年的普惠故事,就得重新算一遍。
有件事我一直觉得挺反常识.. 大家聊稳定币,聊的永远是它锚得稳不稳、规模有多大、谁的钱包又被冻结了.. 但这两天有条消息,问的是完全另一个问题:它能不能被拿去发救命钱。
⚖️ 消息第一时间
一家美国上市的稳定币发行方,通过自己的基金会宣布了两笔资助,给到联合国开发计划署和世界粮食计划署.. 要测的事听起来简单,做起来很难:用数字支付、包括受监管的支付类稳定币,把援助款送到人手上,能不能更快、更便宜。
大多数人看到的第一反应是「又是稳定币讲普惠故事」.. 但真正值得看的不是这个。
先看这两笔钱到底买了什么。开发计划署那边要建一个「数字资产创新池」,把已经在单个项目里跑通过的支付方式搬进常规项目,配好当地规则、日常操作和收款人保护的说明,还要给它一套工具去量三件事——到账要多久、成本多少、覆盖到多少人。粮食计划署那边拿到的钱先不测支付,先搭底座:治理与风控规则、资金与对账体系、能跨多个国家用的合规工具,然后三年内在两到三个国家走廊上试。
更有意思的是它一起拿出来的旧数据。叙利亚阿勒颇那个以工代赈的现金项目,分发成本从 10% 压到 2%.. 海地的试点在蜂窝网络断掉的时候,付款还能照走。
这个数字放在援助这个盘子里不是小账.. 援助资金是每年几千亿的量级,分发成本省下八个点,等于凭空多出八个点的援助额。这就有点意思了,省下来的钱不是靠谁多捐,是靠换了一条轨道。
这就开始不一样了.. 稳定币的需求方在换人。最早是交易的人在用,后来轮到机构,现在到「必须把钱送到人手上」的组织。而这类买家的脾气跟前两拨完全不一样:它不看收益率,它看能不能送到、几天到、成本几个点.. 一个不看你收益率的客户,反而是最难被赶走的客户。
但问题来了.. 援助场景对合规、对账和受托的要求,是所有场景里最高的那一种。要过当地牌照、要对得上账、要经得起审计,所以它只敢三年、两三个走廊地试,不敢一次铺开。而且最后一公里还是那个老问题:受助人手里不会真的捏着一串稳定币,总得有人在当地把它兑成现金或者手机钱包里的余额.. 这一段谁做、成本多少,才是真正决定成败的地方。
所以真正值得盯的是.. 等哪天有机构把「用稳定币发款」写进常规预算,而不是只写在试点报告里,这条线才算真的落地。反过来也一样,如果三年后只多了几份报告,那稳定币讲了这么多年的普惠故事,就得重新算一遍。
⚖️ 消息第一时间
一家美国上市的稳定币发行方,通过自己的基金会宣布了两笔资助,给到联合国开发计划署和世界粮食计划署.. 要测的事听起来简单,做起来很难:用数字支付、包括受监管的支付类稳定币,把援助款送到人手上,能不能更快、更便宜。
大多数人看到的第一反应是「又是稳定币讲普惠故事」.. 但真正值得看的不是这个。
先看这两笔钱到底买了什么。开发计划署那边要建一个「数字资产创新池」,把已经在单个项目里跑通过的支付方式搬进常规项目,配好当地规则、日常操作和收款人保护的说明,还要给它一套工具去量三件事——到账要多久、成本多少、覆盖到多少人。粮食计划署那边拿到的钱先不测支付,先搭底座:治理与风控规则、资金与对账体系、能跨多个国家用的合规工具,然后三年内在两到三个国家走廊上试。
更有意思的是它一起拿出来的旧数据。叙利亚阿勒颇那个以工代赈的现金项目,分发成本从 10% 压到 2%.. 海地的试点在蜂窝网络断掉的时候,付款还能照走。
这个数字放在援助这个盘子里不是小账.. 援助资金是每年几千亿的量级,分发成本省下八个点,等于凭空多出八个点的援助额。这就有点意思了,省下来的钱不是靠谁多捐,是靠换了一条轨道。
这就开始不一样了.. 稳定币的需求方在换人。最早是交易的人在用,后来轮到机构,现在到「必须把钱送到人手上」的组织。而这类买家的脾气跟前两拨完全不一样:它不看收益率,它看能不能送到、几天到、成本几个点.. 一个不看你收益率的客户,反而是最难被赶走的客户。
但问题来了.. 援助场景对合规、对账和受托的要求,是所有场景里最高的那一种。要过当地牌照、要对得上账、要经得起审计,所以它只敢三年、两三个走廊地试,不敢一次铺开。而且最后一公里还是那个老问题:受助人手里不会真的捏着一串稳定币,总得有人在当地把它兑成现金或者手机钱包里的余额.. 这一段谁做、成本多少,才是真正决定成败的地方。
所以真正值得盯的是.. 等哪天有机构把「用稳定币发款」写进常规预算,而不是只写在试点报告里,这条线才算真的落地。反过来也一样,如果三年后只多了几份报告,那稳定币讲了这么多年的普惠故事,就得重新算一遍。
529
·
--
今天有条消息几乎没人转,但它讲的事情不小..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
这两天市场都在聊那个三亿多美元的被盗案,还有人在等价格什么时候能回八万七.. 但同一天里另有一条几乎没人转的消息:一家在加勒比拿到牌照的小数字银行说,它可能被清算,因为美国那边把它放在支付处理商账上的钱没收了。
大多数人看到的第一反应是「又冲着稳定币来的」.. 但真正值得看的不是这个。
先看数字。那家银行处理的是 USDT 的申购与赎回,也就是你用钱买币、用币换钱时走的那一段电汇。它说自己被拿走的钱大约八千九百万美元,等于它手上货币资产的八成.. 八成这个比例,已经不是「有点影响」,是这家银行基本被掏空了。
再看另一头。USDT 发行方的回应是:存在这家银行的钱不到集团总资产的 0.034%.. 按它六月披露的一千八百多亿美元资产算,大约是六千四百万美元。它同时说,对那家支付处理商被指控的行为并不知情。
两边的数字对不上(一份法院命令里列的清单合计约八千四百万),但有意思的不是差额.. 是这两句话讲的根本不是同一件事。一边在说「我少了八成」,另一边在说「我只少了千分之零点三」。
这就开始不一样了..
你手上那 1 美元稳定币,它的 1:1 从来不是链上的一个数字,而是分布在一堆银行账户和短期国债里的一叠纸。链上这半 24 小时不停,链下那半要过银行的营业时间、清算和审查.. 每多加一层中介,就多一个能断的地方。
这次断的正好是最小的一格。所以这件事真正的分野不是「稳不稳」,而是「谁把自己的储备摊得更开」.. 越大的发行方越不容易被一格打穿,这也是为什么它的第一句回应是「占比多少」而不是「具体多少钱」——那句话讲的不是金额,是分散度。
更大的那一层是:把法币变成链上美元的那一段管道,是整条链里最不起眼、也最容易被掐的一环。这两年市场铺的是「资产腿」,股票、黄金、基金一个个搬上来.. 但这次提醒的是「现金腿」——钱要进出,还是要经过别人的系统。
有个法律细节挺值得琢磨.. 它主张自己是无辜的持有人,也就是说钱被拿走之后,举证的责任落在它自己头上。官司还在走,指控也都是尚未被法院认定的主张,谁也不一定有错。但只要没收成立,那笔钱能不能回来,取决于它能不能证明自己「不知道」。
下一步可以盯两件事.. 一是那道公告期走完,法院怎么认定这笔钱;二是如果没收真的落地,值得看的不是这六千万,而是「谁还在给小银行做稳定币的出入金」——这一格出事,通常不会让大发行方搬走,但会让更小的管道自己退场。
但这里就有点耐人寻味了.. 这套系统里先出事的,永远是那些不起眼的角落。真正让市场紧张的那一天,不是小管道被掐,是大管道也动不了的时候。
今天有条消息几乎没人转,但它讲的事情不小..
📢 今日盘面群里聊
这两天市场都在聊那个三亿多美元的被盗案,还有人在等价格什么时候能回八万七.. 但同一天里另有一条几乎没人转的消息:一家在加勒比拿到牌照的小数字银行说,它可能被清算,因为美国那边把它放在支付处理商账上的钱没收了。
大多数人看到的第一反应是「又冲着稳定币来的」.. 但真正值得看的不是这个。
先看数字。那家银行处理的是 USDT 的申购与赎回,也就是你用钱买币、用币换钱时走的那一段电汇。它说自己被拿走的钱大约八千九百万美元,等于它手上货币资产的八成.. 八成这个比例,已经不是「有点影响」,是这家银行基本被掏空了。
再看另一头。USDT 发行方的回应是:存在这家银行的钱不到集团总资产的 0.034%.. 按它六月披露的一千八百多亿美元资产算,大约是六千四百万美元。它同时说,对那家支付处理商被指控的行为并不知情。
两边的数字对不上(一份法院命令里列的清单合计约八千四百万),但有意思的不是差额.. 是这两句话讲的根本不是同一件事。一边在说「我少了八成」,另一边在说「我只少了千分之零点三」。
这就开始不一样了..
你手上那 1 美元稳定币,它的 1:1 从来不是链上的一个数字,而是分布在一堆银行账户和短期国债里的一叠纸。链上这半 24 小时不停,链下那半要过银行的营业时间、清算和审查.. 每多加一层中介,就多一个能断的地方。
这次断的正好是最小的一格。所以这件事真正的分野不是「稳不稳」,而是「谁把自己的储备摊得更开」.. 越大的发行方越不容易被一格打穿,这也是为什么它的第一句回应是「占比多少」而不是「具体多少钱」——那句话讲的不是金额,是分散度。
更大的那一层是:把法币变成链上美元的那一段管道,是整条链里最不起眼、也最容易被掐的一环。这两年市场铺的是「资产腿」,股票、黄金、基金一个个搬上来.. 但这次提醒的是「现金腿」——钱要进出,还是要经过别人的系统。
有个法律细节挺值得琢磨.. 它主张自己是无辜的持有人,也就是说钱被拿走之后,举证的责任落在它自己头上。官司还在走,指控也都是尚未被法院认定的主张,谁也不一定有错。但只要没收成立,那笔钱能不能回来,取决于它能不能证明自己「不知道」。
下一步可以盯两件事.. 一是那道公告期走完,法院怎么认定这笔钱;二是如果没收真的落地,值得看的不是这六千万,而是「谁还在给小银行做稳定币的出入金」——这一格出事,通常不会让大发行方搬走,但会让更小的管道自己退场。
但这里就有点耐人寻味了.. 这套系统里先出事的,永远是那些不起眼的角落。真正让市场紧张的那一天,不是小管道被掐,是大管道也动不了的时候。
📢 今日盘面群里聊
这两天市场都在聊那个三亿多美元的被盗案,还有人在等价格什么时候能回八万七.. 但同一天里另有一条几乎没人转的消息:一家在加勒比拿到牌照的小数字银行说,它可能被清算,因为美国那边把它放在支付处理商账上的钱没收了。
大多数人看到的第一反应是「又冲着稳定币来的」.. 但真正值得看的不是这个。
先看数字。那家银行处理的是 USDT 的申购与赎回,也就是你用钱买币、用币换钱时走的那一段电汇。它说自己被拿走的钱大约八千九百万美元,等于它手上货币资产的八成.. 八成这个比例,已经不是「有点影响」,是这家银行基本被掏空了。
再看另一头。USDT 发行方的回应是:存在这家银行的钱不到集团总资产的 0.034%.. 按它六月披露的一千八百多亿美元资产算,大约是六千四百万美元。它同时说,对那家支付处理商被指控的行为并不知情。
两边的数字对不上(一份法院命令里列的清单合计约八千四百万),但有意思的不是差额.. 是这两句话讲的根本不是同一件事。一边在说「我少了八成」,另一边在说「我只少了千分之零点三」。
这就开始不一样了..
你手上那 1 美元稳定币,它的 1:1 从来不是链上的一个数字,而是分布在一堆银行账户和短期国债里的一叠纸。链上这半 24 小时不停,链下那半要过银行的营业时间、清算和审查.. 每多加一层中介,就多一个能断的地方。
这次断的正好是最小的一格。所以这件事真正的分野不是「稳不稳」,而是「谁把自己的储备摊得更开」.. 越大的发行方越不容易被一格打穿,这也是为什么它的第一句回应是「占比多少」而不是「具体多少钱」——那句话讲的不是金额,是分散度。
更大的那一层是:把法币变成链上美元的那一段管道,是整条链里最不起眼、也最容易被掐的一环。这两年市场铺的是「资产腿」,股票、黄金、基金一个个搬上来.. 但这次提醒的是「现金腿」——钱要进出,还是要经过别人的系统。
有个法律细节挺值得琢磨.. 它主张自己是无辜的持有人,也就是说钱被拿走之后,举证的责任落在它自己头上。官司还在走,指控也都是尚未被法院认定的主张,谁也不一定有错。但只要没收成立,那笔钱能不能回来,取决于它能不能证明自己「不知道」。
下一步可以盯两件事.. 一是那道公告期走完,法院怎么认定这笔钱;二是如果没收真的落地,值得看的不是这六千万,而是「谁还在给小银行做稳定币的出入金」——这一格出事,通常不会让大发行方搬走,但会让更小的管道自己退场。
但这里就有点耐人寻味了.. 这套系统里先出事的,永远是那些不起眼的角落。真正让市场紧张的那一天,不是小管道被掐,是大管道也动不了的时候。
1.6k
·
--
这条新闻其实有点奇怪..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
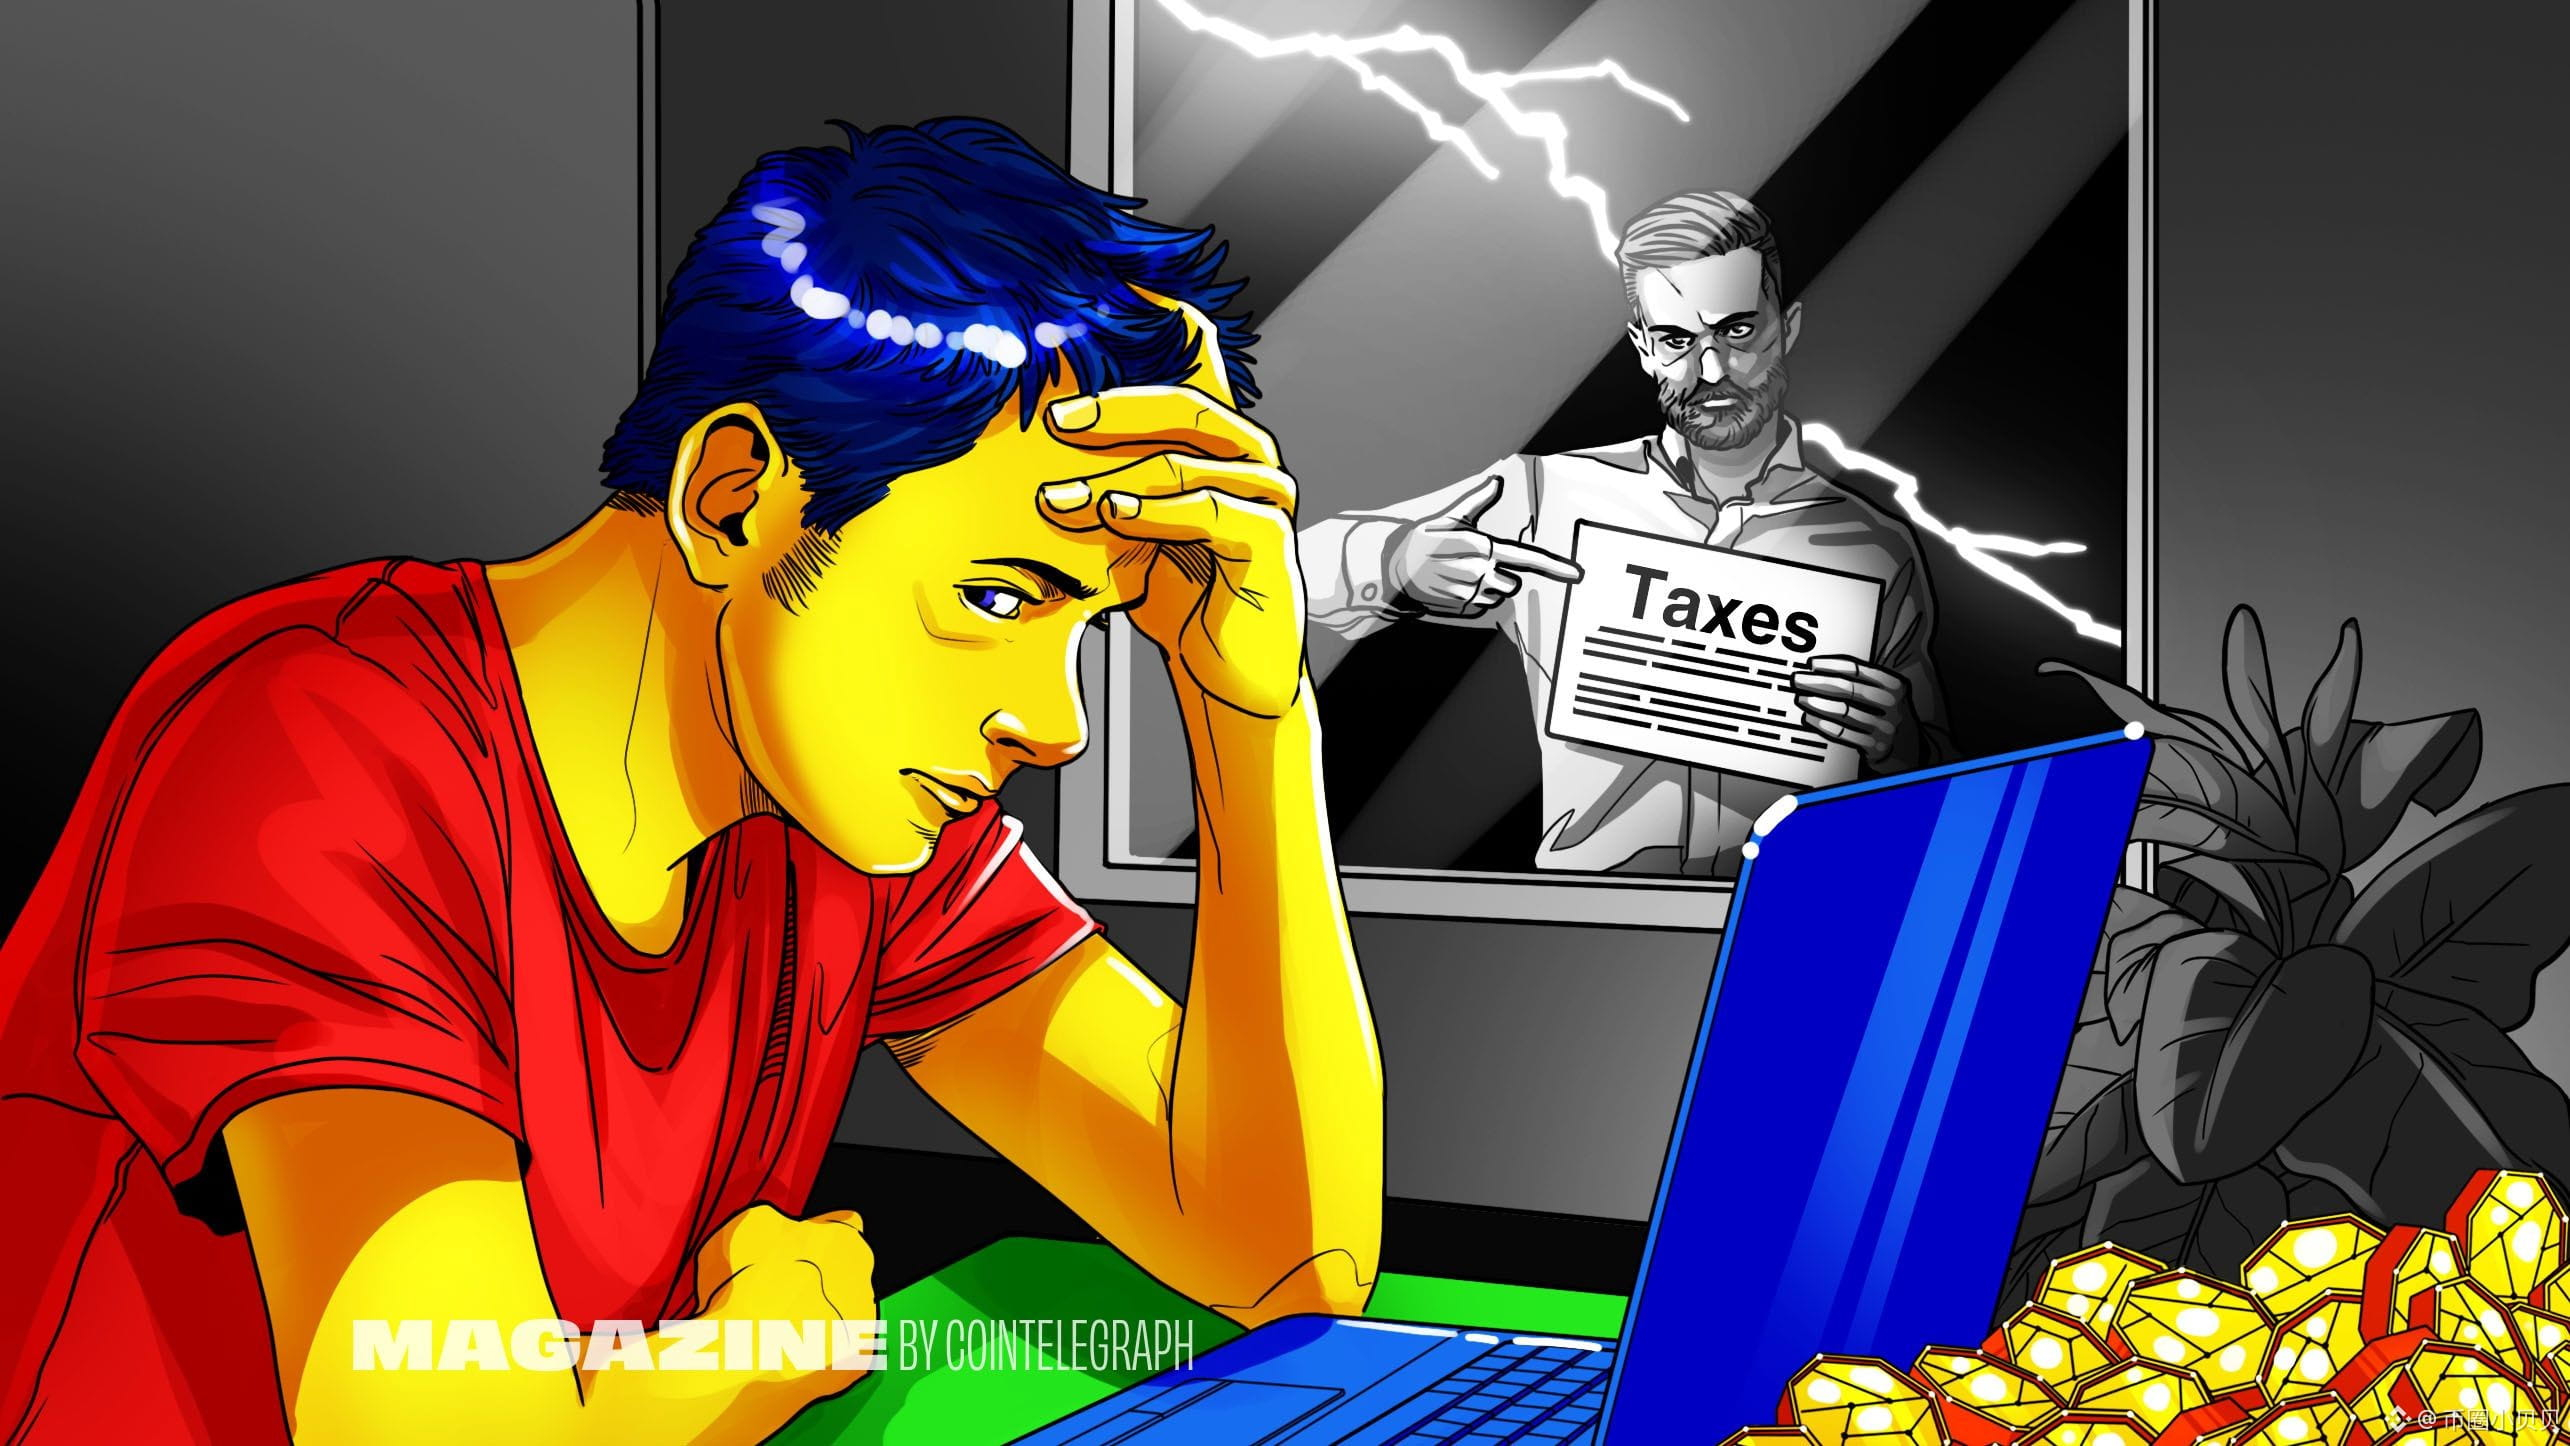
美国又到报税季,市场都在聊「监管终于能看见加密账户了」,券商现在要把数字资产的卖出金额报给税务部门.. 但真正值得看的不是它看得见多少,是它看见的只有一半。
新规下的第一年,券商交上去的表里普遍只写了「卖了多少钱」,没写「当初花多少钱买的」.. 差的那一格叫成本基础,得纳税人自己补。对一个频繁交易的人来说,每一笔卖出都按全额记、没有成本抵扣.. 那张表上的数字,可能是他真实收益的好几倍。
有份调查挺说明问题:一千名美国加密投资者里,五分之一说自己收到的那张表要么不完整、要么不确定对不对.. 还有五分之一的人到了申报期还在等平台补材料。有税务顾问提到一个案例,客户一年在平台上做了三十万美元以上的稳定币交易,表上合计不到十万.. 也有平台拖到截止日前两周才把表发出来。
大多数人看到的是「报税变麻烦了」.. 真正值得看的其实是:一张表的威力,取决于谁掌握成本基础。
成本基础这东西是跟着资产走的.. 你在一处买、转进自托管钱包、再挪到另一处卖掉,接收的那一方手里根本没有你当初的买入价。所以缺口是双向的:一边是交易所有价格没成本,另一边是用户有资产没账本.. 缺的不止一块。
这就开始不一样了.. 钱会往记账更完整的地方停。谁的入口能把你的成本、费用、转账历史一路带下去,谁就少一道摩擦.. 反过来,习惯在多个平台之间搬来搬去的钱,以后要额外付一笔「说不清成本」的代价。摩擦平时不显眼,只在结算那一刻才被定价。
更大的那一层是:监管把「看得见」当成了「算得清」.. 中间那段空白,最后是让持有人用自己的记录去填。记录本身变成了一种持有成本——这件事跟税率高低无关,跟这笔钱能不能被顺利搬走有关。
下一步可能发生什么.. 明年起受覆盖的资产要开始报成本基础了,听起来缺口终于要补上。
但这里就有点耐人寻味了.. 从别处转进来的资产,仍然可以不报。缺口不是消失了,是从「全部」缩到了「能跨出去的那一段」.. 真正被管住的,从来是留在系统里的那笔钱。
能不能算清是技术问题,愿不愿意把钱留在能被算清的地方,是选择。
这条新闻其实有点奇怪..
⚖️ 盘面异动群里说
美国又到报税季,市场都在聊「监管终于能看见加密账户了」,券商现在要把数字资产的卖出金额报给税务部门.. 但真正值得看的不是它看得见多少,是它看见的只有一半。
新规下的第一年,券商交上去的表里普遍只写了「卖了多少钱」,没写「当初花多少钱买的」.. 差的那一格叫成本基础,得纳税人自己补。对一个频繁交易的人来说,每一笔卖出都按全额记、没有成本抵扣.. 那张表上的数字,可能是他真实收益的好几倍。
有份调查挺说明问题:一千名美国加密投资者里,五分之一说自己收到的那张表要么不完整、要么不确定对不对.. 还有五分之一的人到了申报期还在等平台补材料。有税务顾问提到一个案例,客户一年在平台上做了三十万美元以上的稳定币交易,表上合计不到十万.. 也有平台拖到截止日前两周才把表发出来。
大多数人看到的是「报税变麻烦了」.. 真正值得看的其实是:一张表的威力,取决于谁掌握成本基础。
成本基础这东西是跟着资产走的.. 你在一处买、转进自托管钱包、再挪到另一处卖掉,接收的那一方手里根本没有你当初的买入价。所以缺口是双向的:一边是交易所有价格没成本,另一边是用户有资产没账本.. 缺的不止一块。
这就开始不一样了.. 钱会往记账更完整的地方停。谁的入口能把你的成本、费用、转账历史一路带下去,谁就少一道摩擦.. 反过来,习惯在多个平台之间搬来搬去的钱,以后要额外付一笔「说不清成本」的代价。摩擦平时不显眼,只在结算那一刻才被定价。
更大的那一层是:监管把「看得见」当成了「算得清」.. 中间那段空白,最后是让持有人用自己的记录去填。记录本身变成了一种持有成本——这件事跟税率高低无关,跟这笔钱能不能被顺利搬走有关。
下一步可能发生什么.. 明年起受覆盖的资产要开始报成本基础了,听起来缺口终于要补上。
但这里就有点耐人寻味了.. 从别处转进来的资产,仍然可以不报。缺口不是消失了,是从「全部」缩到了「能跨出去的那一段」.. 真正被管住的,从来是留在系统里的那笔钱。
能不能算清是技术问题,愿不愿意把钱留在能被算清的地方,是选择。
⚖️ 盘面异动群里说
美国又到报税季,市场都在聊「监管终于能看见加密账户了」,券商现在要把数字资产的卖出金额报给税务部门.. 但真正值得看的不是它看得见多少,是它看见的只有一半。
新规下的第一年,券商交上去的表里普遍只写了「卖了多少钱」,没写「当初花多少钱买的」.. 差的那一格叫成本基础,得纳税人自己补。对一个频繁交易的人来说,每一笔卖出都按全额记、没有成本抵扣.. 那张表上的数字,可能是他真实收益的好几倍。
有份调查挺说明问题:一千名美国加密投资者里,五分之一说自己收到的那张表要么不完整、要么不确定对不对.. 还有五分之一的人到了申报期还在等平台补材料。有税务顾问提到一个案例,客户一年在平台上做了三十万美元以上的稳定币交易,表上合计不到十万.. 也有平台拖到截止日前两周才把表发出来。
大多数人看到的是「报税变麻烦了」.. 真正值得看的其实是:一张表的威力,取决于谁掌握成本基础。
成本基础这东西是跟着资产走的.. 你在一处买、转进自托管钱包、再挪到另一处卖掉,接收的那一方手里根本没有你当初的买入价。所以缺口是双向的:一边是交易所有价格没成本,另一边是用户有资产没账本.. 缺的不止一块。
这就开始不一样了.. 钱会往记账更完整的地方停。谁的入口能把你的成本、费用、转账历史一路带下去,谁就少一道摩擦.. 反过来,习惯在多个平台之间搬来搬去的钱,以后要额外付一笔「说不清成本」的代价。摩擦平时不显眼,只在结算那一刻才被定价。
更大的那一层是:监管把「看得见」当成了「算得清」.. 中间那段空白,最后是让持有人用自己的记录去填。记录本身变成了一种持有成本——这件事跟税率高低无关,跟这笔钱能不能被顺利搬走有关。
下一步可能发生什么.. 明年起受覆盖的资产要开始报成本基础了,听起来缺口终于要补上。
但这里就有点耐人寻味了.. 从别处转进来的资产,仍然可以不报。缺口不是消失了,是从「全部」缩到了「能跨出去的那一段」.. 真正被管住的,从来是留在系统里的那笔钱。
能不能算清是技术问题,愿不愿意把钱留在能被算清的地方,是选择。
1
313
·
--
这条新闻大部分人扫一眼就过去了,但真正值得看的东西可能不在分红那一头..
[👉 来了就进群](https://app.binance.com/uni-qr/6d5gRrvm)
大家看到的是,一家把比特币当主业的财库公司,要把自己四只优先股的分红,从按季度算改成每一天都算——周末和节假日照算,下一个工作日付.. 听上去只是把付款频率调细了一个档..
但这就开始不一样了..
它原来一年只有 24 次计息日,改完是 365 次.. 那三只按季度付的,等于把频率提了九十倍.. 更有意思的是它自己给出的理由:把一个工具的期限缩短、把信用盯得更勤,价格波动就会更小,进出也就更容易..
这里就有点耐人寻味了..
它引用的数据是这么讲的:还在按月付的时候,除息日前一天价格要掉大约 49 个基点;六月份改成半个月付一次之后,这个数字缩到 36 个基点上下.. 也就是说,改计息频率不是为了多给钱或者少给钱,而是为了让这张票看起来更像一件每天都在工作的东西..
真正值得看的其实是它想要的那笔钱..
不是进来搏方向的钱,而是机构账上那些闲置的现金.. 那类钱的规矩很死:每天都要计息、月底的估值要稳、最好能进低波动指数、拿去当担保品还要能拿到更好的折扣.. 一家资产端全是波动资产的公司,正在把自己的负债端改造成符合这套规矩的样子.. 说白了,它想让自己的票被当成停靠站,而不是被当成筹码..
更有意思的是同一时间的另一面..
这个月它一边暂停买币,一边掏了一亿多美元去买回自己的优先股.. 而它已经写好的框架里,最多可以卖掉十二点五亿美元的比特币,来履行这些按期计息的义务.. 付息的顺序,其实早就排好了..
但问题来了..
它反复强调「经济条款不变」——总共要付的钱没变,变的是它希望被谁持有.. 持有人从搏方向的人换成必须每天看到利息的人,风险不会消失,只会换一个地方待着.. 资产那头波动,负债那头像现金,中间那条缝一旦被撑开,最先被当成取款口的,就是这种「看起来很稳」的东西..
真正值得盯的信号有两个.. 一是这类每天计息的工具,什么时候真的被装进低波动指数,那一刻资金的性质才算换了.. 二是比特币那头一旦减速,这条按时计息的线,是靠新钱续上,还是第一次开始动到本金..
如果后面那件事发生,市场对「稳定」这两个字的定价,就要重新写一遍..
这条新闻大部分人扫一眼就过去了,但真正值得看的东西可能不在分红那一头..
👉 来了就进群
大家看到的是,一家把比特币当主业的财库公司,要把自己四只优先股的分红,从按季度算改成每一天都算——周末和节假日照算,下一个工作日付.. 听上去只是把付款频率调细了一个档..
但这就开始不一样了..
它原来一年只有 24 次计息日,改完是 365 次.. 那三只按季度付的,等于把频率提了九十倍.. 更有意思的是它自己给出的理由:把一个工具的期限缩短、把信用盯得更勤,价格波动就会更小,进出也就更容易..
这里就有点耐人寻味了..
它引用的数据是这么讲的:还在按月付的时候,除息日前一天价格要掉大约 49 个基点;六月份改成半个月付一次之后,这个数字缩到 36 个基点上下.. 也就是说,改计息频率不是为了多给钱或者少给钱,而是为了让这张票看起来更像一件每天都在工作的东西..
真正值得看的其实是它想要的那笔钱..
不是进来搏方向的钱,而是机构账上那些闲置的现金.. 那类钱的规矩很死:每天都要计息、月底的估值要稳、最好能进低波动指数、拿去当担保品还要能拿到更好的折扣.. 一家资产端全是波动资产的公司,正在把自己的负债端改造成符合这套规矩的样子.. 说白了,它想让自己的票被当成停靠站,而不是被当成筹码..
更有意思的是同一时间的另一面..
这个月它一边暂停买币,一边掏了一亿多美元去买回自己的优先股.. 而它已经写好的框架里,最多可以卖掉十二点五亿美元的比特币,来履行这些按期计息的义务.. 付息的顺序,其实早就排好了..
但问题来了..
它反复强调「经济条款不变」——总共要付的钱没变,变的是它希望被谁持有.. 持有人从搏方向的人换成必须每天看到利息的人,风险不会消失,只会换一个地方待着.. 资产那头波动,负债那头像现金,中间那条缝一旦被撑开,最先被当成取款口的,就是这种「看起来很稳」的东西..
真正值得盯的信号有两个.. 一是这类每天计息的工具,什么时候真的被装进低波动指数,那一刻资金的性质才算换了.. 二是比特币那头一旦减速,这条按时计息的线,是靠新钱续上,还是第一次开始动到本金..
如果后面那件事发生,市场对「稳定」这两个字的定价,就要重新写一遍..
👉 来了就进群
大家看到的是,一家把比特币当主业的财库公司,要把自己四只优先股的分红,从按季度算改成每一天都算——周末和节假日照算,下一个工作日付.. 听上去只是把付款频率调细了一个档..
但这就开始不一样了..
它原来一年只有 24 次计息日,改完是 365 次.. 那三只按季度付的,等于把频率提了九十倍.. 更有意思的是它自己给出的理由:把一个工具的期限缩短、把信用盯得更勤,价格波动就会更小,进出也就更容易..
这里就有点耐人寻味了..
它引用的数据是这么讲的:还在按月付的时候,除息日前一天价格要掉大约 49 个基点;六月份改成半个月付一次之后,这个数字缩到 36 个基点上下.. 也就是说,改计息频率不是为了多给钱或者少给钱,而是为了让这张票看起来更像一件每天都在工作的东西..
真正值得看的其实是它想要的那笔钱..
不是进来搏方向的钱,而是机构账上那些闲置的现金.. 那类钱的规矩很死:每天都要计息、月底的估值要稳、最好能进低波动指数、拿去当担保品还要能拿到更好的折扣.. 一家资产端全是波动资产的公司,正在把自己的负债端改造成符合这套规矩的样子.. 说白了,它想让自己的票被当成停靠站,而不是被当成筹码..
更有意思的是同一时间的另一面..
这个月它一边暂停买币,一边掏了一亿多美元去买回自己的优先股.. 而它已经写好的框架里,最多可以卖掉十二点五亿美元的比特币,来履行这些按期计息的义务.. 付息的顺序,其实早就排好了..
但问题来了..
它反复强调「经济条款不变」——总共要付的钱没变,变的是它希望被谁持有.. 持有人从搏方向的人换成必须每天看到利息的人,风险不会消失,只会换一个地方待着.. 资产那头波动,负债那头像现金,中间那条缝一旦被撑开,最先被当成取款口的,就是这种「看起来很稳」的东西..
真正值得盯的信号有两个.. 一是这类每天计息的工具,什么时候真的被装进低波动指数,那一刻资金的性质才算换了.. 二是比特币那头一旦减速,这条按时计息的线,是靠新钱续上,还是第一次开始动到本金..
如果后面那件事发生,市场对「稳定」这两个字的定价,就要重新写一遍..
177
·
--
一条关于稳定币的消息几乎没什么人转,但真正值得看的东西可能不在价格那一头..
[🔄 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
大家看到的是山寨在全面反弹、以太在离开交易所,热闹全在行情里.. 很少有人注意到,一个发行合成美元的项目,把它储备金赚钱的路子,从加密市场的基差,搬到了股票上..
这就开始不一样了..
它原来靠什么赚钱?一边拿着现货,一边开着等量的空头,方向涨跌都不管,收的是杠杆多头付出来的资金费.. 现在这套结构被原样搬了过去:现货那头换成代币化的美股,空头那头对冲的是同一批股票的永续合约..
更有意思的是它给出的理由.. 做这件事的人说,股票永续那边的资金费,可能是同类比特币策略的五倍.. 而过去半年,股票这条基差的平均年化在 3.5% 左右..
这里就有点耐人寻味了..
一个发行链上美元的项目,最该被问的从来不是它发了多少,而是它拿什么付息.. 稳定币的规模是被收益牵着走的,谁的储备赚得多,钱就往谁那里去.. 现在它开始向券商的资产要收益,说明它想要的东西,已经从加密的波动,换成了传统市场里更稳的那一段..
更大的叙事在这一层:传统资产正在被拆成能塞进储备里的零件.. 代币化股票、股票永续、代币化基金,这些以前是给散户买的东西,现在最大的买家变成了一批必须让储备生息的稳定币发行方.. 谁先把这些零件拼成一条能持续付息的链,谁就拿到下一轮规模的入场券..
但问题来了..
基差这门生意,本质是别人在承担方向,你在收结构.. 它看起来像固定收益,风险却全压在「平不平得掉」这一件事上.. 一旦股票永续那头的流动性抽走,或者代币化股票只能在某一个平台里成交,这条收益链就会变得很脆——行情好的时候它像存款,行情不好的时候它就是一份没人接的合约..
真正值得盯的其实是两个信号.. 一是这类储备里,非加密资产的占比什么时候开始上两位数.. 二是下一次传统市场大跌时,这条新收益线是继续付息,还是第一次出现倒挂..
如果后面那件事真的发生,稳定币的「稳定」这两个字,就要被重新定价一次..
一条关于稳定币的消息几乎没什么人转,但真正值得看的东西可能不在价格那一头..
🔄 进群看风向
大家看到的是山寨在全面反弹、以太在离开交易所,热闹全在行情里.. 很少有人注意到,一个发行合成美元的项目,把它储备金赚钱的路子,从加密市场的基差,搬到了股票上..
这就开始不一样了..
它原来靠什么赚钱?一边拿着现货,一边开着等量的空头,方向涨跌都不管,收的是杠杆多头付出来的资金费.. 现在这套结构被原样搬了过去:现货那头换成代币化的美股,空头那头对冲的是同一批股票的永续合约..
更有意思的是它给出的理由.. 做这件事的人说,股票永续那边的资金费,可能是同类比特币策略的五倍.. 而过去半年,股票这条基差的平均年化在 3.5% 左右..
这里就有点耐人寻味了..
一个发行链上美元的项目,最该被问的从来不是它发了多少,而是它拿什么付息.. 稳定币的规模是被收益牵着走的,谁的储备赚得多,钱就往谁那里去.. 现在它开始向券商的资产要收益,说明它想要的东西,已经从加密的波动,换成了传统市场里更稳的那一段..
更大的叙事在这一层:传统资产正在被拆成能塞进储备里的零件.. 代币化股票、股票永续、代币化基金,这些以前是给散户买的东西,现在最大的买家变成了一批必须让储备生息的稳定币发行方.. 谁先把这些零件拼成一条能持续付息的链,谁就拿到下一轮规模的入场券..
但问题来了..
基差这门生意,本质是别人在承担方向,你在收结构.. 它看起来像固定收益,风险却全压在「平不平得掉」这一件事上.. 一旦股票永续那头的流动性抽走,或者代币化股票只能在某一个平台里成交,这条收益链就会变得很脆——行情好的时候它像存款,行情不好的时候它就是一份没人接的合约..
真正值得盯的其实是两个信号.. 一是这类储备里,非加密资产的占比什么时候开始上两位数.. 二是下一次传统市场大跌时,这条新收益线是继续付息,还是第一次出现倒挂..
如果后面那件事真的发生,稳定币的「稳定」这两个字,就要被重新定价一次..
🔄 进群看风向
大家看到的是山寨在全面反弹、以太在离开交易所,热闹全在行情里.. 很少有人注意到,一个发行合成美元的项目,把它储备金赚钱的路子,从加密市场的基差,搬到了股票上..
这就开始不一样了..
它原来靠什么赚钱?一边拿着现货,一边开着等量的空头,方向涨跌都不管,收的是杠杆多头付出来的资金费.. 现在这套结构被原样搬了过去:现货那头换成代币化的美股,空头那头对冲的是同一批股票的永续合约..
更有意思的是它给出的理由.. 做这件事的人说,股票永续那边的资金费,可能是同类比特币策略的五倍.. 而过去半年,股票这条基差的平均年化在 3.5% 左右..
这里就有点耐人寻味了..
一个发行链上美元的项目,最该被问的从来不是它发了多少,而是它拿什么付息.. 稳定币的规模是被收益牵着走的,谁的储备赚得多,钱就往谁那里去.. 现在它开始向券商的资产要收益,说明它想要的东西,已经从加密的波动,换成了传统市场里更稳的那一段..
更大的叙事在这一层:传统资产正在被拆成能塞进储备里的零件.. 代币化股票、股票永续、代币化基金,这些以前是给散户买的东西,现在最大的买家变成了一批必须让储备生息的稳定币发行方.. 谁先把这些零件拼成一条能持续付息的链,谁就拿到下一轮规模的入场券..
但问题来了..
基差这门生意,本质是别人在承担方向,你在收结构.. 它看起来像固定收益,风险却全压在「平不平得掉」这一件事上.. 一旦股票永续那头的流动性抽走,或者代币化股票只能在某一个平台里成交,这条收益链就会变得很脆——行情好的时候它像存款,行情不好的时候它就是一份没人接的合约..
真正值得盯的其实是两个信号.. 一是这类储备里,非加密资产的占比什么时候开始上两位数.. 二是下一次传统市场大跌时,这条新收益线是继续付息,还是第一次出现倒挂..
如果后面那件事真的发生,稳定币的「稳定」这两个字,就要被重新定价一次..
49
·
--
#比特币现货etf净流入1.91亿美元
这条数据其实有点奇怪.. 就在同一个星期,美债收益率冲到十九年新高、市场在给美联储十月加息定价、还有一家交易所被盗走三亿多.. 按理说这种时候最该涨价的,恰恰是「保险」.. 可贝莱德那只比特币现货基金的期权,给未来波动的定价反而掉到了一年来的最低..
[💰 进群看下一步](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到的是,比特币摸到八万七又退回八万四,盘面看着没什么可讲.. 真正值得看的是两个数字:隐含波动率三十七点四,已经实现的波动率四十五点五.. 翻译过来就是,过去二十个交易日的剧烈,市场认定是过去式,往后会安静..
这里就有点耐人寻味了.. 波动率卖的从来不是价格,是「不知道的事」的收费.. 所有人都觉得没事的时候,这份保险最便宜、买的人最少.. 而卖保险收来的这点租金,正好是今年最舒服的一门生意——不猜方向,只收时间..
更有意思的是,市场自己把边界画好了.. 上方八万七是九月二十一号卡住的位置,下方七万六七是它认的支撑.. 一个平静的定价配两条清楚的边界,这不是没有观点,是观点已经统一:在区间里来回,别出格..
但问题来了.. 定价平静和真的平静,是两件事.. 一旦实现波动连续几天跑在隐含前面,说明这份保险被系统性卖便宜了,最先疼的就是那批卖波动率收租的钱..
所以这一轮我更在意的不是价格又涨了几百点,是这份「安静」还能卖多久.. 有点意思..
#比特币现货etf净流入1.91亿美元
这条数据其实有点奇怪.. 就在同一个星期,美债收益率冲到十九年新高、市场在给美联储十月加息定价、还有一家交易所被盗走三亿多.. 按理说这种时候最该涨价的,恰恰是「保险」.. 可贝莱德那只比特币现货基金的期权,给未来波动的定价反而掉到了一年来的最低..
💰 进群看下一步
大多数人看到的是,比特币摸到八万七又退回八万四,盘面看着没什么可讲.. 真正值得看的是两个数字:隐含波动率三十七点四,已经实现的波动率四十五点五.. 翻译过来就是,过去二十个交易日的剧烈,市场认定是过去式,往后会安静..
这里就有点耐人寻味了.. 波动率卖的从来不是价格,是「不知道的事」的收费.. 所有人都觉得没事的时候,这份保险最便宜、买的人最少.. 而卖保险收来的这点租金,正好是今年最舒服的一门生意——不猜方向,只收时间..
更有意思的是,市场自己把边界画好了.. 上方八万七是九月二十一号卡住的位置,下方七万六七是它认的支撑.. 一个平静的定价配两条清楚的边界,这不是没有观点,是观点已经统一:在区间里来回,别出格..
但问题来了.. 定价平静和真的平静,是两件事.. 一旦实现波动连续几天跑在隐含前面,说明这份保险被系统性卖便宜了,最先疼的就是那批卖波动率收租的钱..
所以这一轮我更在意的不是价格又涨了几百点,是这份「安静」还能卖多久.. 有点意思..
这条数据其实有点奇怪.. 就在同一个星期,美债收益率冲到十九年新高、市场在给美联储十月加息定价、还有一家交易所被盗走三亿多.. 按理说这种时候最该涨价的,恰恰是「保险」.. 可贝莱德那只比特币现货基金的期权,给未来波动的定价反而掉到了一年来的最低..
💰 进群看下一步
大多数人看到的是,比特币摸到八万七又退回八万四,盘面看着没什么可讲.. 真正值得看的是两个数字:隐含波动率三十七点四,已经实现的波动率四十五点五.. 翻译过来就是,过去二十个交易日的剧烈,市场认定是过去式,往后会安静..
这里就有点耐人寻味了.. 波动率卖的从来不是价格,是「不知道的事」的收费.. 所有人都觉得没事的时候,这份保险最便宜、买的人最少.. 而卖保险收来的这点租金,正好是今年最舒服的一门生意——不猜方向,只收时间..
更有意思的是,市场自己把边界画好了.. 上方八万七是九月二十一号卡住的位置,下方七万六七是它认的支撑.. 一个平静的定价配两条清楚的边界,这不是没有观点,是观点已经统一:在区间里来回,别出格..
但问题来了.. 定价平静和真的平静,是两件事.. 一旦实现波动连续几天跑在隐含前面,说明这份保险被系统性卖便宜了,最先疼的就是那批卖波动率收租的钱..
所以这一轮我更在意的不是价格又涨了几百点,是这份「安静」还能卖多久.. 有点意思..
42
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CircleMints500MUSDCOnSolana
36,385 vues
979 mentions
💵 Solana just received another $500M of USDC. But don't make the mistake everyone else is making...
#circlemints500musdconsolana
Circle's USDC Treasury recorded two 250M USDC mints on Solana, creating $500M of fresh supply through its authorized infrastructure.
Circle now reports $75.2B USDC in circulation globally.
But:
A mint is not the same as $500M of fresh market demand.
It tells us Circle created the inventory.
It does not tell us that $500M has already entered Solana DeFi, exchanges, payments or trading.
That's where the interesting signal begins.
Solana's stablecoin economy is already operating at enormous scale, with recent reporting putting network stablecoin volume above $5T in 2026.
So this isn't really a “USDC mint = SOL bullish” story.
It's an inventory → deployment story.
Watch the wallets.
Where does that $500M move next?
If it gets deployed into exchanges, lending, payments or liquidity pools, the market has something much more meaningful than a treasury print.
The mint confirms creation of USDC, not the eventual destination or economic use of the funds.
$SOL $RARE $USDC
#CircleMints500MUSDCOnSolana #solana #BlackRockBuildsTokenizedPortfoliosForOndo #defi
Stink meaner
·6 mentions J’aime
·4.5k vues
PolymarketBankFailureBetsDrawFDICConcern
49,790 vues
1,101 mentions
BlackRockBuildsTokenizedPortfoliosForOndo
40,834 vues
745 mentions