
Zest 已经把借贷业务跑起来了,现在又想把 BTC 变成真正可以使用的抵押品。如果这一步走通,市场对 ZEST 的理解可能会变。
先看它已经做成了什么
很多项目喜欢讲比特币金融,但最后停留在概念上。
Zest 不一样。它先在 Stacks 上验证借贷需求,2026年8月其市场峰值存款超过1亿美元,借款约1000万美元,稳定币流动性超过900万美元,还完成了1500多次清算并保持零坏账。
我觉得这比一句宏大叙事更重要。
因为借贷协议最难的不是上线,而是市场波动时还能正常运行。有人存钱,有人借钱,协议还能靠利息产生收入,这才说明产品真的有人用。
Zest 接下来想做的事情很直接
用户把 BTC 锁进 Bitcoin L1 上的自托管金库,再到 EVM 链上借出稳定币。BTC 不需要封装,也不用通过跨链桥离开比特币网络。
对持币者来说,这意味着不用卖掉 BTC,也能获得流动性。
在我看来,借贷只是开始。BTC 一旦真正成为抵押品,后面还可以延伸出更多金融应用。
这也是 Zest 和普通 L2 故事不一样的地方。它不是单纯再做一条链,而是在尝试进入比特币的资本层。
小市值资产可能迎来重新定价
过去市场可能更习惯把 ZEST 看成一个小市值的 Stacks 应用代币。
但如果主网产品顺利落地,BTC 抵押借贷开始增长,市场就可能换一种方式看它。
Stacks 曾经证明,比特币基础设施具备很大的估值空间。2024年4月,Stacks 的流通市值一度约为48.3亿美元,FDV 约为60.5亿美元。
这不是说 ZEST 要照搬这个估值,而是说明赛道本身并不缺想象力。
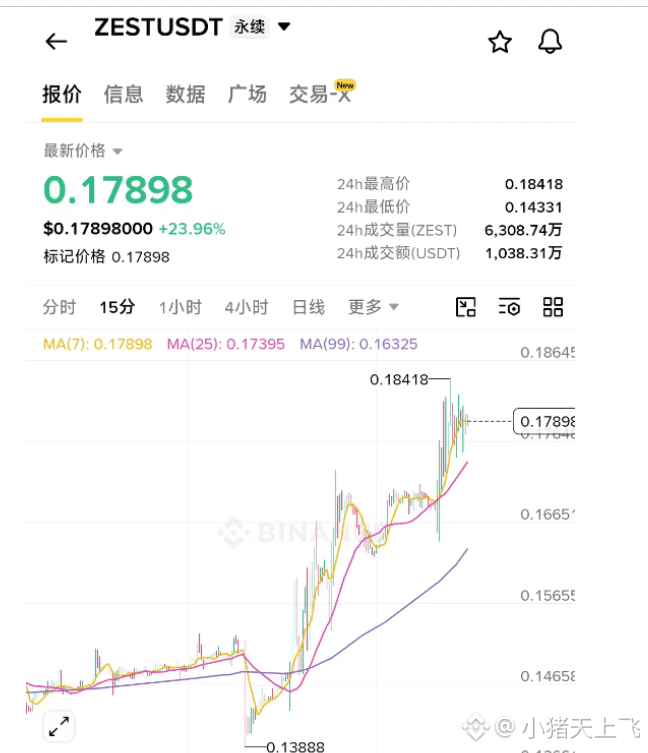
ZEST 在2026年5月19日登陆Alpha 后,首日收盘价约0.1446美元,之后在6月9日升至约0.3497美元。 ZEST 的重点不是下一根 K 线,而是能不能把已经验证的借贷业务带进比特币资本层。如果产品和收入继续增长,它就有机会从一个小市值代币,变成市场重新定价的比特币金融资产。
先看它已经做成了什么
很多项目喜欢讲比特币金融,但最后停留在概念上。
Zest 不一样。它先在 Stacks 上验证借贷需求,2026年8月其市场峰值存款超过1亿美元,借款约1000万美元,稳定币流动性超过900万美元,还完成了1500多次清算并保持零坏账。
我觉得这比一句宏大叙事更重要。
因为借贷协议最难的不是上线,而是市场波动时还能正常运行。有人存钱,有人借钱,协议还能靠利息产生收入,这才说明产品真的有人用。
Zest 接下来想做的事情很直接
用户把 BTC 锁进 Bitcoin L1 上的自托管金库,再到 EVM 链上借出稳定币。BTC 不需要封装,也不用通过跨链桥离开比特币网络。
对持币者来说,这意味着不用卖掉 BTC,也能获得流动性。
在我看来,借贷只是开始。BTC 一旦真正成为抵押品,后面还可以延伸出更多金融应用。
这也是 Zest 和普通 L2 故事不一样的地方。它不是单纯再做一条链,而是在尝试进入比特币的资本层。
小市值资产可能迎来重新定价
过去市场可能更习惯把 ZEST 看成一个小市值的 Stacks 应用代币。
但如果主网产品顺利落地,BTC 抵押借贷开始增长,市场就可能换一种方式看它。
Stacks 曾经证明,比特币基础设施具备很大的估值空间。2024年4月,Stacks 的流通市值一度约为48.3亿美元,FDV 约为60.5亿美元。
这不是说 ZEST 要照搬这个估值,而是说明赛道本身并不缺想象力。
ZEST 在2026年5月19日登陆Alpha 后,首日收盘价约0.1446美元,之后在6月9日升至约0.3497美元。 ZEST 的重点不是下一根 K 线,而是能不能把已经验证的借贷业务带进比特币资本层。如果产品和收入继续增长,它就有机会从一个小市值代币,变成市场重新定价的比特币金融资产。