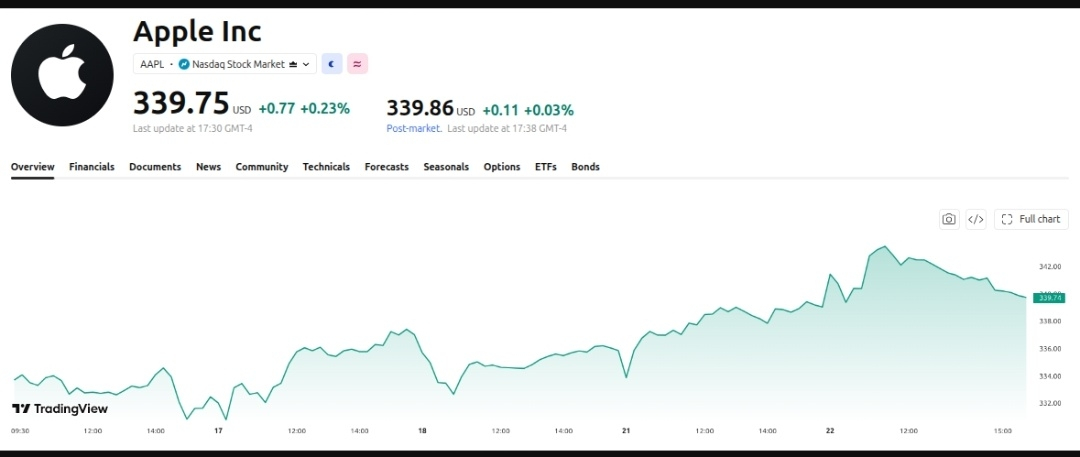
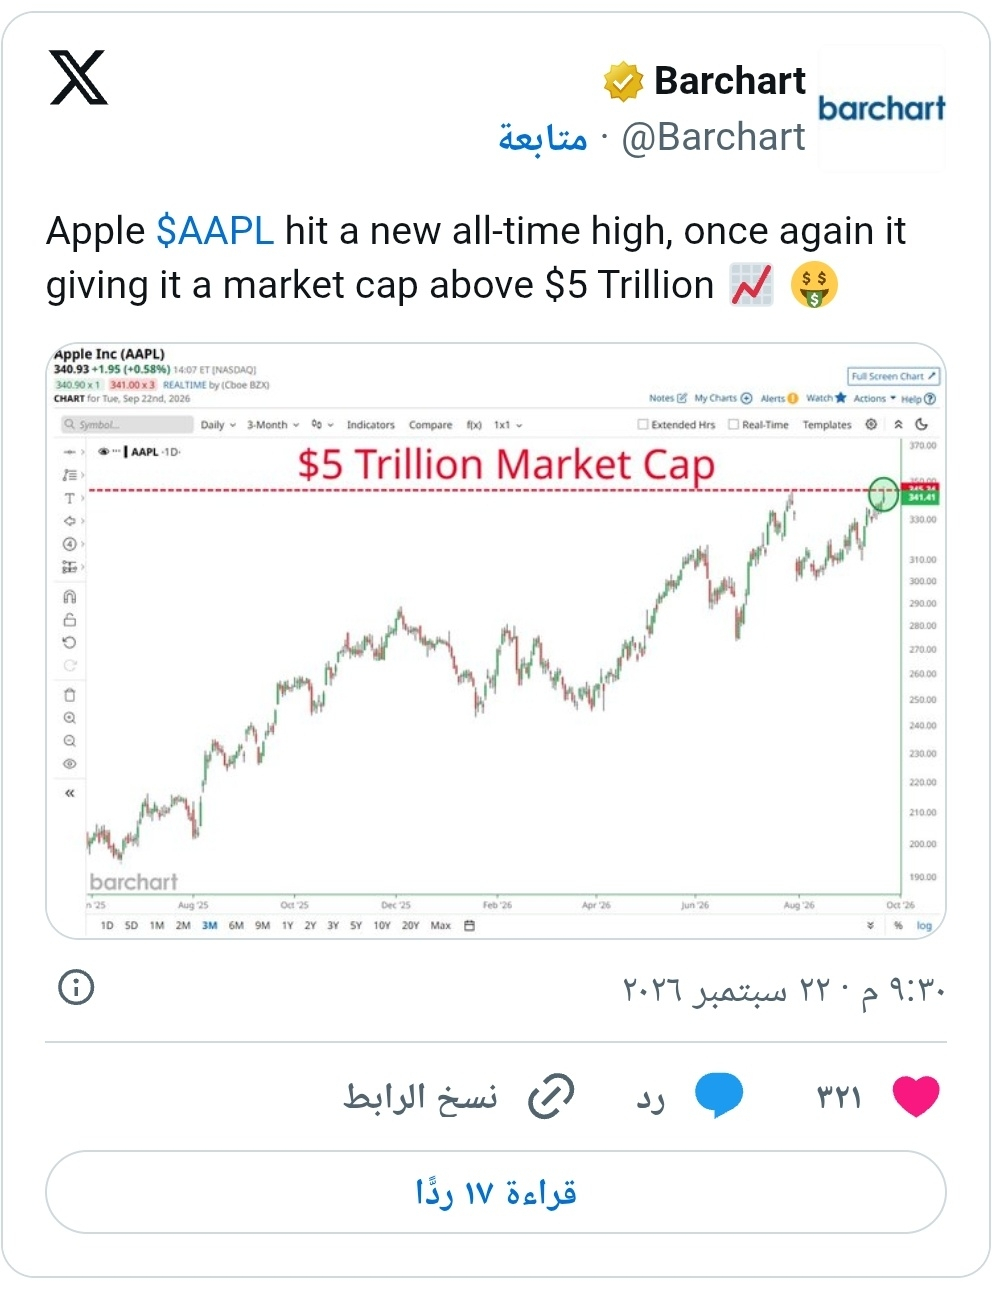
L’action d’Apple a atteint un nouveau sommet historique le 21 septembre 2026: lors de la séance quotidienne, elle a frôlé les 345 dollars avant de se stabiliser près de 339 dollars.
En même temps, Nvidia s’est échangée près des plus hauts historiques, même si le multiple d’évaluation à venir a fortement chuté depuis le début de cette année.
Qu’est-ce qui alimente réellement la hausse historique d’Apple ?
Le multiple cours/bénéfices à terme est calculé en comparant le prix actuel de l’action aux bénéfices attendus, d’après les analyses des analystes. Il donne une idée de la cherté de l’entreprise par rapport à la croissance escomptée. Cette distinction prend de l’importance pour comprendre ce qui se passe maintenant entre ces deux géants de la technologie.
La hausse d’Apple reflète un regain de confiance dans l’écosystème de ses appareils et de ses services. Une forte demande pour les derniers modèles d’iPhone, en particulier l’iPhone 18 Pro et le prochain iPhone pliable, a prolongé les délais de livraison et renforcé les perspectives du cycle de renouvellement.
Les améliorations de la technologie d’intelligence artificielle de Siri sur les appareils et la transition fluide vers le poste de PDG ont rassuré les investisseurs quant au fait qu’Apple peut monétiser l’IA sans avoir besoin d’investir massivement le capital exigé par les grands acteurs du cloud computing.
D’après les données de TradingView, l’action a progressé de plus de 36 % au cours des douze derniers mois, ce qui a porté la capitalisation boursière de la société à dépasser 5 000 milliards de dollars.
Les revenus des services et les logiciels à forte marge ont continué d’alimenter la machine de génération de trésorerie d’Apple, offrant aux investisseurs une histoire de croissance plus stable que celle de nombreux pairs actuellement exposés à l’intelligence artificielle.
Pourquoi l’évaluation de Nvidia a-t-elle fortement baissé ?
Les fondamentaux de Nvidia restent très solides, du point de vue théorique. Le dernier chiffre d’affaires trimestriel, supérieur à 96, milliards de dollars, soit plus de 100 % en glissement annuel, a confirmé que la vente de centres de données a porté l’essentiel de cette croissance.
On a observé une forte baisse du ratio cours/bénéfices à terme de Nvidia, passé de niveaux dépassant 25x plus tôt cette année, même si l’action se traite près de niveaux record.
Les investisseurs parient sur l’existence de risques liés à un ralentissement des dépenses d’investissement consacrées à l’intelligence artificielle, à la concurrence des segments sur mesure, à la pression des coûts de la mémoire et à l’ampleur des attentes déjà intégrées dans les estimations actuelles.
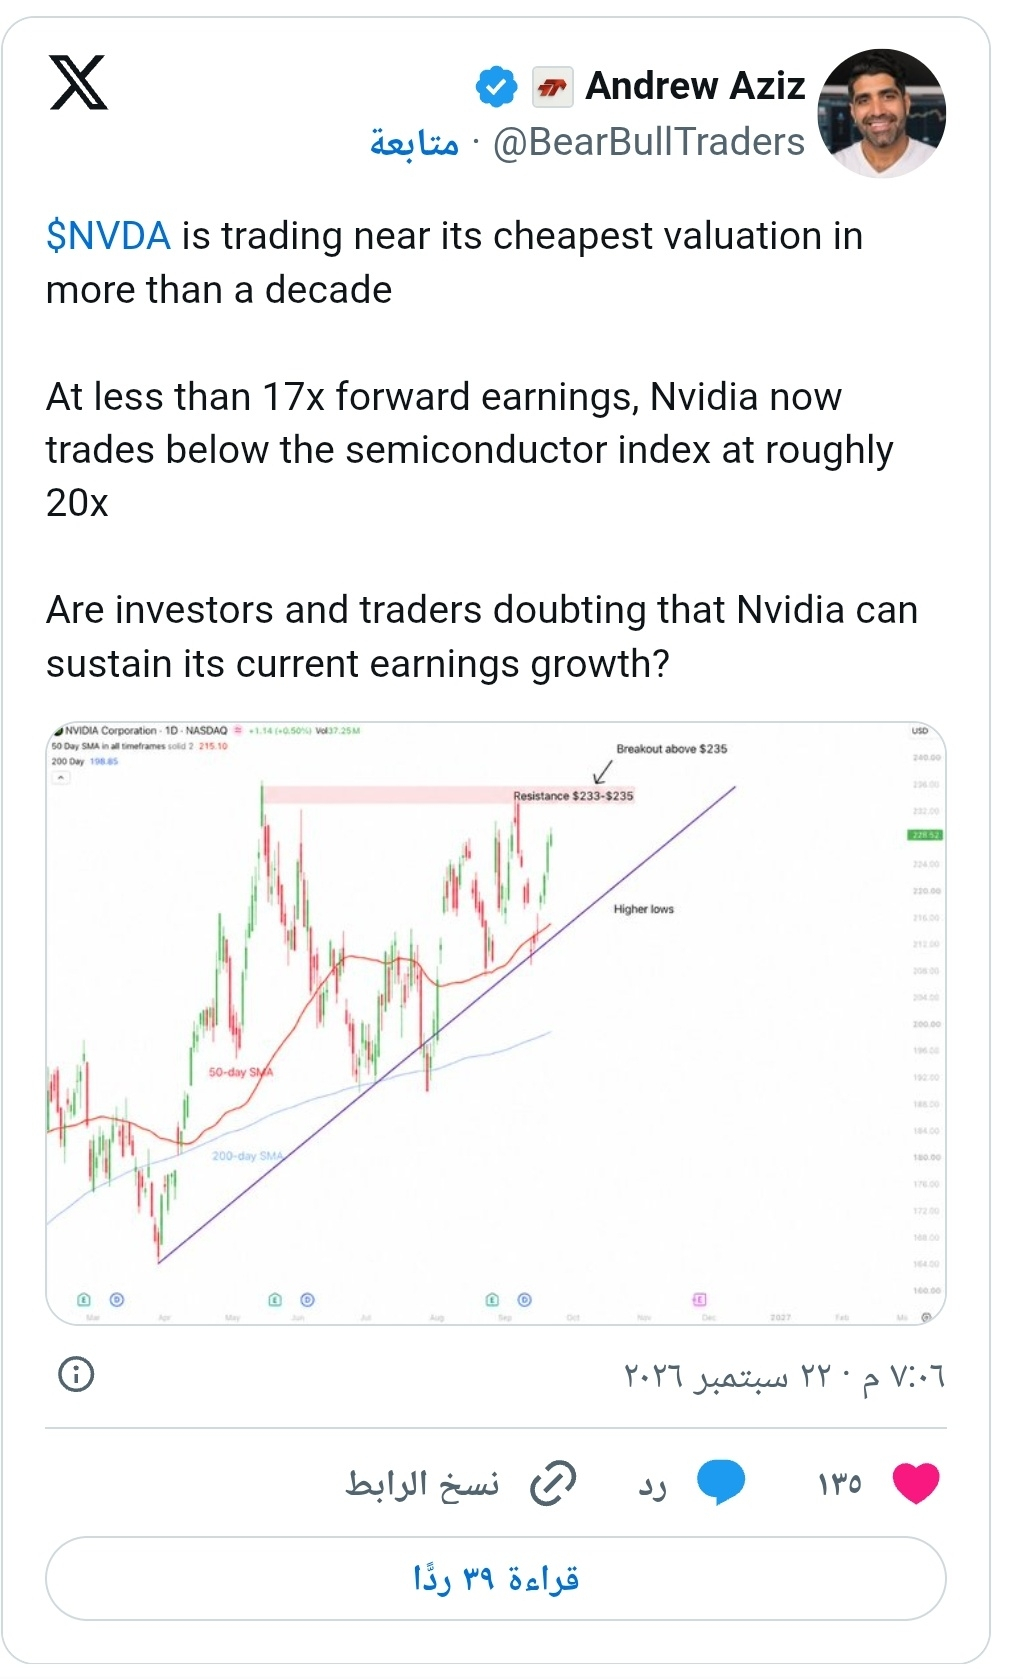
Cette baisse de notation s’est produite malgré le fait que les actions de Nvidia restent très au-dessus des niveaux de l’an dernier, et elles demeurent encore fortement élevées en 2026. Les actions n’ont tout simplement pas réussi à suivre la hausse spectaculaire de la puissance de ses bénéfices, créant un écart d’évaluation que l’on n’avait pas vraiment observé pour la société ces dernières années.
Cet écart met en lumière deux mentalités tout à fait différentes chez les investisseurs. Apple est récompensée pour une croissance stable, de haute qualité et une discipline en matière de capital. Quant à Nvidia, elle fait l’objet de contrôles: peut-elle maintenir son rythme de croissance exceptionnel, même si cette croissance reste encore forte aujourd’hui.
Déterminer si les multiples plus modestes de Nvidia représentent une opportunité d’achat ou un avertissement précoce dépendra des bénéfices futurs des entreprises de cloud computing géantes et de leurs indications concernant les dépenses en capital dans les mois à venir.