
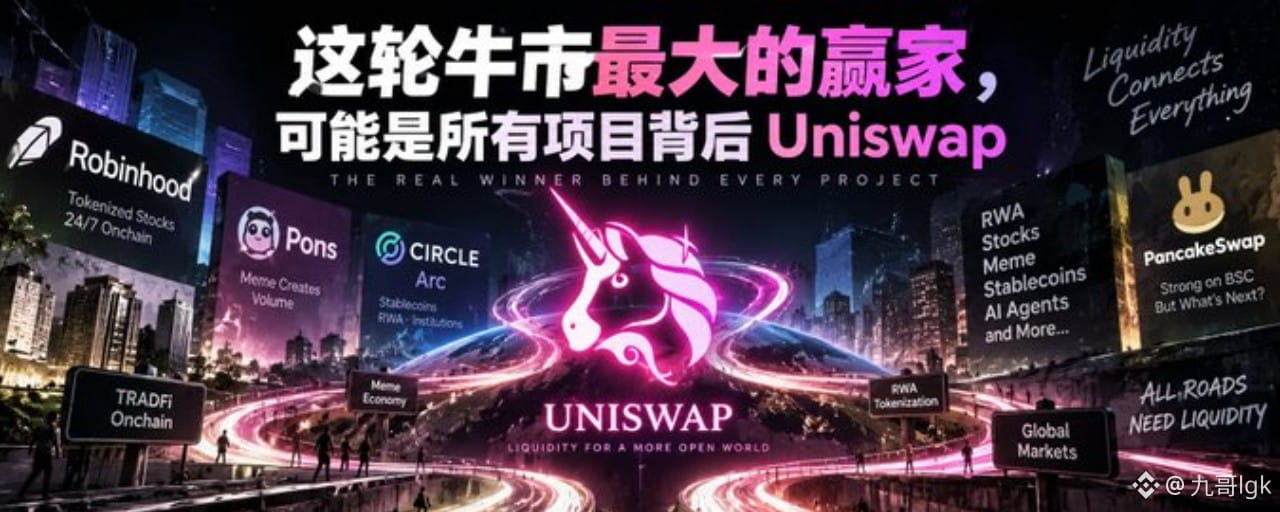
Ces derniers temps, je ressens de plus en plus que si ce rallye haussier continue vraiment dans la direction de la finance on-chain, l’un des plus grands gagnants finira peut-être par ne pas être une blockchain particulière, ni un seul Meme, mais Uniswap.
La raison est en fait très simple.
Peu importe qui émet les actifs, au final, ces actifs ont tous besoin d’un endroit pour être échangés.
Récemment, Robinhood Chain a déjà fait tourner ce raisonnement.
Ensuite, le 16 septembre, le mainnet d’Arc de Circle est lancé, il faudra tout refaire tourner.
Si à l’avenir de plus en plus d’actions, de stablecoins, de RWA et même de Memes, voire des actifs financiers traditionnels, sont déplacés on-chain, alors ce que Uniswap cherche vraiment à faire pourrait déjà ne plus être seulement « un DEX ».
Ce qu’il veut faire, c’est :
La couche de liquidité des actifs on-chain.
01|Robinhood Chain a déjà donné un exemple à Uniswap
Robinhood Chain a ouvert officiellement le mainnet public le 1er juillet de cette année.
Dès le départ, la position de Robinhood était très claire : tokenisation d’actions, RWA, transactions on-chain 24/7.
Et dès le premier jour du lancement sur le mainnet, Uniswap y était déjà.
Et ce n’est pas un partenariat ordinaire.
Officiellement, Robinhood définit directement Uniswap comme :
Primary Public AMM.
Autrement dit, Robinhood Chain est surtout le principal protocole de liquidité publique. Les V2, V3, V4 d’Uniswap, UniswapX, Web App, Wallet et API : dès le premier jour, tout est branché.
Les choses qui se sont produites deux mois plus tard, peut-être même que Robinhood lui-même ne l’avait pas entièrement anticipé.
La première explosion de Robinhood Chain n’a pas été celle des actions.
C’est plutôt un Meme.
Surtout après l’arrivée de Pons : tout le volume de transactions de la chaîne a soudainement été tiré vers le haut.
Début septembre, le volume DEX on-chain de Robinhood Chain sur une semaine a atteint jusqu’à 12,4 milliards de dollars, soit plus du double par rapport à la semaine précédente ; le 4 septembre, les frais on-chain du jour ont établi un record d’environ 6 millions de dollars.
Pons est encore plus exagéré.
Le 2 septembre, Pons a émis près de 25 000 tokens en une journée ; le volume échangé sur 24 heures atteint 544 millions de dollars, et a généré environ 5,95 millions de dollars de frais le jour même.
Mais il y a un point ici, facilement ignoré :
Quand Pons a explosé, Uniswap a en réalité aussi récupéré une grande part derrière.
Parce que les tokens de Pons V2, une fois diplômés après la Bonding Curve, entrent automatiquement dans Uniswap V4, en créant des pools de liquidité avec verrouillage permanent.
Autrement dit, Pons est responsable de produire en continu de nouveaux actifs.
Uniswap est chargé de reprendre les échanges à long terme de ces actifs une fois « diplômés ».
C’est aussi pourquoi, lorsque j’ai étudié Pons V2 auparavant, plus je creusais et plus je me disais que c’était Uniswap, caché derrière, qui constituait l’infrastructure. Pons peut émettre des dizaines de milliers de tokens en une journée, mais pour que ces tokens deviennent vraiment un marché durable à long terme, il faut quand même Uniswap.
02|Combien de transactions Uniswap y a-t-il aujourd’hui sur Robinhood Chain ?
C’est vraiment ce qui est le plus choquant dans ces données.
Récemment, un ensemble de données de Robinhood Chain montre que le volume de transactions DEX sur 24 heures est d’environ 1,88 milliard de dollars.
Parmi eux :
Uniswap V3 : environ 879 millions de dollars
Uniswap V4 : environ 601 millions de dollars
Uniswap V2 : environ 51 millions de dollars
Les trois versions réunies font environ :
1,53 milliard de dollars.
Donc, selon cette même définition des données, Uniswap représente environ 81 % du volume DEX de Robinhood Chain.
Et même encore plus exagéré en période de pic.
Des statistiques montrent que lors des jours de trading les plus actifs de Robinhood Chain, Uniswap a parfois capté près de 98 % du volume DEX on-chain.
Ce qui est encore plus intéressant, c’est de regarder l’inverse.
Il n’y a pas que Robinhood Chain qui a besoin d’Uniswap.
Uniswap V4 a maintenant aussi de plus en plus besoin de Robinhood Chain.
Les données du début du mois de septembre montrent que Robinhood Chain a déjà contribué à environ 56,3 % du volume de transactions d’Uniswap V4 sur tout le réseau.
Donc ce n’est plus simplement :
Uniswap a été déployé sur Robinhood Chain.
C’est plutôt :
Robinhood Chain est déjà devenue l’une des sources les plus importantes de nouvelle croissance pour Uniswap.
La différence est énorme.
03|Après le succès de Pons, la réaction d’Uniswap a été très rapide
Il y a aussi une autre chose ici, que j’apprécie beaucoup : face à un concurrent qui surgit soudainement, sa réaction est extrêmement rapide.
Après l’explosion réelle de Pons, Uniswap Labs n’a pas choisi de lui faire face frontalement jusqu’au bout.
Il a directement acheté PONS.
Le 3 septembre, l’équipe officielle de Pons annonce :
Uniswap Labs a acheté $PONS pour un alignement à long terme.
Autrement dit, Uniswap Labs a déjà acheté PONS pour lier les intérêts à long terme des deux côtés.
Combien il a acheté exactement, combien ça a coûté, et d’où viennent les achats : pour le moment, les deux parties n’ont公布é aucune information, donc on ne peut pas spéculer n’importe comment.
Mais l’action elle-même est déjà très intéressante.
Parce qu’en réalité, Uniswap lui-même a déjà fait un Launchpad.
Le 5 août, Uniswap Labs a lancé Pools.trade, en concurrence directe avec Pons sur Robinhood Chain.
Au moment de leur lancement, le nombre d’émissions de tokens de Pools.trade a même dépassé Pons à un moment donné.
Résultat : en moins d’un mois, Pons a décollé.
À la fin du mois d’août, les frais journaliers de Pons V2 ont déjà atteint environ 4,89 millions de dollars, tandis que Pools.trade n’était qu’à environ 38 600 dollars.
Ensuite, Uniswap a fait quelque chose de très intelligent :
Puisque tu as gagné, alors j’achète !
Ça me fait penser au Pump.fun et au Raydium de l’époque.
Après la « graduation » des tokens de Pump.fun à l’époque, une grande partie de la liquidité est allée vers Raydium.
Plus Pump.fun est fort, plus Raydium gagne de l’argent.
Mais ensuite, Pump.fun a fait son propre PumpSwap.
Après leur « graduation », les tokens n’ont plus besoin de migrer vers Raydium : ils peuvent être directement intégrés à PumpSwap.
En gros, il récupère lui-même la liquidité et le volume de transactions qui avaient été initialement donnés à Raydium.
Donc, du point de vue d’Uniswap, c’est en réalité très facile à comprendre pourquoi il veut lier à long terme ses intérêts avec Pons.
Aujourd’hui Pons V2 :
Bonding Curve → graduation → Uniswap V4
Bien sûr, Uniswap espère que ce chemin existera toujours.
Si un jour Pons devient assez grand et dit :
Pourquoi devrais-je donner à Uniswap tous mes tokens fraichement « diplômés » ? Est-ce que je ne peux pas créer mon propre DEX ?
Alors l’histoire de Pump.fun et Raydium pourrait se répéter encore une fois.
Donc je pense que l’action d’Uniswap consistant à acheter PONS ne peut pas être comprise simplement comme :
« Uniswap est optimiste pour PONS, donc j’achète des tokens. »
C’est plus comme :
Pons est déjà devenu une entrée d’émission d’actifs extrêmement importante de Robinhood Chain, et Uniswap espère lier à long terme cette entrée à sa propre couche de liquidité.
Bien sûr, « pour empêcher Pons de copier Pump.fun/PumpSwap », pour l’instant ce n’est que ma supposition ; les deux parties n’ont pas dit ça.
Mais d’un point de vue logique commerciale, cette possibilité mérite qu’on s’y intéresse.
04|Après Robinhood, le prochain est Arc
S’il n’y avait que Robinhood Chain, je ne penserais peut-être pas que cette chose est aussi importante.
Mais le 16 septembre, un autre réseau principal de poids arrive :
Arc de Circle.
Arc et Robinhood Chain ont en fait un point commun.
Elles ne sont pas des chaînes conçues dans un sens traditionnel pour les utilisateurs « Crypto Native ».
Robinhood Chain veut mettre en chaîne des actions, des ETF et de la RWA.
Arc veut faire passer : stablecoins, paiements, fonds institutionnels, RWA, changes, Tokenized Assets, sur la chaîne.
Circle a déjà confirmé que le mainnet public d’Arc sera lancé officiellement le 16 septembre. À l’heure actuelle, plus de 100 institutions et projets de l’écosystème participent à la construction, dont BlackRock, DTCC, Standard Chartered et d’autres institutions financières traditionnelles.
Et dans l’infrastructure de liquidité d’Arc, on retrouve aussi le même nom :
Uniswap.
Arc a même publié un article spécialement pour expliquer pourquoi Uniswap est nécessaire.
Il y a une phrase dedans que je trouve très clé :
Les protocoles de lending, les dérivés et les stratégies LP nécessitent tous un lieu d’échange profond et digne de confiance avant de pouvoir fonctionner à une échelle significative.
En termes simples :
Pour que des éléments comme le lending, les dérivés, les stratégies LP et la RWA fonctionnent vraiment, il faut d’abord un marché d’échange suffisamment profond.
Et l’un des protocoles de liquidité clés choisi par Arc est justement Uniswap.
Voilà pourquoi j’ai commencé à réapprendre à comprendre Uniswap.
Avant, quand on regardait Uniswap :
Un exchange décentralisé.
Aujourd’hui, il faudrait peut-être changer d’angle :
L’infrastructure de liquidité par défaut après la mise en chaîne de nouveaux actifs.
Robinhood émet des tokens d’actions, donc il faut de la liquidité.
Pons émet des Memes, donc il a besoin de liquidité.
Circle fait Arc, donc il faut de la liquidité.
Le BUIDL de BlackRock, une fois mis en chaîne, a besoin de liquidité.
Pour échanger entre stablecoins, il faut de la liquidité.
À l’avenir, plus d’actions, de fonds, d’obligations et de commodities seront mis en chaîne : il faudra toujours de la liquidité.
Qui émet l’actif, en réalité, n’est pas si important.
Tant qu’il y a des actifs qui ont besoin d’être échangés, Uniswap a l’occasion d’y participer.
05|Quelle taille Uniswap a-t-il déjà ?
Regardons maintenant les données d’Uniswap lui-même.
Uniswap a divulgué auparavant que le volume de transactions cumulé du protocole atteint déjà environ 4 000 milliards de dollars.
Et d’après les données DeFiLlama les plus récentes :
Uniswap :
Volume échangé sur 24h : environ 3,35 milliards de dollars
Environ 19,6 milliards de dollars sur 7 jours
Environ 67,4 milliards de dollars sur 30 jours
Sur l’ensemble du marché DEX, le volume de transactions sur 30 jours est d’environ 240 milliards de dollars.
Calcul simple :
674 ÷ 2400 ≈ 28%
Autrement dit, à l’heure actuelle, le protocole Uniswap à lui seul représente environ 28 % du volume de transactions DEX sur 30 jours.
En se basant sur les données des 24 dernières heures, la part est même d’environ 33 %.
Ce n’est déjà plus l’ampleur d’une « application DeFi de niche ».
Et surtout, la plus grande différence d’Uniswap par rapport à avant, c’est que :
UNI commence enfin à capturer la valeur du protocole.
À la fin de 2025, après l’UNIfication, Uniswap commence à ouvrir progressivement le Protocol Fee et à utiliser les frais du protocole pour une combustion programmée de UNI. Ensuite, la portée s’étend d’Ethereum à Arbitrum, Base, BNB Chain, Robinhood Chain, etc.
Récemment, Robinhood Chain est même devenue une source très importante de fonds pour la combustion de UNI.
Dans un ensemble de données du 3 septembre au 9 septembre :
Robinhood Chain a contribué environ 71,9 % des revenus de protocole d’Uniswap.
Le 4 septembre, les revenus Holder d’Uniswap ont atteint environ 1,15 million de dollars, dont environ 0,925 million de dollars provenaient de Robinhood Chain.
C’est-à-dire que, le jour même, environ 80 % de la valeur revient via cette toute nouvelle chaîne lancée depuis un peu plus de deux mois.
C’est ça, à mon avis, le changement qui mérite vraiment d’être suivi.
Avant, même si le volume d’Uniswap était énorme, beaucoup de gens demandaient :
Quel rapport avec UNI ?
Et maintenant, la réponse à ce problème se construit petit à petit :
Échange → Frais de protocole → Brûlage de UNI.
Et ce brûlage n’est plus un phénomène occasionnel : il se poursuit en continu.
J’ai aussi créé un tableau de bord de données de brûlage UNI DeFiBurn. D’après les données des dix dernières jours environ, le volume de brûlage quotidien de UNI reste la plupart du temps autour de 150 000 à 200 000 tokens. À ce jour, le total brûlé atteint environ 113,8 millions d’UNI, soit environ 11,38 % de l’offre totale.
Ce qui mérite d’être davantage suivi, c’est d’où viennent ces brûlages.
Actuellement, au total les jetons ont été brûlés environ 107,4 millions sur Ethereum, 2,73 millions sur Base, et Robinhood Chain a déjà contribué environ 2,09 millions. Et d’après les enregistrements récents de brûlages en temps réel, Robinhood Chain continue de contribuer à la combustion de UNI.
DeFiBurn — Données de brûlage de l’UNI d’Uniswap
Alors maintenant, quand je regarde Uniswap, je ne peux plus me contenter de voir combien de transactions il a chaque jour.
Avant, tout le monde se plaignait souvent :
Même si le volume d’Uniswap augmente, quel rapport avec UNI ?
Mais à présent, ce chemin devient de plus en plus clair :
Plus de chaînes → plus d’actifs → plus de transactions → plus de revenus du protocole → plus de brûlage d’UNI.
Si Robinhood Chain n’est que le premier cas, et que dans le futur Arc ainsi que d’autres chaînes peuvent apporter des volumes de transactions similaires, alors ce qui mérite d’être vraiment surveillé pour Uniswap n’est plus seulement quelle part du marché DEX il détient aujourd’hui, mais s’il peut convertir durablement la croissance de l’ensemble du marché de trading on-chain en retour de valeur pour UNI.
06|Pourquoi je pense que Uniswap pourrait être l’un des plus gros gagnants de ce cycle
J’aime de plus en plus un raisonnement d’investissement :
Ne devinez pas qui va creuser l’or : étudiez plutôt qui vend des pelles.
Robinhood Chain peut-elle devenir la plus grande chaîne RWA ?
Je ne sais pas.
Arc peut-il devenir le principal réseau de règlement de la finance institutionnelle ?
Je ne sais pas.
Pons peut-il battre Pump.fun ?
Et on ne sait pas.
Quel Meme va faire x100 à la prochaine vague ? Personne ne le sait.
Mais toutes ces choses ont un besoin commun :
De la liquidité.
Dès qu’un actif est mis en chaîne, il faut le négocier.
Tant qu’il y a des transactions, il faut un marché.
Uniswap essaie de devenir ce marché par défaut.
Robinhood Chain fournit un très bon cas :
Robinhood construit la chaîne, Pons émet les tokens.
Les utilisateurs échangent de façon complètement folle.
Enfin, Uniswap a silencieusement pris en charge plus de 80 % du volume de transactions DEX de l’ensemble de la chaîne.
Même le succès de Pons lui-même alimente davantage Uniswap V4 en actifs et en volumes.
C’est l’endroit le plus confortable pour l’infrastructure.
Il n’a pas besoin de deviner quel token va gagner.
Plus il y a de gagnants, plus ça rapporte.
07|Revoir mon autre détention de CAKE
En parlant de ça, je veux mentionner un autre projet que je détiens : PancakeSwap.
J’ai aussi CAKE en portefeuille, et je le détiens depuis longtemps. Donc ce n’est pas pour attaquer un projet afin d’en promouvoir un autre. Mais plus j’étudie Uniswap, plus je me dis que le plus grand problème de PancakeSwap n’est peut-être pas que le produit est mauvais, mais qu’il n’a jamais vraiment réussi à se débarrasser de l’étiquette que BSC lui a donnée.
À proprement parler, bien sûr que PancakeSwap est déjà sorti de BSC depuis longtemps : Ethereum, Base, Arbitrum, Solana, et même Robinhood Chain ont tous déjà déployé des produits, et le travail est plutôt conséquent. Cette année, PancakeSwap a même fait un tour sur des sujets comme actions, ETF, RWA, transactions cross-chain et contrats perpétuels.
Mais le problème, c’est :
Le fait que le produit sorte de BSC ne veut pas dire que la muraille de protection soit sortie de BSC.
Le point le plus fort de PancakeSwap aujourd’hui reste la BSC.
Au cours des 30 derniers jours, le volume DEX total sur la BSC a été d’environ 34,7 milliards de dollars, dont PancakeSwap a réalisé environ 24,5 milliards de dollars lui-même, soit à peu près 70 %.
Ce résultat, en fait, est très impressionnant.
Mais en changeant d’angle, ce pourrait aussi être le plus gros problème de CAKE.
Sur BSC, PancakeSwap est le roi absolu ; mais une fois sorti de BSC, il devient difficile de reproduire ce pouvoir de domination.
Base a Aerodrome et Uniswap ; Ethereum est le fief d’Uniswap ; Solana possède son propre système de liquidité. Même Robinhood Chain, qui vient juste d’entrer chez PancakeSwap cette année, dont la majeure partie du volume de transactions est en réalité encore Uniswap.
Donc, la plus grande inquiétude que j’ai maintenant pour CAKE n’est pas de savoir si PancakeSwap va mourir.
Je pense que c’est très probablement non.
son socle sur BSC reste très fort, et même 35 mois consécutifs a réussi à obtenir une compression nette de CAKE ; jusqu’au mois de juillet de cette année, PancakeSwap a dévoilé que le volume de transactions cumulé sur la BNB Chain dépasse déjà 4 000 milliards de dollars.
Le vrai problème, c’est :
D’où viendra la prochaine croissance ?
C’est aussi une chose qui me laisse de plus en plus perplexe après avoir détenu CAKE.
Si la BSC explose, PancakeSwap en profitera bien sûr.
Mais si la prochaine plus grande augmentation vient de Robinhood Chain, Arc, Base et Ethereum—avec de nouveaux actifs mis en chaîne comme les actions, la RWA et les stablecoins—PancakeSwap pourra-t-il devenir, comme sur BSC, la couche de liquidité par défaut ?
À ce stade, je pense qu’il est difficile.
À l’inverse, en regardant Uniswap, je vois une autre trajectoire.
Il n’a pas besoin de miser sur une seule chaîne.
Ethereum aussi l’a.
Base a aussi ça.
Arbitrum a aussi ça.
Et BNB Chain, elle aussi, l’a.
Dès le premier jour du lancement sur Robinhood Chain, il l’a utilisé comme principal AMM public.
Après l’explosion de Pons, les actifs « diplômés » entrent directement dans Uniswap V4.
Ensuite, quand Arc lance son mainnet, il apparaît à nouveau dans l’infrastructure de liquidité centrale.
Même maintenant, y compris sur la BSC, le plus grand quartier général le plus fort de PancakeSwap, Uniswap est déjà en train de prendre des parts de marché. Dans les données DEX de BSC sur CoinGecko récemment, la part de volume de trading de Uniswap V4 + V3 dépasse déjà le quart.
C’est ça, à mon avis, l’aspect le plus effrayant d’Uniswap.
PancakeSwap ressemble davantage à l’Uniswap de la BSC.
Et ce que veut faire Uniswap, c’est :
L’ensemble des chaînes d’Uniswap.
Je détiens moi-même CAKE, donc je souhaite évidemment qu’il monte.
Mais si maintenant je compare à nouveau l’espace d’imagination de ces deux projets sur les prochaines années, je penche vraiment de plus en plus vers Uniswap.
Ce n’est pas parce que PancakeSwap ne gagne pas d’argent, ni parce que l’économie du token CAKE est mauvaise.
Mais c’est plutôt parce que :
La base de CAKE est très solide, mais les limites de la croissance deviennent de plus en plus visibles.
Le socle d’Uniswap est déjà très solide, mais sa limite s’étend encore vers l’extérieur.
08|Enfin
Uniswap est passé d’un simple exchange décentralisé
La couche de liquidité des actifs on-chain.
Avant, la crypto se limitait surtout à échanger du BTC, de l’ETH et des Memes.
Si à l’avenir il apparaît vraiment :
Tokenisation d’actions, tokenisation de fonds, tokenisation d’obligations d’État, explosion des stablecoins, tokenisation de la RWA, transactions automatiques par agents IA…
Alors ces actifs, au final, ont tous besoin d’un endroit où se fait la découverte de prix et l’échange de liquidité.
Robinhood Chain commence à prouver ce raisonnement.
Après le lancement du mainnet d’Arc le 16 septembre, on verra très vite un deuxième cas.
Si de plus en plus de choses commencent à être mises en chaîne, qui leur fournit l’infrastructure de trading ?
À première vue, je pense qu’Uniswap se trouve déjà dans une position très confortable.
Les autres sont responsables de créer des actifs.
Les autres sont responsables de créer l’engouement.
Les autres sont responsables d’attirer les utilisateurs.
Uniswap est chargé de collecter les péages.
Peut-être que c’est la meilleure affaire à étudier dans ce marché haussier.
En écrivant ceci, je dois aussi préciser : je détiens moi-même à la fois UNI et CAKE, et je les ai en portefeuille depuis plus de 4 ans.
Donc cet article n’est pas là pour attaquer CAKE afin de faire la promotion de UNI, et ce n’est pas non plus une justification pour moi à cause de mon portefeuille.
C’est justement parce que j’ai acheté les deux. Après avoir étudié récemment Robinhood Chain et Pons, et en voyant qu’Arc arrive bientôt, je ressens de plus en plus clairement : la base de PancakeSwap reste très forte, mais l’espace d’imagination d’Uniswap pourrait être plus grand.
Le plus gros problème de CAKE, à mon avis, n’est pas que PancakeSwap ne gagne pas d’argent, ni qu’il va disparaître : c’est que sa muraille la plus forte reste encore concentrée sur BSC.
Et Uniswap fait une autre chose : peu importe que la prochaine explosion vienne de Robinhood Chain, d’Arc ou d’autres chaînes à l’avenir, il veut devenir l’infrastructure de liquidité par défaut après la mise en chaîne de ces actifs.
Bien sûr, si le protocole se développe bien, cela ne signifie pas automatiquement que le prix du token va forcément augmenter. La part de marché et la capacité à convertir durablement les revenus du protocole en valeur pour UNI restent aussi à observer.
Comme j’ai moi-même deux tokens en portefeuille, les opinions de l’article seront forcément influencées par ma propre compréhension et par mon portefeuille.
Cet article ne fait que consigner mes recherches et mes jugements actuels sur Uniswap et PancakeSwap ; ce n’est pas un conseil en investissement.
Si quelque part il y a des données ou des compréhensions inexactes, n’hésitez pas à commenter et à corriger directement.
Après tout, on peut se tromper sur un token, mais la logique ne peut pas rester fausse tout le temps. 😂
Merci à tous d’être arrivés jusque-là, et je suis aussi ravi d’échanger avec vous.
Jiuge | lgk
X : @Lgk007