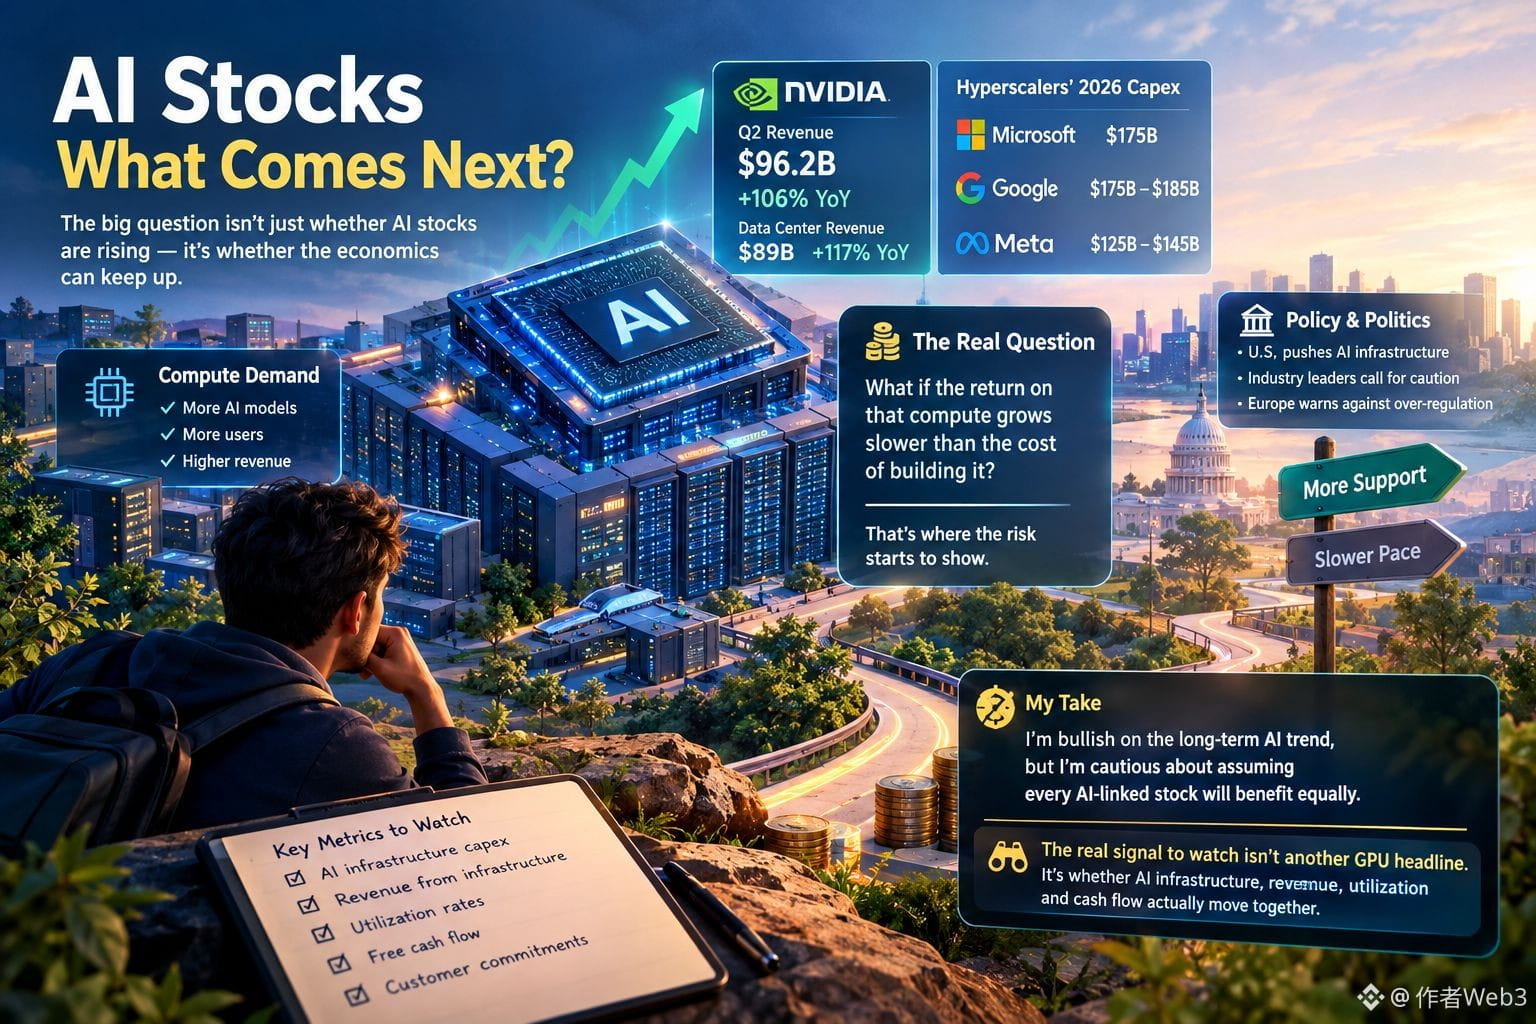
$AI demand est réelle. Nvidia vient de publier 96,2 Md$ de revenus, en hausse de 106 % sur un an, tandis que le chiffre d’affaires du Data Center a atteint 89 Md$.
Mais j’observe une autre question :
Les revenus liés à l’IA peuvent-ils croître assez vite pour justifier la puissance de calcul construite aujourd’hui ?
Les hyperscalers dépensent des centaines de milliards pour l’infrastructure IA. Nvidia vend les puces, les fournisseurs cloud construisent la capacité, et les entreprises d’IA signent d’importants contrats.
Mais, à terme, les GPU et les data centers doivent générer des rendements durables.
Si l’inférence devient moins chère, l’usage de l’IA pourrait exploser. Le point clé est de savoir si l’utilisation et la monétisation augmentent assez vite pour soutenir le capital massif déployé.
Je suis optimiste quant à la demande en IA, mais prudent en supposant que chaque valeur liée à l’IA profite de manière égale.
Les indicateurs que je surveille : le capex IA, les revenus, l’utilisation du $GPU, le free cash flow (flux de trésorerie disponible) et les engagements des clients.
La vraie question :
De quelle quantité de calcul l’économie de l’IA peut-elle réellement se payer ?
#AIStocksWhatNext #AI #NVIDIA
Mais j’observe une autre question :
Les revenus liés à l’IA peuvent-ils croître assez vite pour justifier la puissance de calcul construite aujourd’hui ?
Les hyperscalers dépensent des centaines de milliards pour l’infrastructure IA. Nvidia vend les puces, les fournisseurs cloud construisent la capacité, et les entreprises d’IA signent d’importants contrats.
Mais, à terme, les GPU et les data centers doivent générer des rendements durables.
Si l’inférence devient moins chère, l’usage de l’IA pourrait exploser. Le point clé est de savoir si l’utilisation et la monétisation augmentent assez vite pour soutenir le capital massif déployé.
Je suis optimiste quant à la demande en IA, mais prudent en supposant que chaque valeur liée à l’IA profite de manière égale.
Les indicateurs que je surveille : le capex IA, les revenus, l’utilisation du $GPU, le free cash flow (flux de trésorerie disponible) et les engagements des clients.
La vraie question :
De quelle quantité de calcul l’économie de l’IA peut-elle réellement se payer ?
#AIStocksWhatNext #AI #NVIDIA
$AI
#AI
11 heure(s) restante(s)