*Contient des données réelles de cette semaine, et avec deux angles différents.
L’intelligence artificielle revient dominer les gros titres.
Pendant que le Nasdaq flirte avec de nouveaux sommets, la question n’est plus de savoir si l’IA est en croissance, mais si cette reprise est durable et, surtout, où se trouvent les opportunités pour ceux qui ne veulent pas courir après le prix.
1. La demande décolle bien, et les chiffres de Nvidia le confirment
Le PDG de Nvidia, Jensen Huang, a projeté cette semaine que les ventes de puces pourraient doubler l’année prochaine. Ce n’est pas une promesse en l’air : l’entreprise vient de publier des revenus de 96,2 milliards USD au trimestre de mai à juillet, +106% sur un an, et prévoit 108 milliards USD pour le prochain trimestre. 9fb0
L’activité des centres de données a apporté 89 000 millions de dollars (+117 %), et l’entreprise a reconnu faire face à des contraintes d’approvisionnement. Autrement dit, elle vend tout ce qu’elle peut fabriquer. 9fb0
Le montant dépensé derrière est tout aussi impressionnant : les 5 principaux fournisseurs de cloud investiront près de 800 000 millions de dollars en 2026 et 1,3 billion en 2027 uniquement dans l’infrastructure IA. 1345
Rupture ou rebond ? Aujourd’hui, cela ressemble à une rupture fondamentale, pas seulement technique. Comme l’a dit Huang : « L’IA a atteint un point de bascule. Elle fait un travail utile. Le calcul génère des revenus ». Mais le risque réside dans la concentration : si l’approvisionnement reste un goulot d’étranglement jusqu’en 2028, tout ralentissement de la monétisation de ces jetons peut corriger fortement. c6af
2. L’autre côté de la médaille : freiner vs. accélérer au niveau étatique
Pendant que des leaders comme Dario Amodei, PDG d’Anthropic, ont demandé cette semaine de ralentir le rythme d’amélioration des modèles en raison des risques de sécurité, la réponse politique à http://EE.UU. a été opposée.
Le président Trump a annoncé le 19 septembre la création d’une « AI Force », similaire à la Space Force, et la nomination d’un « tsar de l’IA », assurant qu’il ne freinera pas le développement. Selon Trump, l’IA est « la prochaine révolution industrielle » et pourrait représenter jusqu’à 25 % du PIB de http://EE.UU.. 22b1
De quel côté se placer ? Pour l’investisseur, la lecture n’est pas idéologique, elle est pragmatique : le soutien au niveau étatique a historiquement été un catalyseur à long terme pour les actions. Lorsque l’État décide de piloter une technologie face à la Chine, la dépense devient structurelle, pas cyclique.
Cependant, l’avertissement des propres créateurs de la technologie concernant des piratages entre agents et des défaillances de sécurité nous rappelle que le risque réglementaire reste bien vivant. 5bac
3. Alors, quelles autres opportunités restent valables pendant que l’IA monte ?
Si tu ne veux plus acheter le sommet de Nvidia ou de Microsoft, le marché se réoriente vers les « picks and shovels » secondaires :
a) Énergie et centres de données : l’IA ne fonctionne pas sans énergie. Les entreprises d’énergie nucléaire, de gaz et de refroidissement pour data centers voient des contrats records.
b) Infrastructures physiques : cuivre, mémoire à large bande passante (HBM) et réseaux optiques. Nvidia elle-même a relevé son engagement d’achat de fourniture à 279 000 millions de dollars afin d’assurer la production. dbf5
c) Cybersécurité et données : si les modèles se piratent entre eux, la couche de sécurité et de vérification devient aussi précieuse que la puce.
d) Crypto + IA décentralisée : des jetons de calcul décentralisés, la vérification des données et le stockage pour l’IA gagnent du terrain comme couverture (hedge) faiblement corrélée aux actions d’IA traditionnelles.
Conclusion : la demande d’IA semble réelle et ne se résume pas à un simple rebond. Mais le rally concentré sur 5 à 7 actions est fragile. La stratégie intelligente n’est pas de se demander « j’achète de l’IA ? », mais « de quoi l’IA a-t-elle encore besoin pour continuer à croître, et que n’a pas encore autant monté ? ».
C’est là que les opportunités restent toujours d’actualité.
---
Ce contenu est éducatif et ne constitue pas un conseil financier. Tout investissement implique un risque.
Données vérifiées de cette semaine :
*Graphique 1 - Le décollage réel de la demande :*
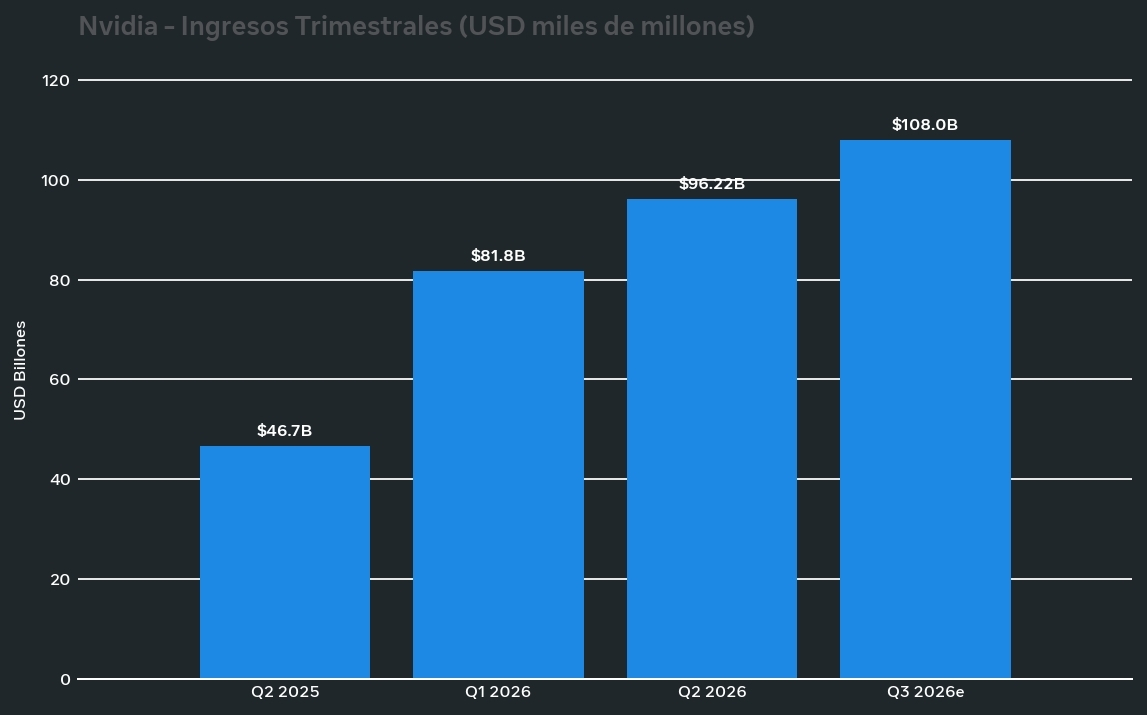
Montre comment Nvidia est passé de 46,7 Md$ à 96,22 Md$ en un an et projette 108 Md$. Cela répond à ton premier angle : ce n’est pas un simple rebond, c’est un revenu réel lié au calcul.
*Graphique 2 - Pourquoi il y a encore une opportunité en dehors de l’action :*
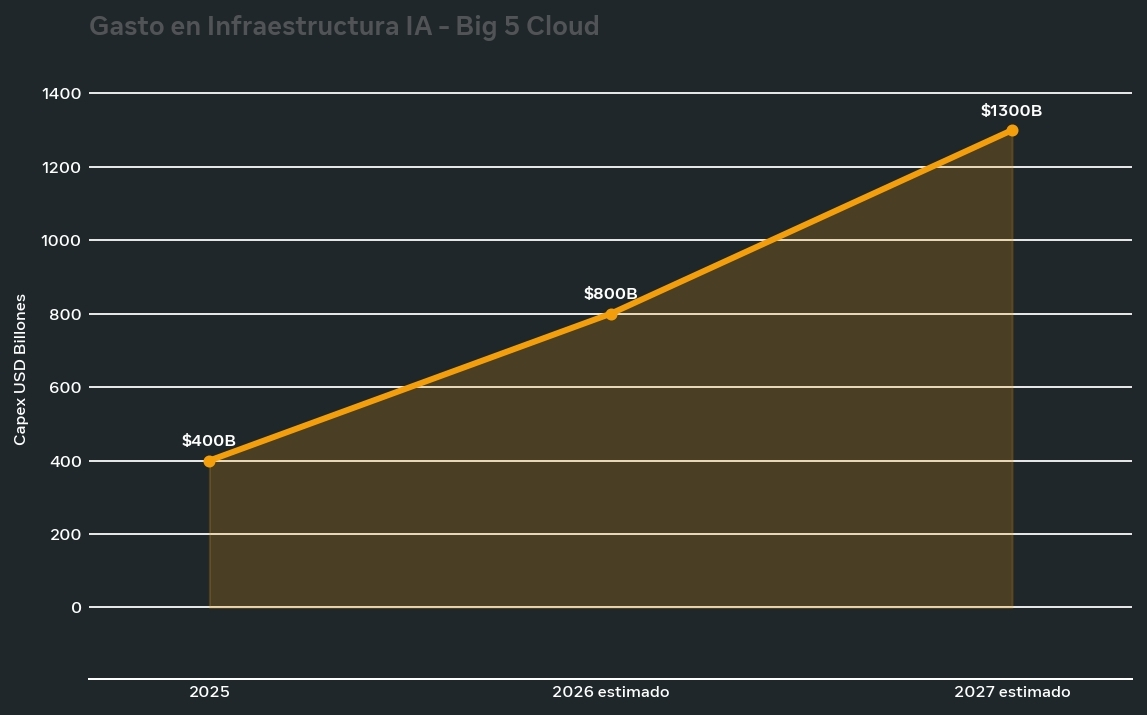
Les dépenses d’infrastructure des 5 grands acteurs du cloud explosent : d’environ 400 Md$ en 2025 à 800 Md$ en 2026 et 1,3 T en 2027. C’est là que se trouvent les opportunités secondaires : énergie, cuivre, refroidissement, réseaux.
> Source : Rapports financiers Nvidia T2 FY26 et projections de capex des hyperscalers (Microsoft, Google, Amazon, Meta, Oracle) septembre 2026. Graphique réalisé par mes soins à partir de données publiques.
D’après mon point de vue personnel, la tendance est fortement haussière, toutefois, comme il s’agit d’un horizon long terme, je préfère ne pas investir.