Chaque fois que je consulte ma timeline en ce moment, j’ai l’impression qu’une bonne moitié de Crypto Twitter a discrètement basculé en mode analystes des semi-conducteurs. On passe des heures à débattre des chaînes d’approvisionnement des GPU, à suivre les résultats trimestriels des entreprises technologiques comme s’il s’agissait de déblocages de tokens, et à regarder les graphiques de Nvidia en scrutant les mêmes schémas, avec la même nervosité que d’habitude on réserve aux liquidations de Bitcoin. C’est une intersection étrange, mais ça a beaucoup de sens. Quelqu’un qui a passé plus de deux cycles dans cet univers reconnaît cette sensation familière quand un seul leader très clair commence à aspirer tout l’oxygène de la pièce.
Nvidia est devenu le porte-drapeau de tout ce mouvement parce que le matériel constituait le premier goulot d’étranglement évident. Si vous vouliez construire des modèles, il vous fallait de la puissance de calcul brute, et ils en détenaient les clés pour l’usine numérique. Mais si l’on prend du recul et qu’on regarde comment l’infrastructure technologique s’étend réellement au fil du temps, le véritable goulot d’étranglement reste rarement au même endroit bien longtemps. La ruée vers le matériel se répercute toujours vers l’extérieur, dans des secteurs plus calmes et plus “rugueux”, que la plupart des investisseurs particuliers ignorent jusqu’à ce que les prix aient déjà bougé.
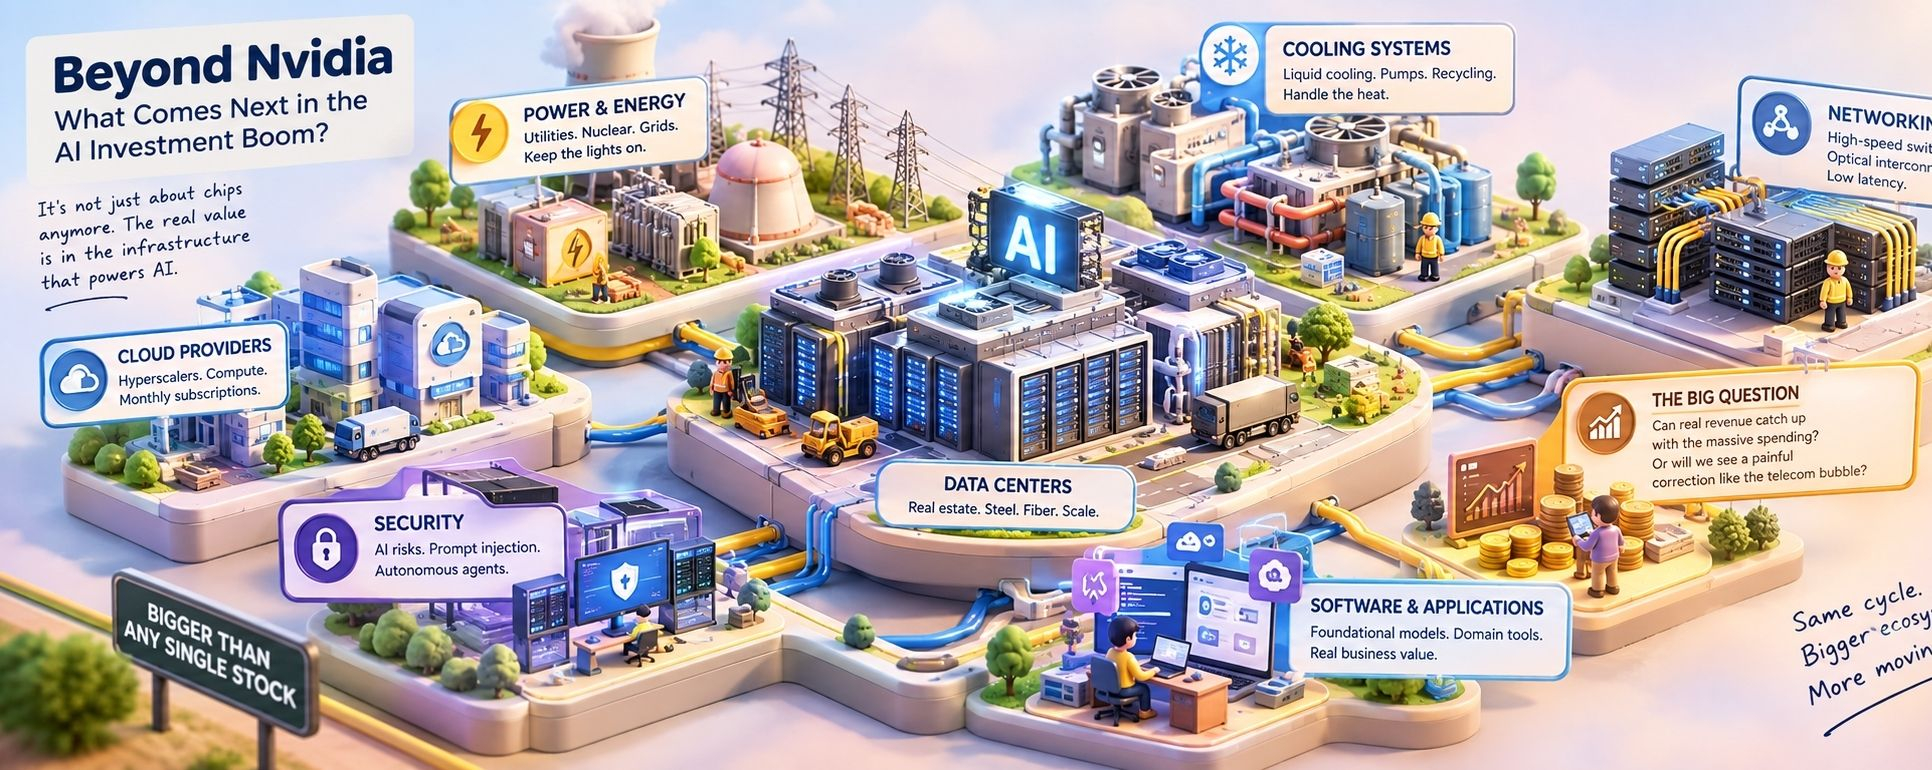
Prenez les centres de données, par exemple. Il y a quelques mois, je regardais les plans d’expansion physiques de certains grands fournisseurs cloud, et l’ampleur des surfaces achetées est surréaliste. On parle du “cloud” numérique comme s’il flottait dans les airs, mais il est fait de béton réel, de gigantesques structures en acier, et d’une quantité absurde de terrain situé à proximité de croisements majeurs de lignes de fibre. Trouver de l’espace physique capable d’accueillir réellement ces armoires serveurs à haute densité devient une sorte de “prise de terrain” discrète.
Puis on se heurte directement au problème de l’alimentation électrique, là où les choses deviennent vraiment fascinantes. Faire fonctionner un cluster de puces modernes pour l’IA n’a rien à voir avec le fait d’exploiter un serveur web traditionnel ; les exigences en densité énergétique sont hors normes. Je me surprends parfois à me demander si le marché sous-estime fortement la charge que cela fait peser sur des réseaux électriques historiques, qui avaient à peine été conçus pour répondre aux besoins modernes de base, et encore moins pour des centres de calcul à l’échelle du gigawatt.
Cela a discrètement déplacé une grande partie de l’attention vers les fournisseurs d’utilité publique, les propositions d’énergie nucléaire et les fabricants d’équipements électriques spécialisés. Les entreprises qui produisent des transformateurs, des systèmes de gestion du réseau et des solutions d’alimentation de secours étaient la définition même des valeurs “ennuyeuses”, à croissance faible et dividendes. Soudain, elles se retrouvent au milieu d’un énorme goulot technologique, simplement parce qu’une ferme de serveurs ne peut pas traiter une seule requête sans un approvisionnement électrique stable.
Et une fois que vous avez l’électricité dans le bâtiment, il faut gérer la chaleur. Le refroidissement par air, qui fonctionnait très bien pour l’hébergement web standard depuis des décennies, s’effondre tout simplement quand on regroupe des GPU à très forte puissance trop densément. Les systèmes de refroidissement liquide, longtemps cantonnés à une fonctionnalité “de niche” chez les passionnés de PC gaming sur mesure, sont devenus un élément architectural obligatoire pour les centres de données modernes. L’infrastructure nécessaire pour pomper, refroidir et recycler le liquide à travers des milliers de baies serveur est complexe, coûteuse et en croissance rapide.
Le réseautage est une autre pièce du puzzle qui se perd souvent dans le bruit. Avoir des milliers de puces puissantes ne sert pas à grand-chose si elles ne peuvent pas communiquer suffisamment vite pour traiter en parallèle de gigantesques ensembles de données. Des commutateurs spécialisés à haut débit, des interconnexions optiques et des protocoles réseau à faible latence deviennent tout aussi indispensables que les puces elles-mêmes. Si les données restent bloquées dans la circulation entre les nœuds, toute cette puissance de calcul coûteuse se retrouve à l’arrêt.
Plus en haut de la pile technologique, les fournisseurs cloud tentent d’emballer tout ce matériel dans des services gérables pour les entreprises du quotidien. Les hyperscalers consacrent des montants stupéfiants de capital pour développer cette capacité, en pariant que chaque entreprise sur Terre finira par payer un abonnement mensuel pour accéder à des modèles d’IA. C’est une course aux armements massive, et même si la croissance des revenus est réelle, l’investissement en capital initial est presque impossible à appréhender.
Il y a ensuite l’aspect sécurité, qui donne l’impression de n’être à peine pris en compte pour le moment. À mesure que les systèmes d’IA prennent le relais sur des workflows opérationnels réels, en traitant des données sensibles d’entreprise et en exécutant des transactions automatisées, la surface d’attaque s’étend dramatiquement. Les outils de cybersécurité conçus pour des permissions de bases de données traditionnelles ne sont pas nécessairement capables de sécuriser des entrées complexes de réseaux neuronaux, des vecteurs d’injection de prompts, ou encore des agents d’IA autonomes.
Côté couche logicielle, on commence à voir une séparation entre les entreprises qui se contentent d’enrober des modèles de base génériques dans une interface utilisateur soignée, et celles qui construisent de véritables applications profondes et spécifiques à un domaine. Je pense que beaucoup des premiers “habillages” logiciels seront effacés à mesure que les modèles sous-jacents s’amélioreront, mais les outils profondément intégrés dans des workflows propres à des secteurs précis pourraient conserver une valeur à long terme, au-delà du cycle initial de l’engouement.
Ce qui me tient toutefois un peu éveillé, c’est la cadence vertigineuse des dépenses par rapport aux revenus réellement générés aujourd’hui. En ce moment, les géants de la technologie et les start-ups dépensent tous, ensemble, des centaines de milliards de dollars pour des infrastructures physiques. Cette envolée des investissements en capital fait monter les cours des actions sur toute la chaîne d’approvisionnement, mais à un moment donné, les applications côté utilisateurs finaux doivent générer une valeur pratique suffisante pour payer tous ces centres de données, les contrats d’électricité et les systèmes de refroidissement.
Si la courbe d’adoption en entreprise s’avère plus lente que ce que le marché n’attend actuellement, il pourrait y avoir une période inconfortable de digestion où les sociétés réalisent qu’elles ont surdimensionné leurs capacités. On a déjà vu ce film dans la bulle des télécoms de la fin des années 1990 : des kilomètres de fibre noire ont été posés des années avant que le trafic Internet n’arrive vraiment pour justifier l’investissement. La thèse de long terme était juste, mais le calendrier a été douloureux pour tous ceux qui ont acheté au sommet de la construction d’infrastructures.
Les valorisations dans ces secteurs d’infrastructure secondaire se sont déjà fortement élargies au cours de l’année écoulée. Quand chaque compagnie d’utilité publique, fabricant de systèmes de refroidissement et fournisseur réseau commence à s’échanger à des multiples habituellement réservés aux plateformes logicielles hyper-croissance, la marge d’erreur devient extrêmement mince. Un seul avertissement de résultat manqué ou un retard dans la construction des centres de données peut déclencher de fortes corrections, même si la tendance sous-jacente demeure intacte.
Je me fais peut-être des films, mais j’ai l’impression que nous passons de la vague initiale spéculative vers une phase bien plus difficile, plus opérationnelle, du cycle. Le récit facile qui consistait à acheter le fabricant de puces principal a merveilleusement fonctionné tant que le calcul était le seul goulot d’étranglement dont tout le monde parlait. Désormais, le marché doit comprendre comment tous ces éléments s’emboîtent, qui génère réellement des flux de trésorerie durables, et combien de temps la vague d’investissements en capital peut continuer.
Ce sera une dynamique passionnante à observer au cours des prochaines années. Que la voie à suivre revienne aux gestionnaires de réseaux, aux spécialistes du refroidissement ou aux protocoles de sécurité, l’histoire globale des infrastructures est clairement bien plus vaste qu’aucun symbole boursier pris isolément à l’écran.