

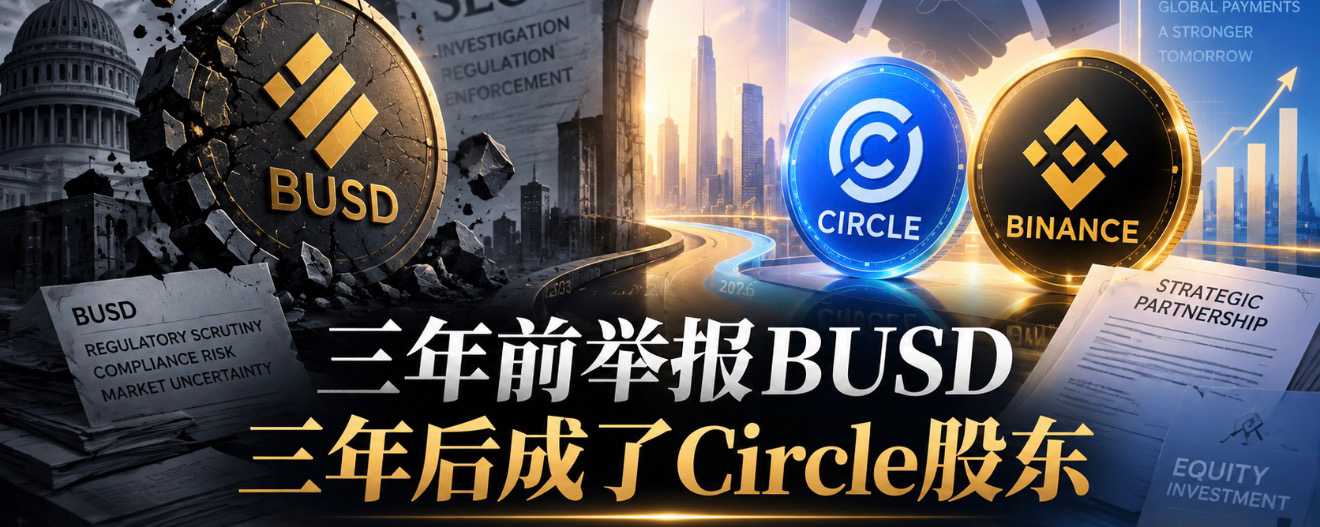
币圈有些事情,隔三年回头看,味道完全不一样。2022 年,Circle 曾经向纽约监管机构反映 Binance 相关稳定币的储备问题;2023 年,Paxos 被要求停止新增发行 BUSD,曾经做到两百多亿美元规模、全球排名第三的稳定币开始退出历史舞台。严格来说,BUSD 被叫停并不能简单归因于 Circle 的一次举报,背后还有 Paxos、Binance 与监管之间更复杂的问题,但 Circle 毫无疑问是当年这场稳定币战争的重要参与者。结果三年过去,剧情来了一个几乎没人想到的反转:Binance 花了 1 亿美元,以每股 80.84 美元认购 123.7 万股 Circle 股票,同时双方把 USDC 的合作继续扩大,而且一签就是五年。三年前还是稳定币赛道里的对手,三年后 Binance 不但帮 Circle 推 USDC,自己还直接坐到了 Circle 的股东席上。
我觉得这里最值得看的,不是“币圈没有永远的敌人”这种商业八卦,而是 Binance 对稳定币这门生意的理解可能已经变了。当年的 BUSD,是非常典型的 Binance 思维:交易所是我的,用户是我的,钱包是我的,那么稳定币最好也应该是我的。如果 BUSD 当年能够继续做大,Binance 就会形成一个非常漂亮的闭环——用户进入 Binance,在 Binance 交易,最后把资产停留在 BUSD 里,交易入口、流动性和结算工具全部掌握在自己手里。这当然是最理想的商业模式,但 BUSD 后来的经历也让所有人看清了一件事:稳定币表面上是 Crypto 产品,底层其实越来越像传统金融。真正的门槛不是发一个 Token,而是银行账户、美元储备、美债、审计、反洗钱、牌照和监管关系。这些事情恰恰不是一家 Crypto 交易所最擅长的。
Circle 刚好相反。Circle 最值钱的并不只是 USDC 这个品牌,而是它已经搭好了连接美国传统金融体系和区块链世界的那座桥。它能解决发行、储备和合规的问题,但它天然缺少 Binance 这种 Crypto 原生流量入口。Binance 有全球用户、有交易、有钱包、有流动性,Circle 有美元体系和合规发行能力,两家公司其实是非常典型的互补关系。所以今天的模式已经变成了:Circle 负责造钱,Binance 负责把钱送到用户手里。 Circle 根据 Binance 体系里持有和推广 USDC 的规模支付激励费用,Binance 则通过自己的平台不断扩大 USDC 的使用。这就有点像传统金融里的资产管理公司和超级渠道,产品不一定非要是自己发行的,只要客户和入口掌握在自己手里,同样可以赚到非常好的生意。
更有意思的是,Binance 这次还买了 Circle 的股权。我反而觉得,这套模式可能比当年自己做 BUSD 更聪明。自己发行稳定币,所有监管、储备和银行风险都要自己扛;现在 Circle 承担这些复杂的事情,Binance 只需要做好自己最擅长的流量和分销。一边帮 Circle 推 USDC,一边赚渠道激励,同时手里还拿着 Circle 的股票。USDC 做得越大,Binance 的分销生意越大;Circle 的生意做得越大,它持有的股权理论上也越值钱。以前 Binance 的思路是“稳定币必须是我的”,现在更像是“稳定币是谁发行的不一定重要,重要的是入口在我这里,而且发行商我还有股份”。不一定要拥有货币本身,只要控制货币进入用户世界的入口。 这其实是一个很明显的战略升级。
所以我现在再看 BUSD 的结束,反而觉得它未必只是 Binance 稳定币战略的一次失败。某种程度上,它可能逼着 Binance 放弃了“什么都自己做”的执念,开始走向一种更接近传统金融巨头的模式:掌握客户、掌握渠道、掌握流动性,然后投资和绑定最重要的金融基础设施。Circle 也一样,它从美国银行体系和美债出发,把美元搬到链上;Binance 则从 Crypto 交易所出发,一路走向钱包、支付、RWA、股票和稳定币。两家公司原本从两个完全不同的世界出发,最后却越来越靠近同一个终点——链上金融。
三年前 Circle 举报 Binance 的稳定币问题,三年后 Binance 成了 Circle 的股东,这件事情真正有意思的地方就在这里。Crypto 最后的结局,可能不是推翻传统金融,也不是传统金融把 Crypto 收编,而是两边不断互相改造,最后长成一种以前不存在的新金融体系。BUSD 消失了,但 Binance 对稳定币的野心并没有消失。它只是换了一种方式。
以前是自己发行货币,现在是控制入口,并持有发行货币的人。
从商业上看,这可能反而更高明。