
L’IA entre dans une phase où l’histoire ne se limite plus aux modèles linguistiques ou aux chatbots.
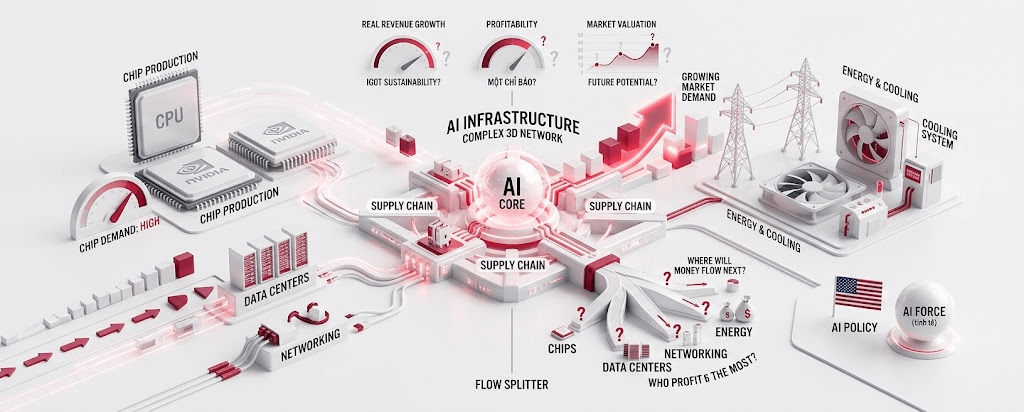
Derrière le développement de l’IA se cache toute une chaîne d’infrastructures gigantesques : GPU, CPU, réseaux, centres de données, mémoire, énergie et systèmes de refroidissement.
Il est à noter que la demande pour l’ensemble de cet écosystème continue d’augmenter alors que les grandes entreprises technologiques étendent leurs capacités informatiques.
Nvidia est l’un des noms qui illustrent le mieux cette tendance.
Le PDG Jensen Huang a déclaré qu’il s’attend à ce que les ventes de puces de Nvidia puissent doubler l’an prochain, ce qui montre que les attentes concernant la demande en informatique liée à l’IA restent très élevées.
Mais c’est aussi précisément ce point qui me fait commencer à me poser des questions sur la prochaine phase.
Quand les revenus et la demande en IA augmentent fortement, le cours des actions a déjà reflété une très grande partie des attentes futures.
Par conséquent, la question importante n’est plus simplement : « l’IA va-t-elle continuer à progresser ? ».
C’est-à-dire :
La croissance réelle est-elle suffisamment rapide pour rattraper le niveau d’évaluation actuel ?
Si l’entreprise continue d’augmenter ses revenus, ses bénéfices et ses flux de trésorerie, la tendance haussière des actions IA a des bases solides pour se poursuivre.
À l’inverse, si le rythme de croissance commence à ralentir tandis que les attentes du marché restent trop élevées, ce segment d’actions pourrait devenir plus sensible aux moindres changements des résultats de l’entreprise.
Je remarque aussi que le flux de trésorerie lié à l’IA s’étend au-delà du seul groupe de fabricants de puces.
Les data centers ont besoin de plus d’électricité.
La demande en networking augmente.
La demande en stockage et en mémoire augmente.
Les entreprises qui construisent des infrastructures d’IA ont elles aussi besoin de capitaux d’investissement très importants.
Cela crée une chaîne d’effets bénéfiques plus large, mais rend aussi l’évaluation de chaque entreprise plus importante.
Toutes les entreprises associées à « IA » n’ont pas le même niveau de croissance ni la même capacité à générer des profits.
Un autre point qui intéresse le marché est la politique des États-Unis à l’égard de l’IA.
Donald Trump a récemment parlé d’un projet de construction d’« AI Force » et a estimé que l’IA pourrait contribuer jusqu’à 25 % du PIB américain à l’avenir.
Il s’agit de l’orientation et de l’appréciation politiques formulées, et non d’un chiffre de PIB confirmé.
Cela dit, cela montre que l’IA devient de plus en plus un domaine pris en compte au niveau des politiques publiques.
Cela pourrait donner un nouvel élan aux investissements dans l’infrastructure IA, mais je pense encore que les investisseurs doivent faire la différence entre l’histoire liée aux politiques publiques et les résultats économiques réels de chaque entreprise.
Point de vue personnel :
Je penche encore pour des perspectives à long terme favorables de l’IA, mais je ne pense pas que la stratégie consiste simplement à acheter dès qu’on voit des actions IA monter.
À ce stade, je vais observer davantage trois facteurs.
D’abord : les revenus tirés de l’IA continueront-ils à augmenter fortement ?
Le deuxième point est de savoir si l’entreprise parvient à transformer cette hausse des revenus en bénéfices et en flux de trésorerie.
Le troisième point : dans quelle mesure l’évaluation actuelle reflète-t-elle la croissance future ?
Si les trois facteurs sont maintenus, la tendance haussière peut continuer à reposer sur des bases solides.
Mais si les prix augmentent plus vite que l’amélioration des résultats de l’entreprise, le risque de correction augmentera aussi.
Donc, pour moi, l’histoire de l’IA d’aujourd’hui ne se résume pas à « l’IA va-t-elle encore progresser ou non ».
La question la plus pertinente est :
Parmi la multitude d’entreprises qui profitent de l’IA, lesquelles génèrent vraiment des revenus et des bénéfices grâce à cette vague ?
Et si l’IA continue de croître dans les prochaines années, le prochain flux de trésorerie se situera-t-il dans les puces, les data centers, le networking, l’énergie, ou un autre maillon de la chaîne d’approvisionnement ?