
Le commerce de l’intelligence artificielle entre dans une nouvelle phase.
Pendant une grande partie de la hausse, les bénéficiaires les plus évidents étaient les entreprises qui conçoivent et fournissent les puces nécessaires pour entraîner et faire fonctionner des modèles d’IA toujours plus puissants. Nvidia reste au cœur de cette histoire, et le PDG Jensen Huang a donné aux investisseurs une nouvelle raison de porter attention.
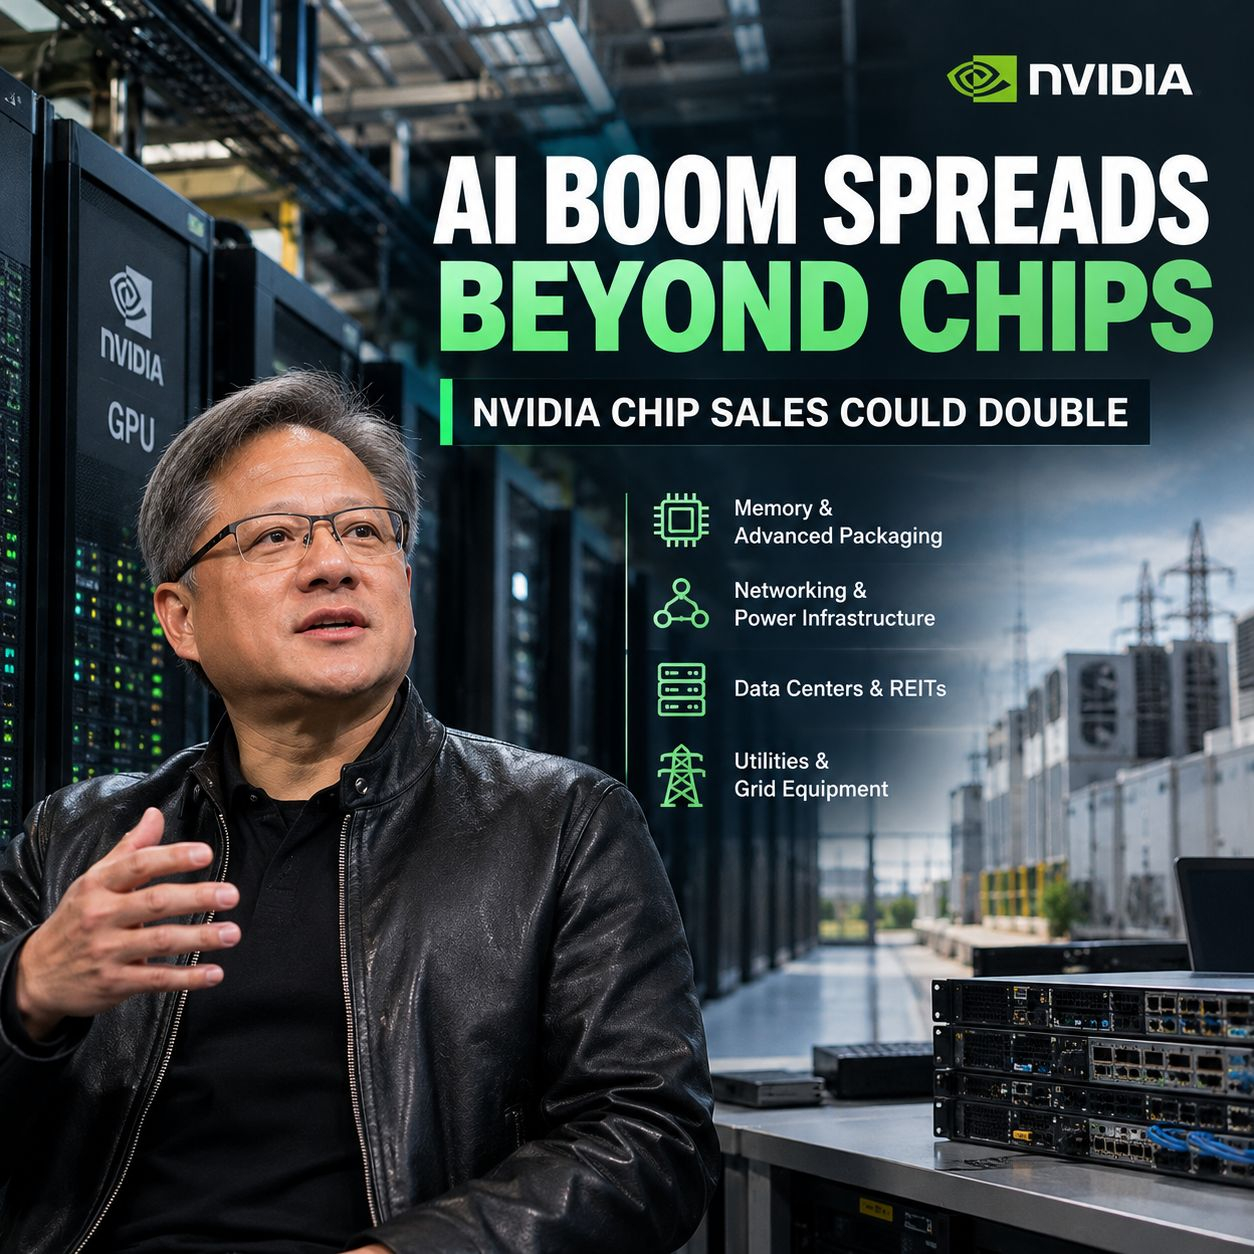
En s’exprimant en Écosse, Huang a déclaré s’attendre à ce que Nvidia vende deux fois plus de puces l’an prochain qu’elle n’en vend cette année, citant les investissements dans l’IA dans divers secteurs et dans plusieurs pays.
C’est cohérent avec les perspectives d’août de Nvidia : environ +70% de croissance de chiffre d’affaires pour l’exercice 2028. La société a décrit explicitement ces perspectives comme étant contraintes par l’offre, ce qui signifie que les prévisions reflètent des limitations sur la capacité de Nvidia à livrer aujourd’hui, plutôt qu’un manque de demande. Nvidia a aussi précisé que les prévisions des clients laissent entrevoir une croissance potentiellement doublée l’an prochain si un approvisionnement supplémentaire devient disponible.
La question pour les investisseurs devient plus large :
Si les dépenses en IA continuent de s’étendre, où va l’argent après les plus gros noms des puces ?
Les perspectives de Nvidia maintiennent l’histoire des dépenses en IA vivante
Les derniers chiffres de Nvidia fournissent un contexte important.
La société a fait état d’une forte demande de centres de données et a indiqué que le carnet de commandes du secteur du cloud avait dépassé 2 000 milliards de dollars. Elle s’attend également à ce que les dépenses d’investissement des cinq plus grands “hyperscalers” atteignent près de 800 milliards de dollars en 2026 et 1 300 milliards de dollars en 2027.
Ces chiffres montrent pourquoi le secteur de l’infrastructure pour l’IA s’étend bien au-delà des GPU.
Chaque nouveau centre de données pour l’IA exige bien plus que des processeurs.
Il faut de la mémoire.
Il faut du réseau.
Il faut de l’énergie.
Il faut du refroidissement.
Il faut des bâtiments physiques.
Et de plus en plus, il lui faut une nouvelle infrastructure de réseau électrique pour soutenir les énormes besoins en électricité des charges de travail d’IA.
Cela crée un écosystème d’investissement beaucoup plus large autour de la technologie.
1. La chaîne d’approvisionnement des semi-conducteurs
Nvidia capte peut-être l’essentiel de l’attention, mais ses produits dépendent d’un immense réseau de fournisseurs.
Les fabricants de mémoire, les entreprises d’emballage avancé, les fabricants d’équipements réseau et d’autres fournisseurs de semi-conducteurs se trouvent tous quelque part dans la chaîne de matériel informatique pour l’IA.
À mesure que les déploiements de GPU augmentent, ces composants de soutien deviennent de plus en plus importants.
La question de l’investissement n’est donc pas simplement :
« Qui fabrique les meilleures puces d’IA ? »
C’est aussi :
« Qui fournit les goulots d’étranglement autour de ces puces ? »
Cette distinction pourrait devenir plus importante si la demande en IA continue de croître plus vite que la capacité de fabrication.
Les perspectives propres de Nvidia, contraintes par l’offre, montrent que l’offre reste un élément important de l’équation.
2. L’énergie pourrait devenir le prochain goulot d’étranglement
Les modèles d’IA nécessitent d’immenses quantités de puissance de calcul.
Cela se traduit par une demande énorme en électricité.
Alors que les hyperscalers et les opérateurs spécialisés de centres de données étendent leurs capacités, le goulot d’étranglement se déplace de plus en plus hors de l’industrie des semi-conducteurs.
Les services publics, les fabricants d’équipements de transmission, les transformateurs, les systèmes de refroidissement et d’autres infrastructures énergétiques pourraient tous tirer profit de l’expansion physique des centres de données.
C’est une raison pour laquelle la thématique des investissements dans l’IA s’est mise à s’étendre aux secteurs de l’énergie et des infrastructures.
L’opportunité est différente de celle consistant à détenir le fabricant de puces d’IA.
Au lieu de parier directement sur quelle entreprise de semi-conducteurs capte le plus de dépenses en IA, les investisseurs peuvent regarder l’infrastructure nécessaire, quelle que soit la version de modèle ou de puce qui finira par l’emporter.
3. L’immobilier des centres de données
Une autre façon de participer au déploiement de l’IA passe par l’immobilier de centres de données.
Les foncières de centres de données (REIT) et les opérateurs d’infrastructures offrent une exposition aux installations physiques où sont hébergés les environnements cloud et les charges de travail d’IA.
Cela crée un profil de risque différent de celui des valeurs de semi-conducteurs.
Les fabricants de puces sont exposés aux cycles produit, à la concurrence, aux marges et aux transitions technologiques.
Les opérateurs de centres de données sont plus directement exposés à la demande de capacité de calcul, de la disponibilité en énergie, à la construction et aux baux de long terme.
Cela ne rend pas automatiquement une catégorie plus sûre qu’une autre.
Cela signifie simplement que les moteurs économiques sont différents.
4. Le “deal” de l’IA devient une question de diversification
Il y a un autre sujet que les investisseurs ne peuvent pas ignorer : la concentration.
Les plus grandes entreprises technologiques représentent désormais des parts importantes des principaux indices boursiers américains.
Cela signifie qu’un investisseur qui détient un indice large peut déjà avoir une exposition substantielle au “trade” de l’IA sans acheter une seule valeur orientée IA.
Si les valorisations liées à l’IA continuent de monter, cette concentration peut amplifier les gains.
Mais l’inverse est aussi vrai.
Un changement marqué des attentes en matière de dépenses d’IA pourrait affecter plusieurs grandes entreprises en même temps.
C’est pourquoi certains investisseurs se tournent au-delà des valeurs technologiques “méga-cap” vers des secteurs susceptibles de bénéficier du déploiement physique, sans dépendre directement de la poignée de ces mêmes entreprises.
Washington traite aussi l’IA comme une infrastructure stratégique
L’histoire d’investissement se déroule au même moment qu’un débat public sur les politiques en rapide évolution.
Le 19 septembre, le président Donald Trump a annoncé un projet visant à créer une « AI Force » calquée sur la Space Force, et a déclaré qu’il nommerait un “AI czar”. Il n’a fourni aucune information détaillée sur la structure envisagée de cet organe, son budget ou ses responsabilités exactes.
Trump a aussi soutenu que l’IA pourrait représenter jusqu’à 25% du PIB américain à terme et a décrit cette technologie comme potentiellement plus déterminante que l’internet. Il s’agit d’une projection politique plutôt que d’une prévision économique établie.
Dans le même temps, des figures marquantes de la technologie débattent de la question de savoir si le développement de l’IA doit s’accompagner de mesures de sécurité plus fortes ou d’un rythme plus lent.
Cela crée une tension inhabituelle :
Les investissements dans l’IA s’accélèrent tandis que le débat sur les risques de cette accélération s’intensifie.
Pour les marchés, la politique pourrait donc devenir une variable supplémentaire, aux côtés de la demande, des valorisations et de l’offre.
Le scénario haussier
L’argument haussier est simple.
L’adoption de l’IA continue de se diffuser dans les secteurs.
Les hyperscalers continuent d’augmenter leurs dépenses d’investissement.
Nvidia et ses fournisseurs augmentent leur production.
Les centres de données continuent d’être construits.
Les infrastructures électriques rattrapent la demande.
Et l’IA s’intègre de plus en plus aux opérations des entreprises.
Si cela se produit, les prévisions aujourd’hui optimistes sur l’IA pourraient finir par s’avérer trop prudentes.
Les perspectives actuelles de Nvidia reflètent déjà cette possibilité : la direction indique que les prévisions de demande des clients laissent entrevoir une croissance nettement supérieure si les contraintes d’approvisionnement se desserrent.
Le scénario baissier
Le risque, c’est la valorisation et la pérennité des dépenses.
L’infrastructure de l’IA exige d’immenses quantités de capitaux.
Si les entreprises dépensent de manière agressive aujourd’hui mais n’arrivent pas à générer des retours suffisants demain avec les produits d’IA, les investisseurs pourraient commencer à remettre en question l’économie du déploiement.
Des coûts de financement plus élevés, un déploiement plus lent dans les entreprises, un excès de capacité de calcul ou un changement majeur de la demande en IA peuvent tous peser sur le sentiment.
Et comme l’exposition à l’IA est concentrée au sein de certaines des plus grandes entreprises du monde, un changement d’attentes peut se propager rapidement à travers les grands indices.
Le problème n’est pas de savoir si l’IA est importante.
Il s’agit de savoir si les retours économiques de l’IA justifieront le montant de capitaux actuellement engagés.
Que cela laisse-t-il aux investisseurs ?
L’histoire de l’IA n’est plus seulement une histoire de semi-conducteurs.
Cela devient tout un cycle d’infrastructures.
Puces → mémoire → réseau → centres de données → énergie → refroidissement → immobilier → logiciels.
Cela crée plusieurs façons de bénéficier de la poursuite des investissements dans l’IA, mais chacune s’accompagne de fondamentaux et de risques différents.
La plus grande question à présent n’est peut-être même pas de savoir si les dépenses liées à l’IA continuent.
Les dernières perspectives de Nvidia suggèrent que la demande reste exceptionnellement forte.
La question plus vaste est jusqu’où le cycle d’investissement peut s’étendre avant que la valorisation, les besoins de financement ou les infrastructures physiques ne deviennent le facteur limitant.
Pour les investisseurs qui veulent aller au-delà des plus grandes valeurs d’IA, c’est là que commence la prochaine partie du débat.
La prochaine opportunité liée à l’IA se situe-t-elle encore dans les puces — ou dans tout ce qu’il faut pour faire tourner ces puces ?