


Rédaction : Rita
Le marché considère les plaquettes de silicium comme bénéficiaires d’un rebond cyclique, tandis que UBS estime que la hausse des prix est une condition préalable à l’expansion des capacités. Dans son rapport mondial sur l’industrie des plaquettes de silicium publié le 18 septembre 2026, UBS indique que les perspectives offre/demande des wafers de 12 pouces et de 8 pouces continueront de s’améliorer au cours des deux prochaines années : l’utilisation des wafers de 12 pouces passerait de 84 % en 2026 à 99 % en 2028. Toutefois, une expansion de nouvelles capacités nécessite une hausse des prix de plus de 40 % à 50 % afin d’inciter les fabricants ; sinon, un grave manque de disponibilités pourrait apparaître après 2028. UBS attribue une recommandation « Acheter » à Shin-Etsu Chemical, GlobalWafers et Siltronic, et une recommandation « Neutre » à SUMCO.
Le jugement central d’UBS est que, après avoir traversé le cycle baissier de 2023 à 2025, les fabricants de tranches de silicium restent prudents quant à l’extension des capacités. La marge bénéficiaire opérationnelle actuelle n’est que de 12,3% et le rendement des capitaux propres (ROE) de 6,8%, bien en dessous des 18,3% et 19,1% observés de 2017 à 2022. Les grands clients doivent accepter des prix plus élevés pour inciter les fabricants à étendre leurs capacités; sinon, des pénuries d’offre limiteront la croissance de l’ensemble de l’industrie des semi-conducteurs.
Tension offre-demande persistante jusqu’en 2028
UBS prévoit que la croissance de la demande de wafers de 12 pouces en 2026 passera de 9% à 11%. Les wafers de 12 pouces devraient ensuite croître de 14% en 2027 et de 13% en 2028. La demande de wafers de 8 pouces devrait augmenter de 11% en 2026, puis de 9,9% en 2027 et de 8,8% en 2028. Pour les wafers de 12 pouces, le taux d’utilisation devrait s’établir à 84%, 91% et 99% sur 2026, 2027 et 2028, contre des prévisions antérieures de 82%, 88% et 94%. Le taux d’utilisation des wafers de 8 pouces devrait être de 80%, 90% et 97%.
La hausse des prix pour stimuler l’expansion de la production est principalement due à l’intensification de la demande des clients pour reconstituer leurs stocks et à l’accélération de l’extension des capacités en DRAM. UBS indique que, en 2027, les conditions offre-demande seront plus tendues qu’en 2026. En 2028, le taux d’utilisation devrait frôler la pleine capacité. Si les fabricants n’étendent pas leurs capacités, le taux d’utilisation atteindra 103,7% en 2029, et les pénuries de l’offre commenceront à se manifester à partir de cette année.
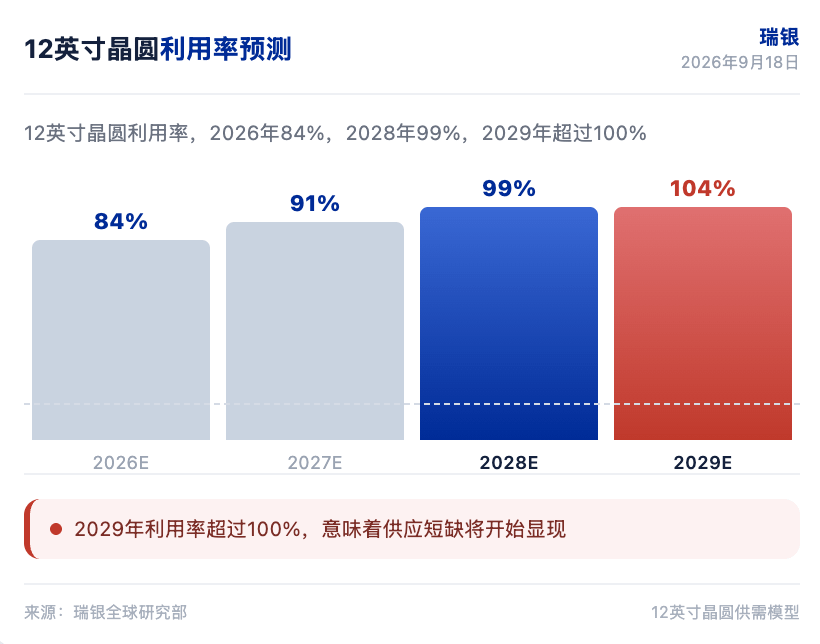
Une hausse de 40% seulement pour inciter à étendre la production
UBS anticipe que, de 2027 à 2028, les prix des tranches de silicium pourraient augmenter de plus de 20% par an, dans un schéma similaire à celui de la période haussière 2017-2018. Mais l’argument clé est que les grands clients doivent accepter des prix plus élevés pour inciter les fabricants de tranches à envisager de nouvelles extensions de capacités à partir de 2028 et au-delà. Les retours de l’industrie indiquent que les fabricants de tranches pourraient devoir observer une hausse des prix de 40% à 50% ou davantage avant d’envisager d’étendre leurs capacités.
Les principaux fabricants de tranches restent prudents concernant l’extension des capacités, car le cycle baissier de 2023 à 2025 a fortement fait chuter la rentabilité. UBS souligne que, si les fabricants n’étendent pas leurs capacités, des pénuries sévères pourraient apparaître après 2028, limitant la croissance du secteur des semi-conducteurs. Dans cette logique, la hausse des prix n’est pas seulement le résultat d’un rebond cyclique, mais aussi une condition nécessaire à l’expansion des nouvelles capacités. La prudence des fabricants de tranches et la demande d’expansion des clients forment une impasse qui doit être résolue par le prix.
L’impact de la concurrence chinoise est maîtrisable
Les fabricants chinois de wafers étendent activement leurs capacités, mais UBS estime que l’impact sur l’équilibre mondial offre-demande de 2027 à 2028 restera limité. Les opportunités en Chine pourraient surtout se situer dans les nouvelles fonderies de plaquettes logiques matures en Chine, tandis que les clients leaders de la logique et du stockage, pour des raisons de taux de rendement, ont davantage tendance à recourir à des wafers offshore. Pour les clients non chinois, il est difficile d’utiliser massivement des wafers chinois dans la logique mature en raison de la nécessité d’une nouvelle certification, et les performances de la logique avancée et du stockage sont en retard.
NSIG est le plus grand fabricant chinois de tranches de silicium; son prix de vente moyen pour les wafers de 12 pouces est de 54 dollars, tandis que le prix de l’industrie se situe entre 100 et 120 dollars, ce qui montre que la majorité de ses expéditions concerne des wafers non destinés à la production. UBS estime que la capacité concurrentielle des fabricants chinois est limitée dans le domaine des wafers haut de gamme, et que la structure offre-demande mondiale ne sera pas significativement modifiée par l’extension des capacités en Chine. Le rythme d’expansion des capacités et la structure des produits des fabricants chinois déterminent le fait qu’ils ne pourront pas, à court terme, entrer dans la chaîne mondiale d’approvisionnement en wafers haut de gamme.
Acheter Shin-Etsu et GlobalWafers
UBS attribue une recommandation « Acheter » à Shin-Etsu Chemical, GlobalWafers et Siltronic, et une recommandation « Neutre » à SUMCO. Le prix cible de GlobalWafers est abaissé de 2000 à 1750 nouveaux dollars taïwanais, sur la base d’un ratio EV/multiple de 7,5 fois la valeur comptable à terme, contre 8,5 fois auparavant. UBS abaisse ses prévisions de bénéfice par action pour GlobalWafers de 7% en 2026, et de 14% en 2027 et 2028, tout en s’attendant à une accélération de la croissance des ventes au quatrième trimestre 2026 et en 2027.
Le prix cible de Siltronic est relevé de 105 à 120 euros. Notation « Neutre » pour SUMCO, prix cible 4000 yens. UBS indique que le ratio cours/valeur comptable (P/B) du secteur des wafers est passé de 3,3 fois en juillet 2026 à 2,6 fois, se situant au milieu de la fourchette de 1,0 à 4,0 fois observée sur les dix dernières années. Le repli offre une opportunité d’entrée pour un cycle haussier structurel.
Si le prix des wafers augmente de plus de 20% en 2027, mais que les fabricants n’étendent toujours pas leurs capacités, les pénuries d’offre de 2029 deviendront le prochain goulot d’étranglement pour la croissance de l’industrie des semi-conducteurs.
Avertissement
Cet article est une synthèse et une interprétation d’un rapport de recherche de courtier tiers (UBS, 18 septembre 2026) par le biais des recherches sur le thème du « Tide towards », en s’appuyant sur des informations publiques du marché. Les recommandations, les prix cibles, les prévisions de bénéfices et les jugements cités dans le texte sont tous les points de vue des analystes de ce courtier; ils ne représentent que la position de l’institution concernée, ne correspondent pas à l’opinion de Tide towards Research et ne constituent pas non plus un conseil en investissement.
Le marché comporte des risques; les décisions doivent être prises de manière indépendante. Le présent article ne doit pas être considéré comme une base pour acheter ou vendre des valeurs mobilières quelconques.