


Auteur : Gémini, Deep Tide TechFlow
Bien souvent, notre réaction au marché crypto suit : les bougies donnent le signal d’abord, et les explications viennent après.
Après la hausse, tout le monde se met à parler des fondamentaux et des points forts d’un projet, en affirmant qu’un aspect précis aurait stimulé la progression ; et depuis le début de cette année, l’élément le plus populaire, c’est clairement le revenu.
Au cours de la dernière année, le marché a commencé à se laisser hypnotiser par le « revenu issu des protocoles » : une tentative de valoriser les actifs crypto en appliquant la logique classique du PER de la finance traditionnelle.
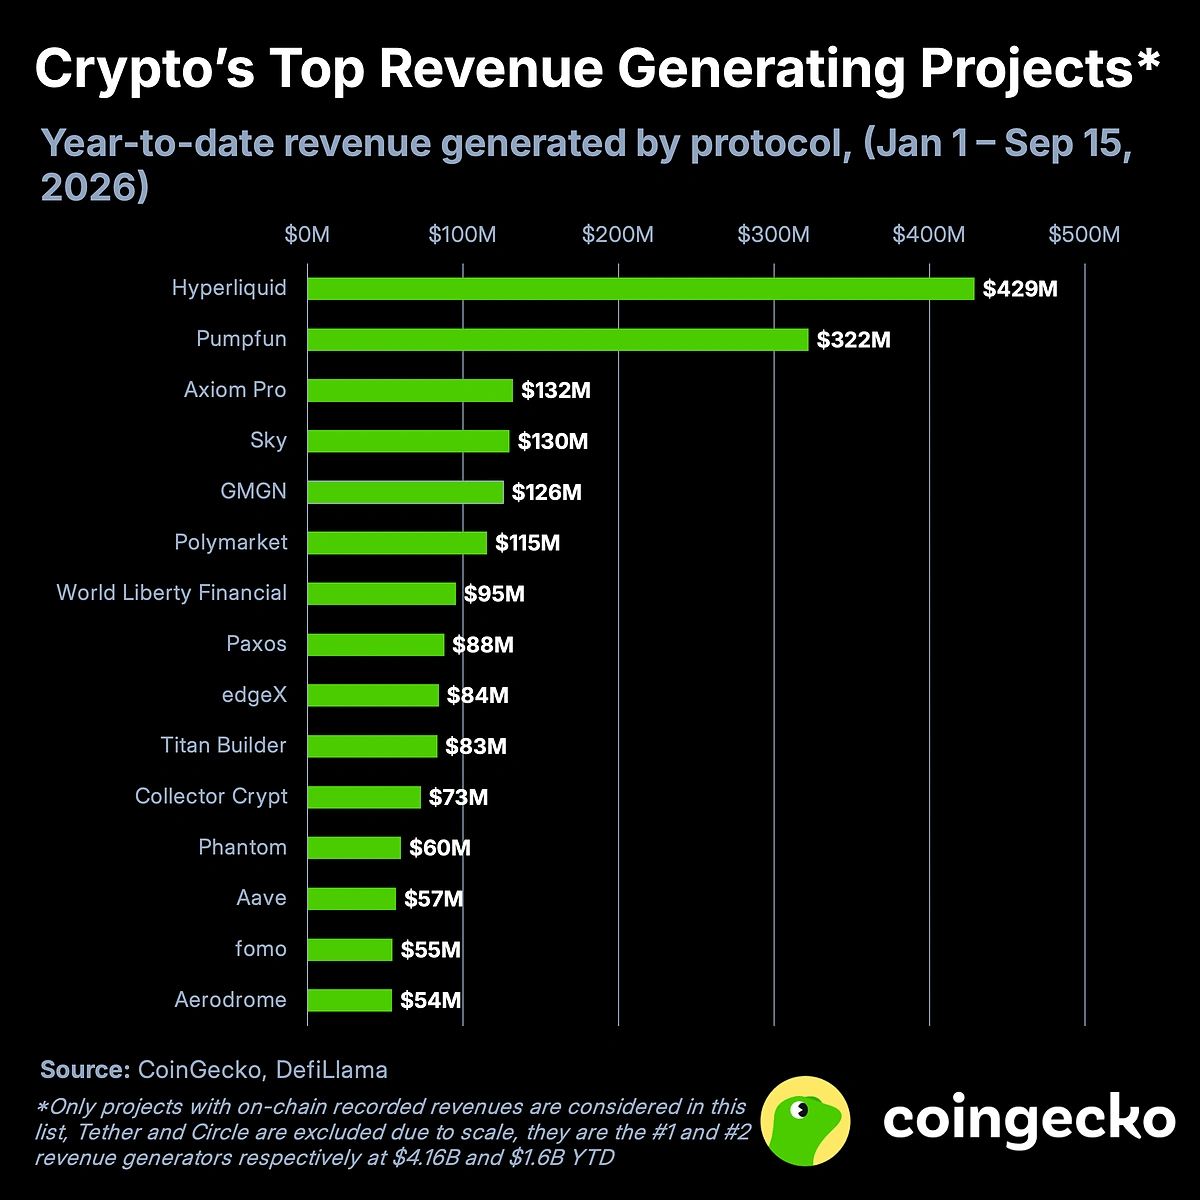
Le classement des revenus 2026 publié par CoinGecko révèle une donnée particulièrement séduisante : au cours des 8 premiers mois et demi de cette année, les émetteurs de crypto-actifs non liés aux stablecoins ont généré au total 3,4 milliards de dollars de revenus, dont 56 % ont été captés par les quinze premiers.
Cependant, si l’on met en regard les revenus impressionnants de ces protocoles avec le prix de leurs tokens sur la même période, on constate une vérité implacable : le protocole engrange des bénéfices à gogo, tandis que certains détenteurs sur le marché secondaire pourraient, eux, subir une interminable chute à la baisse.
Les données en tête du classement prouvent que, dans un marché de jeux à stock limité, il n’existe que deux besoins réels solides :
le trading sur marge et l’extrême spéculation.
Hyperliquid et Pump.fun dominent respectivement les deux premières places avec des revenus annuels de 429 millions de dollars et 322 millions de dollars : ensemble, elles captent 22,1 % de la part totale des revenus de tout le réseau.
Mais la découverte la plus riche en potentiel Alpha du classement n’est pas le protocole sous-jacent : ce sont Axiom Pro (132 millions de dollars) et GMGN (126 millions de dollars), classés respectivement troisième et cinquième.
Ces deux projets ne sont pas du tout des contrats intelligents on-chain traditionnels : ce sont des terminaux de trading. Axiom Pro s’appuie sur l’accès à Hyperliquid pour offrir un trading de dérivés pratique ; GMGN, lui, détourne les utilisateurs en profitant de l’engouement pour les Memecoins de Pump.fun et de Robinhood.
Sur le marché de la crypto actuel, la captation de valeur est désormais très évidente : le “front-end gras” prélève directement les véritables frais de transaction des utilisateurs, et la capacité d’aspiration des entrées de trafic a dépassé la grande majorité des anciens protocoles DeFi.
Pourquoi la moitié des projets du classement « n’a rien à voir avec vous » ?
Quand vous essayez d’« acheter un protocole qui génère des revenus », vous devez prendre conscience qu’au sein des quinze premiers projets du classement, près de la moitié n’a tout simplement pas d’actifs capables de porter ces attentes de revenus, ou alors que la structure de ses revenus n’a aucun lien avec le token on-chain.
Par exemple, Paxos classé n°8 (87,93 millions de dollars) et World Liberty Financial classé n°7 (95,37 millions de dollars). Leurs énormes revenus proviennent essentiellement d’un « écart de taux sur des actifs hors chaîne » : tirer profit des intérêts générés par des actifs du monde réel. Ce profit net appartient à l’entité émettrice ; les détenteurs de tokens on-chain n’ont pas le droit de percevoir des dividendes. De même, Phantom (portefeuille, classé n°12) et Titan Builder (MEV, classé n°10) possèdent un modèle d’affaires de très excellent flux de trésorerie : ils n’ont pas besoin de se financer en émettant des tokens, et par conséquent, ces revenus ne sont naturellement pas valorisés par des tokens sur le marché secondaire.
Piège de valorisation : double étranglement par la puissance de captation de valeur et le FDV
Pour les projets qui ont réellement émis des tokens, le niveau de leurs revenus n’est pas non plus l’unique critère qui détermine le prix de la devise.
En comparant les données depuis le début de l’année : HYPE a explosé d’environ 218 %, PUMP a aussi progressé d’environ 83,6 %, mais Sky (près de 130 millions de dollars de revenus) — lui aussi dans le haut du classement — n’a à peine augmenté que de 0,8 % sur la même période ; Aave (56,81 millions de dollars de revenus) a reculé de 17,8 %, et World Liberty Financial (WLFI) a même chuté de plus de 61 %.
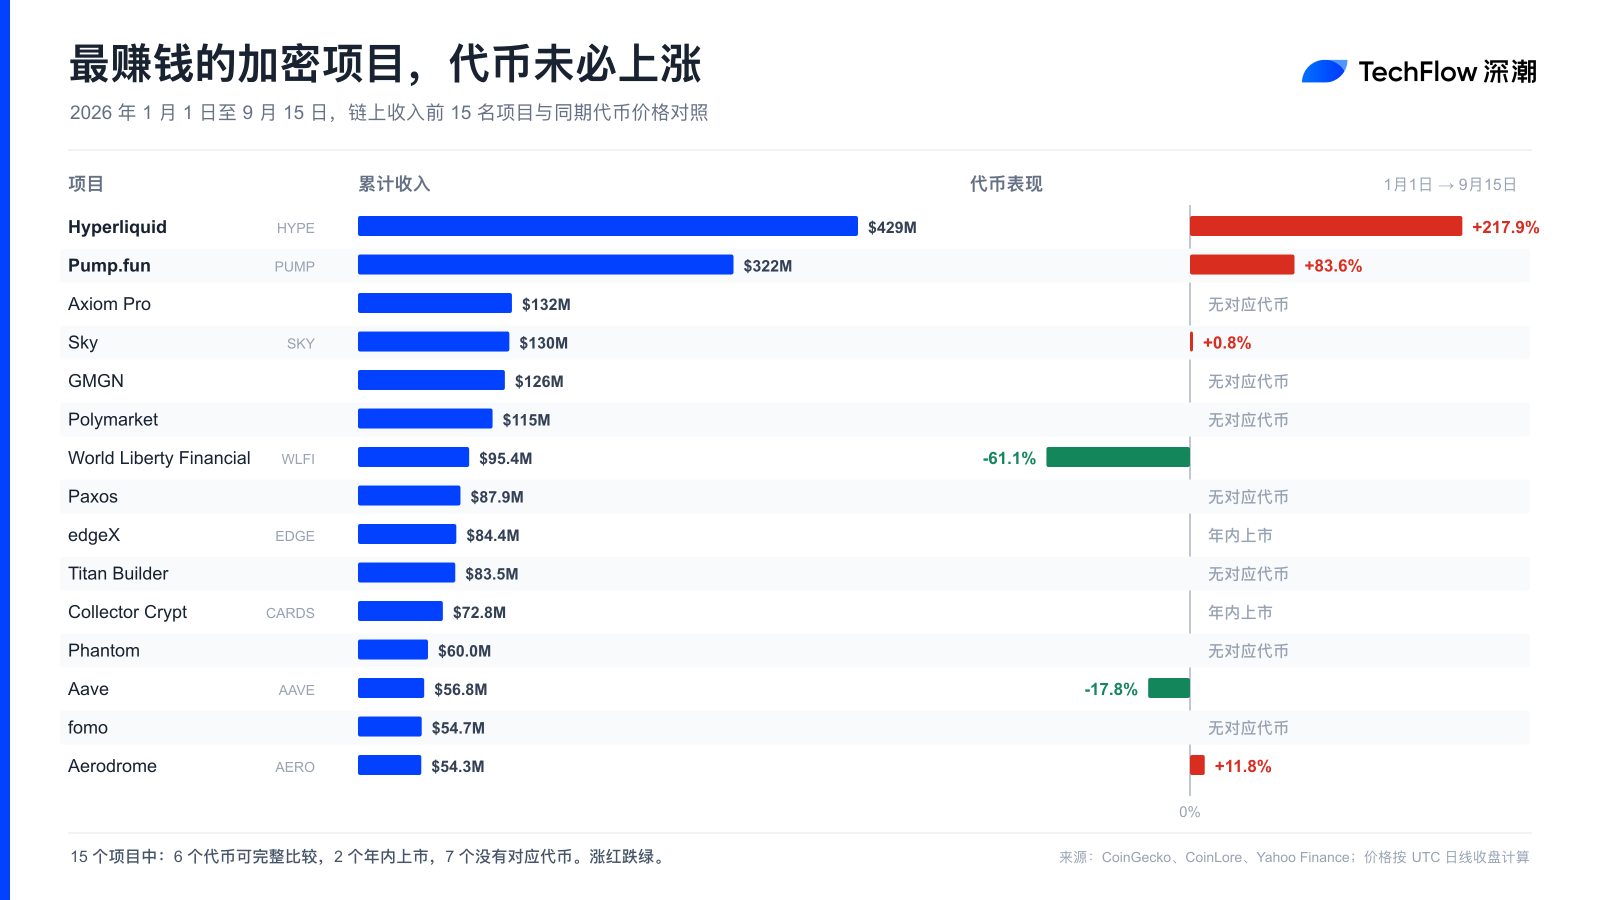
Cet écart provient d’une rupture dans la « captation de valeur ». Les frais du protocole, c’est une chose ; l’endroit où circule cet argent en est une autre. Si des dizaines de millions de dollars de revenus sont entièrement immobilisés dans la trésorerie du projet, sans être convertis en achats réels via des rachats, des destructions ou une redistribution sous forme de dividendes aux stakers, alors ces revenus n’apportent aucun soutien au prix du token.
En outre, de nombreux projets à forts revenus se trouvent dans des cycles de forte inflation, libérant sur le marché secondaire des volumes massifs de déblocages à valorisation en dilution totale très élevée (FDV). Lorsque la pression vendeuse générée par l’augmentation continue des nouvelles émissions est bien plus forte que les rachats induits par les revenus, les revenus en dollars figurant sur les rapports n’ont tout simplement aucun pouvoir pour empêcher la baisse des prix.
Donc, ne vous en remettez plus aveuglément au « revenu des protocoles » affiché sur les tableaux de données. Avant de soutenir un protocole à fort revenu, les traders doivent non seulement regarder combien il gagne, mais aussi comment cet argent est gagné — et surtout, un point central : cet argent est-il redistribué aux détenteurs de tokens ?