بشكل مبسط: إذا اشترى بنك سندًا أو أصلًا ماليًا “مرمّزًا” على البلوك تشين، تساعد Pontes على أن ينتقل الأصل والدفع باليورو بشكل متزامن وآمن. هذا يقلل خطر أن يسلّم أحد الطرفين الأصل ولا يستلم المقابل المالي، وهو ما يُعرف بتسوية “التسليم مقابل الدفع”.
وقد كان المقصود بعبارة «مخاطر الائتمان إلى الصفر» هي تبسيط مبالغ فيه قليلًا: المقصود أن استخدام أموال البنك المركزي يقلل بدرجة كبيرة مخاطر الطرف المقابل المرتبطة بأموال التسوية، لكنه لا يلغي كل المخاطر الممكنة مثل المخاطر التشغيلية أو التقنية أو القانونية.
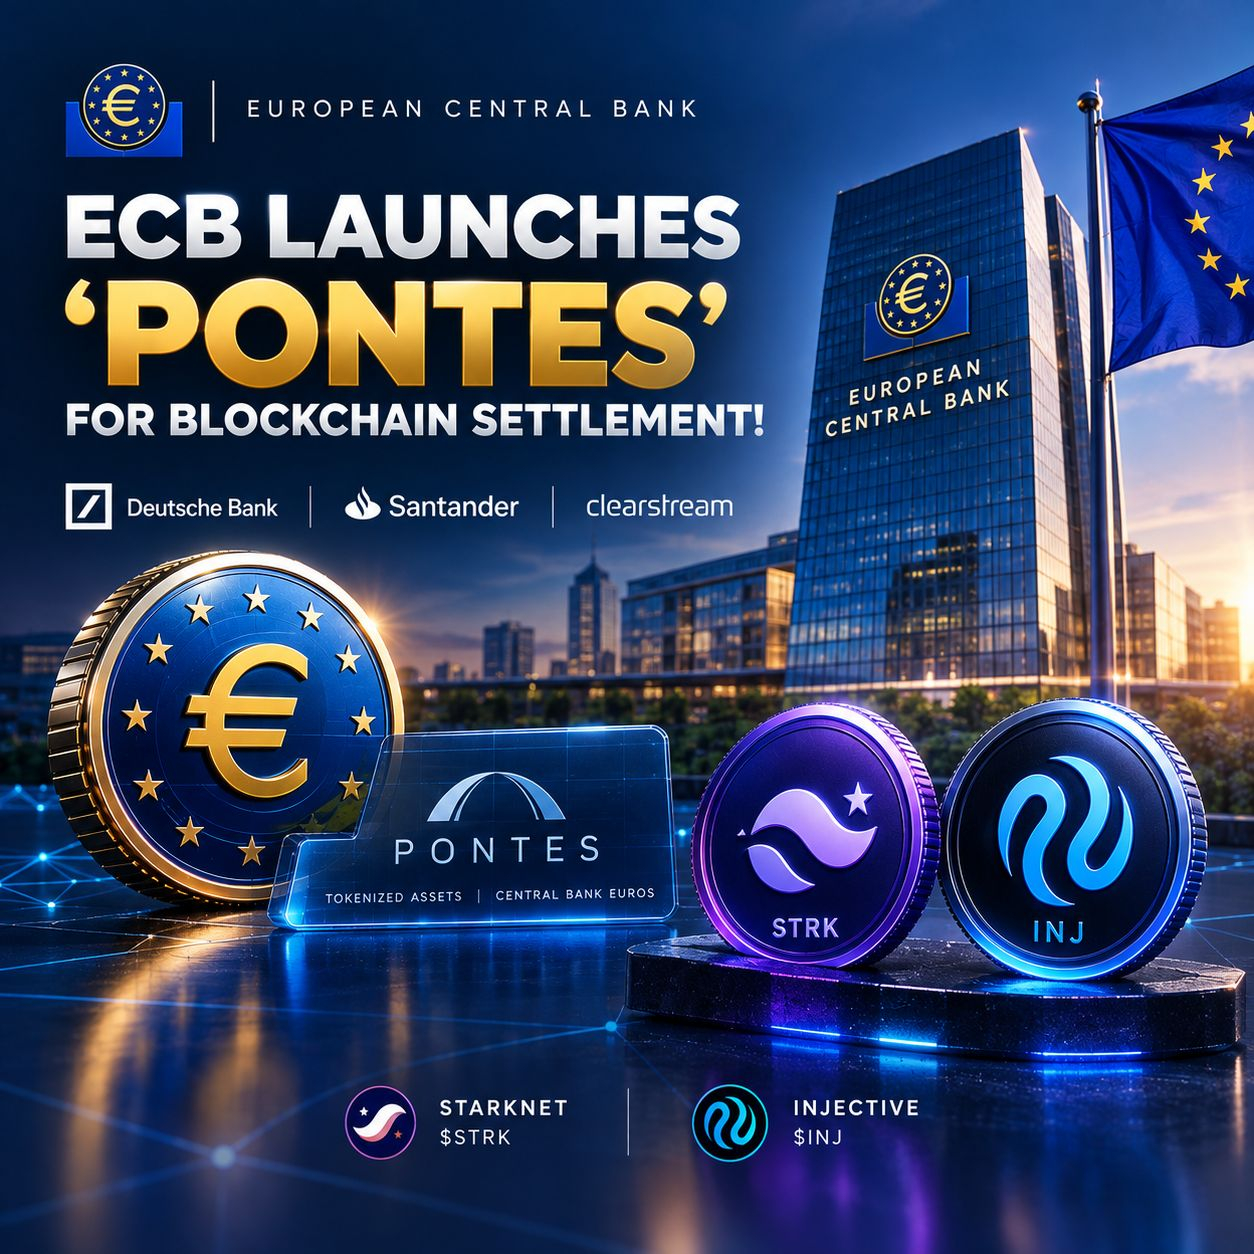
حيث ان المنشور صحيح في جوهره: أطلق اليوروسيستم Pontes في 21 سبتمبر 2026، وانضمت جهات مثل Deutsche Bank وSantander وClearstream ضمن المجموعة الأولية. كما بدأ البنك المركزي الأوروبي عملًا تحضيريًا لاستثمار جزء صغير من أمواله الخاصة في أوراق مالية مرمّزة، بهدف اكتساب خبرة عملية؛ وليس ذلك إشارة إلى أنه سيشتري عملات رقمية.
وقد كان المقصود بعبارة «مخاطر الائتمان إلى الصفر» هي تبسيط مبالغ فيه قليلًا: المقصود أن استخدام أموال البنك المركزي يقلل بدرجة كبيرة مخاطر الطرف المقابل المرتبطة بأموال التسوية، لكنه لا يلغي كل المخاطر الممكنة مثل المخاطر التشغيلية أو التقنية أو القانونية.
حيث ان المنشور صحيح في جوهره: أطلق اليوروسيستم Pontes في 21 سبتمبر 2026، وانضمت جهات مثل Deutsche Bank وSantander وClearstream ضمن المجموعة الأولية. كما بدأ البنك المركزي الأوروبي عملًا تحضيريًا لاستثمار جزء صغير من أمواله الخاصة في أوراق مالية مرمّزة، بهدف اكتساب خبرة عملية؛ وليس ذلك إشارة إلى أنه سيشتري عملات رقمية.