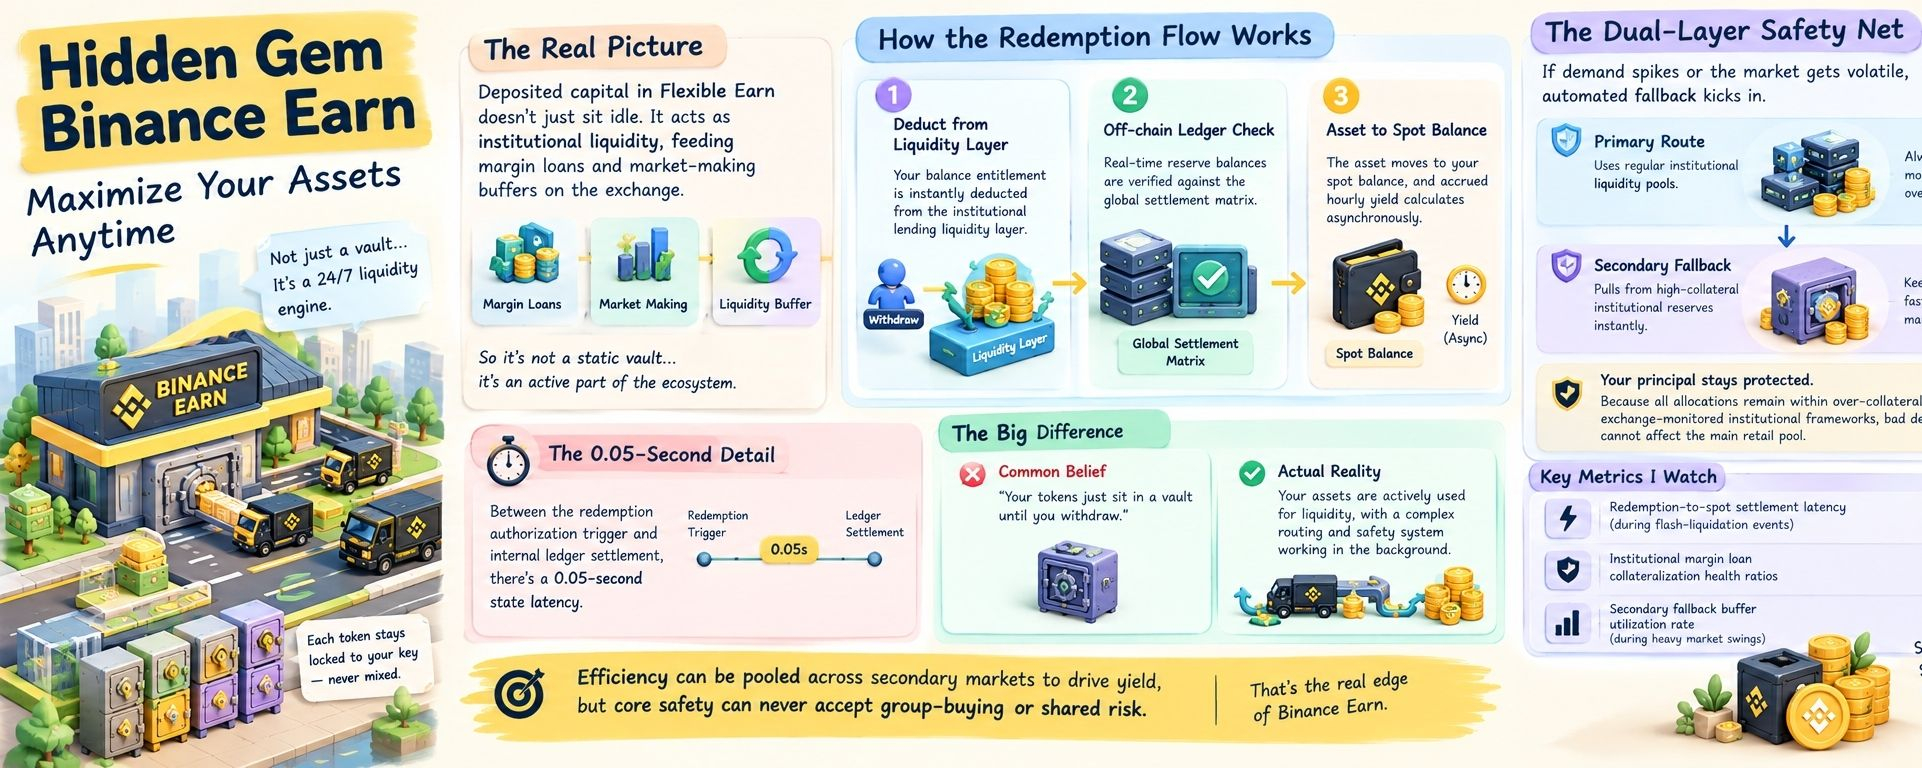
Tard la nuit dernière, en parcourant les paramètres de règlement de Binance Simple Earn, je suis tombé sur une intrigante latence d’état de 0,05 seconde dissimulée entre le déclencheur d’autorisation de rachat et le règlement interne du grand livre. La plupart des acteurs ordinaires du marché voient Binance Earn comme un coffre passif, fonctionnant sous l’hypothèse naïve que les tokens déposés restent tranquillement dans des coffres numériques isolés, en attente d’un clic de retrait. L’architecture sous-jacente raconte toutefois une histoire tout autre. Le capital déposé dans Flexible Earn agit comme une liquidité institutionnelle immédiate et dynamique qui alimente des prêts sur marge de gré à gré ainsi que des coussins de market-making sur les marchés d’échange. Pour permettre des rachats instantanés transparents, 24 h/24 et 7 j/7, sans dérapage ni distorsion du carnet d’ordres, le protocole s’appuie sur un réseau de routage automatisé à double couche. Imaginez-le comme une flotte de fourgons blindés ultra-sécurisés transportant des milliers de boîtes de dépôt individuelles étiquetées : l’unité de transport se déplace avec fluidité pour répondre à la demande immédiate dans toute la ville, mais chaque boîte reste cryptographiquement verrouillée et indexée sur la clé exacte de son propriétaire.
Ce qui retient beaucoup plus mon attention que les pourcentages d’APY de base, c’est le mécanisme de basculement multi-étapes précisément conçu pour préserver la sécurité du capital lorsque la volatilité augmente. Une fois qu’un utilisateur déclenche un retrait flexible, le système exécute une transition d’état en trois phases. D’abord, il déduit instantanément du solde le droit correspondant à la couche de liquidité des prêts institutionnels ; ensuite, une vérification de registre hors chaîne vérifie en temps réel les soldes de réserves par rapport à la matrice mondiale de règlement ; enfin, l’état de l’actif bascule directement vers le solde spot de l’utilisateur, tandis que le rendement horaire accumulé est calculé de manière asynchrone en arrière-plan. Si les pools de liquidité primaires connaissent des hausses soudaines de la demande pendant les baisses de marché, une voie automatique de secours secondaire prélève immédiatement sur des réserves institutionnelles surcollatéralisées afin de maintenir des rachats instantanés. Comme toutes les allocations restent strictement dans le cadre de prêts institutionnels surcollatéralisés et surveillés par la bourse, la mauvaise dette systémique ne peut pas se diffuser dans le pool de capitaux retail primaires.
L’efficacité peut être mutualisée sur les marchés secondaires pour générer du rendement, mais la sécurité fondamentale ne peut jamais accepter d’achats groupés ni de risque partagé. À mesure que cette architecture fonctionne à grande échelle, je surveille en permanence trois principaux indicateurs de santé opérationnelle : le délai moyen de règlement « redemption-to-spot » lors d’événements de liquidation flash, la qualité de couverture des prêts sur marge institutionnels, et le taux d’utilisation du buffer de secours sur le marché secondaire pendant les fortes variations du marché.