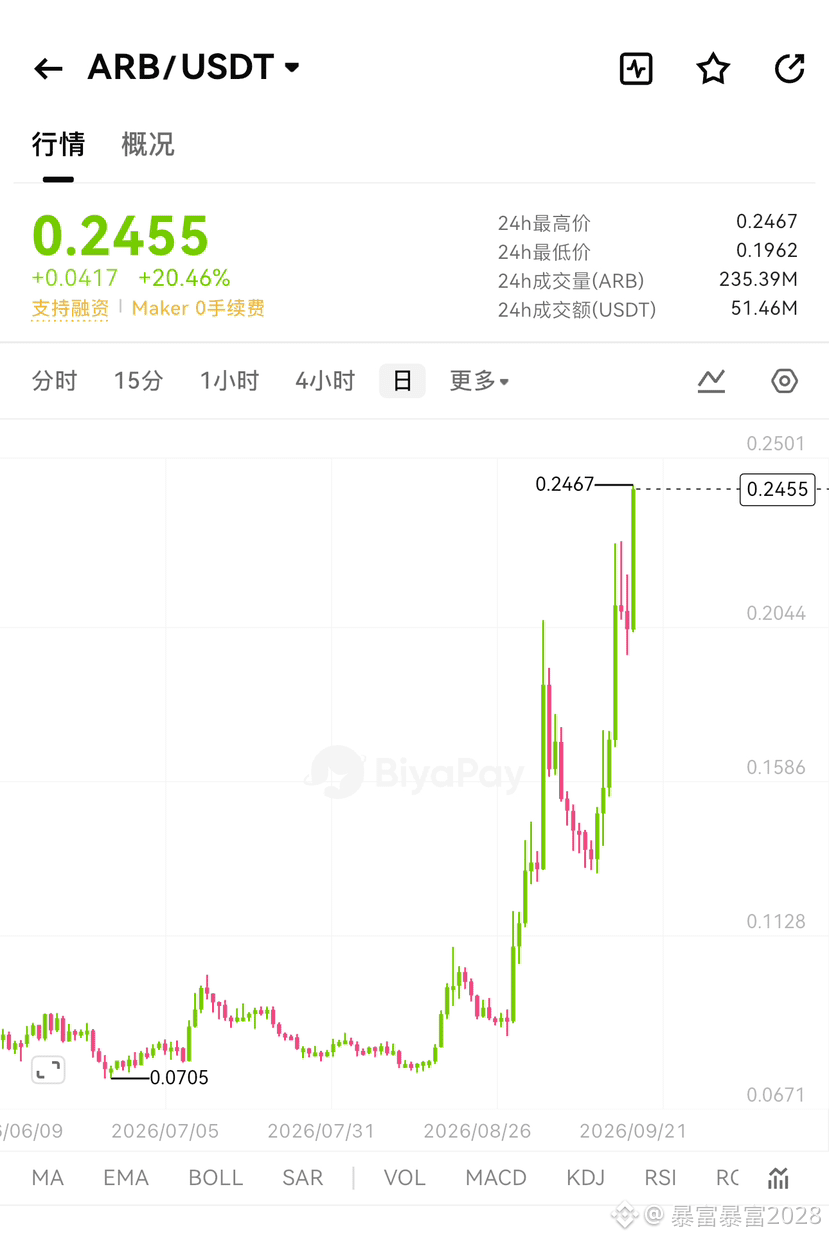
Le nœud central le plus typique du marché d’ARB : « La chaîne est utile, mais le token ne rapporte pas trop ». Arbitrum reste un L2 de premier plan, mais la captation par le token accuse un retard par rapport à la valeur de l’écosystème.
Points positifs : One/Nova actifs, retours en DAO via l’Expansion Program (chaînes d’entreprise), Robinhood Chain qui commence par déployer sur Arbitrum, et un récit complet pour les couches de règlement RWA/agents d’IA.
Points négatifs : pression linéaire à la vente liée aux unlocks, ordres de vente laissés par les utilisateurs de l’airdrop, guerre des frais entre L2, et davantage de valeur qui reste chez le séquenceur/la couche écosystème plutôt que chez les détenteurs d’ARB.
Les notes d’analystes d’institutions (type Standard Chartered) fixent des objectifs très élevés pour 2030, mais même dans un scénario neutre pour 2026, on reste seulement autour de 0,4–0,6 $ ; le coût en temps est très élevé.
Par rapport aux autres L2 : la marque d’ARB est plus forte que celle d’OP, et l’écosystème est plus solide que celui de zkSync, mais Base, adossé à Coinbase, dispose d’un « point d’entrée utilisateurs » qui écrase la concurrence.
Logique de positionnement : ARB est une « option sur l’infrastructure », pas un actif de cash-flow actuel ; observation en DCA sous 0,10–0,15, et ne pas réduire sous 0,20–0,23 peut te faire traverser un montagnes russes. ARB a un avenir, mais l’histoire est pour 2027–2030 ; en 2026, acheter de l’ARB revient à acheter une décote, pas un déclenchement.
Ne prends pas le cours cible des rapports de recherche comme la bougie K de demain soir. Utilise BiyaPay pour voir la cotation en temps réel d’ARB, dynamique#BTC #比特币 #ETH #加密市场 #BiyaPay #ARB
Points positifs : One/Nova actifs, retours en DAO via l’Expansion Program (chaînes d’entreprise), Robinhood Chain qui commence par déployer sur Arbitrum, et un récit complet pour les couches de règlement RWA/agents d’IA.
Points négatifs : pression linéaire à la vente liée aux unlocks, ordres de vente laissés par les utilisateurs de l’airdrop, guerre des frais entre L2, et davantage de valeur qui reste chez le séquenceur/la couche écosystème plutôt que chez les détenteurs d’ARB.
Les notes d’analystes d’institutions (type Standard Chartered) fixent des objectifs très élevés pour 2030, mais même dans un scénario neutre pour 2026, on reste seulement autour de 0,4–0,6 $ ; le coût en temps est très élevé.
Par rapport aux autres L2 : la marque d’ARB est plus forte que celle d’OP, et l’écosystème est plus solide que celui de zkSync, mais Base, adossé à Coinbase, dispose d’un « point d’entrée utilisateurs » qui écrase la concurrence.
Logique de positionnement : ARB est une « option sur l’infrastructure », pas un actif de cash-flow actuel ; observation en DCA sous 0,10–0,15, et ne pas réduire sous 0,20–0,23 peut te faire traverser un montagnes russes. ARB a un avenir, mais l’histoire est pour 2027–2030 ; en 2026, acheter de l’ARB revient à acheter une décote, pas un déclenchement.
Ne prends pas le cours cible des rapports de recherche comme la bougie K de demain soir. Utilise BiyaPay pour voir la cotation en temps réel d’ARB, dynamique#BTC #比特币 #ETH #加密市场 #BiyaPay #ARB