
Pourquoi les taux ont-ils été relevés de $BTC … et que ça monte quand même ?
La Réserve fédérale a augmenté de 25 points de base le 16 septembre, portant le taux à 3,75 %–4,00 %, la première hausse depuis 2023. Le diagramme en points laissait aussi entendre qu’une nouvelle hausse pourrait avoir lieu encore une fois dans l’année.
Cette fois, si la hausse n’a pas immédiatement entraîné une forte vente, c’est principalement parce que plusieurs facteurs se sont superposés :
Les anticipations de hausse des taux se sont renforcées, le « Clarity Act » n’a pas été adopté au Sénat, et le prix était déjà passé de plus de 80 000 à 75 000. Quand « la botte a fini par tomber », les gens qui devaient vendre l’ont déjà fait.
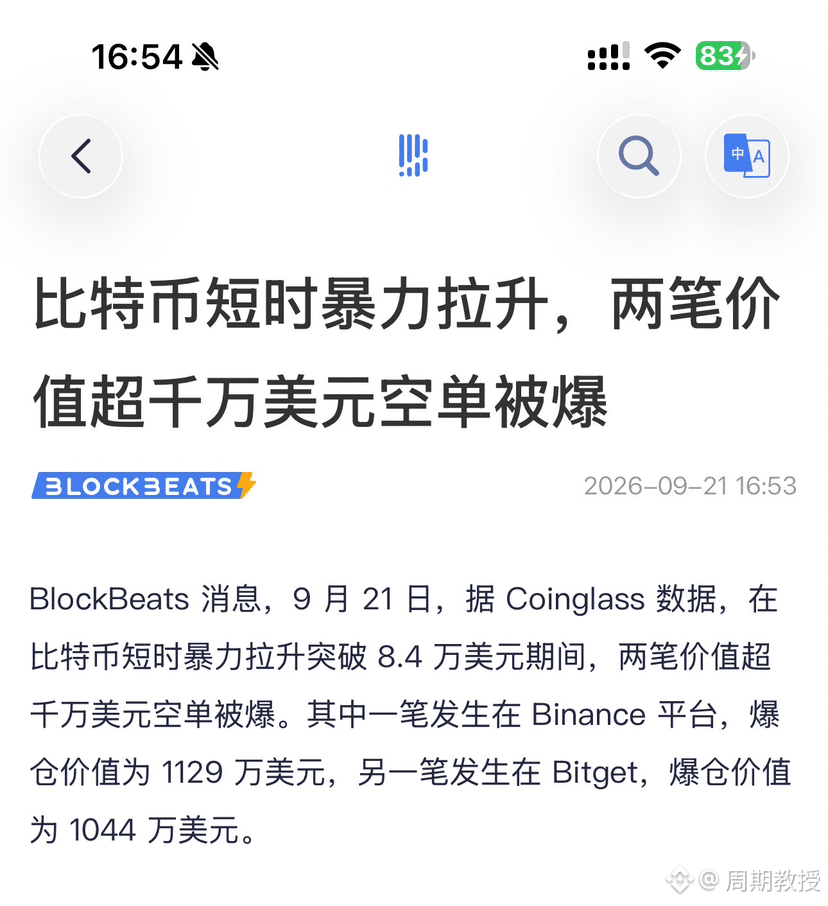
Autour de 75 000, beaucoup de positions vendeuses (short) s’étaient accumulées ; une fois le catalyseur devenu réalité, ces positions ont été clôturées. Les achats contraints ont ensuite fait monter le prix.
L’ETF est revenu soudainement. Le 18 septembre, les ETF américains spot sur le bitcoin ont enregistré des entrées nettes d’environ 433 millions de dollars, ramenant la tendance de la semaine, qui avait été fortement dominée par les sorties, à presque l’équilibre.
Une partie des fonds interprète « taux élevés + obligations d’État élevées » comme une pression sur la crédibilité du dollar ; le bitcoin est alors traité comme une forme de couverture comparable à l’or, plutôt que comme une simple action de croissance technologique.
Donc ce n’est pas « une hausse des taux favorable au bitcoin », mais plutôt : la nouvelle a déjà été intégrée au prix, et en plus, il y a eu la clôture des positions short et le retour des institutions sur une journée.
La hausse actuelle est appelée « le bull qui fait courir après coup » (踏空牛) !
La Réserve fédérale a augmenté de 25 points de base le 16 septembre, portant le taux à 3,75 %–4,00 %, la première hausse depuis 2023. Le diagramme en points laissait aussi entendre qu’une nouvelle hausse pourrait avoir lieu encore une fois dans l’année.
Cette fois, si la hausse n’a pas immédiatement entraîné une forte vente, c’est principalement parce que plusieurs facteurs se sont superposés :
Les anticipations de hausse des taux se sont renforcées, le « Clarity Act » n’a pas été adopté au Sénat, et le prix était déjà passé de plus de 80 000 à 75 000. Quand « la botte a fini par tomber », les gens qui devaient vendre l’ont déjà fait.
Autour de 75 000, beaucoup de positions vendeuses (short) s’étaient accumulées ; une fois le catalyseur devenu réalité, ces positions ont été clôturées. Les achats contraints ont ensuite fait monter le prix.
L’ETF est revenu soudainement. Le 18 septembre, les ETF américains spot sur le bitcoin ont enregistré des entrées nettes d’environ 433 millions de dollars, ramenant la tendance de la semaine, qui avait été fortement dominée par les sorties, à presque l’équilibre.
Une partie des fonds interprète « taux élevés + obligations d’État élevées » comme une pression sur la crédibilité du dollar ; le bitcoin est alors traité comme une forme de couverture comparable à l’or, plutôt que comme une simple action de croissance technologique.
Donc ce n’est pas « une hausse des taux favorable au bitcoin », mais plutôt : la nouvelle a déjà été intégrée au prix, et en plus, il y a eu la clôture des positions short et le retour des institutions sur une journée.
La hausse actuelle est appelée « le bull qui fait courir après coup » (踏空牛) !