🔥La question des 90 %...
#CanaryFilesSecondAmendmentForStakedSEIETF
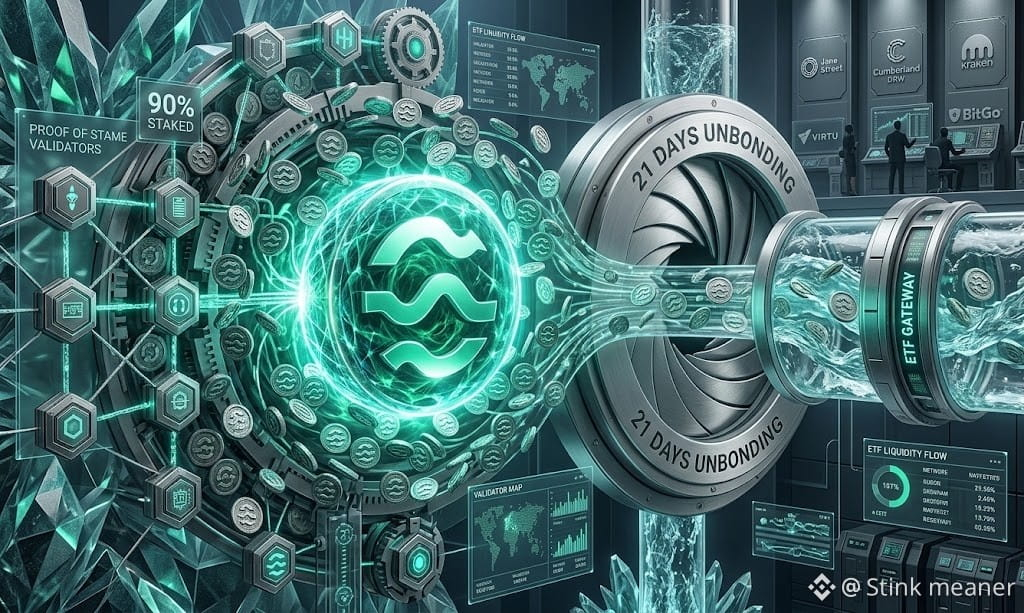
Canary veut mettre au moins 90 % du $SEI de son ETF proposé en jeu (staked).
Cela semble simple — jusqu’à ce que les investisseurs veuillent racheter leurs parts d’ETF.
Le SEI misé peut générer des récompenses natives, mais le dossier révèle une période de désengagement (unbonding) de 21 jours.
Ainsi, le produit proposé crée une tension inhabituelle :
plus de SEI en cours → plus d’économies liées au staking
mais :
plus de SEI misé → moins de liquidité disponible immédiatement.
Voilà l’histoire réelle derrière l’amendement de Canary du 15 septembre.
Le dossier indique que le Trust peut conserver des réserves de SEI non misé et, potentiellement, utiliser des lignes de crédit pour gérer la liquidité.
Et l’infrastructure institutionnelle est déjà visible : Jane Street, Virtu, Cumberland DRW, Kraken et BitGo apparaissent dans le dossier comme contreparties/fournisseurs de services.
Mais ce n’est toujours pas une approbation.
Une proposition antérieure d’inscription Cboe BZX pour le produit a été retirée le 9 mars 2026.
Donc, la question n’est pas seulement de savoir si $SEI obtient un ETF.
Il s’agit de savoir si Canary peut faire coexister le rendement du staking et la liquidité de l’ETF au sein d’un habillage réglementé.
90 % misés.
21 jours pour se désengager.
Liquidité à la demande.
C’est l’équation à surveiller.
$BTC $ETH
#EthereumSurpasses$2700 #seiETF #Write2Earn #BinanceSquare
#CanaryFilesSecondAmendmentForStakedSEIETF
Canary veut mettre au moins 90 % du $SEI de son ETF proposé en jeu (staked).
Cela semble simple — jusqu’à ce que les investisseurs veuillent racheter leurs parts d’ETF.
Le SEI misé peut générer des récompenses natives, mais le dossier révèle une période de désengagement (unbonding) de 21 jours.
Ainsi, le produit proposé crée une tension inhabituelle :
plus de SEI en cours → plus d’économies liées au staking
mais :
plus de SEI misé → moins de liquidité disponible immédiatement.
Voilà l’histoire réelle derrière l’amendement de Canary du 15 septembre.
Le dossier indique que le Trust peut conserver des réserves de SEI non misé et, potentiellement, utiliser des lignes de crédit pour gérer la liquidité.
Et l’infrastructure institutionnelle est déjà visible : Jane Street, Virtu, Cumberland DRW, Kraken et BitGo apparaissent dans le dossier comme contreparties/fournisseurs de services.
Mais ce n’est toujours pas une approbation.
Une proposition antérieure d’inscription Cboe BZX pour le produit a été retirée le 9 mars 2026.
Donc, la question n’est pas seulement de savoir si $SEI obtient un ETF.
Il s’agit de savoir si Canary peut faire coexister le rendement du staking et la liquidité de l’ETF au sein d’un habillage réglementé.
90 % misés.
21 jours pour se désengager.
Liquidité à la demande.
C’est l’équation à surveiller.
$BTC $ETH
#EthereumSurpasses$2700 #seiETF #Write2Earn #BinanceSquare