Audit en direct sur Binance Futures : 100% d’efficacité lors de la séance du dimanche et cap vers la v2.0
Lorsque nous avons conçu ce moteur quantitatif en Python, le postulat n’était pas « prédire le marché », mais structurer une gestion du risque déterministe basée sur des Machines à États (FSM) et un contrôle de la volatilité.
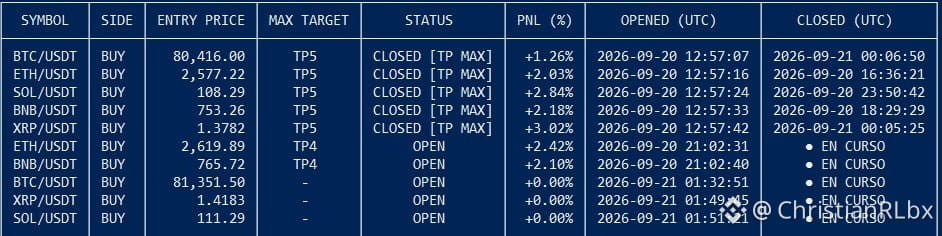
Hier dimanche, lors de l’injection de liquidité préalable à l’ouverture hebdomadaire, le système a exécuté une séance impeccable, auditée en SQLite WAL :
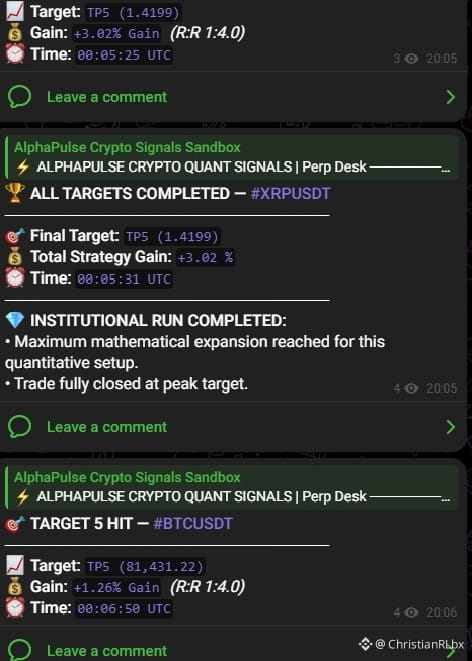
📊 Métriques de la Série (5/5 en TP5 - Closed Target Max) :
• $ETH : TP5 atteint (+2.06%)
• $SOL : TP5 atteint (+3.77%)
• $XRP : TP5 atteint (+4.03%)
• $BNB : TP5 atteint (+2.16%)
• $BTC : TP5 atteint (+1.26%)
👉 Performance brute du panier : +13.28% (sans levier).
⚙️ Le vrai avantage : transparence et v2.0 en approche
Un jour parfait ne signifie pas un système infaillible. En trading algorithmique, des séries existent, mais la solidité se mesure sur l’échantillon statistique.
Actuellement, le bot fonctionne dans sa version de base pendant que nous accumulons l’échantillon de contrôle de 100 opérations en direct. Une fois ce carnet de bord clôturé, nous analyserons le slippage (dérapage), le drawdown réel et les ratios R:R afin d’étalonner la v2.0, où nous intégrerons de nouveaux actifs et des optimisations dynamiques par ATR.
Le trading algorithmique n’est pas de la chance ; c’est des mathématiques, l’itération et la discipline dans le code.
💬 Pour les développeurs et les quants : à combien d’opérations considérez-vous le minimum pour auditer la robustesse d’un modèle sur des dérivés ? Je vous lis en bas. 👇
#AlgorithmicTrading #BTC #QuantTrading #BTCBreaks80K #CryptoTradingInsights
Lorsque nous avons conçu ce moteur quantitatif en Python, le postulat n’était pas « prédire le marché », mais structurer une gestion du risque déterministe basée sur des Machines à États (FSM) et un contrôle de la volatilité.
Hier dimanche, lors de l’injection de liquidité préalable à l’ouverture hebdomadaire, le système a exécuté une séance impeccable, auditée en SQLite WAL :
📊 Métriques de la Série (5/5 en TP5 - Closed Target Max) :
• $ETH : TP5 atteint (+2.06%)
• $SOL : TP5 atteint (+3.77%)
• $XRP : TP5 atteint (+4.03%)
• $BNB : TP5 atteint (+2.16%)
• $BTC : TP5 atteint (+1.26%)
👉 Performance brute du panier : +13.28% (sans levier).
⚙️ Le vrai avantage : transparence et v2.0 en approche
Un jour parfait ne signifie pas un système infaillible. En trading algorithmique, des séries existent, mais la solidité se mesure sur l’échantillon statistique.
Actuellement, le bot fonctionne dans sa version de base pendant que nous accumulons l’échantillon de contrôle de 100 opérations en direct. Une fois ce carnet de bord clôturé, nous analyserons le slippage (dérapage), le drawdown réel et les ratios R:R afin d’étalonner la v2.0, où nous intégrerons de nouveaux actifs et des optimisations dynamiques par ATR.
Le trading algorithmique n’est pas de la chance ; c’est des mathématiques, l’itération et la discipline dans le code.
💬 Pour les développeurs et les quants : à combien d’opérations considérez-vous le minimum pour auditer la robustesse d’un modèle sur des dérivés ? Je vous lis en bas. 👇
#AlgorithmicTrading #BTC #QuantTrading #BTCBreaks80K #CryptoTradingInsights