Un petit détail dans Binance Earn a attiré mon attention.
L’interface donne l’impression que générer un rendement est presque sans friction : déposez un actif, regardez les récompenses s’accumuler, et avec les produits Flexibles, conservez l’accès à vos fonds.
Ma première hypothèse était que les actifs sous-jacents devaient simplement être là, en attente d’un rachat.
Ce n’est pas tout à fait comme fonctionnent les mécanismes.
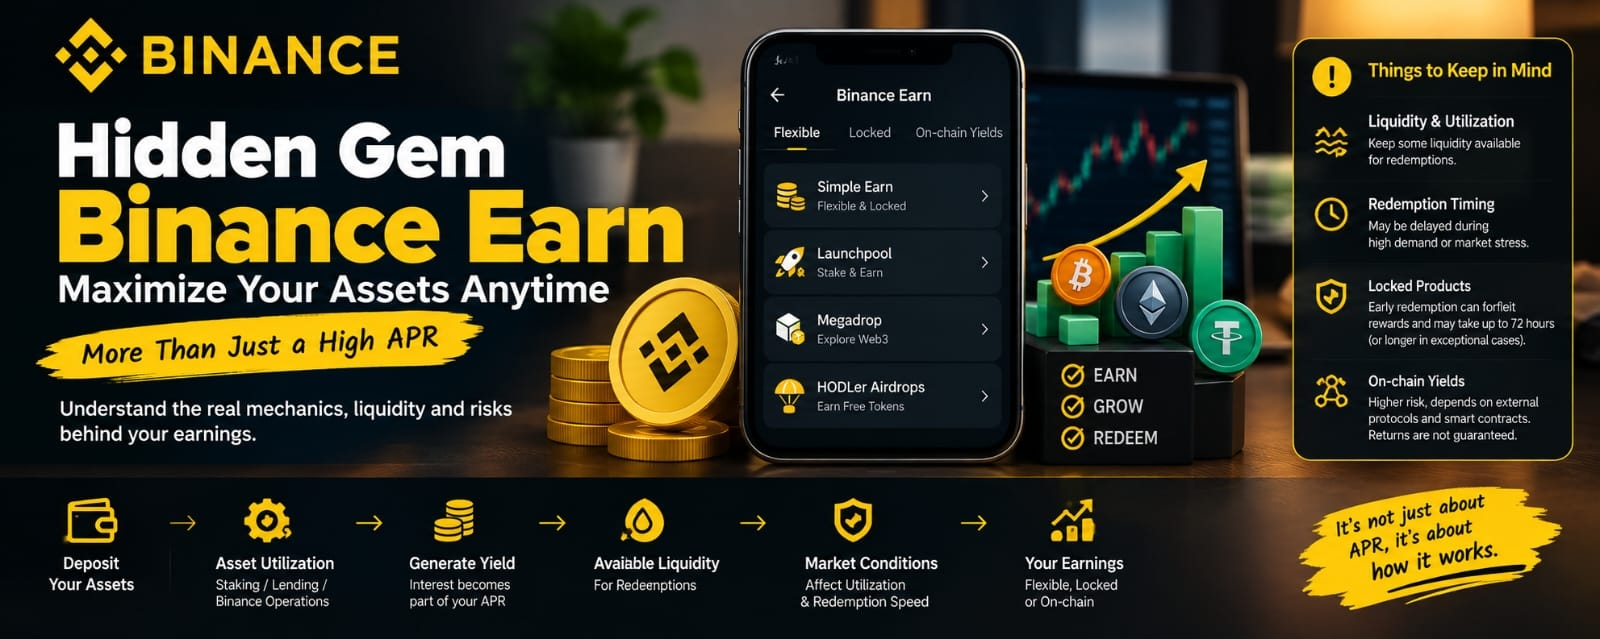
Binance indique que les actifs déposés dans Simple Earn peuvent être utilisés à plusieurs fins, notamment le staking on-chain, le prêt via les produits Margin et Crypto Loan, ou des fins opérationnelles au sein de Binance. Pour les produits Flexibles en particulier, Binance indique que l’activité de prêt peut générer les intérêts qui deviennent une partie du TAE/APR de l’utilisateur.
Cela m’a amené à une question plus intéressante :
Que se passe-t-il lorsque la génération de rendement et la demande de rachat évoluent soudainement dans des directions opposées ?
Le mécanisme est plus facile à comprendre si vous considérez que le pool répond à deux exigences concurrentes.
D’abord, certains actifs déposés peuvent être déployés pour générer des rendements.
Ensuite, il faut que suffisamment de liquidité reste disponible pour les utilisateurs qui souhaitent racheter.
Binance indique qu’elle fixe des limites d’utilisation pour chaque token afin de conserver une partie de la liquidité du pool disponible. Mais elle reconnaît aussi qu’une vague importante de demandes de rachat peut créer temporairement un manque, les rachats pouvant être en attente jusqu’à ce que les emprunteurs remboursent ou qu’une liquidité supplémentaire entre dans le pool.
C’est cette dépendance, je pense, qui mérite plus d’attention que l’APR accrocheur.
Envisagez un événement de stress réaliste.
Un token devient très volatil. La demande d’emprunt augmente parce que les traders cherchent de l’effet de levier. L’utilisation augmente.
Puis le marché s’inverse brutalement.
Les mêmes utilisateurs qui fournissaient la liquidité peuvent soudainement vouloir récupérer leurs actifs.
Désormais, le système a un problème de timing.
Les actifs qui génèrent le rendement ne sont peut-être pas immédiatement disponibles, tandis que la demande de rachat peut arriver presque simultanément.
Cela ne veut pas dire que le produit est cassé. Cela signifie que « flexible » ne doit pas être interprété comme une garantie absolue selon laquelle chaque rachat est toujours instantané, quelle que soit la situation du marché. La documentation de Binance avertit explicitement que l’offre et la demande en temps réel peuvent affecter le traitement des rachats.
Les produits bloqués rendent le compromis plus visible. Les utilisateurs engagent des actifs sur une période définie en échange de récompenses, tandis qu’un rachat anticipé signifie renoncer aux récompenses accumulées et peut impliquer une période de traitement. La documentation actuelle de Binance indique que les rachats anticipés sont généralement restitués dans un délai de 72 heures, tandis que des conditions exceptionnelles comme une volatilité extrême, des pannes réseau, des défaillances de protocole ou de nombreux rachats simultanés peuvent entraîner des retards.
Il y a aussi une autre couche.
Les rendements on-chain de Binance (Binance On-chain Yields) peuvent rediriger les utilisateurs vers des protocoles on-chain externes. Dans ce cas, la dépendance passe des mécanismes internes de liquidité de Binance vers des contrats intelligents, les conditions du protocole, la volatilité du marché et le risque de défaillance du protocole. Binance décrit explicitement ces produits comme présentant un risque élevé et indique que les rendements ne sont pas garantis.
Ainsi, la façon utile dont j’examine désormais Binance Earn n’est pas simplement :
APR = rendement.
C’est plus proche de :
APR → source de rendement → utilisation des actifs → liquidité disponible → timing des rachats → conditions de stress.
Le design présente une force claire : différents produits exposent des caractéristiques de liquidité et de risque différentes, plutôt que de traiter chaque opportunité de rendement comme identique.
Mais la question restée sans réponse est plus intéressante que le taux annoncé.
Lors d’un choc brutal du marché, à quelle vitesse l’utilisation baisse-t-elle et la liquidité disponible pour les rachats se rétablit-elle ?
C’est la métrique que je surveillerais ensuite, car elle nous renseigne beaucoup plus sur la résilience réelle d’un produit Earn que le TRI (APR) affiché à l’écran.