0,98 %, il s’agit du taux d’intérêt moyen des dépôts personnels de la Banque Postale, parmi les six grandes banques, la seule qui soit passée sous la barre de 1 %.
Les chiffres proviennent des rapports semestriels 2026 de chaque banque. La Banque Postale a reculé de 0,18 point de pourcentage par rapport au début de l’année. La Banque de Chine et la Banque de Construction sont à 1,13 %, la Banque de Chine à 1,17 %, la Banque Agricole à 1,12 %, la Banque de Communications à 1,56 % : toutes évoluent dans le rouge, à très peu de la limite.
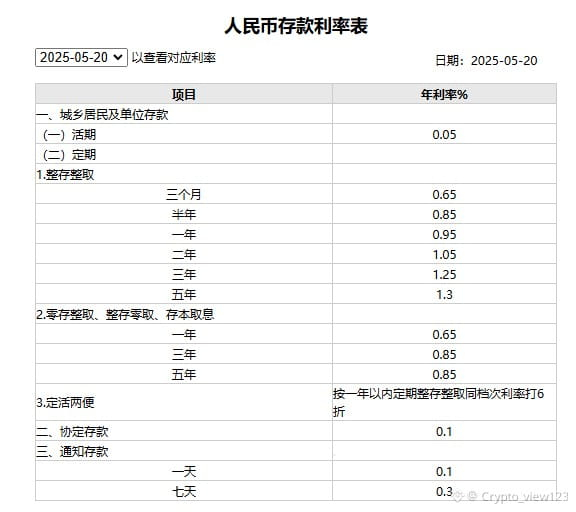
Pour le compte courant : 0,05 %. Il y a dix ans, c’était 0,35 %. Pour les dépôts à terme en 2025 sur un an : 0,95 %, deux ans : 1,05 %, trois ans : 1,25 %, cinq ans : 1,3 %. Au début de 2015, un dépôt à terme d’un an était encore à 2,5 %, et celui de cinq ans à 3,75 %. En dix ans, tout le “calcul” consistant à survivre grâce aux intérêts a été remplacé.
Regardons maintenant le taux d’intérêt moyen des dépôts à terme : Industrial and Commercial Bank of China 1,69 %, soit une baisse de 0,32 point par rapport au début de l’année ; China Construction Bank 1,67 % ; Bank of China 1,70 % ; Agricultural Bank of China 1,67 % ; Bank of Communications 2,02 % ; Banque Postale 1,24 %. Les baisses se tiennent toutes autour de quelques “jiao” (de l’ordre de quelques centièmes).
L’écart de taux entre dépôts à terme et compte courant s’amincit aussi. Avant, déposer sur trois ans était une décision raisonnable ; aujourd’hui, trois ans et un an ne diffèrent pas tant que ça. La voie qui consiste à compenser par la durée pour obtenir plus de rendement devient de plus en plus étroite.
L’argent n’est pas bête. Depuis 2022, les taux des dépôts ont été continuellement à la baisse : une partie a été transférée vers la gestion de patrimoine bancaire, une partie a été transformée en assurances ; les gens restent dans le système bancaire, mais n’osent pas se contenter de laisser leur argent dormir sur un simple compte de dépôt.
De l’autre côté, le Bitcoin se situe aujourd’hui au-dessus de 80 000 dollars. D’un côté, des dépôts à moins de 1 % ; de l’autre, quelque chose de plus volatil. À ce “questionnaire de choix”, personne n’a besoin d’enseigner. Ceux qui couraient autrefois d’une banque à l’autre pour gratter quelques points d’écart, courent maintenant d’une plateforme de gestion de patrimoine à l’autre.
Quand les taux en arrivent à ce niveau, le plus cher n’est plus le risque : c’est de laisser l’argent immobile.
#比特币突破8万美元大关 #Dépôts bancaires
Les chiffres proviennent des rapports semestriels 2026 de chaque banque. La Banque Postale a reculé de 0,18 point de pourcentage par rapport au début de l’année. La Banque de Chine et la Banque de Construction sont à 1,13 %, la Banque de Chine à 1,17 %, la Banque Agricole à 1,12 %, la Banque de Communications à 1,56 % : toutes évoluent dans le rouge, à très peu de la limite.
Pour le compte courant : 0,05 %. Il y a dix ans, c’était 0,35 %. Pour les dépôts à terme en 2025 sur un an : 0,95 %, deux ans : 1,05 %, trois ans : 1,25 %, cinq ans : 1,3 %. Au début de 2015, un dépôt à terme d’un an était encore à 2,5 %, et celui de cinq ans à 3,75 %. En dix ans, tout le “calcul” consistant à survivre grâce aux intérêts a été remplacé.
Regardons maintenant le taux d’intérêt moyen des dépôts à terme : Industrial and Commercial Bank of China 1,69 %, soit une baisse de 0,32 point par rapport au début de l’année ; China Construction Bank 1,67 % ; Bank of China 1,70 % ; Agricultural Bank of China 1,67 % ; Bank of Communications 2,02 % ; Banque Postale 1,24 %. Les baisses se tiennent toutes autour de quelques “jiao” (de l’ordre de quelques centièmes).
L’écart de taux entre dépôts à terme et compte courant s’amincit aussi. Avant, déposer sur trois ans était une décision raisonnable ; aujourd’hui, trois ans et un an ne diffèrent pas tant que ça. La voie qui consiste à compenser par la durée pour obtenir plus de rendement devient de plus en plus étroite.
L’argent n’est pas bête. Depuis 2022, les taux des dépôts ont été continuellement à la baisse : une partie a été transférée vers la gestion de patrimoine bancaire, une partie a été transformée en assurances ; les gens restent dans le système bancaire, mais n’osent pas se contenter de laisser leur argent dormir sur un simple compte de dépôt.
De l’autre côté, le Bitcoin se situe aujourd’hui au-dessus de 80 000 dollars. D’un côté, des dépôts à moins de 1 % ; de l’autre, quelque chose de plus volatil. À ce “questionnaire de choix”, personne n’a besoin d’enseigner. Ceux qui couraient autrefois d’une banque à l’autre pour gratter quelques points d’écart, courent maintenant d’une plateforme de gestion de patrimoine à l’autre.
Quand les taux en arrivent à ce niveau, le plus cher n’est plus le risque : c’est de laisser l’argent immobile.
#比特币突破8万美元大关 #Dépôts bancaires