
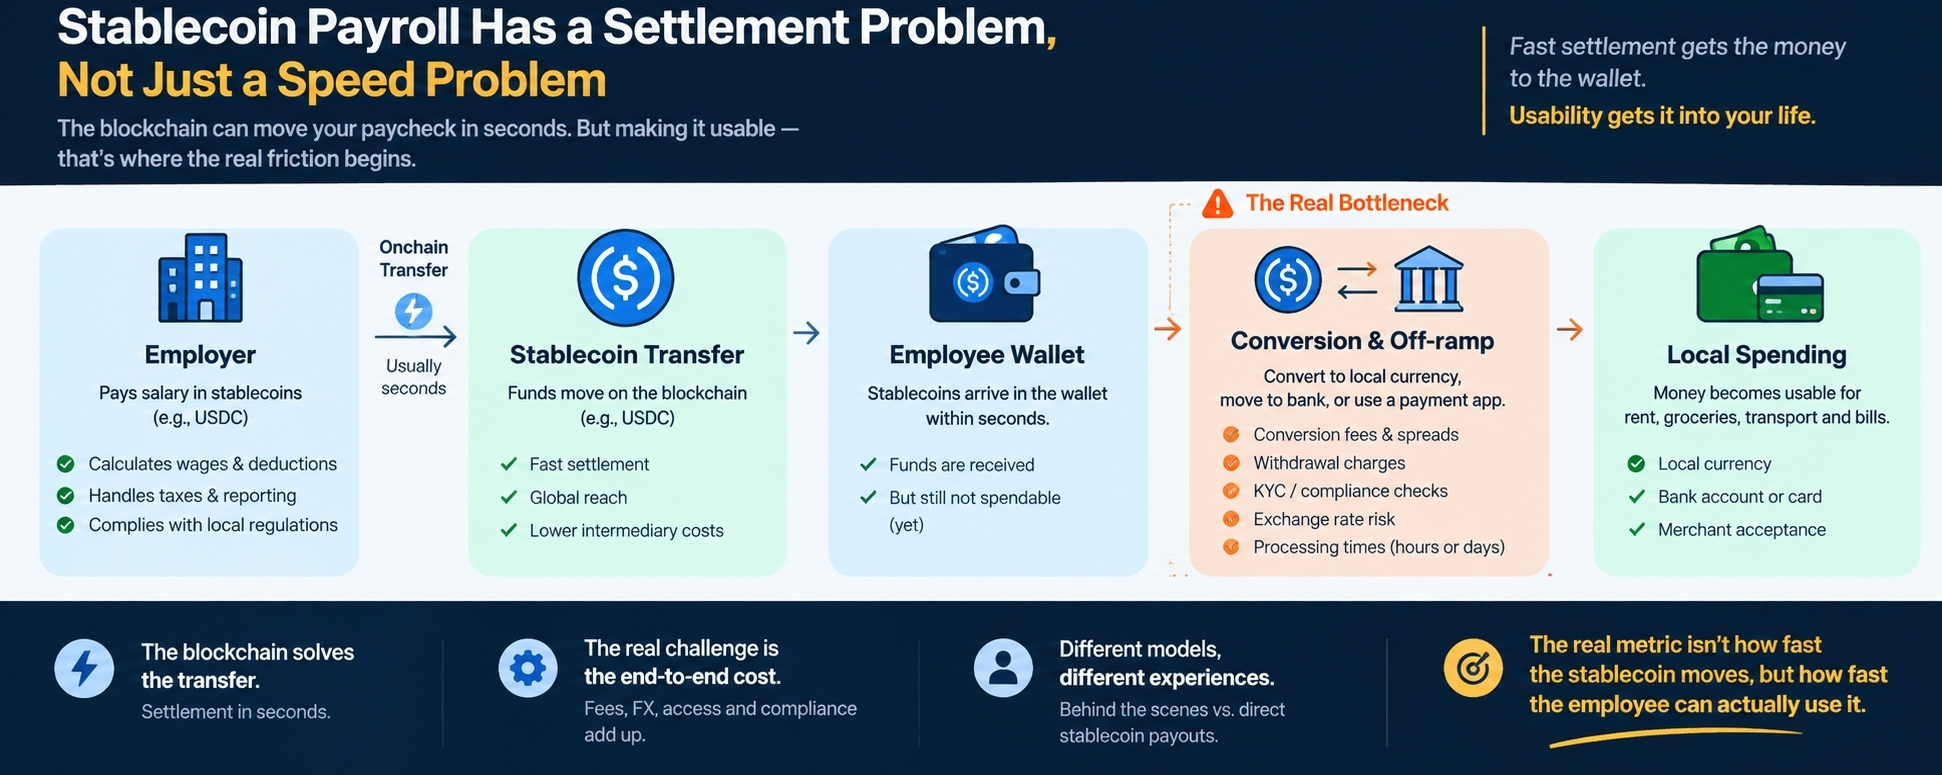


La paie en stablecoins a un problème de règlement, pas seulement un problème de vitesse
La paie en stablecoins est souvent présentée comme une simple amélioration de la paie traditionnelle : déplacer des dollars onchain, régler en quelques secondes, réduire les coûts des intermédiaires et donner aux employés un accès plus rapide à leur argent.
La première partie est techniquement assez simple.
La deuxième partie est beaucoup plus compliquée.
Un stablecoin peut parvenir au portefeuille d’un employé en quelques secondes, mais cela ne signifie pas nécessairement que l’employé peut dépenser ces fonds en quelques secondes. Le véritable goulot d’étranglement peut se manifester après le règlement, lorsque le travailleur doit convertir le stablecoin en monnaie locale, le retirer vers un compte bancaire, payer un commerçant ou utiliser un autre service financier.
Cette distinction compte parce qu’un salaire n’a pas de valeur simplement parce qu’il est arrivé dans un portefeuille. Il a de la valeur parce que l’employé peut réellement l’utiliser.
Des développements récents montrent que la paie en stablecoins va au-delà du stade expérimental. Galaxy Payroll Group a annoncé le support de paiements en stablecoins pour les entreprises, les employés et les contractants, avec un déploiement commençant en septembre 2026. Deel prend également en charge les versements de salaire en stablecoins pour les employés éligibles, son système comptabilisant les taxes et retenues applicables avant que la partie en stablecoins ne soit payée.
Mais ces évolutions posent une question plus intéressante :
Où la friction se déplace-t-elle réellement ?
Les stablecoins peuvent réduire la friction directement dans le système de paiement. Un employeur pourrait être en mesure de transférer des fonds à l’international sans dépendre entièrement de l’infrastructure bancaire correspondante traditionnelle. Le règlement peut avoir lieu en dehors des horaires bancaires habituels, et les transferts basés sur la blockchain peuvent fonctionner au-delà des frontières sans exiger que le destinataire et l’expéditeur utilisent le même réseau bancaire.
Mais réduire un niveau de friction ne supprime pas automatiquement le reste.
Prenons l’exemple d’un employé qui reçoit 2 000 $ en USDC.
Sur la chaîne, le paiement peut se régler rapidement. Mais supposons que l’employé vive dans un pays où le loyer, la nourriture et les transports sont tarifés dans la devise locale. L’employé doit maintenant convertir l’USDC, éventuellement via une bourse ou un prestataire de paiement, puis retirer le produit.
Il peut y avoir des coûts de conversion, des frais de retrait, des écarts de taux de change, des restrictions de compte ou des exigences supplémentaires en matière de conformité.
L’employé pourrait donc recevoir une paie stablecoin de 2 000 $ sans disposer exactement de 2 000 $ disponibles pour les dépenses quotidiennes.
Le critère important n’est pas simplement les frais de transaction sur la blockchain.
C’est le coût total, du paiement de l’employeur jusqu’au pouvoir d’achat utilisable.
Cela peut inclure les frais de réseau, les frais de plateforme, les écarts de conversion, les frais de retrait et potentiellement le coût créé par les mouvements de change.
Cela crée une distinction importante entre deux modèles de paie en stablecoins.
Dans le premier modèle, les stablecoins fonctionnent surtout en coulisses. L’employeur utilise les stablecoins comme mécanisme de règlement, tandis que l’employé reçoit au final une monnaie locale ordinaire.
Dans le deuxième modèle, l’employé reçoit directement des stablecoins et devient responsable d’une partie du processus de conversion et d’accès.
Ces modèles peuvent utiliser la même infrastructure blockchain, mais ils créent des expériences très différentes pour les travailleurs.
Le premier modèle change principalement l’infrastructure de paiement côté arrière-plan.
Le deuxième modèle change l’interaction de l’employé avec l’argent.
Cette différence compte aussi pour les employeurs.
Payer des salaires en stablecoins ne supprime pas automatiquement les obligations existantes liées à l’emploi, au salaire, à l’impôt ou à la déclaration. Les règles exactes dépendent de la juridiction, de la relation de travail et de la structure du paiement.
Cela signifie que les entreprises ne peuvent pas simplement considérer la paie en stablecoins comme l’envoi de jetons d’un portefeuille à un autre.
Ils ont besoin de systèmes pour calculer les salaires, gérer les retenues, documenter les paiements, se conformer aux exigences locales et déterminer à quoi l’employé a réellement droit.
Il y a aussi une question de devise.
Un stablecoin libellé en dollars, comme l’USDC, est conçu pour suivre le dollar américain. Mais beaucoup d’employés ne vivent pas dans des économies en dollars.
Si un employé gagne 2 000 $ en USDC alors que ses dépenses sont libellées dans une autre devise, le pouvoir d’achat local de cette paie peut varier à mesure que le taux de change évolue.
Pour certains travailleurs, l’exposition au dollar peut être utile.
Pour d’autres, cela introduit une autre variable dans la budgétisation mensuelle.
Cela rend la paie en stablecoins fondamentalement différente du fait de rendre simplement les paiements internationaux plus rapides.
Il y a aussi un problème d’accès.
Recevoir un stablecoin ne garantit pas que le destinataire puisse l’encaisser immédiatement directement auprès de l’émetteur. Selon la localisation de l’utilisateur et la relation de compte, ils peuvent devoir compter sur une bourse, un prestataire de paiement, une banque ou un autre intermédiaire pour convertir le stablecoin en monnaie locale utilisable.
Si cet intermédiaire introduit des délais, limite les retraits ou exige une vérification supplémentaire, la vitesse de règlement de la blockchain devient moins pertinente.
C’est là, je pense, que la discussion sur la paie en stablecoins devient plus intéressante.
L’avantage concurrentiel n’appartiendra peut-être pas, au final, à celui qui parvient à faire circuler le stablecoin le plus rapidement.
Les blockchains sont déjà très douées pour faire circuler rapidement des actifs numériques.
Le problème le plus difficile consiste à relier cet actif numérique à l’environnement financier dans lequel les gens vivent réellement.
Un travailleur ne se réveille pas en pensant à la finalité de la blockchain.
Ils se demandent si le loyer est bien payé, s’ils peuvent acheter des courses et si l’argent est disponible quand ils en ont besoin.
Ainsi, la prochaine couche d’infrastructure de paie en stablecoins pourrait se développer autour des « off-ramps », de la conversion en monnaie locale, de l’acceptation par les commerçants, de la connectivité bancaire, de la conformité et de systèmes de paie automatisés.
En d’autres termes, la plus grande opportunité se trouve peut-être à la frontière entre l’infrastructure crypto et la finance traditionnelle.
La paie en stablecoins peut encore offrir des avantages significatifs. Un règlement international plus rapide, potentiellement des coûts de paiement plus faibles, un accès accru à des actifs libellés en dollars et une infrastructure de paiements mondiaux plus flexible : tout cela est possible.
Mais ces avantages doivent être mesurés de bout en bout.
La question pertinente n’est pas :
« À quelle vitesse l’employeur a-t-il envoyé le stablecoin ? »
C’est :
« À quelle vitesse l’employé peut-il transformer ce paiement en pouvoir d’achat utilisable, et quelle part reste-t-il après chaque étape nécessaire ? »
C’est le vrai test de la paie en stablecoins.
La blockchain peut rendre le transfert presque instantané.
Le système financier qui l’entoure doit encore rattraper son retard.