


Avec l’approbation de l’interrupteur de frais, si l’USDe revient à 7,5 milliards de dollars, le rendement du protocole se transformera pour la première fois en une demande soutenue de rachats d’ENA.
Auteur de l’article : 0xWizard
Compilation de l’article : Deep Tide TechFlow
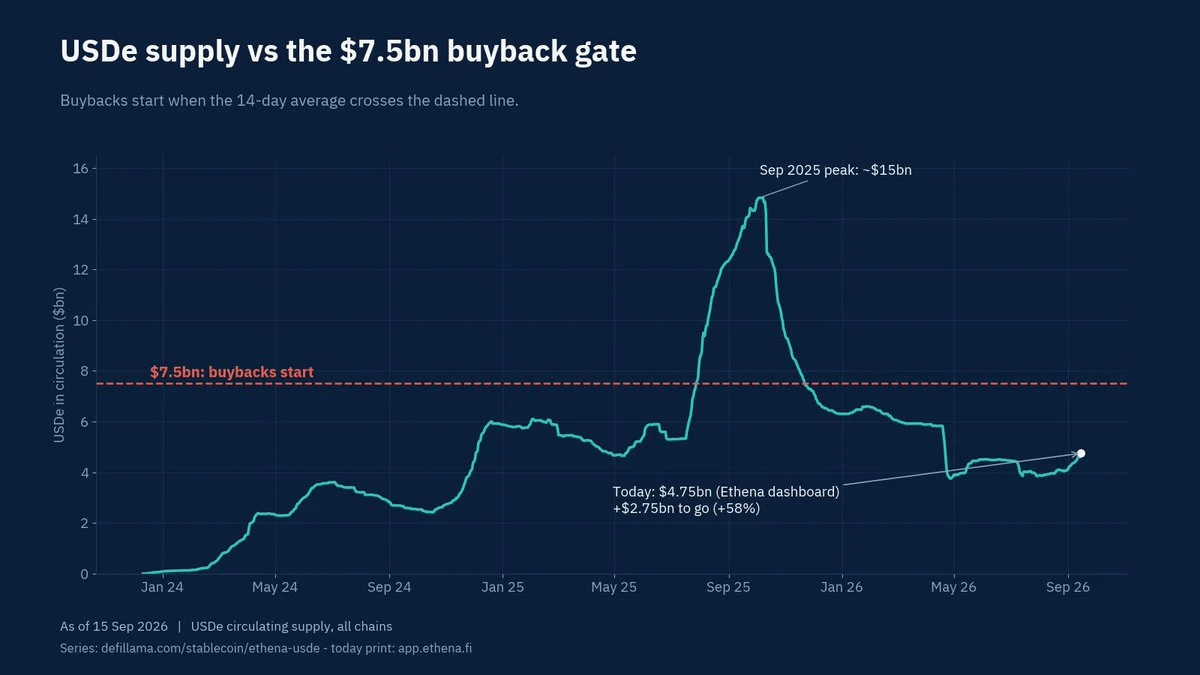
Depuis son lancement, Ethena a accumulé 1040 millions de dollars de revenus. Les 12 derniers mois (dans un contexte de marché peu favorable) en ont rapporté 284 millions. Mais jusqu’ici, les détenteurs d’ENA n’ont rien reçu. Le 2 septembre, un vote de gouvernance a validé l’« interrupteur de frais » : dès que la moyenne mobile sur 14 jours de l’offre d’USDe dépasse 7,5 milliards de dollars, 95% des revenus routés via cet interrupteur seront utilisés pour acheter ENA sur le marché ouvert. Actuellement, la taille de l’USDe est de 4,75 milliards de dollars, soit encore 58% en dessous du seuil. L’auteur estime que, dans les 3 à 6 prochains mois, le seuil sera dépassé, porté par trois catalyseurs : les perpétuels sur actions, le retournement des taux de financement crypto, et l’expansion des canaux de distribution.
Depuis son lancement, Ethena a généré 1040 millions de dollars de revenus. Les 12 derniers mois (avec des conditions de marché pas idéales) ont contribué pour 284 millions. Mais à ce jour, les détenteurs d’ENA n’ont obtenu aucun gain.
Mais le 2 septembre, les détenteurs ont enfin une voie vers cette partie des revenus. Le vote de gouvernance a approuvé l’interrupteur de frais : dès que la moyenne mobile sur 14 jours de l’offre d’USDe dépasse 7,5 milliards de dollars, 95% des revenus routés via cet interrupteur serviront à acheter ENA sur le marché ouvert.
La taille actuelle de l’USDe est de 4,75 milliards de dollars, soit encore 58% sous le seuil. Nous pensons qu’elle franchira le seuil dans les 3 à 6 prochains mois, portée par trois catalyseurs :
Perpétuels sur actions : un carnet qui génère 15% à 20% de taux de financement, indépendamment des conditions du marché crypto
Perpétuels crypto : le taux de financement est repassé en zone positive, vers un niveau positif de +8%
Amélioration de la distribution : Ethena Pay, déploiement sur TRON et intégration des garanties CEX amènent l’USDe vers de nouveaux détenteurs potentiels
À une valorisation actuelle de 1,43 milliard de dollars, le prix d’ENA correspond à environ 5 fois les frais perçus par le protocole sur sa pire année. Dès que l’interrupteur de frais est déclenché, la situation change : le « moteur de frais » qu’Ethena construit depuis deux ans commence à payer directement les détenteurs d’ENA.
Trois catalyseurs
1. Perpétuels sur actions
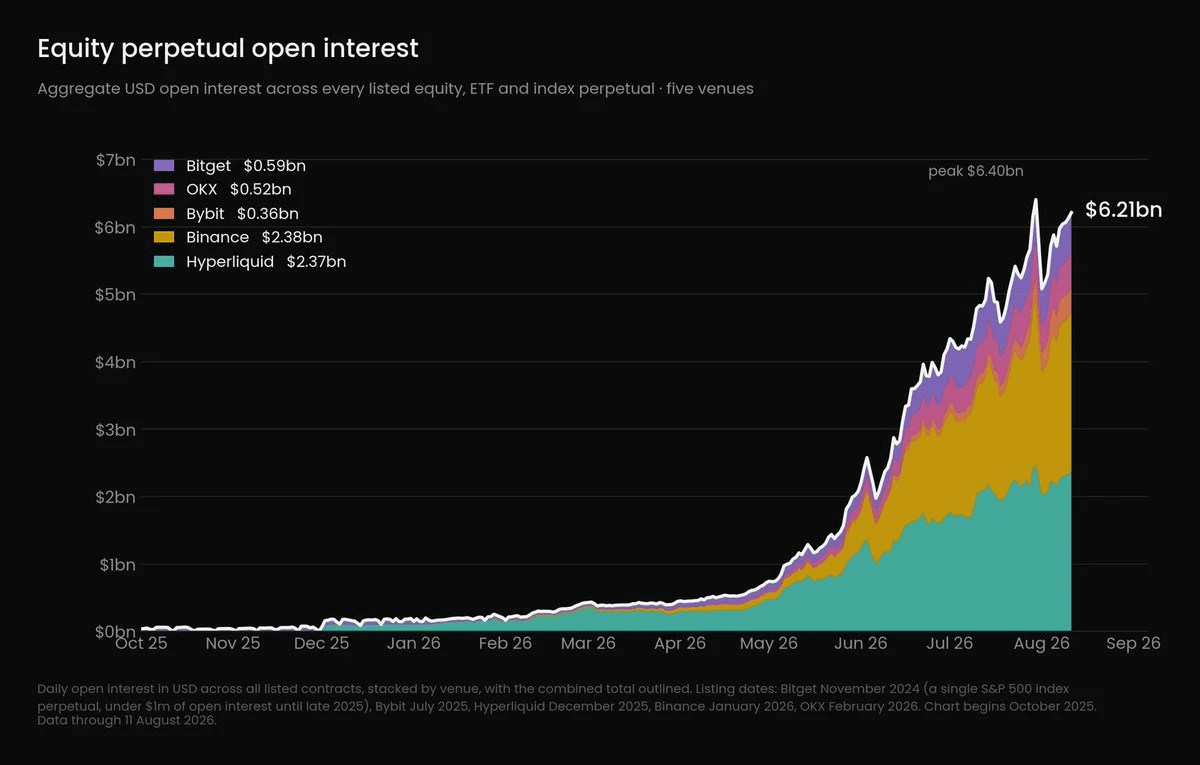
À la fin août, le volume des contrats perpétuels sur actions (open interest) sur les principales plateformes atteint environ 6,2 milliards de dollars, soit environ 10 fois le niveau de mars. Ces derniers mois, les taux de financement sur ces positions, annualisés sur Hyperliquid, étaient d’environ 14%, et sur Binance d’environ 17,5%, tandis que sur l’ETH et le BTC, ils ne sont que de 4% à 7%. L’essentiel : le taux de financement des actions n’est pas corrélé au taux de financement crypto. C’est une source de rendement qui paie que le marché crypto soit en hausse ou en baisse.
Le 28 août, Ethena a annoncé qu’elle étendrait son backing de l’USDe aux transactions de base de perpétuels sur actions ; les premiers exchange partenaires devraient être déployés dans les prochaines semaines. Ethena s’attend à ce que les perpétuels RWA dépassent les configurations crypto en 12 à 24 mois (actuellement 13% du backing).
Si le contrat perpétuel RWA dépasse le carnet crypto avec un taux de financement de 15% à 20%, cela génère un gain mixte supplémentaire de 2% à 3%. Si cette partie s’étend jusqu’à la moitié de la taille de l’engagement, alors rien que cette jambe en actions peut contribuer à 8% à 10% de revenus durables.
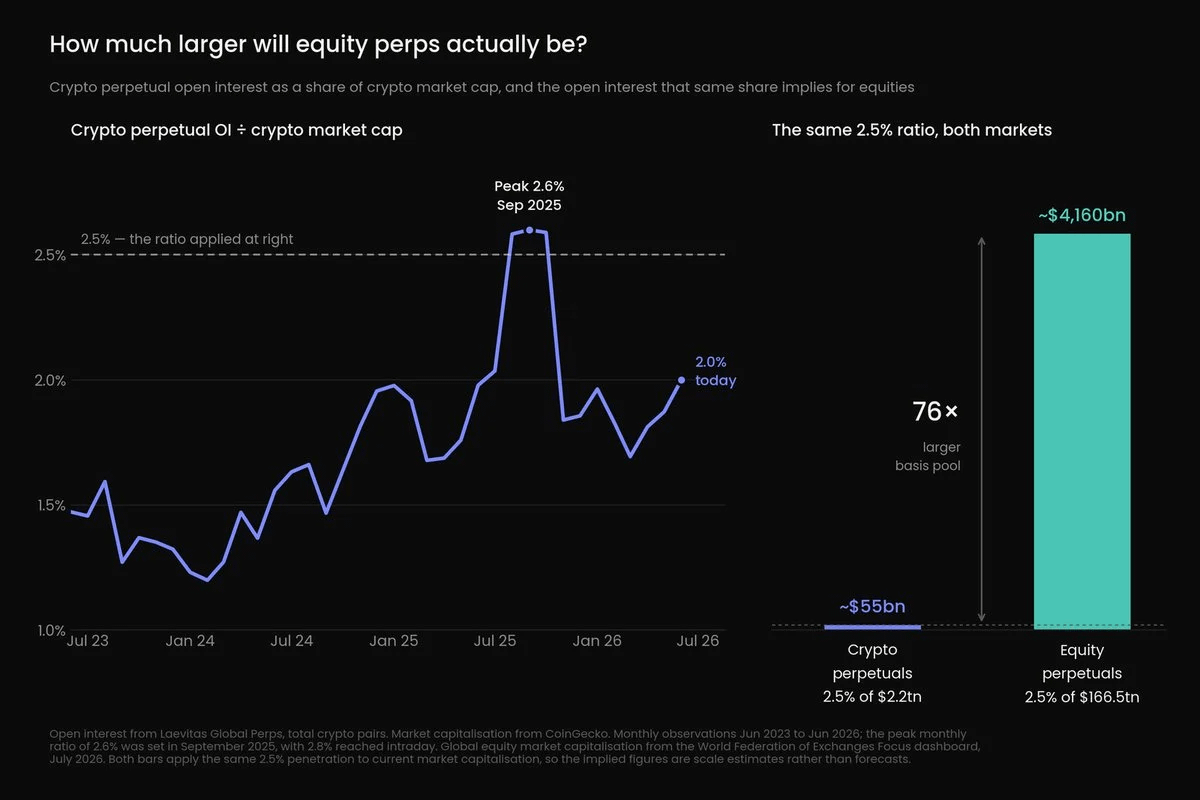
Plus important encore, le potentiel derrière les perpétuels sur actions dépasse largement celui des perpétuels crypto. En juillet 2026, la capitalisation boursière mondiale des actions atteint 166,5 trillions de dollars, tandis que le crypto est d’environ 2,2 trillions. D’après les prévisions d’Ethena lui-même, l’open interest des perpétuels sur actions pourrait croître jusqu’à 40 trillions de dollars, soit environ 1 100 milliards en pic, c’est-à-dire 40 fois le carnet perpétuel crypto d’un pic à 27,5 milliards ? (traduction fidèle : 4 trillions équivaut à 40 fois un pic crypto de 110 milliards). En réalité, il s’agit de la même transaction de base, mais à une échelle plusieurs ordres de grandeur plus grande. Bien sûr, un marché de 40 trillions ne paiera pas éternellement 15% à 20% (à mesure que davantage de capitaux entrent, les taux de financement seront comprimés), mais la profondeur est la clé. Un moteur de rendement plus important et non corrélé est ce qui apportera la force nécessaire pour tirer l’offre d’USDe vers le seuil de 7,5 milliards, et l’interrupteur de frais qui suivra.
2. Le taux de financement crypto est de nouveau redevenu positif
De février à avril 2026, les taux de financement crypto sur Binance se sont trouvés en zone négative : en février, l’ETH a été en moyenne à -4,0%, ce qui correspond au mois le plus faible depuis 2023. Pendant cette période, Ethena a reconfiguré ses actifs « en miroir » (backing) : de la transaction de base vers divers prêts DeFi, des stablecoins de liquidité, du crédit institutionnel et des RWA (jusqu’à récemment, seuls 1% des transactions de backing d’USDe étaient des transactions de base). Même si le rendement de ces configurations est inférieur à celui des transactions de base crypto en 2024, lorsque les taux de financement ne paient pas, ils procurent aux détenteurs de sUSDe un rendement stable de 4% à 5%.
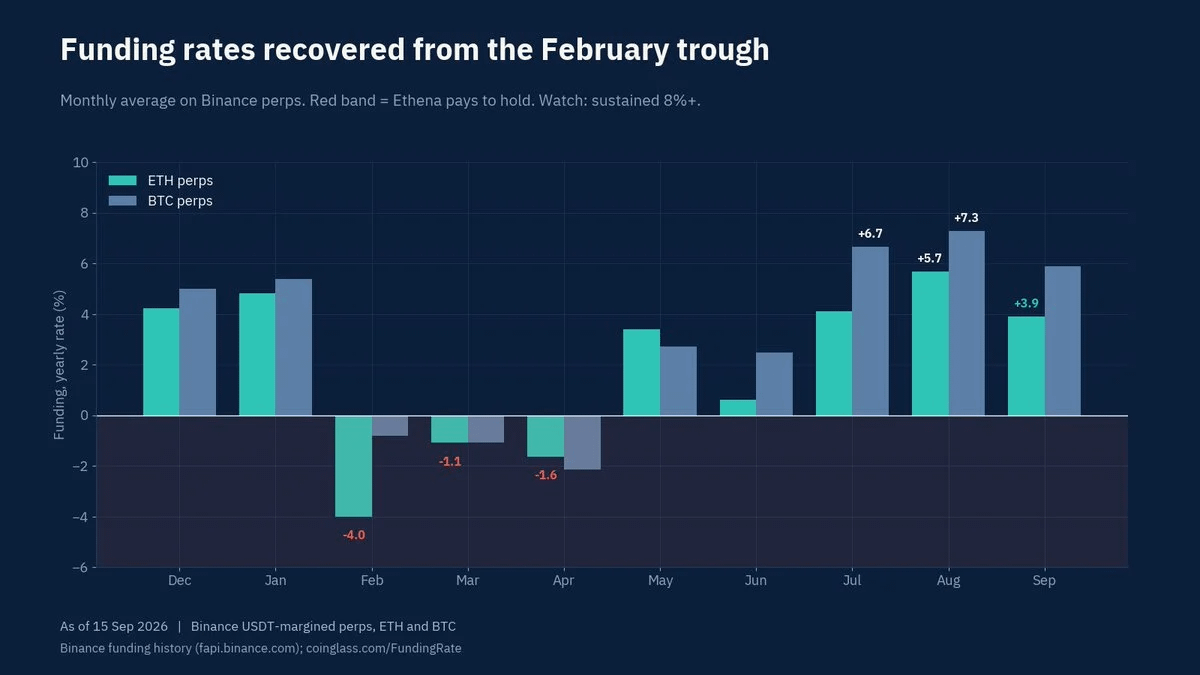
Avançons jusqu’à maintenant : BTC est à 80 000 dollars, le taux de financement est de nouveau positif. En août, le taux de financement moyen de l’ETH est de +5,7%, et celui du BTC de +7,3%. À mesure que le marché continue de se redresser, Ethena devrait réorienter davantage ses positions vers des transactions de base crypto, rejouant le scénario 2024-2025 où l’offre d’USDe a atteint 15 milliards de dollars.
À noter : les transactions de base crypto d’Ethena ont désormais démontré un effet de Lindy (lindy) ; elles ont survécu à des événements historiques de liquidation (10/10) et à d’autres environnements de marché généralement désastreux, tandis que d’autres concurrents plus petits se sont effondrés.
3. Distribution : déploiement sur TRON, garanties via CEX
Les revenus eux-mêmes ne feront pas croître l’USDe. Il faut un endroit pour acheter et une raison de détenir.
Les traders peuvent désormais utiliser USDe comme marge sur Bybit et Binance, et le détenir sur Bybit, OKX, Bitget et Binance. Coinbase et Robinhood l’ont déjà intégré dans leurs produits (Coffre Coinbase, Robinhood Earn). L’USDe est aussi disponible sur TRON depuis le 11 septembre : c’est une blockchain qui concentre déjà une grande partie du volume d’échanges de stablecoins. À noter : dès qu’une chaîne devient vraiment importante et que la stratégie de croissance est bien exécutée, l’expansion on-chain devient cruciale (voir comment l’USDe a rapidement atteint 300 millions de dollars après son lancement sur Robinhood).
Le 1er septembre, Ethena a lancé Ethena Pay (@EthenaPay), mené par @gdog97 et @litocoen. Détenir un solde en USDe permet de gagner jusqu’à 6% de rendement, et toutes les dépenses donnent droit à 5% de cashback AVAX : Pay est donc un crochet parfait pour attirer des utilisateurs retail à détenir de l’USDe. Entre le 1er et le 9 septembre, les achats par carte on-chain ont atteint 632 000 dollars, avec une dépense moyenne quotidienne qui est passée de 16 000 dollars à 61 600 dollars. Il s’agit encore d’une version bêta (au lancement, seuls quelques centaines d’utilisateurs hors États-Unis/UE), mais c’est la première fois que l’utilisateur ordinaire peut détenir USDe, en tirer un rendement, et l’utiliser pour payer avec une carte.
Vu le succès des produits de cartes crypto d’EtherFi et de Plasma, ainsi que les récompenses généreuses d’Ethena Pay (soutenues par @avax), cela devrait devenir l’un des produits phares pour amener l’USDe vers la barre des 7,5 milliards.
Interrupteur de frais
Une fois que les catalyseurs ci-dessus font dépasser l’offre d’USDe les 7,5 milliards de dollars, l’interrupteur de frais s’active. Une partie des revenus d’Ethena commencera alors à acheter ENA sur le marché ouvert. Le taux de répartition est le suivant : 5% à 7,5 milliards, 10% à 10 milliards, 15% à 15 milliards, et 20% à 20 milliards. Presque toutes ces rétributions (95%) servent au rachat.
L’ampleur des rachats s’amplifie en fonction de la rentabilité du carnet de réserves USDe. Le rendement du protocole (protocol yield) est le taux sur lequel Ethena gagne sur les actifs derrière l’USDe ; par conséquent, la formule est :
Offre d’USDe × rendement du protocole × proportion de répartition de l’interrupteur de frais × 95%
Avec un rendement du protocole de 6%, les volumes de rachat par palier sont les suivants :
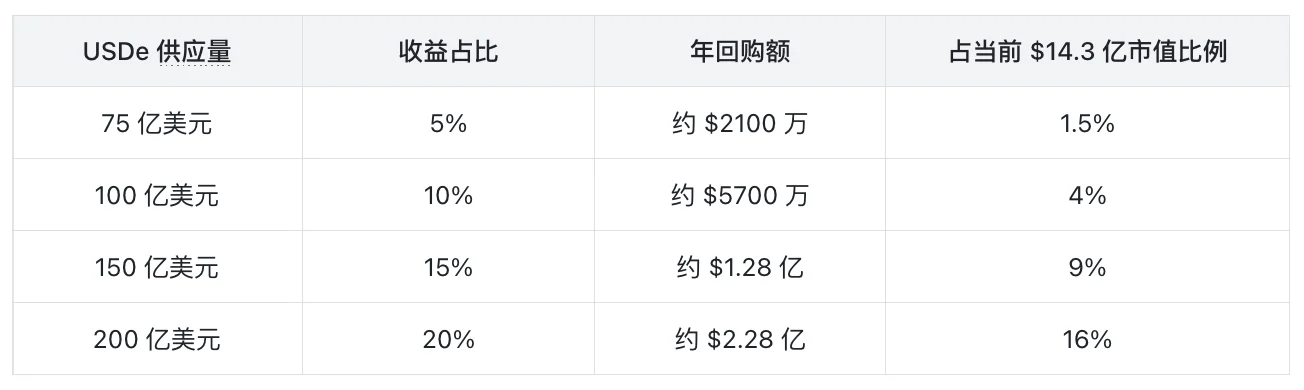
Le premier palier est petit, mais ce sont les paliers de 10 et 15 milliards de dollars (où l’USDe a déjà atteint 15 milliards en 2025) qui comptent. Chaque année, 4% et 9% de la capitalisation actuelle servent à acheter ce token.
Lien de référence : annonce de la Fondation Ethena
Risques et points à surveiller
Déblocage du 5 octobre : le déblocage des tokens de tous les VC a été ramené au 5 octobre. Estimation : 14% de l’offre en circulation, soit environ 200 millions de dollars au prix actuel, ce qui correspond à 17 mois de plus tôt que le calendrier d’attribution initial. La Fondation Ethena a annoncé avoir racheté des tokens en lock-up auprès des gros investisseurs seed qui ont vendu ENA après le 10 octobre 2025. Cela réduit la pression d’offre liée aux déblocages massifs, mais les investisseurs doivent rester vigilants.
Financement repasse en négatif : si le marché global stagne et que les taux de financement des perpétuels crypto repassent en négatif, les réserves d’USDe se redirigeront à nouveau vers des transactions non liées à la base, à faible rendement (4% à 5%). Cela freine la demande de détention d’USDe, en particulier pour les détenteurs de sUSDe et les PT loopers.
La taille des perpétuels sur actions est relativement faible : si le déploiement des perpétuels sur actions est retardé, si l’open interest se contracte, ou si le taux de financement sur actions retombe à un niveau comparable à celui du crypto, alors l’efficacité de cette nouvelle source de revenus non liée au crypto serait fortement réduite. Le rendement de sUSDe une fois mélangé reste dans le milieu des chiffres à un seul chiffre, ce qui constitue une raison plus faible de forcer la frappe de l’USDe jusqu’à 7,5 milliards.
Emprunt ou crédit en défaut : une grande partie des réserves est placée dans des prêts DeFi (comme Aave, Morpho) et dans du crédit institutionnel (comme Maple, FalconX). Une exploitation de faille ou un défaut de l’emprunteur peut réduire le backing et interrompre la frappe.
L’offre ne dépasse jamais 7,5 milliards de dollars : si l’offre d’USDe sur toute l’année 2027 reste sous le seuil, l’interrupteur de frais ne s’activera jamais ; ENA ne sera alors qu’un token de gouvernance.
Conclusion
Une fois que l’offre d’USDe se stabilise et reste au-dessus de 7,5 milliards de dollars, l’interrupteur de frais s’allume. Il y a trois nouveaux catalyseurs capables de l’y amener : les perpétuels sur actions, le retournement du taux de financement crypto, et de nouveaux canaux de distribution pour acheter et détenir l’USDe (TRON, garanties CEX, Ethena Pay).
Quand @0xENAS a publié en octobre 2024 (Ethena : opportunité crypto au niveau du trillion de dollars) (malheureusement supprimé aujourd’hui), l’opportunité reposait sur le marché des stablecoins, plus sur la transaction de base crypto qui génère des revenus pour USDe. Aujourd’hui, ce marché est plus grand et la distribution est meilleure.
Tout ici n’est qu’une mise : une mise sur le fait que, selon nous, le catalyseur permettrait de ramener l’offre de l’USDe à 7,5 milliards de dollars et de continuer à monter. Si vous n’y croyez pas, ne détenez pas d’ENA. Si vous y croyez, vous savez quoi faire.