

Auteur : Josh Riezman, Slater Santer (GSR)
Compilation : Deep Tide TechFlow
Lecture de Deep Tide : le modèle d’émission de tokens à faible liquidité et à forte valorisation est sanctionné par le marché à coups de pieds : en un an, la baisse médiane dépasse 80 %. L’étude de GSR décompose le problème à l’aide de données pour en identifier les causes profondes, et propose plusieurs pistes d’action de substitution, utiles tant pour les équipes de projet que pour les investisseurs précoces.
Points clés
L’équipe de recherche de GSR et l’équipe de conseil ont collaboré pour analyser, depuis 2013, chaque mise en ligne de tokens sur les principales plateformes d’échange : plus de 2 300 émissions, couvrant la performance de chaque émission, le volume en circulation, le FDV, le secteur, etc.
Depuis l’époque des ICO, la liquidité d’émission a été réduite de moitié. La liquidité médiane au moment de la mise en ligne est passée de 38 % en 2017 à 13 % en 2020, puis n’a que partiellement rebondi ensuite.
À mesure que l’évaluation des émissions augmente, la liquidité médiane baisse régulièrement : 97 % pour les tokens dont le FDV est inférieur à 10 millions de dollars, et 14 % pour les tokens dont le FDV dépasse 1 milliard de dollars.
Les émissions du niveau « milliard » affichent les pires performances. Pour les tokens dont le FDV dépasse 1 milliard, la médiane du taux de rendement après un an est de -81 %. Les émissions dont la liquidité est inférieure à 20 % chutent d’environ 75 % après un an, tandis que celles dont la liquidité se situe entre 30 % et 50 % chutent d’environ 45 %.
Ce n’est plus seulement un problème propre au domaine de la cryptographie. Le marché boursier s’est aligné sur le même schéma : les entreprises restent privées plus longtemps, les initiés accumulent des positions avant que le public puisse acheter, et, depuis 2019, les introductions en bourse (IPO) qui reposent sur une période de détention de trois ans ont surperformé le marché. En réalité, elles le battent en dessous.
GSR est un acteur actif de la chaîne d’émission de tokens et du marché secondaire. Notre activité comprend la tenue de marché et la fourniture de liquidité, le conseil pour l’émission et la mise en ligne, ainsi que l’exécution OTC et le trading de blocs pour les fondations, les équipes et les investisseurs précoces, en gérant des positions concentrées.
La réalité des tokens à faible liquidité et FDV élevé a été vérifiée des centaines de fois. Un token listé avec une évaluation entièrement diluée élevée, une part d’offre en circulation extrêmement faible, peut monter à court terme — mais, dans l’ensemble, il finira inévitablement par saigner continuellement. Pourtant, nous voulons comprendre plus finement la dynamique de ce processus : pour nos clients, et pour nous-mêmes. La liquidité détermine-t-elle le rendement moyen après la mise en ligne ? Est-ce qu’il existe une corrélation avec le FDV ? Et à quoi ressemblerait la solution à ce modèle ?
L’équipe de recherche de GSR travaille avec l’équipe de conseil pour passer en revue chaque mise en ligne des principaux exchange depuis 2013. C’est le premier ensemble de données de ce type, couvrant plus de 2300 émissions de tokens. Ce que nous avons observé n’est pas franchement réjouissant. Nous avons suivi chaque mise en ligne de tokens de l’histoire : cela signifie que notre base inclut des tokens morts et radiés, donc ces chiffres ne sont pas « embellis » par un biais de survivant. La médiane des mises en ligne passe sous le prix d’émission en l’espace de 3 jours, et chute de 50 % dans les 90 jours. Évidemment, les émissions récentes de tokens déçoivent les acheteurs. Pourquoi cette structure conduit-elle nécessairement à ce résultat, et à quoi ressemblerait une émission « meilleure » ?
La liquidité est coupée en deux, et l’évaluation ne l’est pas.
À l’époque des ICO, il y avait beaucoup de problèmes, mais elles donnaient les tokens au public. La liquidité médiane lors des premières mises sur le marché en 2017 et 2018 se situait entre 38 % et 41 %. Quand une réglementation plus stricte a orienté la collecte vers des placements privés, le schéma s’est inversé : les tours de venture capital ont déterminé l’évaluation, et les points et plans d’airdrops ont remplacé les offres publiques. En 2020, la liquidité médiane au moment de la mise en ligne était tombée à environ 13 %. Depuis, elle n’a que partiellement rebondi : dans la majorité des années, elle reste à un niveau de 10 % à un peu plus de 20 %.
Cependant, ne regarder que les chiffres de liquidité sous-estime le problème, car la liquidité doit être évaluée en même temps que l’évaluation. Libérer 5 % d’un token de moins de 50 millions de dollars n’a pas du tout le même effet que libérer 5 % d’un token d’un milliard.
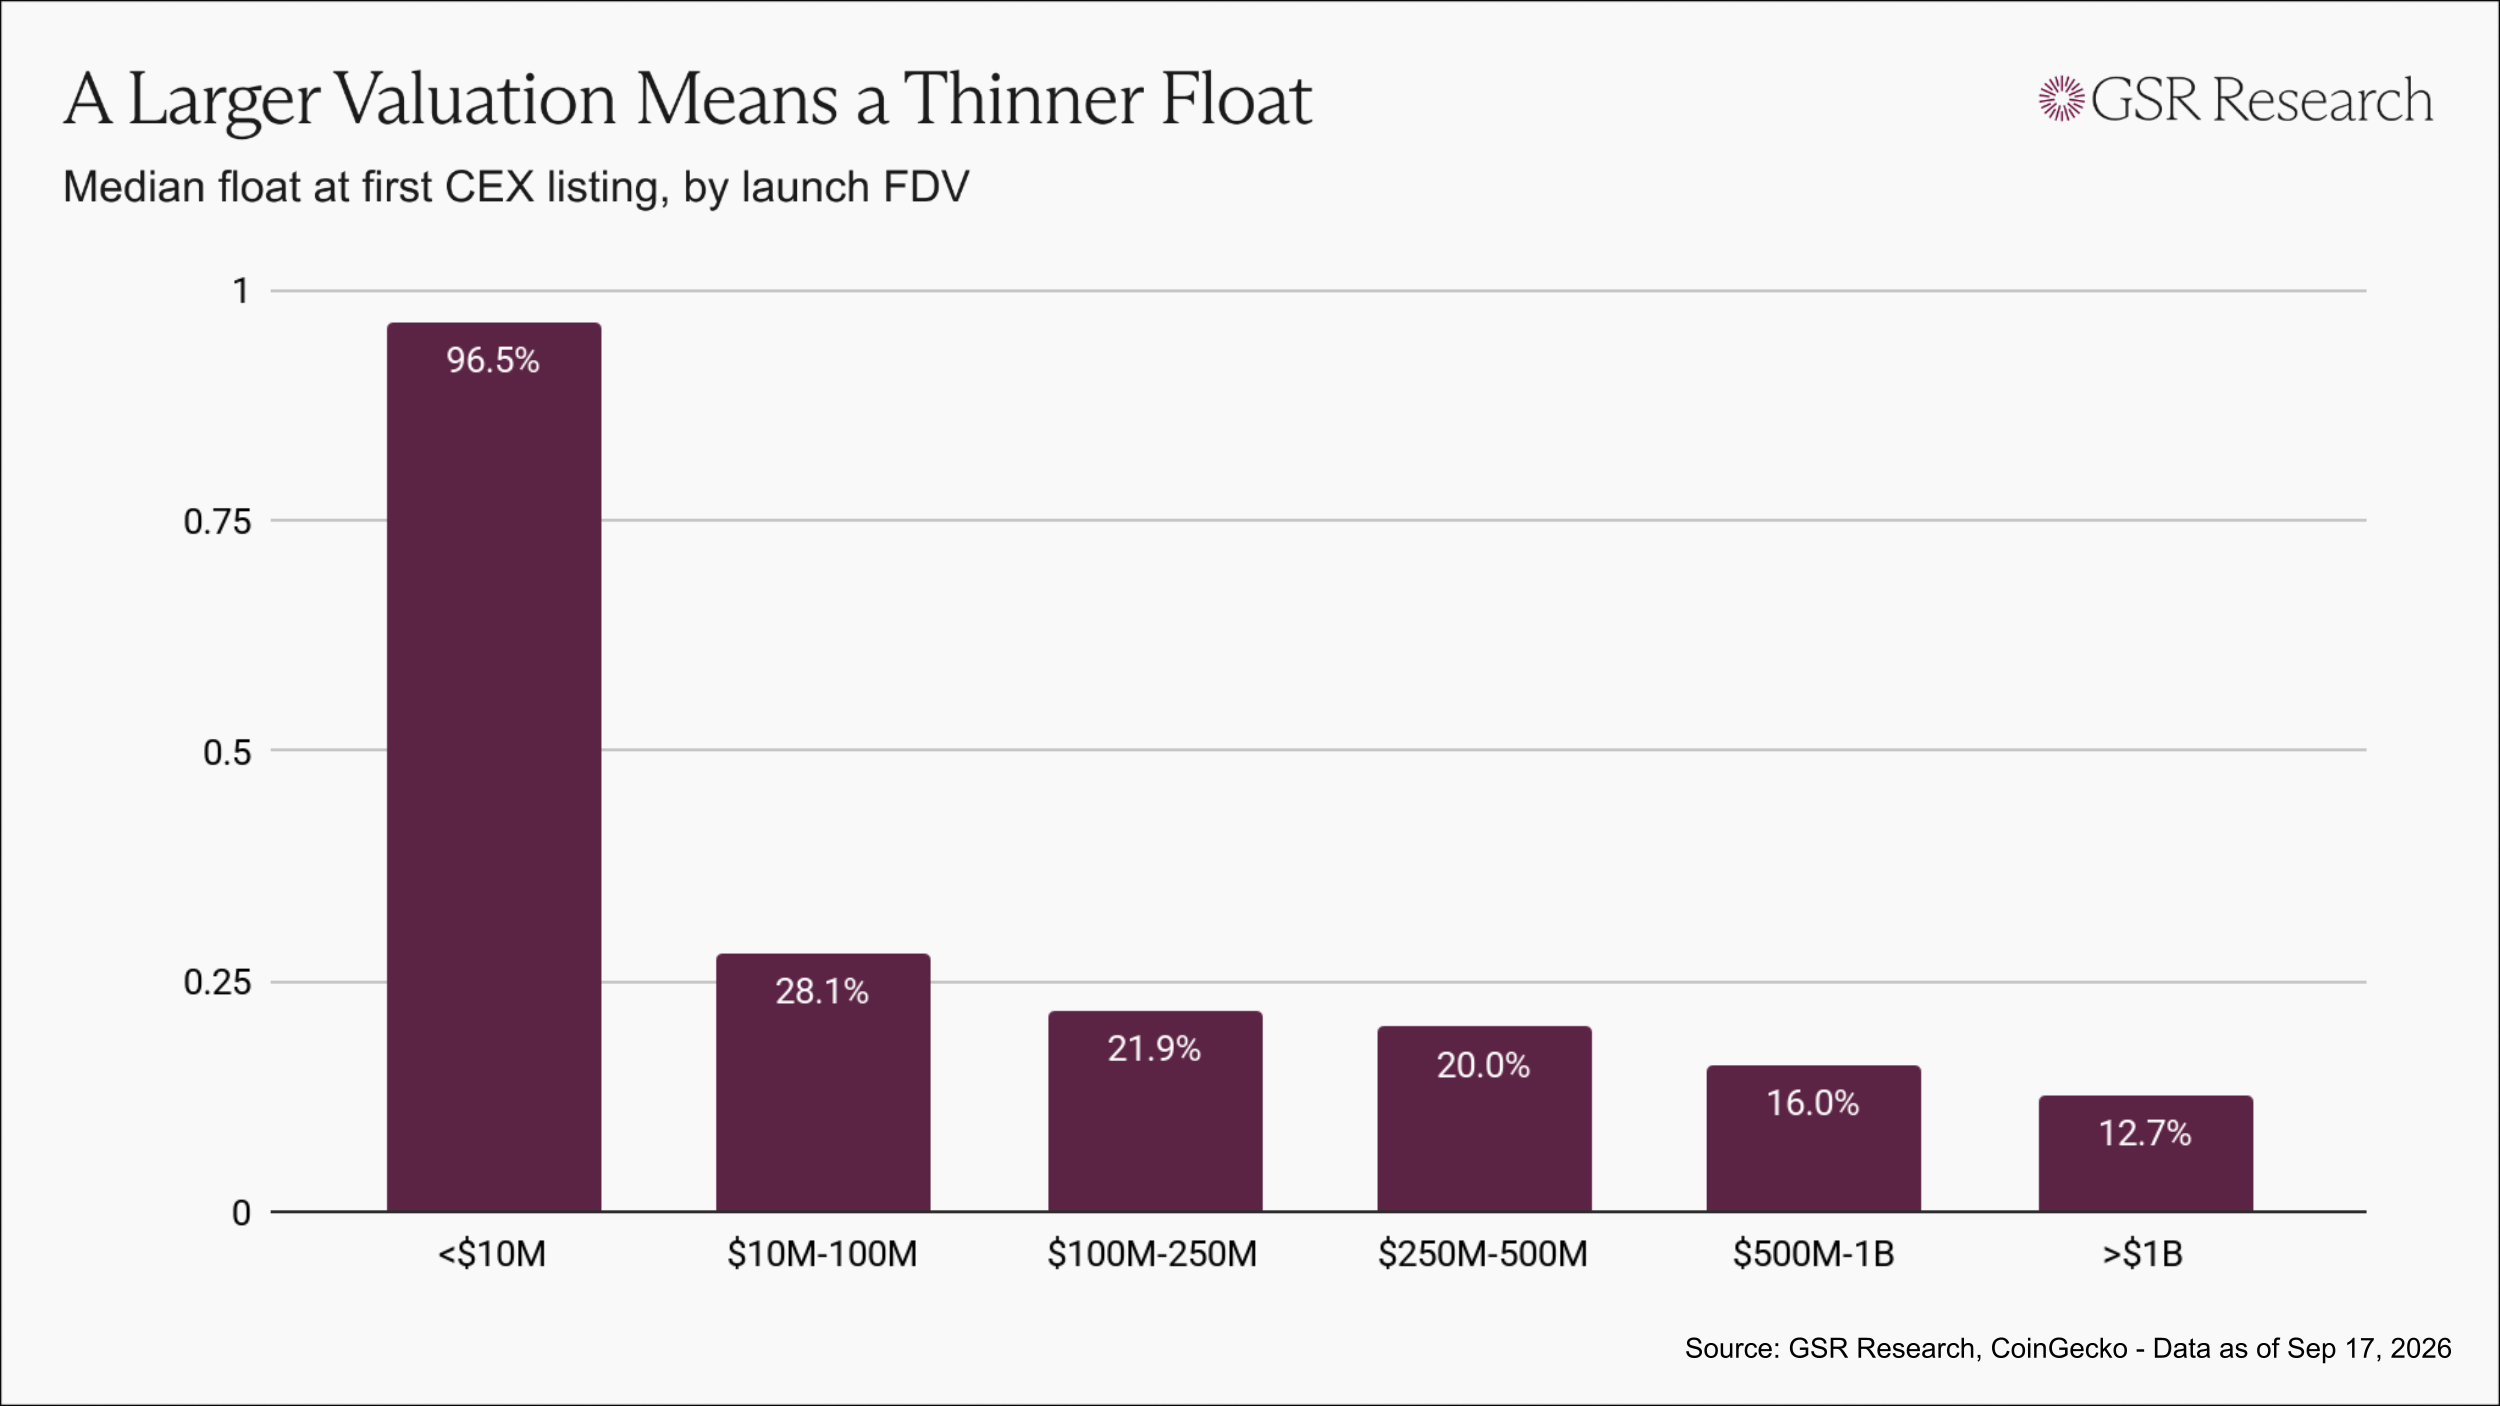
La médiane de liquidité au moment de la mise en ligne baisse de façon régulière à mesure que l’émission FDV augmente : 97 % pour les tokens dont le FDV est inférieur à 10 millions de dollars, 28 % entre 100 millions et 1 milliard, 16 % entre 500 millions et 1 milliard, et 13 % au-delà de 1 milliard. Plus l’évaluation est élevée, plus la liquidité est « mince ». Il est évident que ce n’est pas une coïncidence : c’est un modèle déjà figé dans notre industrie.
Pourquoi ces émissions saignent-elles
Quand seule une petite partie de l’offre est négociée, une demande modérée suffit à faire monter la valeur globale du token. Tous ceux qui ont émis en interne en bénéficient dès le premier jour : les investisseurs en venture valorisent selon le prix de cotation, les positions de l’équipe sont valorisées selon le prix de cotation, et l’exchange liste un actif phare. Le seul groupe qui profite davantage lorsque le token est valorisé plus bas, c’est l’acheteur.
Puis vient le calendrier de déblocage : les actifs exclus de la liquidité entrent progressivement sur le marché selon un calendrier prédéfini, faisant chuter les prix vers ceux qu’aurait révélés uniquement une petite partie de l’offre. Tout cela ne nécessite qu’une malveillance de personne. La structure elle-même garantit que les incitations produiront les mêmes résultats.
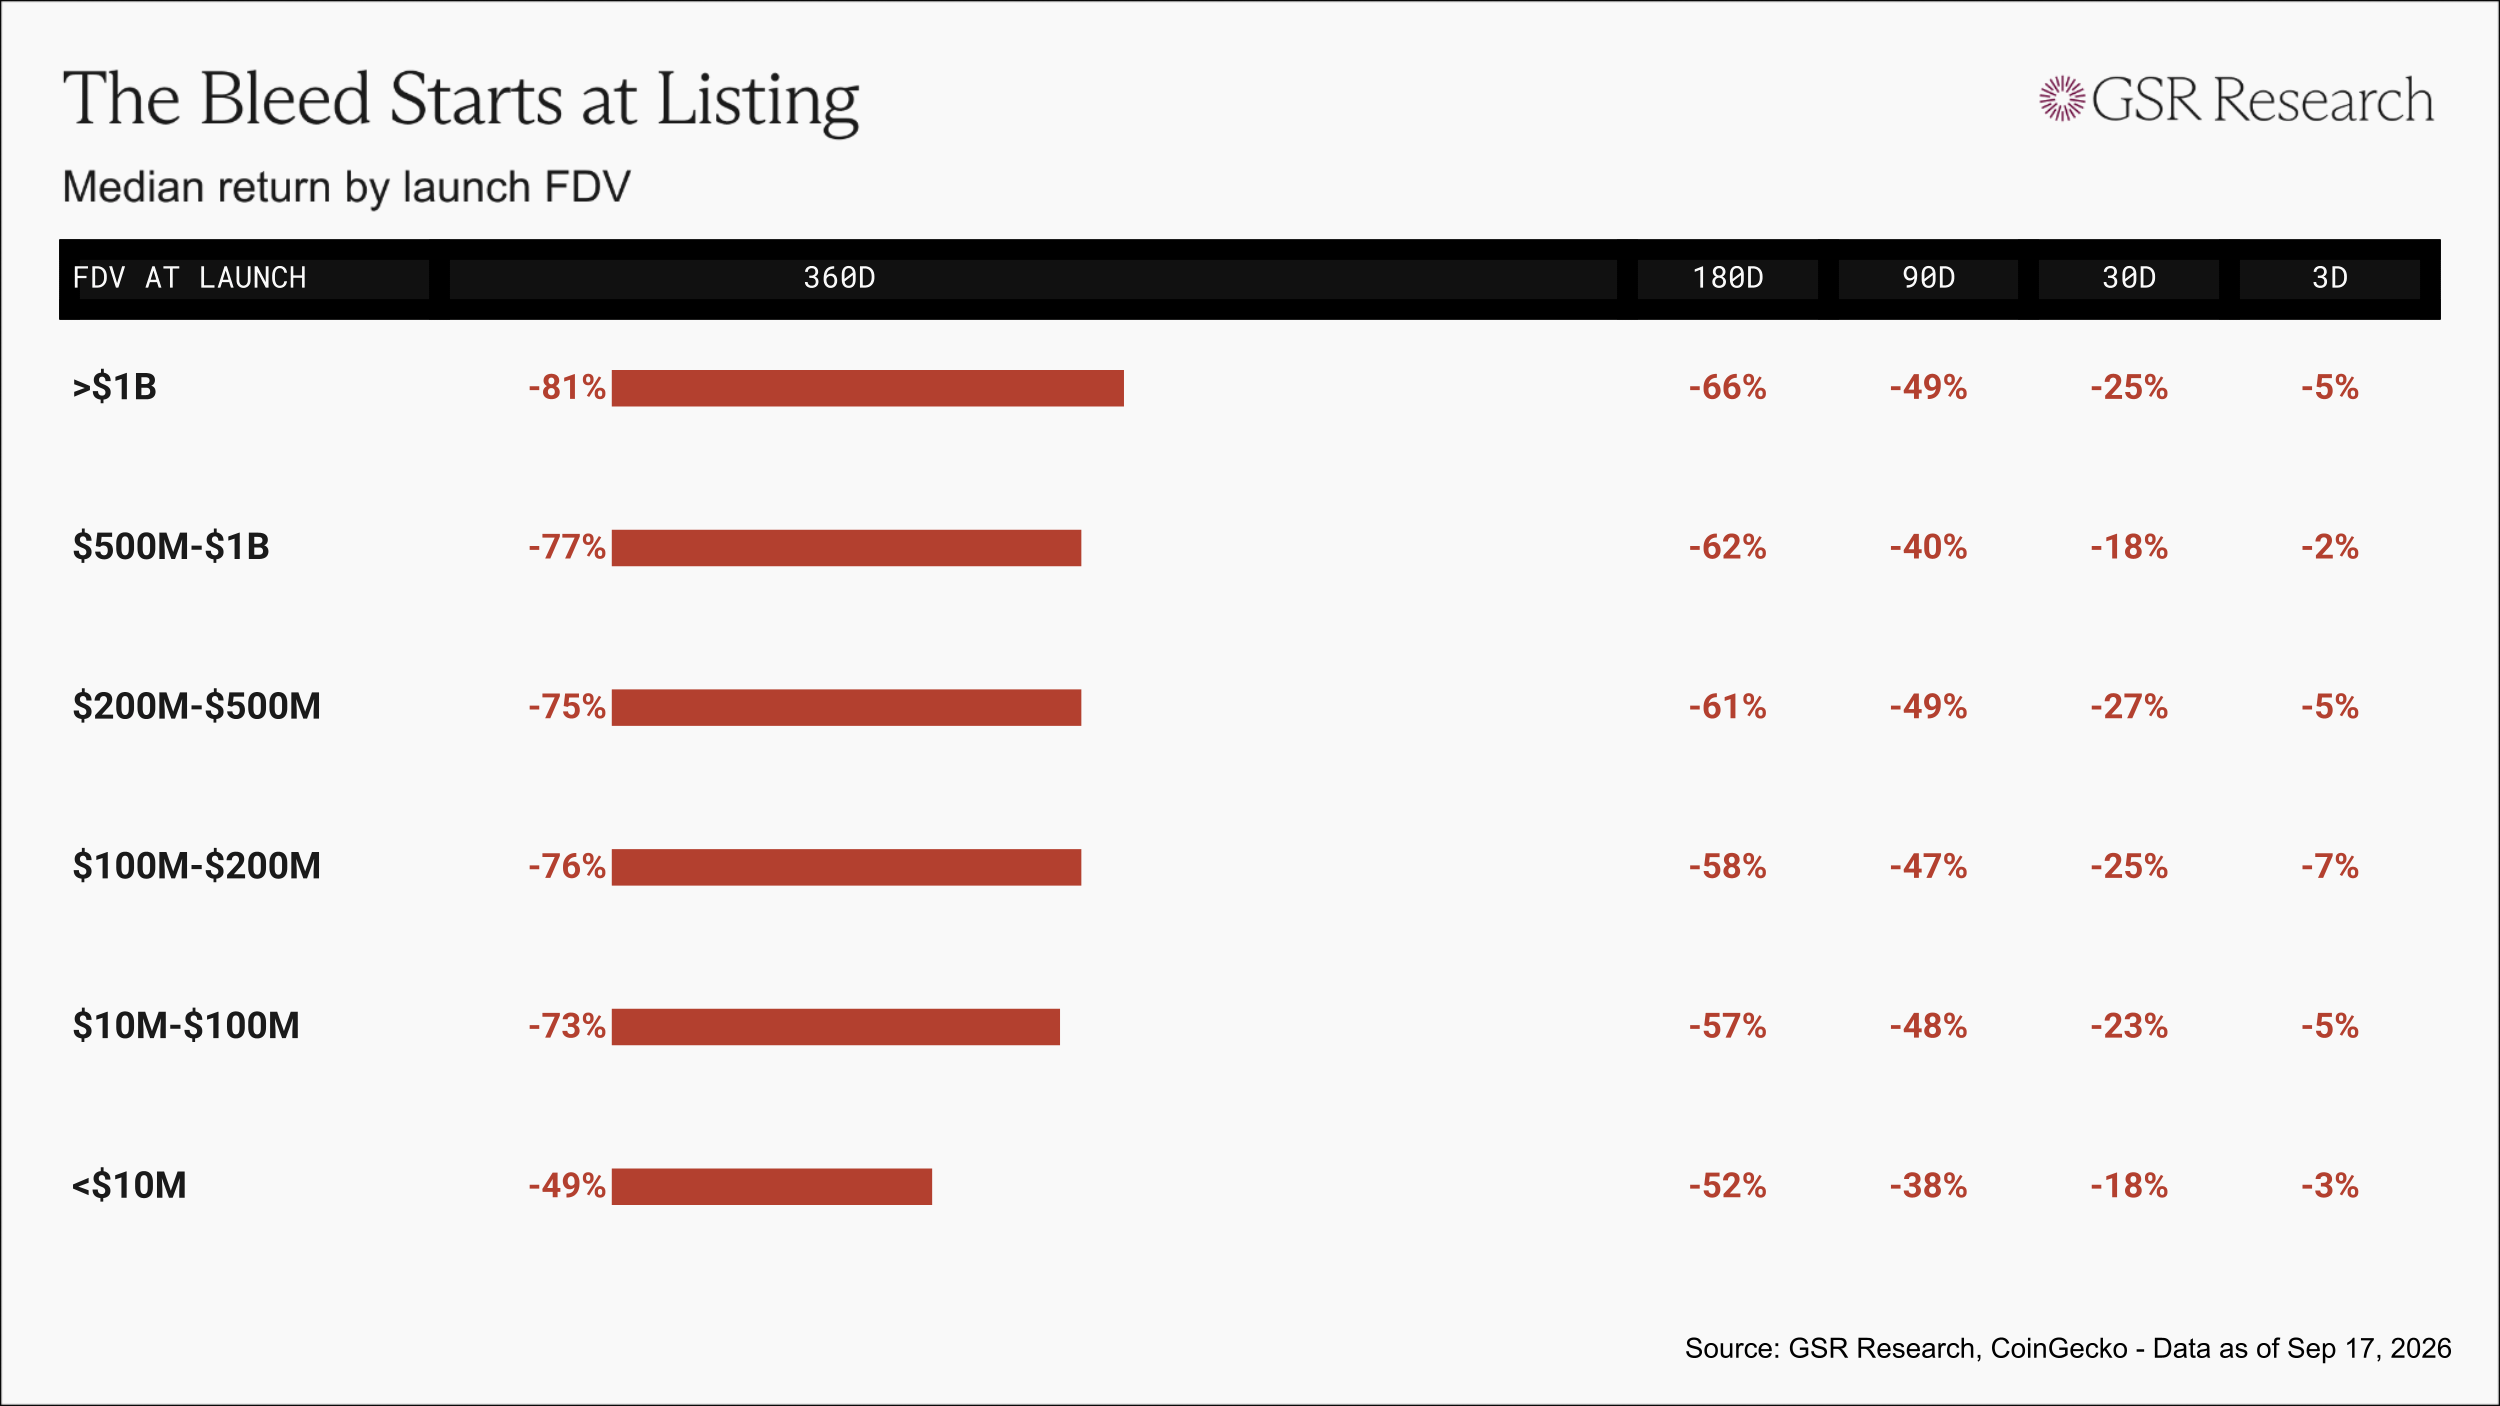
Dans notre base de données, la médiane des mises en ligne passe sous le prix d’émission en 3 jours, recule d’environ un cinquième à un quart en un mois, puis s’approche d’une coupe de moitié au jour 90. Pour les équipes de projets dont le FDV dépasse 1 milliard de dollars, la médiane des dollars investis ne reste qu’à 0,19 dollar après 360 jours suivant l’émission.
Le marché boursier a rattrapé son retard.
Le modèle « faible liquidité / FDV élevé » est souvent considéré comme un problème propre à la cryptographie. Pourtant, ces dernières années, les marchés boursiers publics ont aussi dérivé vers la même structure : des entreprises comme SpaceX restent privées pendant une décennie, les initiés et les fonds de fin de cycle accumulent des actions à mesure que l’évaluation grimpe, puis, lors de l’introduction en bourse, elles ne libèrent au public qu’une petite partie de leurs actions selon la demande. Sur la base d’achats et de détentions de trois ans, depuis 2019, les portefeuilles formés par les IPO surperforment en réalité en dessous du marché chaque année ; et les portefeuilles des dernières années font partie des pires enregistrés.
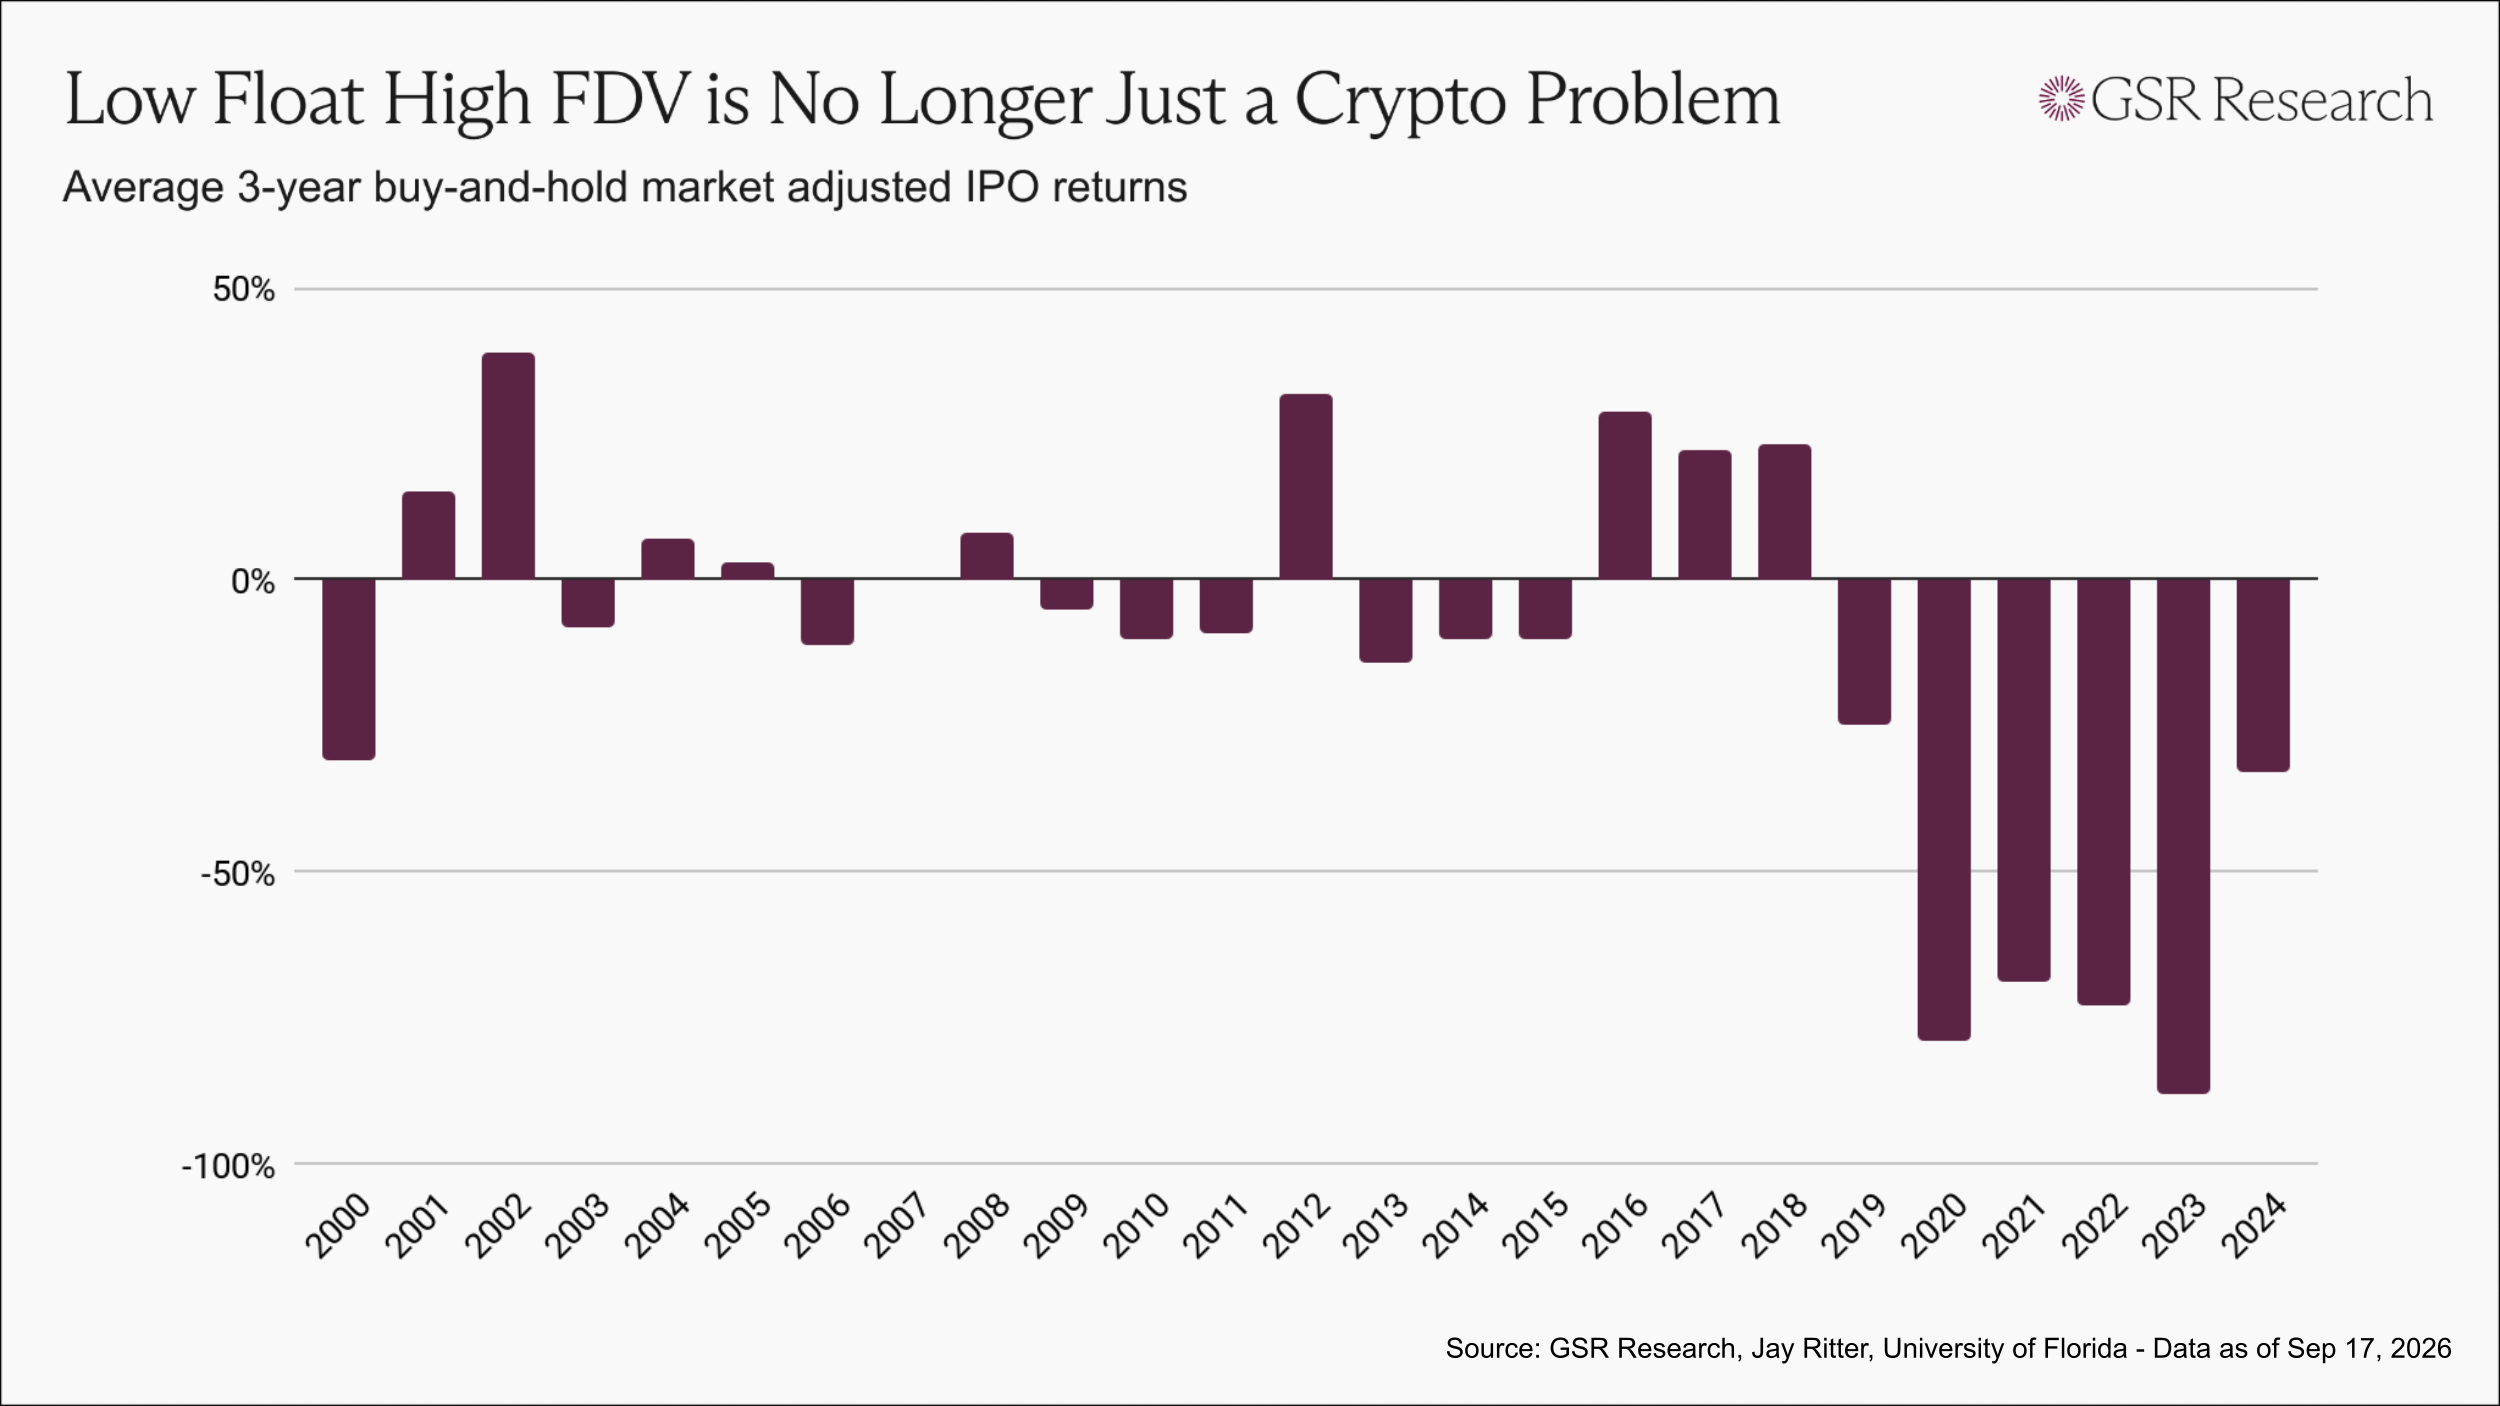
Le problème des émissions en cryptographie est le même que celui des nouvelles émissions d’actions modernes : c’est juste qu’elles se débloquent plus vite et divulguent moins.
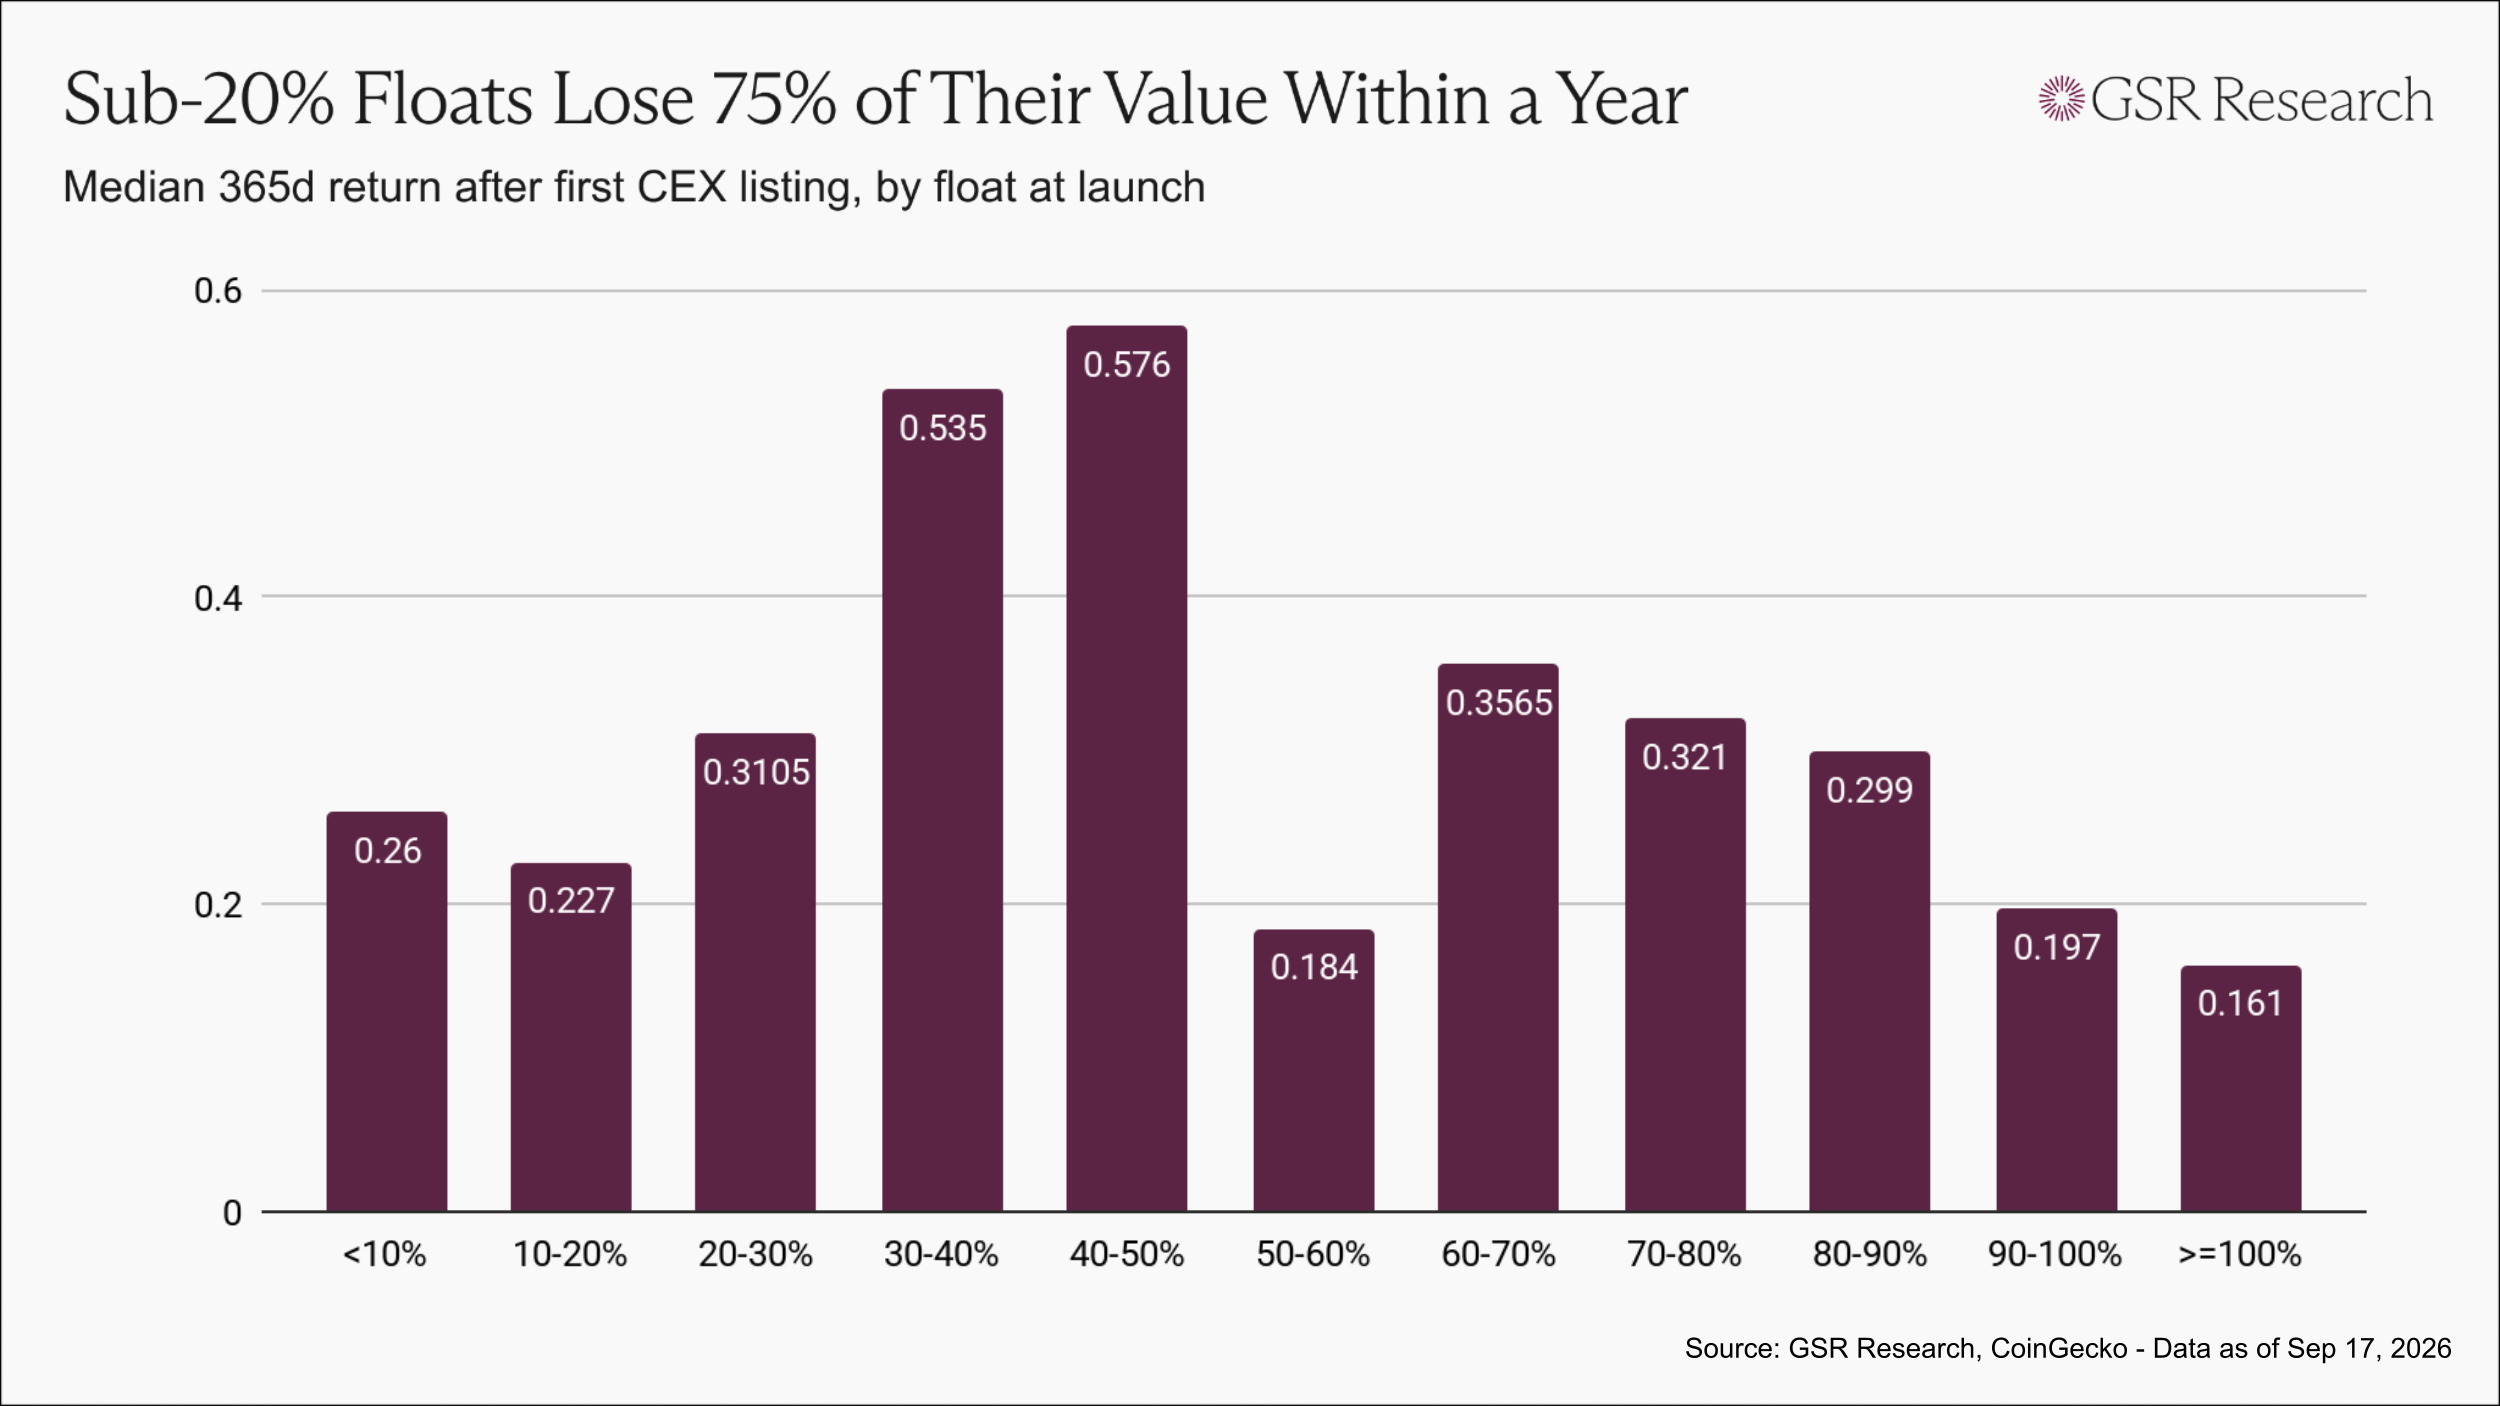
Dans le secteur de la cryptographie, pour les émissions dont la liquidité est inférieure à 20 %, après un an, on ne conserve qu’environ 0,23 à 0,26 dollar par dollar dans le circuit. Pour les émissions dont la liquidité se situe entre 30 % et 50 %, on conserve environ 0,55 dollar — plus du double du premier groupe. Cette relation cesse de fonctionner dans la fourchette « haut de gamme », car les émissions proches d’une circulation quasi intégrale sont principalement des tokens à faible market cap et des meme coins ; toutefois, dans la tranche de projets plus médiatisés, la liquidité permettant une distribution plus large performe mieux que la liquidité conçue pour fabriquer de la rareté.
À quoi ressemble la solution
Il n’existe pas de solution unique. Nous nous méfions de toute personne qui propose de vendre un plan unique. Mais d’après notre point de vue, nourri par des centaines d’émissions auxquelles nous avons participé, les leviers actionnables sont manifestes.
D’abord, la tarification de l’émission doit permettre aux détenteurs et aux traders d’y gagner. Dans cette industrie, les communautés durables appartiennent à un petit nombre d’actifs où le public peut acheter tôt et à bas prix. En bref : si vous faites gagner de l’argent à vos détenteurs, vous obtenez naturellement une communauté. Vendre la première distribution publique au public à une valorisation de placement privé maximale fait exactement l’inverse : cela recrute les détenteurs dans une position qui ne fera que les décevoir. Et cela repousse aussi les traders. Un token qui ne fait que « glisser » à la baisse dès le premier jour ne laisse aucune marge d’action aux traders : pas de liquidité bidirectionnelle, pas de raison de construire des positions à court terme, et quand les détenteurs veulent vendre, personne n’achète. Ces deux groupes sont complémentaires. Les traders fournissent la liquidité et la volatilité dont les détenteurs ont besoin ; les détenteurs fournissent une base de demande qui rend le marché intéressant à trader. Une émission tarifée uniquement pour les initiés perd les deux. Le projet devrait vendre plus tôt et à un prix plus bas à la communauté, plutôt que d’exposer pour la première fois le public au risque au plus haut.
Ensuite, une quantité d’offre suffisamment liquide pour que la découverte des prix soit plus réaliste. Cette proportion doit être nettement plus élevée que les bas de 13 % à 20 % observés entre 2020 et 2022 — et elle doit être évaluée en fonction de l’évaluation, sans être regardée isolément. À titre de référence, dans les IPO typiques d’actions, on observe souvent une liquidité d’environ 30 % ; 50 % représente déjà un niveau très élevé. Dans la cryptographie, il est rarement approprié que, lors de la mise sur le marché des principaux actifs, plus de la moitié en soit en circulation. L’objectif est d’avoir une liquidité suffisamment importante pour que le prix du premier jour ait un sens.
Enfin, élargir le cercle des participants et le moment de participation. Les opportunités de participation et la liquidité sont aussi importantes l’une que l’autre. Nous avons vu l’essor et la popularité des plateformes d’investissement conjoint : elles permettent à de petits capitaux de participer selon des conditions de venture capital, avec des seuils de réputation pour des distributions orientées vers de vrais utilisateurs, des canaux d’offre publique, des enchères on-chain et des émissions équitables en pleine circulation. Chaque méthode a ses compromis. Mais toutes avancent dans la bonne direction : vers une participation plus large.
De plus, l’environnement légal et de conformité s’est nettement amélioré. En Europe, MiCA a déjà permis aux émetteurs de fournir directement des tokens au public. Aux États-Unis, si l’on suit le projet de loi CLARITY, il prévoit des ventes directes plafonnées vers les particuliers. Si ce projet de loi passe, l’argument selon lequel le droit des valeurs mobilières oblige à adopter le modèle d’accumulation privée serait fortement affaibli : la structure d’émission deviendrait un choix, plutôt qu’une contrainte.
Comment GSR peut aider
Chaque émission est différente. La phase, la trajectoire, la juridiction, la stratégie de distribution, la communauté et la conception du déblocage influencent la forme que devraient avoir la liquidité raisonnable et l’évaluation. La réponse pour un projet de 50 millions de dollars n’est pas la réponse pour un projet de 5 milliards.
GSR collabore avec les émetteurs de tokens, les fondations et les investisseurs pour fournir des services de conseil à l’émission et à la mise en ligne, incluant la taille de la liquidité, l’évaluation, la répartition et la conception du déblocage. Nous fournissons aussi des services de tenue de marché et de liquidité sur le marché de cotation, ainsi que des services d’exécution OTC et de trading de blocs pour les participants qui gèrent des positions concentrées ou qui dénouent des positions de taille.
Cette industrie apprend depuis toujours la même leçon, encore et encore. Les projets capables de construire une base durable de détenteurs seront ceux qui fixent un prix d’émission permettant au public de gagner, qui fournissent une offre suffisamment liquide pour que le prix soit réel, et qui permettent aux initiés de bénéficier — mais plus lentement : avec la communauté, plutôt que de passer devant la communauté.