


Les fabricants de consommables à forte valeur et les entreprises d’équipements médicaux font face à trois pressions simultanées : baisse des prix via les achats groupés, encaissements lents et accumulation de stocks. Dans le même temps, le marché chinois des dispositifs médicaux à domicile continue de croître régulièrement en taille.
Auteur de l’article : 动脉网
Source de l’article : Mars Finance (火星财经)
Les acteurs de l’industrie des dispositifs médicaux qui gagnaient énormément grâce au marché hospitalier ressentent désormais le froid de l’industrie. Avec les achats groupés, la guerre des prix et les pressions successives liées à la difficulté de recouvrer les paiements, le segment hospitalier devient de plus en plus peu rentable.
Dans ce contexte, les entreprises de tête sont en train de préparer discrètement le marché des dispositifs médicaux à domicile.
Marché hospitalier : de l’âge d’or à une surenchère extrême
L’hiver 2019, Lao Zhou s’en souvient particulièrement clairement.
La réunion annuelle de cette année-là se tenait dans un hôtel de villégiature en périphérie de la ville. Une trentaine de salariés, tout un étage réservé. Après plusieurs verres, Lao Zhou s’est levé sur scène, tenant son verre. Le visage rougi, il a dit : les gars, travaillez bien ; l’an prochain, on doublera nos revenus ; à la fin de l’année, chacun aura un gros cadeau. Les applaudissements ont explosé, et quelqu’un a sifflé.
Cette année-là, il détenait plusieurs mandats de distribution de produits d’orthopédie importés. Un ensemble de prothèses de hanche importées : prix départ d’usine d’environ 11 000 yuans, vendu à l’hôpital à 40 000 à 60 000. Parfois, les distributeurs gagnent plus que les fabricants.
C’était l’âge d’or des dispositifs médicaux côté hôpital.
Gagner combien ? Si on le dit, on dirait un conte impossible. Prenons un exemple : un stent de coronaires国产. Prix départ d’usine : 3 000 yuans ; une fois à l’hôpital : 11 500 yuans. Pour une prothèse artificielle d’articulation, prix départ d’usine : 3 000 à 4 000 ; prix au terminal : 15 000 à 60 000.
Lao Zhou estime : à l’époque, le coût pour les distributeurs d’obtenir les marchandises auprès des fabricants représentait environ un tiers du prix d’achat pour l’hôpital. L’écart de prix au milieu constitue le “bassin de profits” destiné à la chaîne de distribution.
À l’époque, beaucoup de distributeurs moyens et petits qui faisaient ce business ne s’appuyaient pas sur les produits, mais sur les relations. Qui connaissait bien le directeur d’hôpital, le chef de service et le responsable du service des équipements ? Qui avait une bonne gestion des relations ? Qui parvenait à faire entrer ses marchandises dans les hôpitaux, à les étendre et à les faire adopter ?
Lao Zhou est un des distributeurs. En 2008, il a quitté un poste de vendeur dans une entreprise étrangère de dispositifs médicaux. Avec quelques dizaines de milliers de yuans d’économies et un carnet d’adresses, il a loué un bureau de 20 mètres carrés pour se lancer. En dix ans, de vendeur qui courait avec son sac à dos, il est devenu un patron avec une équipe d’une trentaine de personnes. Il a acheté un appartement, changé de voiture, et a envoyé son enfant dans une école privée locale réputée.
Il pensait que les jours faciles allaient durer indéfiniment.
En 2019, la taille du marché chinois des dispositifs médicaux dépasse 600 milliards de yuans, avec un taux de croissance annuel de plus de 10 %. Cette année-là, après l’ouverture du Sci-Tech Board (科创板), plusieurs sociétés de dispositifs médicaux, dont MicroPort et Wandong Medical, sont entrées en bourse : au début, les cours ont globalement monté. Tout le monde croyait que le vieillissement accéléré, la montée en gamme de la consommation et le remplacement des importations se superposaient — et que les dispositifs médicaux seraient le secteur le plus certain des dix prochaines années.
Personne n’aurait pensé qu’une tempête se formerait déjà sur la mer.
Le nom de cette tempête : les achats avec volume garanti (带量采购).
De 2020 à 2026 : en quelques années, les achats groupés (集采) — une nouvelle variable pour l’industrie — sont devenus une donnée constante dans l’environnement de politiques publiques.
Des stents coronaires aux articulations orthopédiques, des consommables pour la colonne vertébrale aux implants dentaires, de l’électrophysiologie aux réactifs de biochimie et aux consommables pour traumatismes… de plus en plus de consommables à forte valeur sont inclus dans le champ des achats groupés. Les prix baissent généralement : la baisse moyenne se situe entre 50 % et 70 %, et certains produits chutent jusqu’à 90 %. Les entreprises adoptent généralement une stratégie “augmenter les volumes pour compenser la baisse de prix”, en élargissant la part de marché via l’attribution pour absorber l’impact de la diminution des prix unitaires.
Mais la pression liée à la baisse des prix se transmet bel et bien à toute la chaîne industrielle. Les profits des fabricants se contractent ; les distributeurs se transforment aussi en prestataires de logistique et de distribution ; la marge brute, qui était auparavant de plusieurs dizaines de pourcentage, tombe désormais à un chiffre.
Si les achats groupés ont fait baisser globalement les prix du secteur, la concurrence par similarité — elle — intensifie encore la violence de la guerre des prix.
Dans le secteur des dispositifs médicaux, le niveau de barrières techniques est à la fois pas trop élevé et pas trop bas. Les produits haut de gamme inventés en premier au monde ou ceux qui verrouillent réellement le marché sont, en Chine, rares — seuls quelques fabricants peuvent les produire. Mais pour la plupart des catégories courantes — stents médicamenteux, plaques pour traumatismes, agrafeuses, cathéters de faible valeur… la technologie est déjà très mature, si bien que les fabricants nationaux se sont rués sur le marché.
Pour la même catégorie de produits, les matériaux et les procédés sont proches, et les effets cliniques ne présentent pas de différences significatives. Dans un contexte où les médecins ont une marge de choix, le prix devient souvent un facteur de compétition majeur.
Par exemple, les ballons médicamentés pour coronaires : lors du sixième lot d’appel d’offres national (groupe des ballons médicamentés coronaires), plus de 30 entreprises ont soumissionné et ont été sélectionnées. Le prix final est passé des dizaines de milliers de yuans précédents à 1677-6015 yuans. En outre, sur des segments plus spécifiques comme les dispositifs d’anastomose/agrafeurs (吻合器), les bistouris à ultrasons (超声刀) et les urétroscopes souples à usage unique (一次性输尿管软镜), une guerre des prix de ce type se joue partout.
On peut supposer que, en voyant les dégâts causés par la surenchère au secteur, l’assurance maladie (医保局) a, en 2025, inscrit pour la première fois explicitement dans les principes des achats groupés l’expression “anti-involution”. En 2026, lors du sixième lot d’achats groupés de consommables à forte valeur, elle a introduit un mécanisme de “prix ancre” et de “résurrection” afin d’amener les entreprises à soumissionner de manière rationnelle.
Les politiques commencent à “combattre la surenchère” (anti-involution). Le fait même que des interventions politiques soient nécessaires prouve que la surenchère est devenue si grave qu’il faut la corriger par des mesures de politique publique.
Consommables à forte valeur : des profits de plus en plus maigres
Lao Zhou dit : après l’arrivée de la tempête, pour les entreprises de dispositifs médicaux qui se concentrent sur le marché hospitalier, il devient de plus en plus difficile de gagner de l’argent.
Prenons les entreprises de consommables à forte valeur : avec la baisse des prix, les investissements en R&D, les ajustements des canaux, les pertes de change — sous l’effet de multiples facteurs — les profits des entreprises de consommables à forte valeur continuent de s’amincir.
Par exemple, WeGao Orthopedics : en 2021, son chiffre d’affaires s’élève à 2,154 milliards de yuans et son bénéfice net attribuable aux actionnaires à 690 millions de yuans, avec une marge brute globale atteignant 81,17 %. En 2022, les appels d’offres groupés pour les traumatismes et les articulations ont été progressivement mis en œuvre : le chiffre d’affaires est d’abord tombé à 2,058 milliards de yuans. En 2023, la campagne d’appel d’offres nationale pour la colonne vertébrale a été déployée dans son ensemble ; en plus de l’impact ponctuel lié à la compensation des stocks via les canaux, le chiffre d’affaires est passé directement à 1,284 milliard de yuans (-37,63 %) et le bénéfice net ne reste qu’à 112 millions de yuans, soit une baisse de 80 % (-81,30 %). La marge brute a aussi été comprimée à 66,5 %. En 2024, son chiffre d’affaires (1,453 milliard) et son bénéfice net (224 millions) se rétablissent progressivement, mais la marge brute redescend encore à 65,73 %. En quatre ans, la marge brute de vente est passée de 81 % à 66 %, soit une baisse d’environ 15 points.
Au moment de la publication des résultats semestriels 2026, ces émotions — “il est de plus en plus difficile de gagner de l’argent” — ont atteint leur paroxysme.
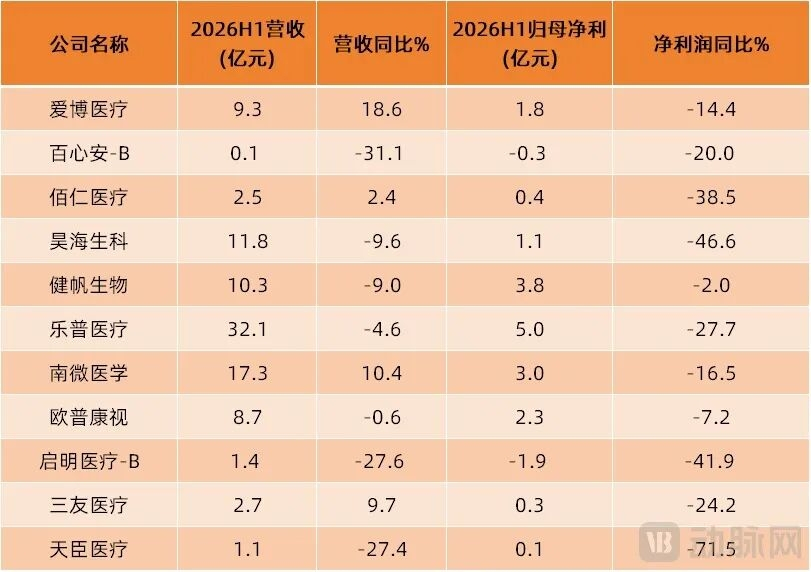
(Source des données : rapports financiers des entreprises)
Le bénéfice net de Tianshen Medical a baissé de 71,5 %, celui de Qiming Medical de 41,9 %, celui de Hansoh Biomedical de 46,64 %, celui de Bairen Medical de 38,54 %, celui de Lepu Medical de 27,71 % (hors charges ponctuelles, la baisse du résultat après impôts non récurrente est d’environ 14,8 %)… Même si les raisons de la baisse du bénéfice net varient (prix, R&D, canaux, écarts de change, etc.), l’orientation est très cohérente. Cela signifie que : les entreprises de consommables à forte valeur ne gagnent plus aussi facilement qu’avant.
Cependant, certaines entreprises de consommables à forte valeur continuent encore de voir leur capacité à générer des profits augmenter.
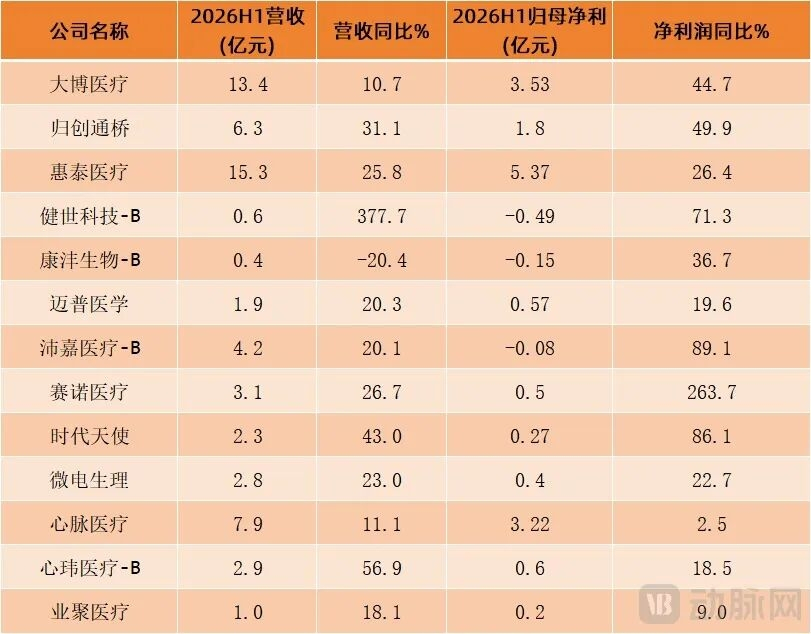
(Note : les rapports financiers de Ai Ti (时代天使) et de Yiju Medical utilisent des devises USD)
Le bénéfice net de Censuo Medical augmente de 263 % en glissement annuel, celui de Huitai Medical de 26 %, celui de Chuangtongqiao de 50 %, celui de Dabo Medical de 45 %, et celui de Sanyu Medical, après retrait des charges liées aux paiements en actions, pertes de change, etc., affiche une hausse de 41,58 % du bénéfice net attribuable… Les logiques de ces entreprises qui émergent sont en gros les mêmes.
La ligne la plus essentielle, c’est l’exportation. Au premier semestre 2026, les revenus à l’étranger de Hui Tai Medical s’élèvent à 195 millions de yuans, en hausse de 35,9 %. Les revenus d’outre-mer de Sinocare, en éliminant l’impact des écarts de change, augmentent de plus de 21 %. Quand la concurrence domestique ne bouge plus, on cherche des volumes supplémentaires à l’étranger.
En plus de l’export, il y a une autre raison : le déploiement en volume des produits innovants. Par exemple, chez Sinocare, les stents à filet enduit pour l’intervention neurovasculaire ; chez Huitai, l’ablation par champ électrique pulsé (PFA). Ce type de produits est entré sur le marché depuis peu, avec une concurrence insuffisante : la marge brute y est restée à un niveau élevé.
Mais ces entreprises à croissance positive ne sont, au final, que minoritaires dans tout le segment des consommables à forte valeur. Pour un distributeur comme Lao Zhou, la plupart des fabricants voient leurs profits baisser : cela signifie que ses propres profits ne peuvent que chuter davantage et de façon plus sévère.
Un autre business côté hôpital est aussi difficile à faire prospérer
Les affaires côté hôpital ne se limitent plus aux consommables à forte valeur : faire des dispositifs médicaux devient aussi de plus en plus difficile.
D’après les données d’appels d’offres des dernières années, la baisse des prix des équipements médicaux de haut de gamme est relativement limitée, tandis que celle des équipements de milieu et bas de gamme est beaucoup plus marquée. Par exemple, dans les achats groupés “mise à jour” des équipements au niveau des communautés médicales rurales, un dispositif domestique chinois de base en IRM 1,5T peut descendre à 2 millions de yuans, un CT 64 barreaux version de base à environ 1 million de yuans, et une échographie corps entier de base à moins de 500 000 yuans ; comparé à il y a quelques années, le prix d’achat séparé pour des équipements de même catégorie était presque le double de ce niveau.
Cette pression à la baisse des prix se reflète aussi dans les rapports financiers des sociétés cotées.
Par exemple, WanDong Medical : au premier semestre 2026, son chiffre d’affaires s’élève à 875 millions de yuans, en hausse de 3,71 %, mais son bénéfice net attribuable aux actionnaires est en perte de 91,67 millions de yuans, soit de l’excédent vers le déficit en glissement annuel. La marge brute globale baisse de 35,16 % par rapport à la même période de l’an dernier à 24,94 % directement. En un an, 10,21 points de pourcentage en moins.
Elle indique : la baisse de la marge brute s’explique principalement par la participation à la stratégie “acheter au prix pour obtenir du volume” des achats groupés. D’autres facteurs incluent également la contraction des achats hospitaliers, le coût élevé des composants clés et l’absence d’effet de réduction des coûts par la mise à l’échelle. En 2025, WanDong a participé à 34 projets d’achats groupés provinciaux : elle a remporté 932 équipements, pour un montant total de 520 millions de yuans. Le taux de remise moyen est de 46 % ; la marge brute annuelle tombe à 26,56 %, soit une baisse d’environ 20 points par rapport à 45,82 % en 2021.
Cette baisse de prix érode déjà sérieusement la marge bénéficiaire du secteur des équipements médicaux. Mais ce n’est pas encore le plus fatal. Le plus fatal, c’est que l’argent ne rentre pas.
Lao Zhou a un ami qui fait de la distribution d’équipements d’imagerie. Les deux premières années, ça allait encore : même si les paiements étaient lents et le capital immobilisé important, le prix unitaire des équipements était élevé et les marges épaisses. On arrivait à tenir. Mais ces deux dernières années, c’est de plus en plus difficile. Avant, le cycle de paiement était de 3 à 6 mois, et dans le secteur on trouvait cela “normal”. Aujourd’hui, pour de nombreux hôpitaux publics, le cycle de paiement s’allonge, ce qui met une énorme pression sur la trésorerie des distributeurs et des fabricants d’équipements.
Cette tendance au ralentissement des encaissements, même les leaders du secteur n’y échappent pas. En 2025, United Imaging a des comptes clients de 5,59 milliards de yuans, en hausse de 28 %. Au premier semestre 2026, le nombre de jours de rotation des comptes clients atteint 146,2 jours, soit environ 5 jours de plus que sur la même période de l’an dernier.
Les leaders subissent déjà cela ; on peut imaginer la pression que ressentent les PME de matériel et les distributeurs.
Le résultat d’un ralentissement des encaissements combiné à une baisse des prix : il apparaît directement dans les rapports semestriels 2026. Néanmoins, la baisse du bénéfice net de ces entreprises dépend aussi de facteurs complets comme les frais de R&D, les investissements à l’étranger, les pertes de change et le développement de nouvelles activités.
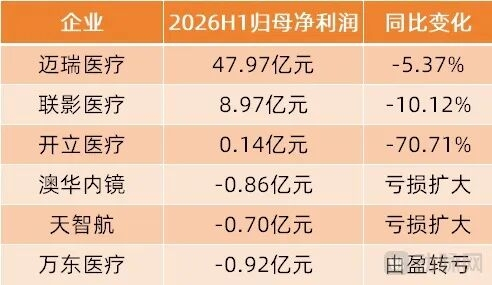
Source des données : rapports semestriels 2026 de chaque entreprise
Ce n’est que le cas des sociétés cotées. Les fabricants de taille moyenne et les équipementiers non cotés, eux, ont une capacité de résistance au risque encore plus faible : ils n’ont pas d’accès au financement via le marché des capitaux, et dépendent uniquement de fonds propres pour faire rouler les opérations. Si une créance importante reste impayée pendant un an ou un an et demi, la trésorerie peut se rompre.
L’argent immobilisé dans les stocks, la trésorerie “verrouillée” par des retards de paiement, et puis les achats groupés et la surenchère qui compriment davantage la marge : sous l’effet de ces trois montagnes, les profits des fabricants d’équipements médicaux diminuent continuellement. Les patrons de distributeurs de l’époque ne sont plus aussi confiants : soit ils ferment discrètement et quittent le marché, soit ils abaissent leur ego et postulent auprès des fabricants pour obtenir un salaire fixe — en tant que responsable régional.
Revenir du statut de patron à celui de salarié. Ceux qui n’ont pas vécu ce genre de ressenti ont du mal à l’imaginer.
Les leaders côté hôpital se préparent à se battre au corps à corps sur le marché des dispositifs médicaux à domicile
Contrairement au marché hospitalier, le marché des dispositifs médicaux à domicile en Chine connaît une croissance ces dernières années. De 53,3 milliards de yuans en 2017 à 102,5 milliards en 2021, puis à 168,2 milliards en 2023 : la taille du marché des dispositifs médicaux à domicile croît presque chaque année à un rythme à deux chiffres. Selon le Centre d’études et de recherche de Haitou (头豹研究院), en 2026, elle atteindra 178,4 milliards de yuans.
Avec la croissance globale du marché, la plupart des entreprises nationales de dispositifs médicaux à domicile voient leur chiffre d’affaires et leur bénéfice augmenter positivement. Au premier semestre 2026, les revenus de RuiMaiTe augmentent de 40,3 %, ceux de Kofo Medical de 38,51 %, le bénéfice net de Nuoli Bio de 22,52 %, celui de Lixin Medical de 41,96 %… Par rapport au froid du segment hospitalier, côté dispositifs médicaux à domicile, la plupart continuent de croître et parviennent encore à gagner de l’argent.
Un signal encore plus notable : les leaders du segment hospitalier commencent eux aussi à aller “chez eux”.
En tant que leader dans l’industrie domestique des dispositifs médicaux, avec une avance notable sur les segments de revenus et de profits, Mindray a, dès 2025, capté la demande du public pour des produits liés à l’information vitale et au soutien. La société est passée d’une logique purement thérapeutique à une gestion des maladies à long terme et à la maintenance de la santé proactive. Face à ce changement, Mindray a développé en interne une nouvelle solution de gestion des maladies chroniques fondée sur des capteurs portables et des algorithmes d’IA pour le diagnostic et l’alerte. Cette solution vise à supprimer les points de blocage entre l’hôpital, les soins de base et le domicile, afin de permettre une gestion continue et intégrée.
À l’heure actuelle, la solution de gestion des maladies chroniques de Mindray a déjà reçu l’aval de certains des hôpitaux les plus renommés sur les marchés internationaux comme l’Europe, et commence à être déployée et utilisée.
Au premier semestre 2026, Mindray a de nouveau révélé qu’elle développe la prochaine génération de produits de surveillance portables. Plus précisément : des capteurs ECG plus légers, plus compacts, avec une autonomie plus longue ; un patch de température miniaturisé pour une mesure continue sans fil ; et aussi un tensiomètre intégré plus confortable et plus léger.
En parallèle au déploiement de Mindray sur le segment des dispositifs domestiques, WeGao renforce aussi ses efforts : en passant par sa marque “WeGao Health”, l’entreprise accroît sa présence sur le marché des dispositifs médicaux à domicile. En 2025, au CMEF (China International Medical Device Exhibition), elle a présenté en première mondiale plusieurs produits domestiques : un appareil de traitement de ventilation en pression positive, un dispositif automatique de contrôle de l’oxygène, un oxymètre de pouls au poignet, un tensiomètre d’alerte en cas de fibrillation auriculaire, etc.
Après le lancement du nouveau produit, la chaîne de production des concentrateurs d’oxygène WeGao s’est rapidement remise à plein régime. L’entreprise estimait alors que les ventes de ce produit atteindraient 100 millions de yuans en 2025.
En 2026, WeGao coopère encore avec JD. Lancement en ligne en première mondiale de l’oxymètre AOT de WeGao Health : lors d’une seule session de diffusion en direct, plus de 200 unités sont vendues, dépassant le niveau de ventes quotidiennes du leader du segment des appareils de concentration d’oxygène. Le produit devient une nouvelle vedette majeure sur ce segment.
WeGao a mis en place ses activités sur le marché des dispositifs médicaux à domicile non pas en se contentant d’un simple montage/étiquetage (OEM) ou de petites opérations, mais en investissant massivement dans la R&D en interne. Elle a non seulement percé les problèmes “verrouillés” sur des composants clés, mais a aussi développé la technologie AOT d’ajustement automatique du débit d’oxygène — une première mondiale. Cela suffit à prouver la détermination de l’entreprise à miser sur le marché des dispositifs domestiques.
Outre Mindray et WeGao, le leader d’équipements médicaux United Imaging renforce aussi le marché des dispositifs médicaux à domicile. En 2024, United Imaging, avec sa puce hétérogène à six cœurs développée en interne et ses algorithmes d’amélioration du langage en chinois, a lancé sa première aide auditive de niveau médical, puis l’a mise en vente via ses points de vente physiques.
Lors du CMEF 2025 sur place, United Imaging a signé une coopération stratégique avec JD Health et Tmall Health : ses produits d’aides auditives ont officiellement été lancés et mis en vente sur les canaux e-commerce de JD et Tmall.
Lors du CMEF 2026 sur place, United Imaging a présenté quatre gammes de dispositifs médicaux à domicile : uOrigin, une gamme d’aides auditives médicales ; uCGM, un système de surveillance continue du glucose ; un système d’ECG dynamique souple intégré ; et un système de pompe à insuline intégrée pour la télémédecine.
En fait, Mindray, WeGao, United Imaging et d’autres acteurs majeurs du secteur hospitalier déploient massivement leurs efforts sur le segment des dispositifs médicaux à domicile. Ce n’est donc pas un marché de “placement à faible concurrence et fort rendement” où il suffit de s’asseoir pour gagner. Aujourd’hui, la concurrence sur le marché des dispositifs médicaux à domicile est déjà à un niveau extrêmement intense. L’entrée des géants implique d’être prêt à livrer une bataille frontale, au corps à corps.
Par exemple, sur le marché CGM : chaque entreprise s’est lancée dans une guerre des prix, et le prix par unité est passé, ces dernières années, de quelques centaines de yuans à environ une centaine de yuans aujourd’hui. Sur le marché des aides auditives, c’est pareil : beaucoup de marques, forte homogénéité ; les marques nationales et importées se font face sur les canaux, la technologie et le rapport qualité-prix, et la concurrence continue de s’intensifier…
Il faut le reconnaître : si les leaders du segment hospitalier passent sur le marché domestique, ils disposent d’avantages évidents. D’abord, grâce à une accumulation de longue date au sein des hôpitaux, ils ont des capacités de R&D de niveau médical ; ensuite, leur force en technologie matérielle est solide. Par ailleurs, leurs produits peuvent s’intégrer au système hospitalier, ce qui leur donne l’opportunité de construire une solution de santé intégrée sur l’ensemble du parcours, à l’hôpital et hors de l’hôpital.
Mais des faiblesses existent aussi de manière objective. Les entreprises gardent l’inertie des approches du segment hospitalier : elles accordent encore une importance très élevée aux salons traditionnels d’équipements médicaux comme le CMEF. Face au marché domestique, elles manquent d’expérience et d’accumulation dans l’exploitation e-commerce, la gestion du trafic en ligne et le marketing de marque auprès des consommateurs C — ce sont des lacunes évidentes.
Globalement, Mindray, United Imaging, WeGao et d’autres géants reconnus du segment hospitalier entrent de manière concentrée et se lancent sur des segments transversaux. Le marché des dispositifs médicaux à domicile, qui tendait déjà vers une surenchère, s’apprête à connaître une nouvelle configuration de la concurrence. Les leaders côté hôpital, qui disposent de technologies niveau médical et de ressources intrahospitalières, vont se mesurer directement aux “géants” des dispositifs domestiques : ceux qui se sont consacrés aux canaux C (grand public) et connaissent parfaitement le marché de consommation. La bataille de marché, concrète et sans concession, commence.
Les nouveaux et anciens acteurs se retrouvent sur scène pour s’affronter, avec complémentarité des forces et affrontement des avantages. La logique de concurrence et la configuration du marché pourraient être entièrement réécrites. Quel sera le résultat final de cette percée transversale ? Quel type de développement prendra le segment domestique ? Comment la structure concurrentielle globale de l’industrie des dispositifs médicaux évoluera ? 动脉网 suivra en continu.