


Auteur : Thejaswini M A
Compilation : Deep Tide TechFlow
Guide de Deep Tide : La loi Clarity n’a pas été adoptée, mais la SEC a accordé une dispense pour l’innovation, ouvrant ainsi une voie temporaire de cinq ans à la tokenisation des actions américaines. Un AMM à licences et des pools de liquidité peuvent alors rapprocher des jetons d’actions réelles. Mais l’ouverture n’est qu’un début : qui vérifie les portefeuilles, qui fournit les actions et l’argent, et qui, même sous l’impact des actualités du week-end, parvient à maintenir le prix ? Voilà le véritable manque que la liquidité devra combler. Dans cet article, nous décomposons la question de « comment le pool est rempli » : Uniswap pool à licences, la couche d’enregistrement Superstate/Securitize, les oracles et PropAMM, puis le financement.
La SEC est née parce que les États-Unis ont découvert qu’un marché peut être extrêmement actif sans pour autant mériter la confiance.
Avant le krach de 1929, une entreprise pouvait vendre des actions avec une divulgation limitée, des traders pouvaient organiser des pools de capitaux pour manipuler les prix, et les bourses étaient globalement censées s’autoréguler. Le krach a rendu ce type d’arrangement impossible à ignorer. Le Congrès a d’abord adopté en 1933 (la loi sur les valeurs mobilières), obligeant les sociétés qui vendent des titres à fournir aux investisseurs des informations significatives.
Puis vint la loi de 1934 (la loi sur les bourses de valeurs), et la création de la SEC pour superviser les bourses, les courtiers et le marché secondaire. Le gouvernement a fixé une règle pour chaque transaction : les droits doivent être authentiques, et le marché qui transporte ces droits entre personnes doit respecter des règles.
Quand les certificats de propriété deviennent des écritures électroniques et que les salles de marché deviennent des data centers, la structure fondamentale ne change pas. L’émetteur reste responsable de la création des actions, l’agent de transfert enregistre qui les détient, la bourse fait matcher les ordres d’achat et de vente, et les teneurs de marché restent les contreparties pour maintenir les prix en mouvement.
La blockchain peut rapprocher tout ça. Les actions, les registres de propriété, les paiements et les pools d’échange peuvent fonctionner via des smart contracts interconnectés.
Pendant les dix dernières années, l’obsession de la SEC a surtout été : à quel moment un jeton crypto doit être considéré comme un titre financier. Le projet de loi Clarity n’est pas allé jusqu’au bout du Congrès — repos — mais la SEC a désormais tracé une route plus petite et temporaire via des exemptions innovantes. Elle donne cinq ans aux sociétés pour expérimenter. Les plateformes de négociation de titres tokenisés (Tokenised Securities Venue, TSV) peuvent, via un régime d’autorisation, assurer la tenue de marché automatique et alimenter des pools de liquidité afin de permettre la négociation on-chain d’actions américaines tokenisées.
Donc, si un jeton est déjà une véritable action, peut-il se négocier via un pool au style crypto qui n’autorise l’accès qu’à des investisseurs approuvés ?
La réponse de la SEC est : oui, mais les protections historiques doivent rester.
Les jetons doivent porter les droits habituels des actionnaires.
La société derrière les actions doit être informée, et elle peut s’y opposer.
Seuls les portefeuilles autorisés peuvent trader.
Si l’action cesse d’être négociée au Nasdaq ou à la NYSE, sa version tokenisée doit aussi cesser de l’être.
Les smart contracts doivent être publics, afin que les régulateurs et les investisseurs puissent vérifier ce qui s’y passe.
Créer de véritables actions et approuver le pool, c’est juste le point de départ. Il faut encore que quelqu’un fournisse des actions et de la trésorerie, que les prix restent exacts, et que le risque soit assumé. C’est exactement là où nous allons aujourd’hui.
Les bourses d’actions classiques essaient de rapprocher les personnes qui veulent vendre et celles qui veulent acheter. Un AMM (automated market maker) donne aux deux parties un pool sur lequel elles peuvent s’appuyer pour trader.
Le vendeur a besoin de suffisamment de cash dans le pool. L’acheteur a besoin de suffisamment d’actions. Celui qui fournit ces actifs encaisse une partie des frais de transaction.
Ça ne semble pas compliqué, mais imaginez qu’Apple cote 200 dollars au Nasdaq, alors que ses actions tokenisées dans le pool ne valent que 198 dollars. Les traders peuvent acheter ces jetons moins chers, se couvrir sur le marché traditionnel et empocher le spread. Cela rapproche le prix, mais le pool du fournisseur de liquidité vend l’action trop bon marché.
Dans l’écosystème crypto, on appelle une partie de ce phénomène « perte de divergence permanente ». Quand l’action chute rapidement, le pool peut finir par détenir davantage d’actions en baisse et moins de cash. Quand l’action remonte vite, le pool peut vendre trop tôt des actions.
Les traditionnels teneurs de marché gagnent en élargissant le spread achat/vente, en faisant moins de transactions, en se couvrant ailleurs ou en se retirant. Un AMM simple suit au contraire des règles figées. Cela ne convient pas aux actions cotées : elles peuvent « sauter » après un rapport financier, une poursuite, ou un post d’un PDG censé dormir. Un pool ouvert 24 heures sur 24 ne dort pas.
Les exemptions innovantes laissent de la place pour faire fonctionner ces pools et accordent des mesures de secours conditionnelles à certaines sociétés financées par leur propre capital. Elles ne peuvent pas garantir que les frais de trading seront toujours supérieurs aux pertes dues aux prix périmés, au trading « inverse » et aux déséquilibres d’inventaire.
Une fois qu’on voit le marché comme ça, la liquidité des actions tokenisées se décompose en trois problèmes.
Les plateformes doivent vérifier qui est autorisé à trader. Se limiter à l’adresse du portefeuille ne suffit pas à montrer qui est le propriétaire, s’il a passé une vérification d’identité, ou s’il est légalement autorisé à détenir cette action.
Le pool a besoin d’assez d’actions et de trésorerie. S’il ne détient que quelques actions, même un petit échange peut l’épuiser et faire dévier le prix du Nasdaq.
Les fournisseurs de liquidité doivent disposer de suffisamment de capital pour faire fonctionner le pool. Ils doivent investir des actions et de la trésorerie, se protéger contre les fluctuations de prix et obtenir un rendement suffisamment intéressant grâce aux frais ou au spread, pour que le risque en vaille la peine.
J’ai suivi qui avait la possibilité d’ajuster ces couches.
Uniswap peut décider qui entre dans le pool
Les pools autorisés d’Uniswap v4 traitent directement le premier problème.
Uniswap v4 est généralement sans permission. N’importe qui peut créer un pool, échanger ou fournir de la liquidité. Les valeurs mobilières réglementées ne peuvent pas fonctionner ainsi, car le contrat de jetons peut exiger de rejeter les transferts de portefeuilles que l’émetteur n’a pas vérifiés.
Uniswap v4 place les soldes dans le même contrat PoolManager et les met à jour au moment où les gens échangent. Si une action soumise à restrictions ne vérifie le portefeuille que lorsqu’un transfert réel de jeton de l’action a lieu, elle ne voit pas tout ce qui se passe à l’intérieur du pool. Des personnes non autorisées peuvent alors obtenir une exposition sans déclencher la vérification habituelle lors d’un simple transfert standard du jeton d’action.
La solution des pools autorisés consiste à vérifier le portefeuille avant même de permettre le trading.
Les actions réelles sont placées dans un contrat intelligent distinct, approuvé par l’émetteur — le Permissions Adapter. Uniswap suit ensuite les échanges dans le pool via une version virtuelle de cette action. Avant qu’un quelconque participant puisse acheter, vendre ou ajouter des actions et de la trésorerie, l’adaptateur interroge le système de conformité de l’émetteur pour savoir si ce portefeuille est autorisé.
Peu importe que l’émetteur utilise le protocole DS de Securitize, l’ERC-3643 de Tokeny, ou s’il passe par un registre interne des investisseurs : Uniswap a seulement besoin que le système réponde oui ou non.
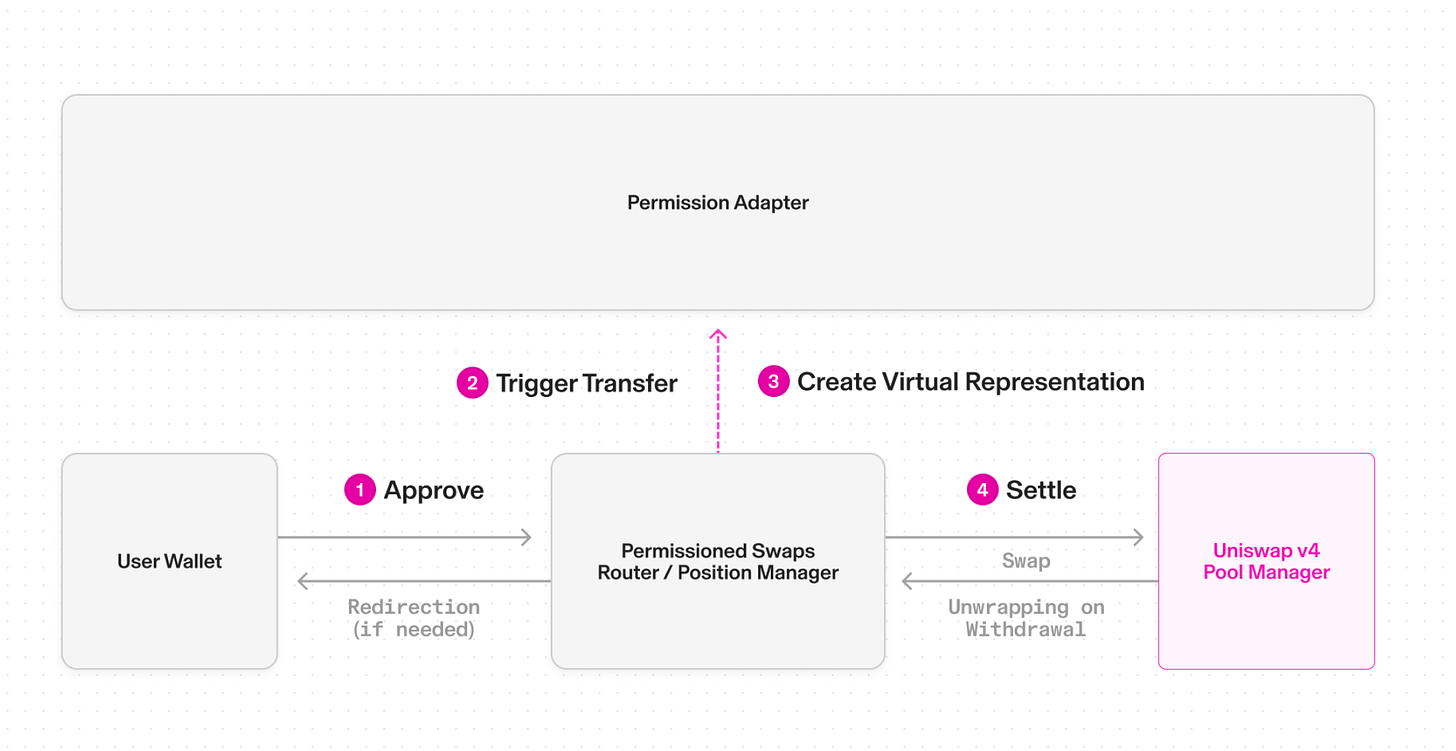
Les autorisations de trading ne sont pas la même chose que des autorisations de fourniture de liquidité. Quelqu’un peut être autorisé à acheter des actions tokenisées, mais pas autorisé à fournir des actions et de la trésorerie en tant que teneur de marché. Uniswap vérifie le trader avant chaque échange, et vérifie le fournisseur de liquidité avant d’accepter des actifs. Après l’autorisation, elle peut aussi être retirée. Si le fournisseur de liquidité n’est plus éligible, l’émetteur peut fermer la position. Le LP reçoit des actifs non restreints (par exemple USDC), tandis que les actions tokenisées sont déplacées vers l’adresse choisie par l’émetteur. L’action ne « désoublie » pas sa réglementation simplement parce qu’elle passe par DeFi.
Le système est déjà en ligne. Uniswap affirme que Superstate, Securitize et Dowgo construisent dessus. Ce n’est pas la preuve qu’elles ont été approuvées en tant que TSV. La SEC n’a publié aucune liste de gagnants. Techniquement, ce que Uniswap construit ressemble à ce que l’ordonnance permet aujourd’hui : un AMM sous régime d’autorisation.
Les actions doivent quand même venir de quelque part
Un jeton peut porter le nom d’Apple et suivre le prix d’Apple, sans pour autant faire de son détenteur un actionnaire d’Apple.
Par exemple, les Stock Tokens de Robinhood sont des titres de dette émis à Jersey. Ils offrent une exposition économique au cours de l’action sous-jacente, mais Robinhood indique que les détenteurs ne reçoivent pas la propriété légale ou effective de ces actions. La nouvelle exemption de la SEC exige que les jetons portent les mêmes droits que les actions traditionnelles. Pour l’instant, mettons de côté l’embarras de Robinhood et voyons qui possède actuellement cette couche.
L’Opening Bell de Superstate aide les entreprises cotées à placer de vraies actions sur Ethereum et Solana. Galaxy Digital est devenu son premier cas majeur en septembre 2025 : il a permis aux actionnaires de transférer ses actions ordinaires de catégorie A vers Solana. Ces jetons sont des actions enregistrées par Galaxy auprès de la SEC et portent les mêmes droits que les actions traditionnelles. Lorsque les jetons sont transférés entre investisseurs déjà vérifiés, Superstate met à jour en temps réel le registre officiel des actionnaires de Galaxy.
En tant qu’agent de transfert enregistré auprès de la SEC, Superstate gère l’enregistrement des actionnaires entre les actions comptables traditionnelles, les positions tokenisées et les applications DeFi prises en charge. Quand une entreprise dispose déjà d’un agent de transfert, Superstate travaille en parallèle et fait le pont entre les registres existants et la blockchain. Superstate propose aussi un plan d’émission directe : il permet aux sociétés cotées de vendre directement de nouvelles actions aux investisseurs éligibles au prix de marché en temps réel. Les investisseurs paient en stablecoins et reçoivent de vraies actions sous forme de jetons dans des portefeuilles approuvés.
Securitize couvre des besoins similaires. Elle émet et gère des titres numériques réglementés, conserve les registres des investisseurs et applique les règles relatives à qui peut détenir ou transférer. Les pools Uniswap peuvent interroger le protocole DS de Securitize pour savoir si un portefeuille peut échanger ou fournir de la liquidité lors de la décision.
C’est aussi la plateforme de tokenisation et d’agent de transfert derrière le fonds BUIDL de BlackRock. BUIDL passe à UniswapX en février 2026 pour permettre des échanges on-chain, mais ce n’est pas un pool AMM : c’est un système de demande de prix, où les investisseurs autorisés obtiennent des cotations depuis une liste blanche de sociétés (dont Flowdesk, Tokka Labs et Wintermute). Securitize Markets facilite les échanges, et chaque participant doit être approuvé par Securitize. Mais on peut regarder comment ces deux couches fonctionnent ensemble.
Securitize contrôle qui peut légalement détenir et négocier ce titre. UniswapX fournit la technique pour trouver des cotations et régler on-chain. Ces entreprises ne sont pas forcément les concurrentes d’Uniswap. L’agent de transfert enregistre qui possède les actions et si les transferts sont valides. Uniswap gère les échanges entre participants autorisés.
La SEC exige que les TSV vérifient que chaque jeton porte les mêmes droits que les actions traditionnelles équivalentes. Si un tiers non lié tokenise les actions d’une société, la plateforme doit en informer l’émetteur d’origine et lui donner une opportunité de s’y opposer. Si les actions cessent d’être négociées sur leur principale bourse, la version tokenisée doit aussi cesser de l’être.
Les ordres de la SEC limitent encore, pendant la période d’exemption, le nombre de titres visés et le volume de transactions disponibles pour chaque lieu. Il faut toujours que quelqu’un fournisse suffisamment d’actions et de trésorerie pour que ces marchés autorisés soient réellement utiles.
Comment empêcher que le prix devienne absurde ?
Les AMM passifs (comme les pools Uniswap « standard ») restent toujours ouverts aux échanges. Leur prix dépend de la quantité d’actions et de cash présente dans le pool.
La liquidité concentrée permet aux fournisseurs de liquidité de placer la plupart de leurs fonds près du prix actuel de l’action. Cela aide le pool à donner un meilleur prix, sans exiger autant de capital.
Le problème plus large, c’est l’horloge. Un AMM simple fixe ses prix à partir de son propre pool ; les arbitragistes les collent au prix du marché extérieur en achetant là où c’est moins cher et en vendant là où c’est plus cher. Supposons qu’Nvidia clôture vendredi à 200 dollars. Samedi, l’entreprise annonce une mauvaise nouvelle. Tout le monde s’attend à ce que le cours baisse, mais il n’y a pas de nouveau prix du Nasdaq pour dire au pool de combien il doit baisser. Si le pool continue d’acheter à un prix proche de celui de vendredi, les personnes qui ont vu la nouvelle peuvent vendre au pool avant que le prix ne s’ajuste. Ceux qui mettent de l’argent dans le pool se retrouvent finalement avec des actions qui valent peut-être encore moins.
Le directeur des opérations de Jump Crypto, Marcin Kaźmierczak, souligne que la négociation habituelle à la NYSE et au Nasdaq ne couvre que 32,5 heures sur les 168 heures d’une semaine normale. L’avant et l’après-bourse peuvent offrir davantage de prix, mais il reste un manque le week-end.
Les oracles qui font entrer des données externes dans une application blockchain aident à réduire ce problème. Le flux de données boursières US 24/5 de Chainlink couvre l’avant-bourse, l’après-bourse et la séance nocturne. Ils rapportent les cours acheteur/vendeur, l’état du marché et la fraîcheur du prix. Mais lorsque les marchés traditionnels ferment le week-end ou pendant des jours fériés, ces prix « nourris » transportent des valeurs périmées. Les applications peuvent certes utiliser des prix de marchés tokenisés, mais ils ne sont alors plus un référentiel temps réel pour l’action de référence.
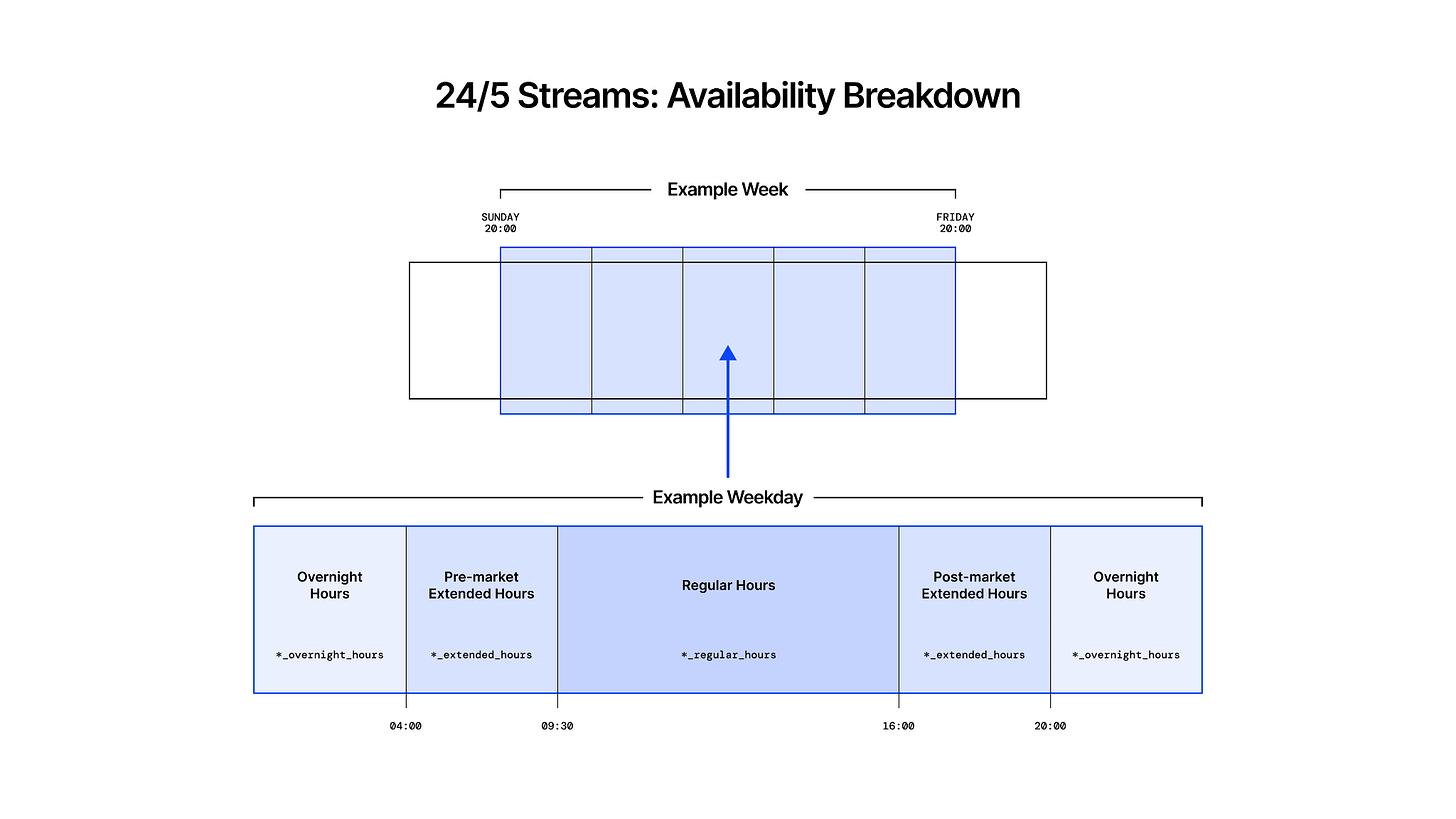
Cela laisse au système de trading une autre décision. Savoir quel est le dernier prix disponible est utile, mais quelle quantité de stock faut-il fournir à ce prix, et avec quelle prudence quand l’information devient plus vieille ?
L’approche de Byreal, une bourse Solana incubée par Bybit, consiste à fournir plusieurs chemins possibles pour chaque transaction. Elle compare des pools de liquidité concentrée et les cotations fournies par des teneurs de marché professionnels via des RFQ (Request for Quote). En d’autres termes, elle demande directement aux sociétés de trading : pour la quantité demandée, quel prix êtes-vous prêt à offrir ?
Quand les sociétés professionnelles prennent en compte leur propre inventaire et les prix ailleurs, elles peuvent proposer de meilleures cotations. Byreal peut puiser dans ses propres pools, y compris des AMM externes comme Raydium, Orca et Meteora, ainsi que des cotations de teneurs de marché. L’innovation utile ici est la capacité à comparer ces sources, plutôt que d’espérer qu’un seul pool gère chaque ordre aussi bien.
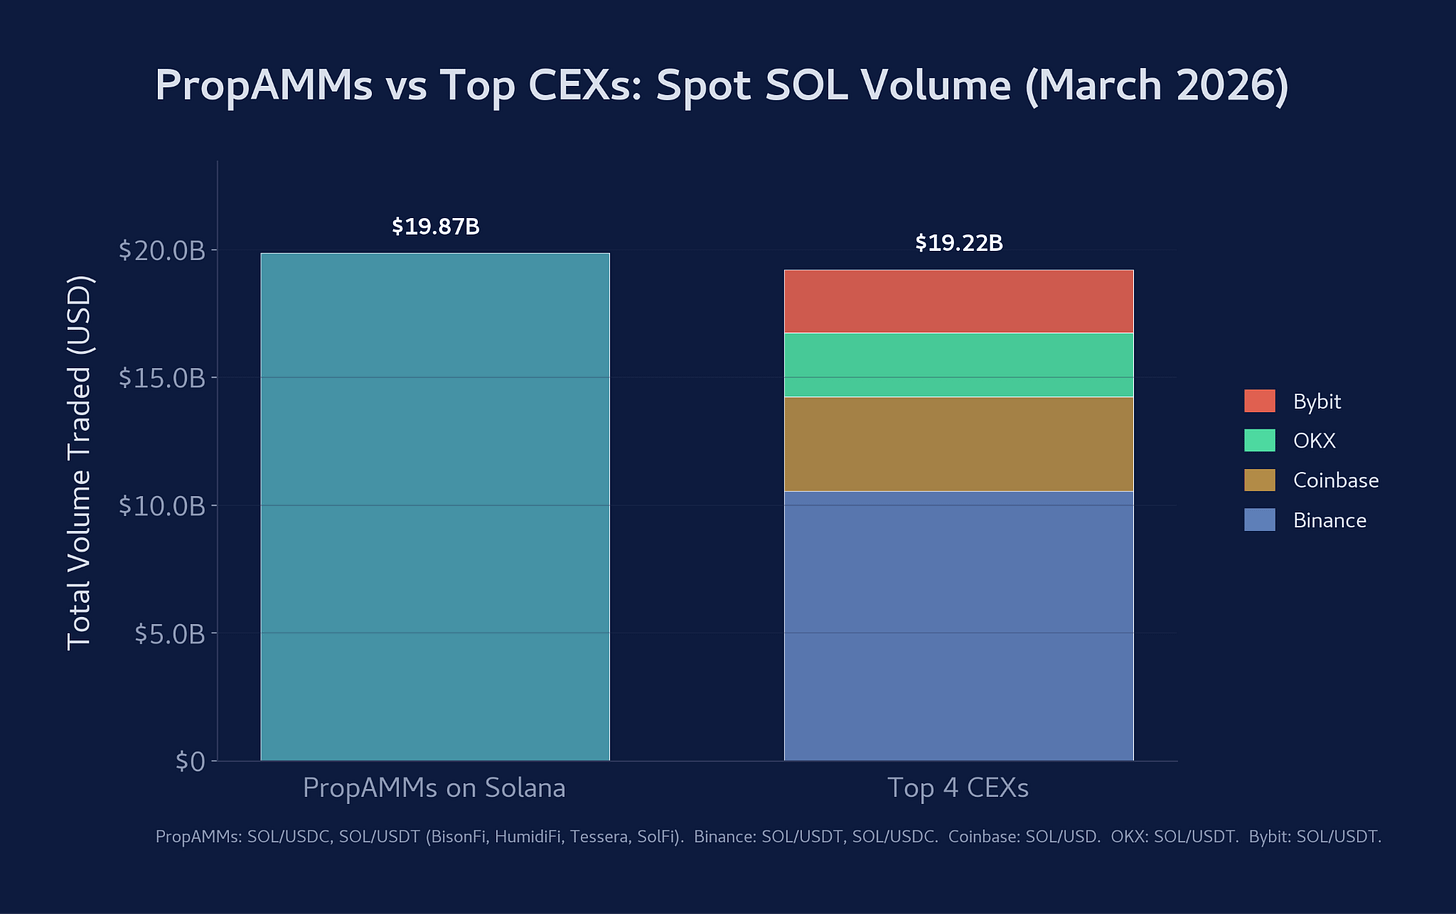
Issu de Jump Crypto, BisonFi est un AMM propriétaire (PropAMM) : son moteur de tarification hors chaîne surveille les autres marchés et pousse les prix mis à jour vers le programme de trading on-chain. Les actifs et le règlement restent on-chain, mais les prix peuvent changer avant qu’un participant ait répondu à la cotation.
Le programme réagit aussi à l’inventaire et à la fraîcheur de l’information. S’il détient trop d’un actif donné, il peut ajuster le prix pour encourager des transactions qui rétablissent l’équilibre. Si la mise à jour des prix est trop ancienne, il peut élargir le spread achat/vente, ou offrir moins d’inventaire. Ce sont des façons de continuer à faire du market-making tout en limitant le risque que la société accepte.
UniswapX traite le même problème de tarification plus largement via la concurrence. Les entreprises se disputent l’exécution des ordres des traders en utilisant différentes sources de liquidité. En le regardant séparément des pools autorisés d’Uniswap, on peut voir comment l’exécution s’améliore quand les traders ne sont pas enfermés dans une seule cotation de pool.
Ces solutions apportent une manière de mieux trader dans l’incertitude. Pour les véritables bâtisseurs d’actions tokenisées, l’opportunité consiste à combiner des données de marché fiables, des cotations compétitives et des contrôles qui réagissent au manque d’information. Les capacités du monde crypto fournissent une base utile, mais les adapter aux exemptions de la SEC reste une autre tâche.
En supposant que tout le reste est prêt : le jeton représente de vraies actions, le pool vérifie qui peut trader, et les teneurs de marché savent comment garder les prix compétitifs. La société doit néanmoins fournir assez d’actions à vendre, et assez de cash pour acheter les ordres de vente des autres.
Une société qui fait du market-making sur dix actions tokenisées peut avoir besoin d’allouer des actions et des stablecoins dans dix pools. Sans financement extérieur, chaque dollar qui soutient ces cotations vient de son propre bilan. La finance classique connaît déjà ce qu’on appelle des brokers principaux : ils prêtent aux sociétés de trading. Lorsqu’ils décident de la quantité de garanties requise pour un prêt, ils peuvent considérer plusieurs investissements à la fois. Par exemple, une entreprise peut détenir des actions tout en détenant aussi un autre trade qui prend de la valeur lorsque les actions baissent. En considérant les deux ensemble, les prêteurs obtiennent un meilleur panorama du risque que s’ils regardaient l’un ou l’autre séparément.
Arkis importe cette marge de portefeuille sur le marché numérique. Les prêteurs fournissent l’argent ; Arkis regroupe et évalue les investissements soutenant la société emprunteuse, et surveille les actifs qui garantissent sa dette. Si ces actifs perdent trop de valeur, le système peut vendre des positions pour aider à rembourser le prêt.
Arkis est proche d’une liquidité d’actions tokenisées, mais ce n’est pas une AMM d’actions en soi. Cela peut toutefois aider à financer les sociétés qui mettent des actions et de la trésorerie dans un pool de trading. Un teneur de marché capable d’unir des investissements et des emprunts pourrait peut-être utiliser des fonds existants pour soutenir davantage de transactions.
Entre cette possibilité et les exemptions, il reste encore un grand saut. Arkis n’a pas encore prouvé que ces actions US seraient acceptées comme collatéral, que les positions TSV peuvent entrer dans son système de marge, ou que sa structure de prêt répond aux exigences de titres concernées.
La SEC prévoit aussi des exemptions temporaires, sous conditions, pour les teneurs de liquidité qui utilisent leur propre capital, publient des cotations ou engagent du capital garanti dans un pool TSV. Cela supprime un obstacle réglementaire.
Une seule transaction sur action peut alimenter plusieurs activités. Une société tient les registres de propriété, une autre gère le pool de négociation, et des gens fournissent des actions, fixent des prix ou prêtent du capital.
Ils peuvent gagner des frais de gestion, des revenus de trading ou des intérêts : ils ne se battent donc pas tous pour le même paiement. Qui gagne le plus dépend en partie du choix du lieu où l’on trade. Les deux parties veulent un bon prix, ainsi que suffisamment d’actions et de trésorerie pour remplir l’ordre. Mais les sociétés qui fournissent ces actifs doivent aussi avoir assez de clients pour que l’effort soit rentable. Chacune attend l’autre.
Lorsque les prix fluctuent fortement et que quelqu’un veut vendre une position importante, le pool peut-il exécuter cette vente à un prix raisonnable — tout en donnant envie aux sociétés qui fournissent les actions et la trésorerie de continuer à le faire ? C’est à ce moment-là que l’on saura si la tokenisation crée un marché sur lequel les gens peuvent compter.
On ne le saura jamais. Robinhood donne probablement un nom à une fonctionnalité.