


Rédigé par : Xiao Bing
Sur X, “追风 Lab” compile la liste des projets crypto d’a16z qui ont cessé leurs activités cette année. C’est rythmé, presque chaque mois un projet meurt, comme si quelqu’un exécutait un plan de sortie sur calendrier.
En janvier, Entropy ; en mars, Yupp ; en avril, Foundation ; en mai, Syndicate ; en juin, Orchid Protocol ; en juillet, Legend ; en août, Proof of Play ; en septembre, Linera.
Huit mois, huit cadavres.
Selon les statistiques, parmi les 189 projets financés par a16z crypto, 42 ont déjà cessé leurs opérations ou ont été revendus.
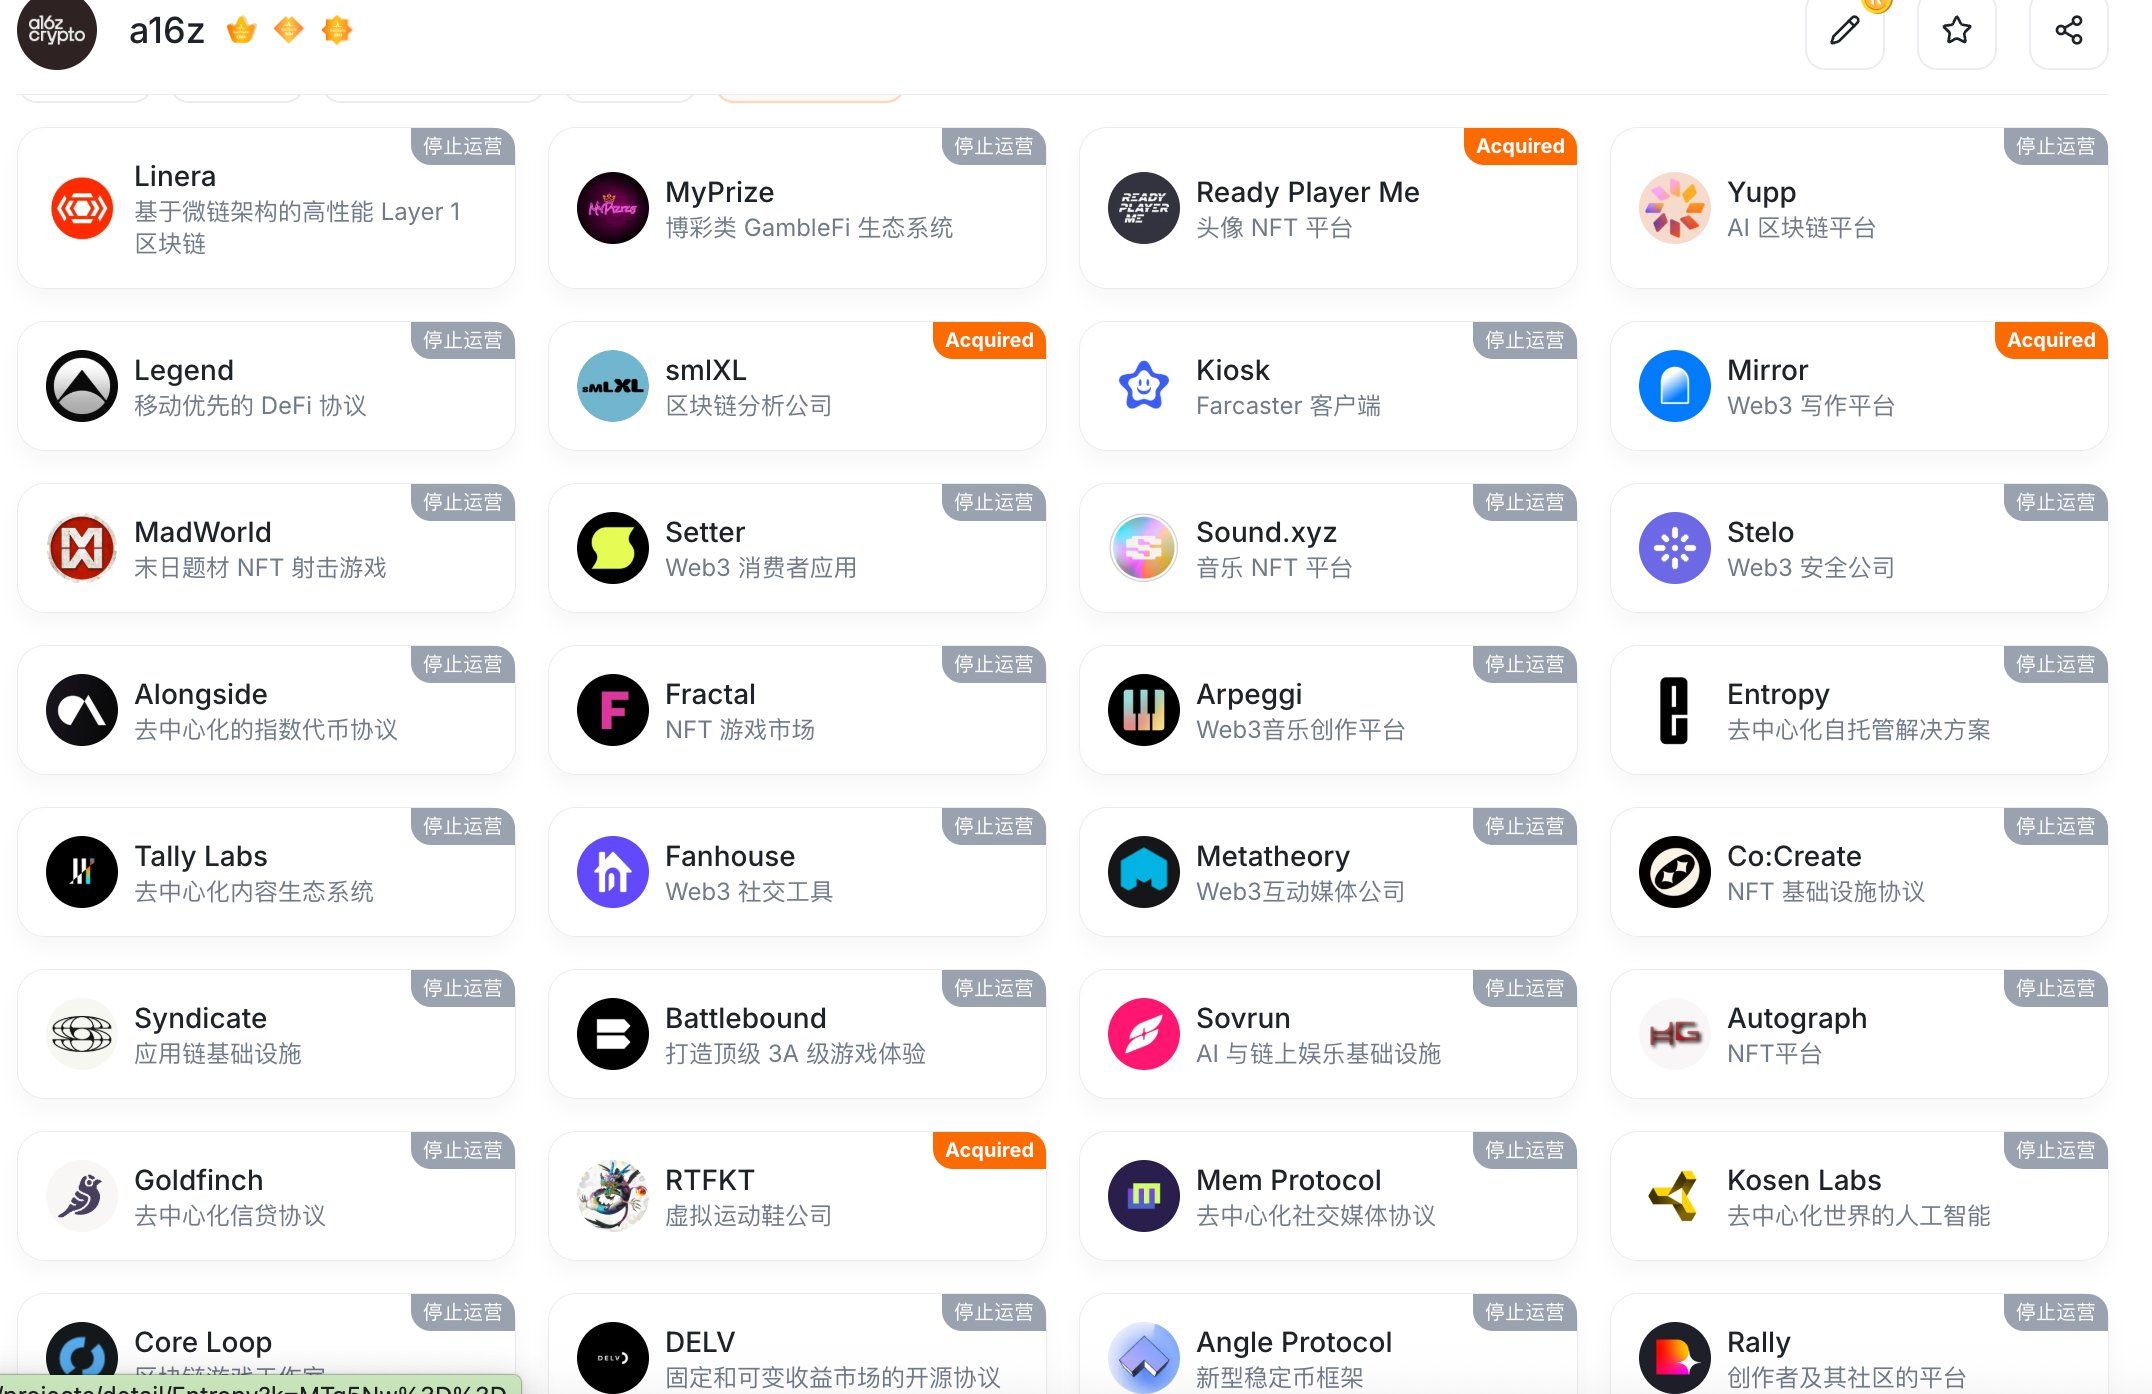
En relisant l’historique de financement de ces 42 projets, ce n’est pas le simple “élimination naturelle des investissements précoces”. Rien qu’avec Yupp, Syndicate et Entropy, on a brûlé 87 millions de dollars. Yupp a attiré 1,3 million d’utilisateurs, sans pour autant trouver un modèle économique ; Syndicate a mis 27,8 millions de dollars dans le secteur des outils pour DAO, mais a découvert que le marché était un ordre de grandeur plus petit que prévu ; Entropy a obtenu 25 millions de dollars pour la garde décentralisée, a tenté plusieurs pivot, mais aucun n’a abouti.
Le dernier échec de septembre, Linera, a un côté particulièrement ironique. Ce projet L1 hautes performances, créé par un ancien ingénieur de Meta, a levé 12 millions de dollars menés par a16z. Au moment où le lancement sur le réseau principal s’apprêtait, il a lancé une vente communautaire de tokens, avec un objectif de 1,5 million de dollars ; en réalité, il n’a récolté que 848 000 dollars. 617 personnes : impossible d’atteindre 1,5 million. L’aura de l’investissement a16z sur le marché retail ne vaut déjà plus la confiance de 1,5 million de dollars.
Alors que le portefeuille d’a16z se rétrécit d’un cran chaque mois, la plateforme de trading la plus influente de l’écosystème crypto bat des records historiques.
Hyperliquid, un DEX de contrats perpétuels qui refuse tous les investissements de VC. Pas de tour de table, pas de série A, pas d’investisseur stratégique, pas d’attribution de tokens pour des conseillers. Au lancement du projet, le fondateur Jeff Yan a mis de l’argent personnel et s’est appuyé sur les profits issus des transactions précoces.
Le 18 septembre, le HYPE a atteint un nouveau sommet historique à 92,56 $ ; sa capitalisation a dépassé 30 milliards de dollars, se classant parmi les dix premiers de tous les actifs crypto.
Mettez ces deux données côte à côte : a16z a investi 87 millions de dollars dans Yupp, Syndicate et Entropy, et tout est retombé à zéro. Hyperliquid, zéro financement externe, capitalisation de 30 milliards de dollars.
C’est un aperçu de la façon dont l’industrie crypto “démythifie” systématiquement l’hypothèse : “le soutien d’un VC = assurance qualité”.
Trois défauts structurels du modèle VC dans le monde crypto
Pourquoi les recommandations des meilleurs VC comptent de moins en moins dans l’industrie crypto ?
La raison ne vient pas du fait que l’équipe d’investissement d’a16z n’est pas assez intelligente : elle a investi dans Coinbase, Solana et Uniswap. Le problème se situe entre le modèle commercial des VC et la logique de fonctionnement du marché crypto : il existe trois frictions de plus en plus évidentes.
Désalignement temporel.
Un VC traditionnel investit dans une société SaaS, avec une fenêtre d’environ 7 à 10 ans, du tour de table jusqu’à l’IPO. Mais la durée de vie des projets crypto a été comprimée au maximum : de la levée de fonds à l’émission de tokens, il ne faut parfois que 18 mois ; de l’émission à l’oubli par le marché, peut-être seulement 6 mois. Linera a tenu quelques années, jusqu’à manquer de fonds à la veille du lancement sur le réseau principal. Syndicate, lors de sa levée en 2021, misait sur le récit “DAO” à la mode ; en 2026, tout le segment s’est contracté au point de ne plus pouvoir faire vivre une entreprise. Le modèle de détention à long terme des VC ne correspond plus au rythme de rotation des narratifs du marché crypto.
Désalignement des incitations.
Les VC doivent sortir. Sortir signifie vendre à un moment donné après la cotation du token. Cela crée une tension naturelle avec l’intérêt des particuliers : au même moment, le VC a la motivation de vendre au plus haut (souvent au tout début de la cotation), tandis que les particuliers ont la plus forte impulsion d’achat.
Depuis deux ans, “la pièce des VC” est devenue un terme péjoratif dans la communauté crypto, parce que trop de projets, après le déblocage des tokens, subissent une pression de vente continue : le prix a chuté de 80 % voire 90 % par rapport aux plus hauts.
Consommation du narratif.
Quand un projet annonce “a16z mène le tour”, ce qu’il consomme, c’est le crédit de confiance de la marque a16z. Quand, parmi 42 projets, 8 ferment consécutivement dans la même année, le crédit de cette marque s’amortit à grande vitesse. La vente de tokens de Linera n’a récolté que 848 000 dollars ; ce chiffre ne mesure pas seulement l’échec de Linera, mais aussi la façon dont les cinq mots “a16z a investi” se dévalorisent dans l’esprit des particuliers.
Qu’est-ce qu’Hyperliquid a fait correctement ?
On ne peut pas expliquer le succès d’Hyperliquid simplement par “pas de VC donc c’est mieux”. L’absence de VC fait partie de son ADN, mais d’autres éléments l’ont propulsé au rang de leader de l’industrie.
Produit d’abord, narratif ensuite.
Quand Hyperliquid a été lancée en 2023, elle n’a pratiquement jamais fait de marketing. Pas de promotion par des KOL, pas d’insinuation du type “airdrops à venir”, pas de roadshow de livre blanc.
C’est très simple : proposer une plateforme de trading de dérivés on-chain offrant une expérience meilleure que celle des bourses centralisées. Les traders votent avec leurs pieds : le volume est passé de zéro à une moyenne quotidienne de 5,5 milliards de dollars, grâce au produit lui-même.
La communauté est l’investisseur.
Hyperliquid a transformé les utilisateurs précoces en détenteurs de tokens grâce à un système de points et aux airdrops HYPE ultérieurs. Cela signifie que la distribution initiale des tokens est destinée aux personnes qui utilisent le produit, et non à celles qui écrivent un chèque. Lorsque HYPE est mis en bourse, la plupart des détenteurs sont de vrais utilisateurs, avec une motivation à continuer d’utiliser la plateforme (car le volume alimente la valeur des tokens), plutôt que de tout encaisser immédiatement dès le premier jour.
La valeur des tokens est tirée par les revenus, pas par le narratif. Le Assistance Fund d’Hyperliquid rachète le HYPE sur le marché public avec des revenus du protocole : le token a un point d’ancrage via les cash-flows.
Ces trois points reflètent exactement la logique des modèles VC. Les projets VC suivent généralement l’ordre “narratif d’abord” (livret blanc → levée de fonds → développement → émission de tokens → trouver des utilisateurs) ; Hyperliquid, lui, suit “le produit d’abord” (développement → utilisateurs → revenus → émission de tokens → les utilisateurs sont aussi les détenteurs).
Les premiers font face, à chaque étape, au risque de rupture : “la suivante suivra-t-elle ?”. Les seconds, eux, avancent étape par étape comme une extension naturelle de l’étape précédente.
Les VC ne disparaîtront pas, mais l’aura s’estompe.
Pour clarifier : cet article n’est pas en train de prononcer la condamnation à mort du modèle VC dans la crypto. a16z a investi dans Coinbase, Solana et Uniswap ; ses cas de succès suffisent à couvrir les pertes des 42 projets qui ont échoué. C’est aussi la raison pour laquelle le modèle VC peut continuer à fonctionner.
Mais la communauté crypto a déjà fait une mise à niveau de sa compréhension : la recommandation d’un VC est un signal, pas une garantie.
En 2021, les particuliers voyaient “a16z a investi” ou “Paradigm a investi” et achetaient immédiatement. En 2026, les particuliers auront davantage de questions : quel est le calendrier de déblocage ? Combien de tokens l’équipe possède-t-elle ? Y a-t-il de vrais utilisateurs du produit ? D’où proviennent les revenus ?
Ce “dévoilement de l’illusion” est sain.
a16z continuera d’investir. Son prochain Coinbase est peut-être en train d’écrire du code dans un garage quelque part. Mais la magie des cinq mots “a16z a investi” est déjà passée d’une lettre de confiance inconditionnelle à une information de référence qui doit être vérifiée.
Sur le marché crypto de 2026, la recommandation la plus forte est “qui l’utilise”, pas “qui t’a financé”.