
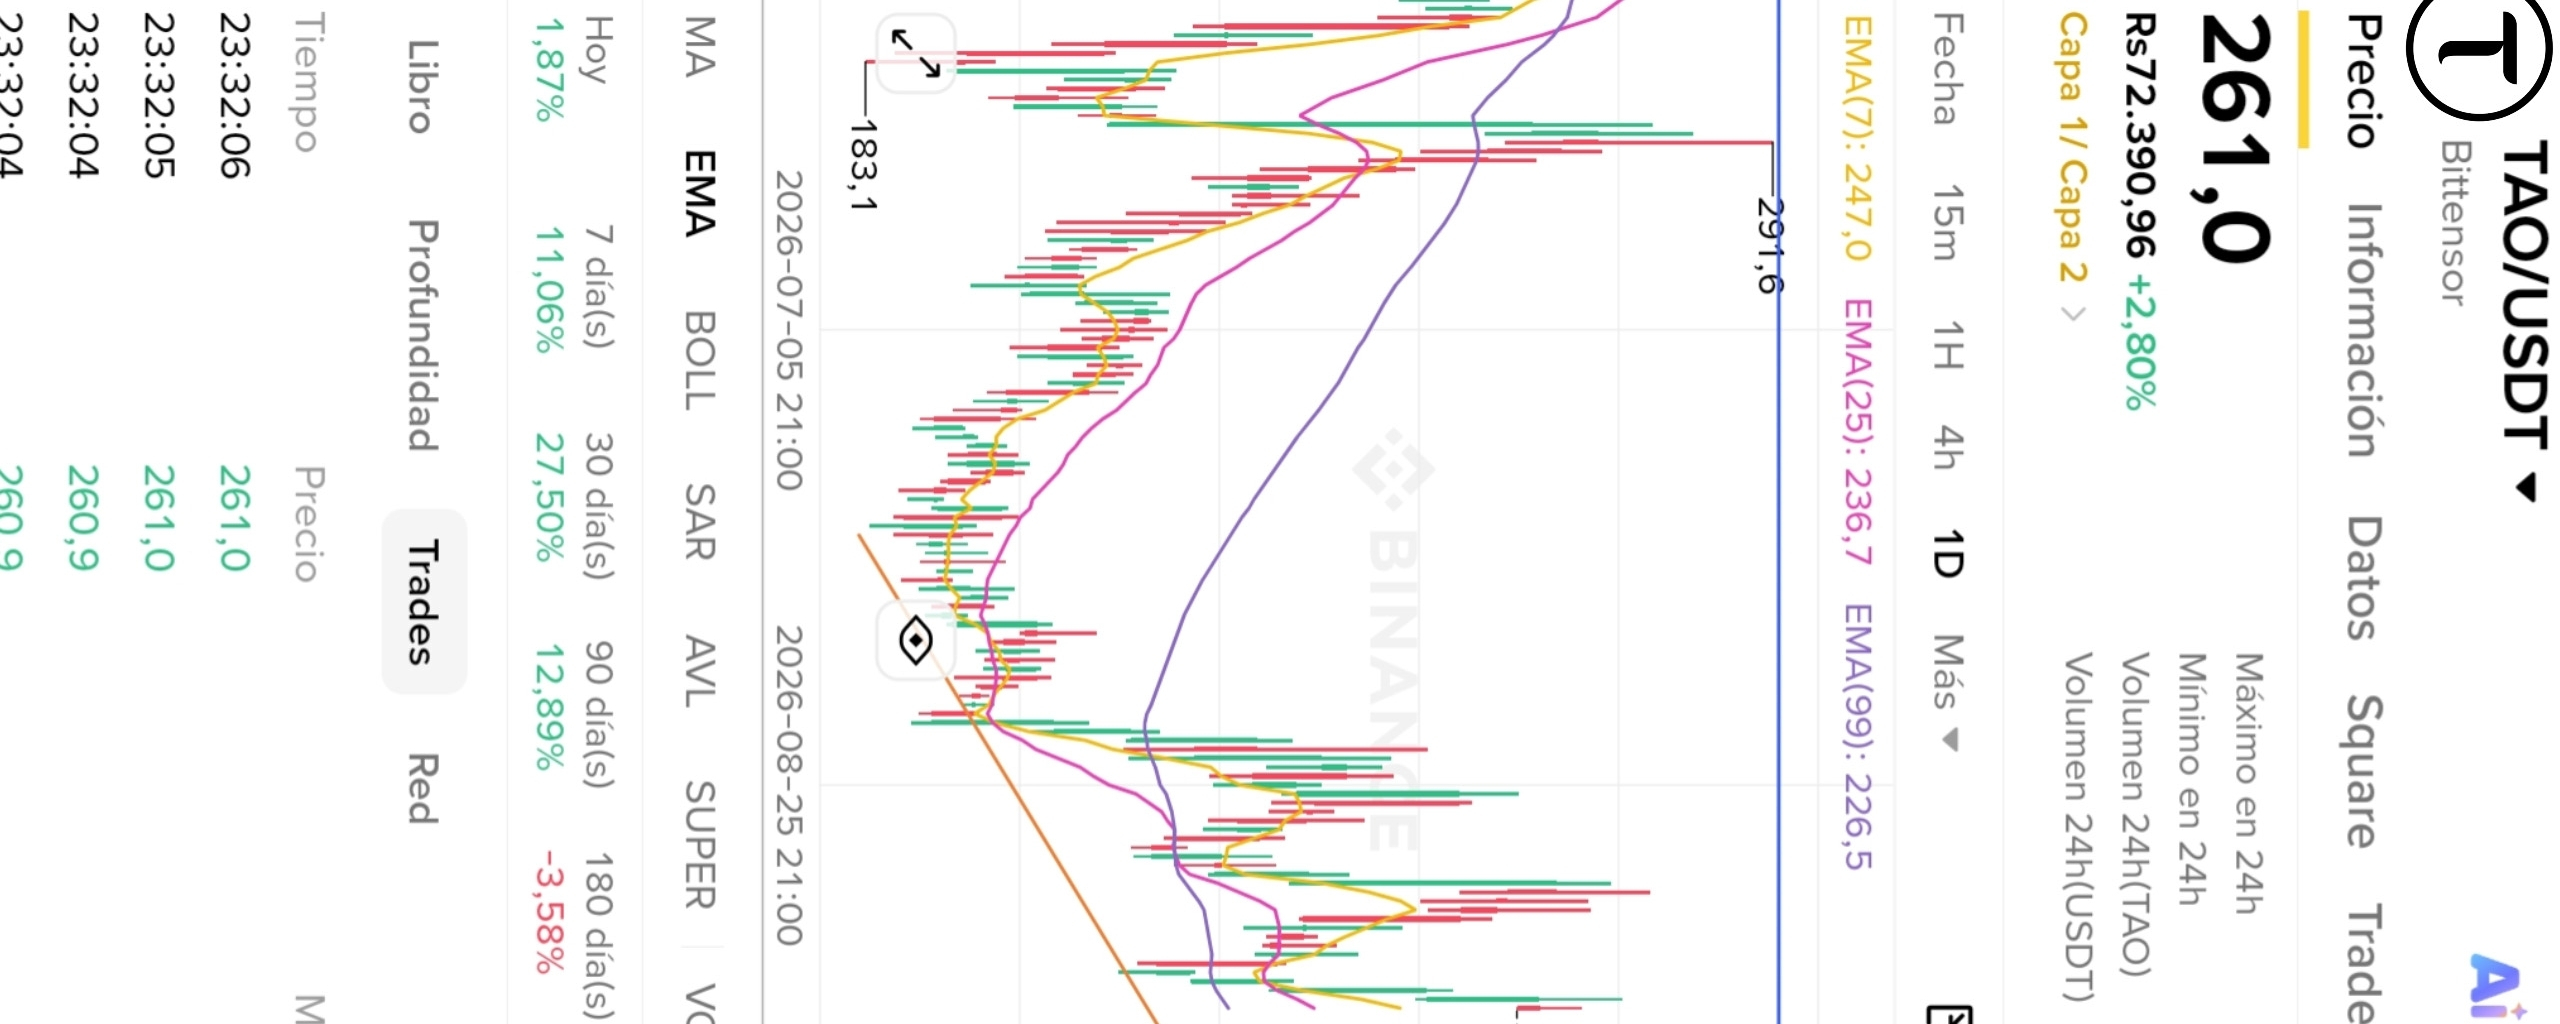
La thèse n’est pas que TAO soit une bonne crypto parce qu’elle utilise de l’IA.
Cela serait trop superficiel.
Notre thèse est assez plus spécifique :
« Bittensor cherche à construire un marché décentralisé où différents types d’intelligence numérique s’affrontent pour le capital et les incitations économiques, et TAO est l’actif qui coordonne cette économie. »
Les modèles, l’inférence, les données, les prédictions, le stockage, l’informatique et autres services peuvent concourir au sein de différents marchés spécialisés appelés subnets.
Mais nous attendons encore de démontrer quelque chose de beaucoup plus important :
« Cette activité incitée peut-elle se convertir en utilité économique externe et, surtout, cette utilité peut-elle finir par être capturée dans TAO ? »
Ce dernier point est le cœur de notre thèse.
---
1. Qu’est-ce que nous achetons réellement ?
Nous n’achetons pas une entreprise.
Nous achetons un réseau économique programmable.
La structure peut être simplifiée ainsi :
TAO → incitations → subnets → mineurs/validateurs → production d’intelligence → utilisateurs → demande → valorisation → nouvelle allocation de ressources
Chaque subnet fonctionne comme un marché spécialisé. Les participants s’affrontent pour produire ce que les mécanismes de validation jugent précieux.
Cela change complètement notre unité d’analyse.
Nous ne demandons pas :
« “TAO a-t-il une utilité ?” »
Nous demandons :
« “Une économie se forme-t-elle autour de TAO, dont l’activité a besoin de TAO ?” »
C’est une question beaucoup plus exigeante.
---
2. La machine est encore en construction
Bittensor possède une caractéristique particulièrement intéressante pour un investisseur :
le marché essaie de concevoir sa propre architecture pendant qu’il fonctionne.
L’introduction de Dynamic TAO (dTAO) en 2025 a ajouté des tokens propres pour les subnets et les marchés TAO/Alpha, faisant en sorte que les prix participent à l’allocation des émissions.
Pendant 2026, le protocole a continué de modifier ces mécanismes.
Cela ne prouve pas que le système échoue.
Cela montre qu’il est encore à la recherche d’une manière efficace de se coordonner :
capital + talents + incitations + demande.
C’est pourquoi notre position ne devrait pas être interprétée comme l’achat d’une machine économique entièrement finalisée.
C’est plus proche d’acheter une option sur une machine qui doit encore prouver qu’elle fonctionne.
---
3. Alors, quels sont ses fondamentaux ?
Nous ne pouvons pas utiliser exactement le même langage que pour une entreprise.
Nous n’avons tout simplement pas :
revenus → marges → FCF → ROIC.
Nous devons observer d’autres variables :
Utilisation :
Quelqu’un utilise-t-il réellement ce que produisent les subnets ?
Qualité :
Les participants produisent-ils quelque chose d’utile ou optimisent-ils simplement pour capter des émissions ?
Demande externe :
Les utilisateurs et les entreprises paient-ils ces résultats en dehors du système d’incitations ?
Capital engagé :
Du matériel, des talents et du capital entrent-ils parce qu’il existe une attente de valeur économique ?
Efficacité d’allocation :
Le protocole oriente-t-il des ressources vers les sous-réseaux qui produisent réellement de la valeur ?
Et enfin, la variable décisive :
« La croissance de l’économie de Bittensor augmente-t-elle la valeur économique capturée par TAO ? »
Parce que l’écosystème peut croître énormément et que TAO n’en capte pas proportionnellement la croissance.
C’est là que notre thèse pourrait être erronée.
---
4. Dynamic TAO : l’expérimentation qui nous intéresse le plus
dTAO tente de résoudre une question fondamentale :
« Qui décide quel subnet mérite des ressources ? »
Au lieu de dépendre uniquement de décisions internes des validateurs, elle introduit des marchés où le prix des subnets participe à la répartition des émissions.
L’intuition est puissante :
plus de demande → plus forte valorisation → plus grande attribution des ressources → plus grande capacité à produire de la valeur → potentiellement plus de demande.
En d’autres termes :
« Bittensor tente d’utiliser le marché comme mécanisme d’allocation de capital au sein d’une économie d’intelligence. »
C’est probablement l’une des parties les plus intéressantes de la thèse.
Une entreprise traditionnelle décide du montant de capital que reçoit chaque division.
Bittensor tente de faire en sorte que les incitations et les prix aident à trancher entre plusieurs marchés.
Mais il y a une question que nous ne pouvons pas éluder :
« Le marché découvre-t-il une vraie valeur ou ne fait-il que redistribuer de la spéculation ? »
---
5. Le scénario que nous voulons voir
Imaginons qu’au sein de 5 à 10 ans il existe des centaines de subnets.
Certains produisent :
- inférence,
- modèles spécialisés,
- prédictions,
- données,
- recherche,
- calcul,
- agents,
- intelligence d’entreprise.
Les meilleurs attirent du capital et des talents.
Les pires perdent des ressources.
Les développeurs créent de nouveaux marchés.
Les entreprises utilisent leurs produits.
Et participer économiquement à l’ensemble de ce système génère une demande structurelle pour TAO.
Alors apparaît un véritable flywheel (boucle d’entraînement) :
demande → valeur → capital → talents → production → plus d’utilité → plus de demande.
Pas parce qu’il existe un “network effect” magique.
Mais parce que nous pouvons observer un mécanisme économique en fonctionnement.
---
6. Le piège qu’on doit éviter
L’erreur serait de penser :
« “Le marché potentiel est énorme, donc TAO sera énorme.” »
Non.
La taille potentielle de l’économie ne prouve pas la captation de valeur.
On pourrait même observer :
beaucoup de subnets + beaucoup de talents + beaucoup d’activités + beaucoup d’utilisation
sans qu’il y ait nécessairement :
demande structurelle pour TAO.
C’est probablement le plus grand risque conceptuel de notre thèse.
---
7. Les incitations ne sont pas la même chose que la demande
Ce point peut résumer toute l’analyse.
Un mineur peut participer parce que :
« “Je peux gagner du TAO.” »
Cela ne prouve pas :
« “Quelqu’un en a besoin et est prêt à payer pour ce que je produis.” »
La première situation peut créer une économie circulaire :
émissions → participants → production → plus d’émissions.
La seconde crée une économie productive :
besoin réel → utilisateurs → revenus → valeur économique → incitations.
Et nous devons voir comment la seconde finit par se connecter à TAO.
Parce que c’est là le véritable pari :
« Nous ne parions pas simplement sur le fait que l’IA grandit. »
« Nous parions sur le fait que Bittensor parvienne à transformer l’intelligence numérique en une économie compétitive et que TAO capte une part significative de la valeur générée par celle-ci. »
Cela reste encore à prouver.
Et c’est précisément pour cela que la thèse est intéressante.