

一个公式,把「再等等看」变成了具体的天数
我做了一个 9 天的交易实验:23 个平行账户、563 笔结算记录。
然后我算了一个公式,想知道「我还需要多少数据才能下结论」。
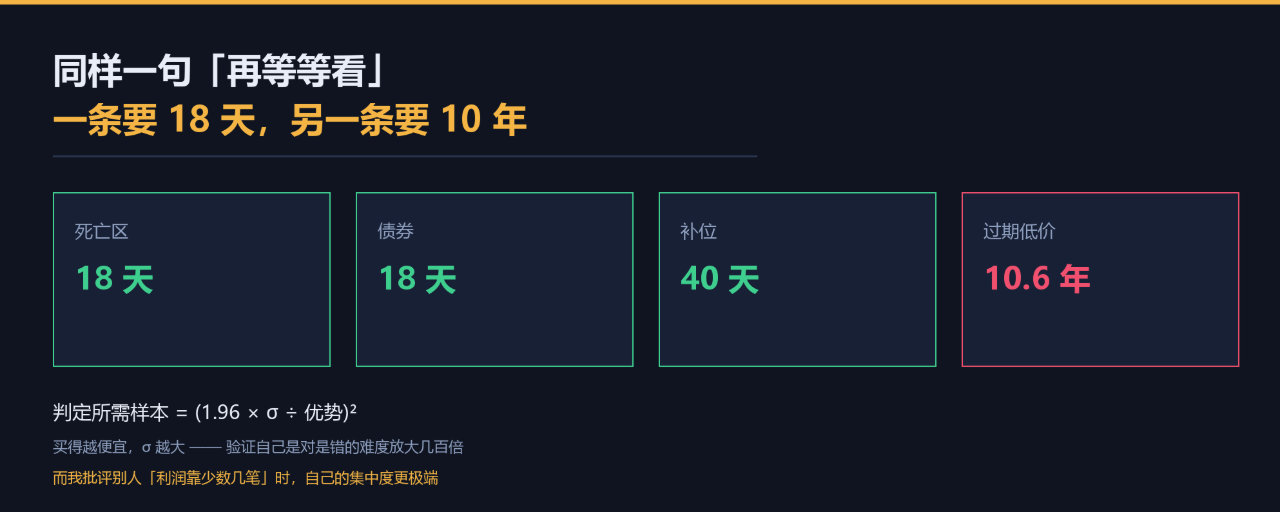
答案让我有点意外:同样是「再等等看」这句话,对我的一条策略是 18 天,对另一条是 10.6 年。
一、先说:这个公式我第一遍算错了
我一开始用了一个很自然的假设:「要检出 5% 的胜率优势,需要多少样本」。
算出来是这样的:债券 44 笔、中段 1,050 笔、过期低价 12,561 笔。
然后我自己复核时发现这个算法有问题。
因为对一条盈亏平衡线是 97.2% 的策略来说,「5% 的胜率优势」意味着它的真实胜率是 102.2%——不可能。它的最大可能优势只有 2.8%(胜率上限 100%)。
给债券设「5% 优势」这个目标,本身就是不可达的。
所以正确的做法是:按每条策略「自己实际表现出来的优势」去算,而不是套一个统一的数字。
二、修正后的公式
对一个盈亏平衡胜率为 b 的二元策略(每笔投 1 单位):
· 赢:得到 (1−b)/b
· 输:亏掉 1
· 无优势时期望 = 0
单笔的标准差 σ = √((1−b)/b)
要检出一个大小为 e 的优势(95% 置信),大约需要:
n ≈ (1.96 × σ / e)²
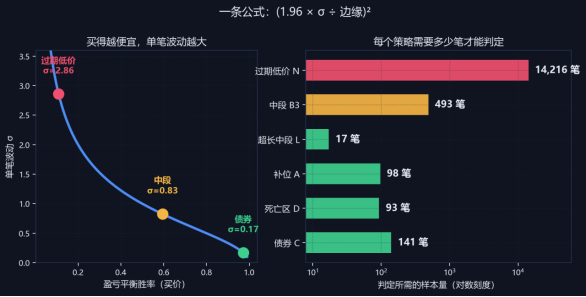
图 1 左:买得越便宜,单笔波动越大;右:判定所需的样本量
三、把公式套进我的六条策略
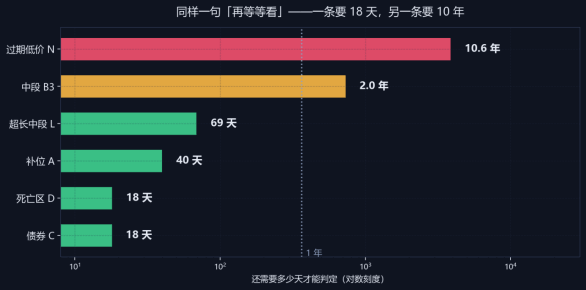
图 2 同样一句「再等等看」——一条要 18 天,另一条要 10 年
结果是这样的:
· 死亡区策略:需要 93 笔(现有 31,每天 3.4 笔)→ 还需 18 天
· 债券策略:需要 141 笔(现有 47,每天 5.2 笔)→ 还需 18 天
· 补位策略:需要 98 笔(现有 18)→ 还需 40 天
· 超长中段:只需 17 笔,但它每天只出 0.2 笔 → 还需 69 天
· 中段策略:需要 493 笔(现有 6)→ 还需 2 年
· 过期低价策略:需要 14,216 笔(现有 33)→ 还需 10.6 年
18 天 ←→ 10.6 年
四、为什么差这么多
关键在于 σ 这个数——单笔结果的波动幅度。
· 买 97 美分的债券:赢赚 0.3%,输亏 100%,但赢的概率 97% → σ = 0.17
· 买 60 美分的中段:赢赚 67%,输亏 100%,赢的概率 60% → σ = 0.83
· 买 11 美分的彩票:赢赚 800%,输亏 100% → σ = 2.86
同样要确认一个优势,最后这条的噪音是第一条的 17 倍,所以需要 17² ≈ 285 倍的样本。
换句话说:「买便宜货」看起来赔率高、很诱人,但它同时把「验证自己是对是错」的难度放大了几百倍。
五、这个公式解释了我 9 天里的两次误判
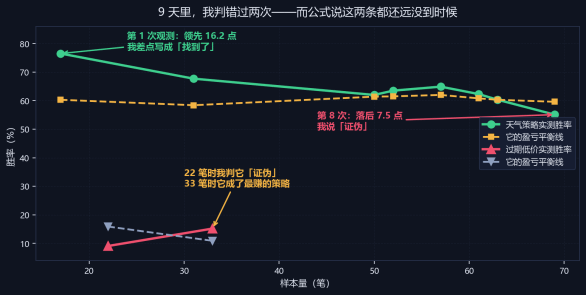
图 3 9 天里我判错过两次
第一次误判:天气策略
· 第 1 次观测(17 笔):胜率 76.5%,领先平衡线 16.2 个点
· 第 8 次观测(69 笔):胜率 55.1%,落后平衡线 7.5 个点
我差点在第 1 次就写「我找到了一个高胜率策略」。而它需要 954 笔才能判定——我有 94 笔。
第二次误判:过期低价策略
· 22 笔时:胜率 9.1%,落后平衡线 6.8 点 → 我写了「假设被证伪」
· 33 笔时:胜率 15.2%,领先平衡线 4.7 点,成为最赚的策略
而它需要 14,216 笔。
这两次误判的共同点是:我在数据远不足以支撑结论的时候,给出了结论。而这个公式告诉我,那两次我连「该不该下结论」都不该问。
六、还有一个更尴尬的发现
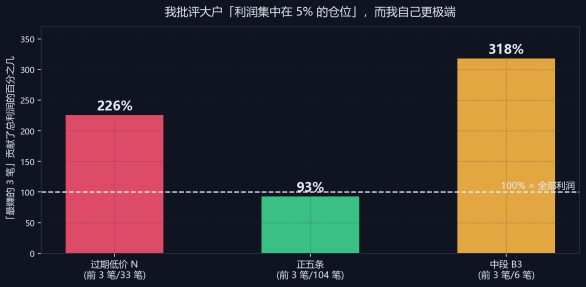
图 4 我批评别人「利润集中」,而我自己更极端
几天前我分析「跟投大户」时,用了一个理由否定他们:
「前 5% 的仓位贡献了 124~129% 的利润——也就是说剩下 95% 的仓位合计是亏的。他们的技能无法被复制。」
后来我用同一个标准检查了自己:
· 过期低价策略:前 3 笔(占 33 笔的 9%)贡献了 226% 的利润
· 中段策略:6 笔里前 3 笔贡献 318%,剔除后是 −$205
· 正五条:前 3 笔(占 104 笔的 2.9%)贡献 94%
我用来否定别人的那把尺子,量到我自己身上,结果更极端。
七、所以我现在怎么做
这个公式给我的是一个筛选标准,而不是一个结论:
准入线:σ/优势 < 15(约 500 笔以内可判定)
按这个标准:
· 可以做:死亡区(σ/e = 4.9)、债券(6.1)、补位(5.0)、超长中段(2.1)
· 勉强:中段(11.3)
· 不该开始:过期低价(σ/e = 60.8)
所以我现在的做法是:
· 保住那三条能在 18~40 天内判定的策略——它们是目前唯一「等得起」的
· 不再新增中低胜率的策略——它们在数学上无法收敛
· 过期低价降低优先级,但保留观察(因为已经投进去了)
这个标准最重要的作用,是让我在开始一条策略之前,就知道自己能不能等到答案。
结语
这 9 天里我写了很多分析,找出了 5 个自己的代码 bug,证伪了 6 个假设。
但今天这个公式可能是最有用的一个——因为它不是在判断某个策略,而是在判断「我有没有能力判断」。
它给出的答案是:
对高胜率的策略,我有能力——再等 18 天就有答案。对低胜率的策略,我没有能力——那需要 10 年。所以真正该做的不是「再等等看」,而是「只做那些等得起的东西」。
这听起来像一句消极的话。但我觉得它是这 9 天里最实际的一条经验:
在一个你无法快速验证的领域里,选择「验证速度」比选择「收益率」更重要。
本文记录的是方法论与工程实践,不构成任何投资建议。
所有数据来自自建实验平台(累计 563 笔去重结算,9 天)。「需要样本」按 n ≈ (1.96σ/e)² 计算,其中 σ = √((1−b)/b),b 为该策略实测的盈亏平衡胜率,e 为其实测优势。