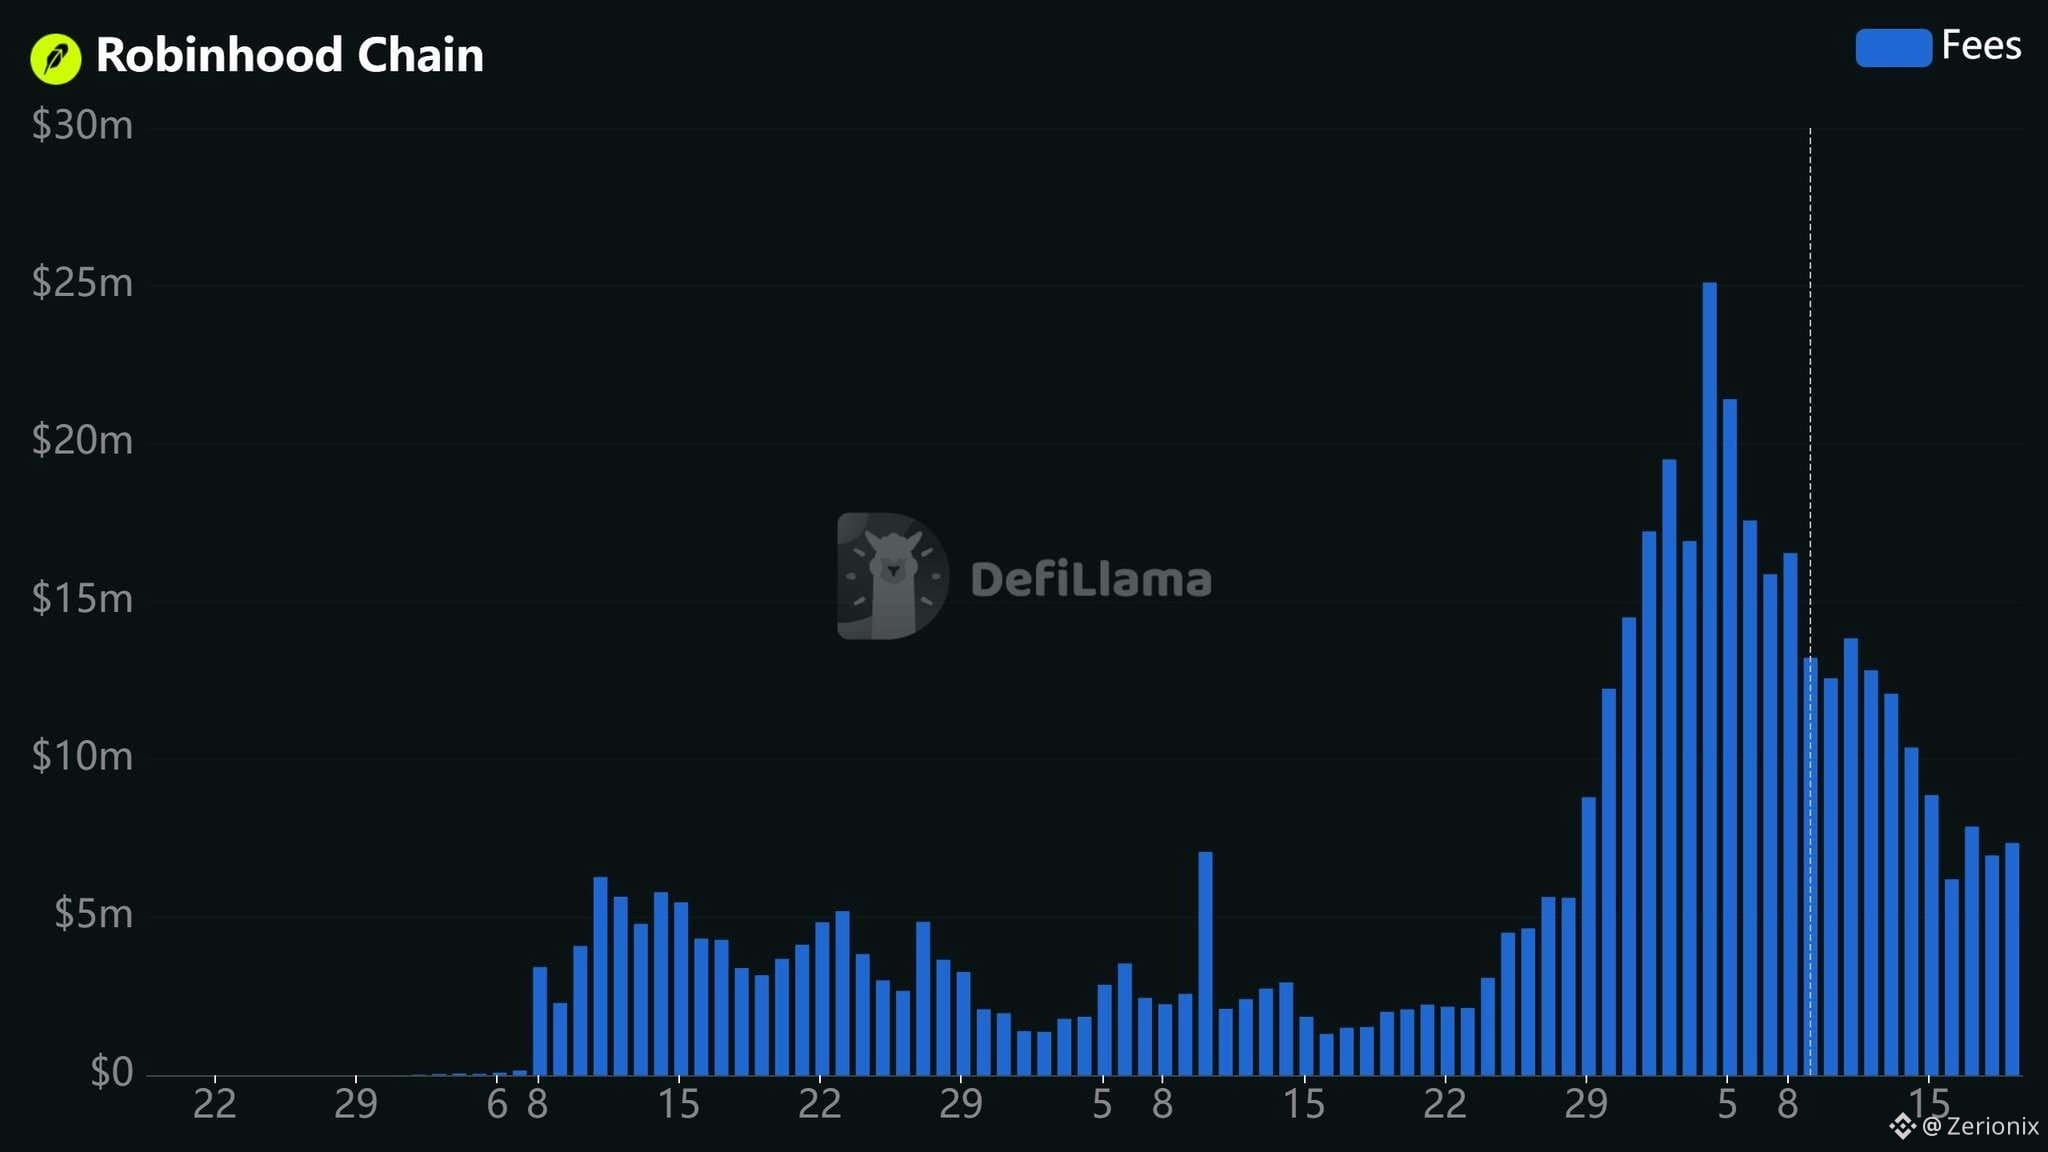
Les frais de la chaîne Robinhood ont chuté de 97% tandis que le nombre de transactions bougeait à peine, et l’écart entre ces deux chiffres est la vraie histoire, pas seulement l’effondrement lui-même.
Au pic de début septembre, la chaîne a généré environ 8 millions de dollars de frais quotidiens sur 13,1 millions de transactions, soit en moyenne 64 cents chacune. Le 16 septembre, les frais quotidiens étaient tombés à environ 230 000 dollars pour 8,9 millions de transactions, juste 2,6 cents par transaction. Le nombre de transactions a reculé de 32% au jour le jour, mais seulement de 6% sur une moyenne sur sept jours, une baisse bien plus étroite que ne le suggère le seul graphique des frais.
Ce qui me frappe, c’est que les données de volume contredisent activement l’interprétation du type « les traders se sont enfuis ».
Les DEX de Robinhood ont traité environ 13 milliards de dollars sur les sept jours jusqu’au 16 septembre, en hausse de 5% par rapport à la semaine précédente, et l’offre de stablecoins n’a diminué que de 1%. Environ 1,5 milliard de dollars continue de circuler chaque jour sur le réseau. Le capital n’est pas parti : c’est le coût de son déplacement qui a baissé.
Le vrai moteur ici, c’est un changement de composition, pas une exode. Pons, le « launchpad » de memecoin qui a propulsé la flambée initiale des frais, a vu son volume chuter de 37% semaine après semaine, à environ 616 millions de dollars.
L’émission et le trading de memecoins, l’activité la plus coûteuse en frais sur la chaîne, se sont précisément refroidis, tandis que des types de transactions à plus faible coût ont maintenu l’ensemble du débit près de ses sommets.
Il faut aussi ajouter la pièce mécanique : selon les informations, Robinhood aurait relevé la limite de gaz de la chaîne pour augmenter la capacité des blocs, un arbitrage délibéré. Espace de bloc moins cher en échange d’un volume accru, plutôt que de maximiser les revenus de frais par transaction. C’est un choix stratégique réel, pas juste un refroidissement « organique ».
La question ouverte est de savoir si ce modèle de frais est soutenable sur le long terme. Une chaîne qui traite un volume proche du record avec des frais quasi nuls, c’est excellent pour les utilisateurs et l’adoption, mais à un moment il faut bien financer l’infrastructure. Et de savoir si cela se fait via une subvention, une refonte future des frais, ou si Robinhood absorbe la charge comme stratégie d’acquisition client, ces éléments ne sont pas tranchés par ces seules données.
$BTC #Altcoin Season# #Altcoin Season#
Au pic de début septembre, la chaîne a généré environ 8 millions de dollars de frais quotidiens sur 13,1 millions de transactions, soit en moyenne 64 cents chacune. Le 16 septembre, les frais quotidiens étaient tombés à environ 230 000 dollars pour 8,9 millions de transactions, juste 2,6 cents par transaction. Le nombre de transactions a reculé de 32% au jour le jour, mais seulement de 6% sur une moyenne sur sept jours, une baisse bien plus étroite que ne le suggère le seul graphique des frais.
Ce qui me frappe, c’est que les données de volume contredisent activement l’interprétation du type « les traders se sont enfuis ».
Les DEX de Robinhood ont traité environ 13 milliards de dollars sur les sept jours jusqu’au 16 septembre, en hausse de 5% par rapport à la semaine précédente, et l’offre de stablecoins n’a diminué que de 1%. Environ 1,5 milliard de dollars continue de circuler chaque jour sur le réseau. Le capital n’est pas parti : c’est le coût de son déplacement qui a baissé.
Le vrai moteur ici, c’est un changement de composition, pas une exode. Pons, le « launchpad » de memecoin qui a propulsé la flambée initiale des frais, a vu son volume chuter de 37% semaine après semaine, à environ 616 millions de dollars.
L’émission et le trading de memecoins, l’activité la plus coûteuse en frais sur la chaîne, se sont précisément refroidis, tandis que des types de transactions à plus faible coût ont maintenu l’ensemble du débit près de ses sommets.
Il faut aussi ajouter la pièce mécanique : selon les informations, Robinhood aurait relevé la limite de gaz de la chaîne pour augmenter la capacité des blocs, un arbitrage délibéré. Espace de bloc moins cher en échange d’un volume accru, plutôt que de maximiser les revenus de frais par transaction. C’est un choix stratégique réel, pas juste un refroidissement « organique ».
La question ouverte est de savoir si ce modèle de frais est soutenable sur le long terme. Une chaîne qui traite un volume proche du record avec des frais quasi nuls, c’est excellent pour les utilisateurs et l’adoption, mais à un moment il faut bien financer l’infrastructure. Et de savoir si cela se fait via une subvention, une refonte future des frais, ou si Robinhood absorbe la charge comme stratégie d’acquisition client, ces éléments ne sont pas tranchés par ces seules données.
$BTC #Altcoin Season# #Altcoin Season#