La loi CLARITY a été bloquée au Sénat. La réglementation américaine des crypto n’a pas, elle, été interrompue.
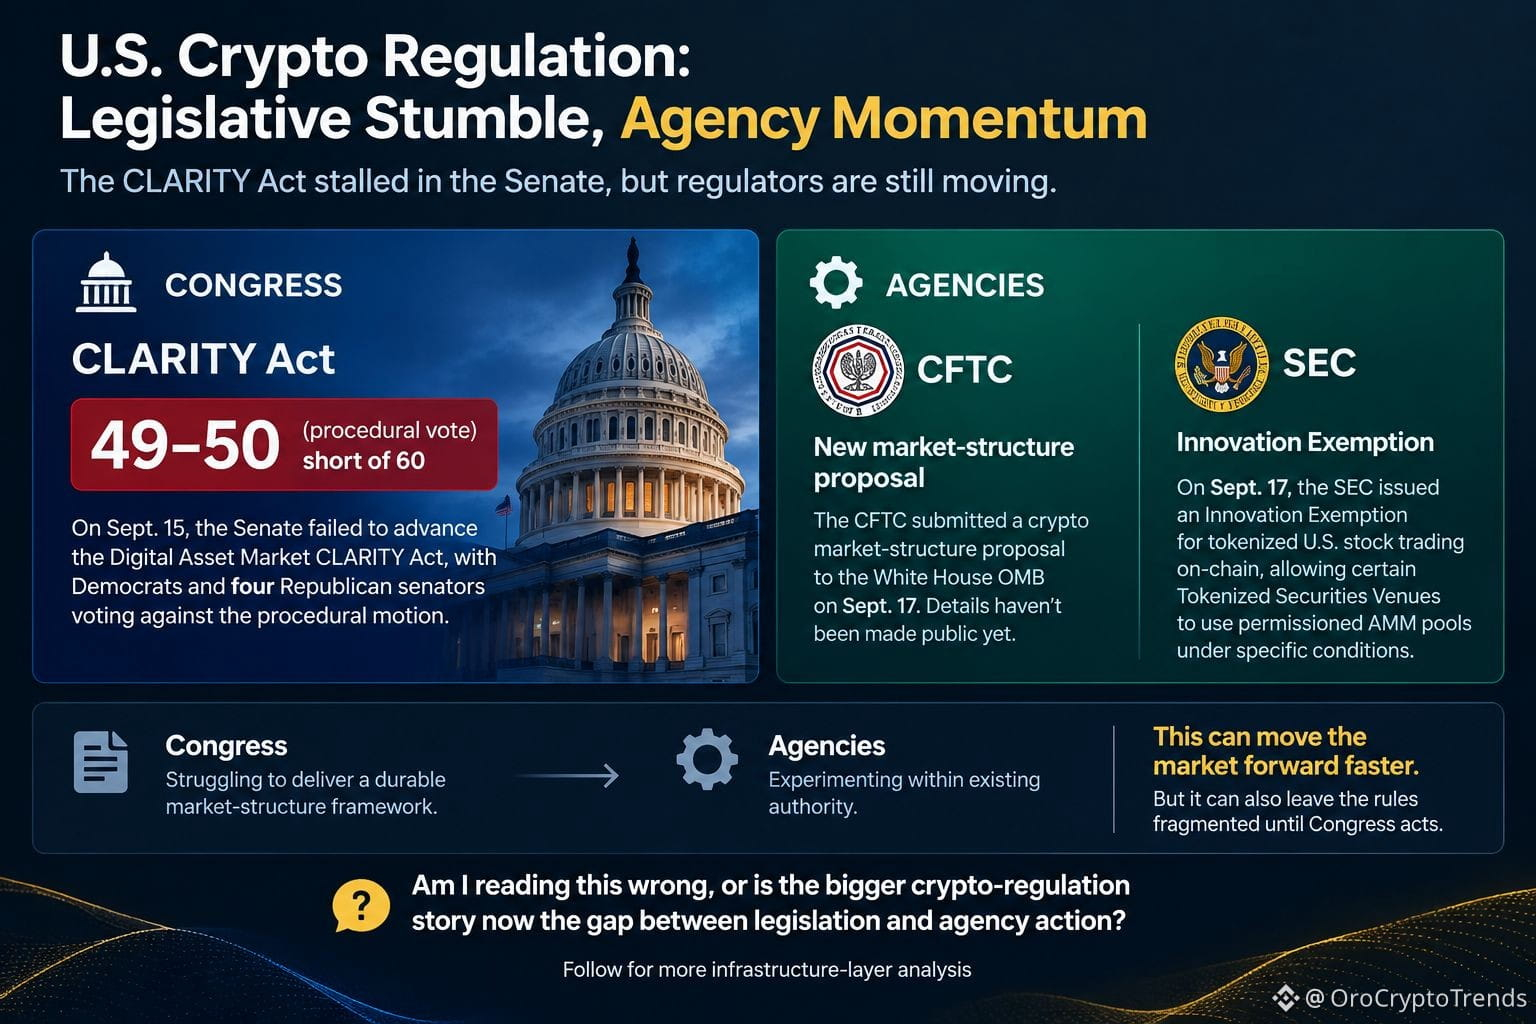
Le 15 septembre, le Sénat a voté 49–50 contre l’adoption de la Digital Asset Market CLARITY Act, n’atteignant pas les 60 voix requises pour la motion procédurale.
Ce qui m’intéresse davantage, c’est ce qui s’est passé ensuite.
La voie législative s’est heurtée à un mur, mais la machine réglementaire a continué d’avancer. Bloomberg a rapporté que la CFTC a soumis une nouvelle proposition de structure de marché des crypto à l’Office of Management and Budget de la Maison-Blanche le 17 septembre. Les détails ne sont pas encore publics, donc je ne vais pas faire semblant de savoir exactement ce que prévoit la règle.
Dans le même temps, la SEC a déjà mis en place un autre élément du puzzle. Son Innovation Exemption du 17 septembre permet à certains Tokenized Securities Venues de faciliter un trading onchain limité d’actions tokenisées NMS via des pools de liquidité AMM autorisés, sous réserve de conditions incluant des protections pour les investisseurs, des contrats intelligents publics et des limites sur les symboles et le volume de trading.
Cela crée un schéma réglementaire qui vaut la peine d’être surveillé.
Le Congrès peine à produire un cadre durable pour la structure de marché, tandis que des agences testent des solutions dans le cadre de leurs pouvoirs actuels.
Cela peut faire avancer le marché plus vite. Mais cela peut aussi laisser les règles fragmentées jusqu’à ce que le Congrès agisse.
Est-ce que je lis cela de travers, ou bien la grande histoire de la réglementation crypto, aujourd’hui, c’est l’écart entre la législation et l’action des agences ?
Le 15 septembre, le Sénat a voté 49–50 contre l’adoption de la Digital Asset Market CLARITY Act, n’atteignant pas les 60 voix requises pour la motion procédurale.
Ce qui m’intéresse davantage, c’est ce qui s’est passé ensuite.
La voie législative s’est heurtée à un mur, mais la machine réglementaire a continué d’avancer. Bloomberg a rapporté que la CFTC a soumis une nouvelle proposition de structure de marché des crypto à l’Office of Management and Budget de la Maison-Blanche le 17 septembre. Les détails ne sont pas encore publics, donc je ne vais pas faire semblant de savoir exactement ce que prévoit la règle.
Dans le même temps, la SEC a déjà mis en place un autre élément du puzzle. Son Innovation Exemption du 17 septembre permet à certains Tokenized Securities Venues de faciliter un trading onchain limité d’actions tokenisées NMS via des pools de liquidité AMM autorisés, sous réserve de conditions incluant des protections pour les investisseurs, des contrats intelligents publics et des limites sur les symboles et le volume de trading.
Cela crée un schéma réglementaire qui vaut la peine d’être surveillé.
Le Congrès peine à produire un cadre durable pour la structure de marché, tandis que des agences testent des solutions dans le cadre de leurs pouvoirs actuels.
Cela peut faire avancer le marché plus vite. Mais cela peut aussi laisser les règles fragmentées jusqu’à ce que le Congrès agisse.
Est-ce que je lis cela de travers, ou bien la grande histoire de la réglementation crypto, aujourd’hui, c’est l’écart entre la législation et l’action des agences ?