JP Morgan vient d’admettre qu’ils ne peuvent plus modéliser le pétrole. C’est exactement la même matière première que la Fed essaie d’écraser avec des hausses de taux.
Warsh a pointé l’énergie comme moteur de l’inflation. Mais le problème, c’est que les taux tuent la demande. Nous avons ici un choc d’offre. Aucun taux d’intérêt ne désamorce une canalisation bombardée ni ne rouvre un détroit.
Ce qui s’est passé cette semaine :
L’Arabie saoudite a indiqué aux raffineries européennes : pas de pétrole le mois prochain. Le pipeline Est-Ouest (7 M barils/jour) est à l’arrêt depuis le 10 septembre. C’était l’itinéraire de secours construit en 1981 pour éviter Hormuz. Maintenant, lui aussi est en panne. Avant la coupe, l’Europe importait 577 k barils/jour de brut saoudien.
Le marché physique hurle :
Le Brent est proche de 110 $ (en hausse d’environ 20 % ce mois-ci). Mais le brut spot pour une livraison immédiate en Europe ? À plus de 130 $. Cet écart est de la panique pure.
Le diesel aux États-Unis et en Europe a atteint 220 $ le baril. C’est le carburant qui fait circuler les camions, les tracteurs, les trains. C’est l’inflation intégrée dans chaque prix.
Côté États-Unis, c’est cuit :
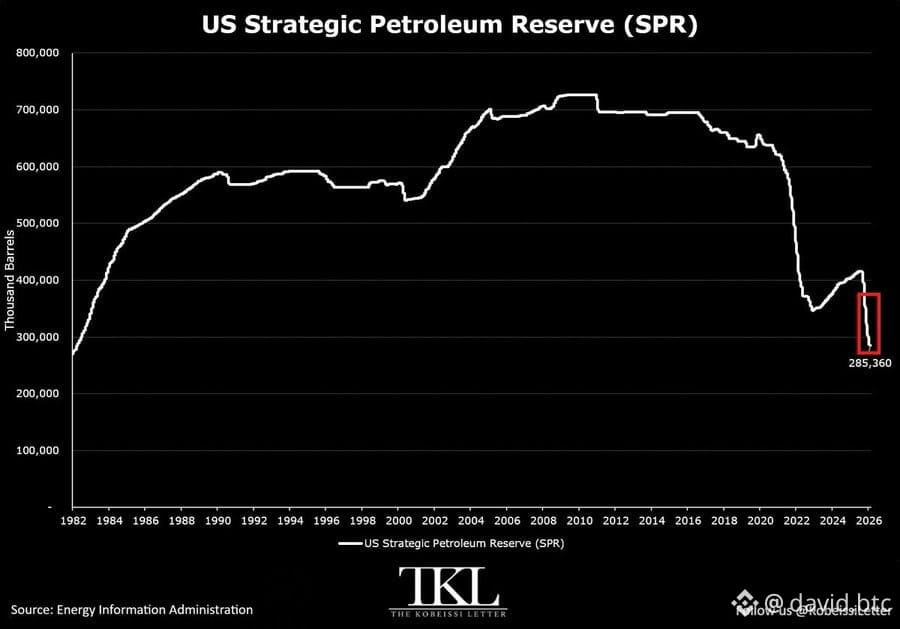
La Réserve stratégique de pétrole est descendue à 285 M de barils, le plus bas depuis novembre 1982. Vingt-cinq semaines consécutives de retraits. En 2020, elle était à 650 M. Aujourd’hui, moins de la moitié.
Voici la transaction que personne ne surveille : si cette guerre se dénoue, le pétrole chute, l’inflation s’éteint d’elle-même, et la Fed se retrouve coincée avec des taux bien trop élevés. Ils devraient alors couper rapidement.
C’est l’asymétrie. Le risque à la baisse est déjà intégré. Le potentiel à la hausse est ignoré.
Warsh a pointé l’énergie comme moteur de l’inflation. Mais le problème, c’est que les taux tuent la demande. Nous avons ici un choc d’offre. Aucun taux d’intérêt ne désamorce une canalisation bombardée ni ne rouvre un détroit.
Ce qui s’est passé cette semaine :
L’Arabie saoudite a indiqué aux raffineries européennes : pas de pétrole le mois prochain. Le pipeline Est-Ouest (7 M barils/jour) est à l’arrêt depuis le 10 septembre. C’était l’itinéraire de secours construit en 1981 pour éviter Hormuz. Maintenant, lui aussi est en panne. Avant la coupe, l’Europe importait 577 k barils/jour de brut saoudien.
Le marché physique hurle :
Le Brent est proche de 110 $ (en hausse d’environ 20 % ce mois-ci). Mais le brut spot pour une livraison immédiate en Europe ? À plus de 130 $. Cet écart est de la panique pure.
Le diesel aux États-Unis et en Europe a atteint 220 $ le baril. C’est le carburant qui fait circuler les camions, les tracteurs, les trains. C’est l’inflation intégrée dans chaque prix.
Côté États-Unis, c’est cuit :
La Réserve stratégique de pétrole est descendue à 285 M de barils, le plus bas depuis novembre 1982. Vingt-cinq semaines consécutives de retraits. En 2020, elle était à 650 M. Aujourd’hui, moins de la moitié.
Voici la transaction que personne ne surveille : si cette guerre se dénoue, le pétrole chute, l’inflation s’éteint d’elle-même, et la Fed se retrouve coincée avec des taux bien trop élevés. Ils devraient alors couper rapidement.
C’est l’asymétrie. Le risque à la baisse est déjà intégré. Le potentiel à la hausse est ignoré.