Conclusion à première vue : la SEC (Commission américaine des valeurs mobilières) a lancé le 2026-09-17 une « Innovation Exemption » — ouvrant une fenêtre de cinq ans, sous conditions, pour les plateformes de négociation de titres boursiers tokenisés américaines ; ce n’est pas une modification permanente des règles.
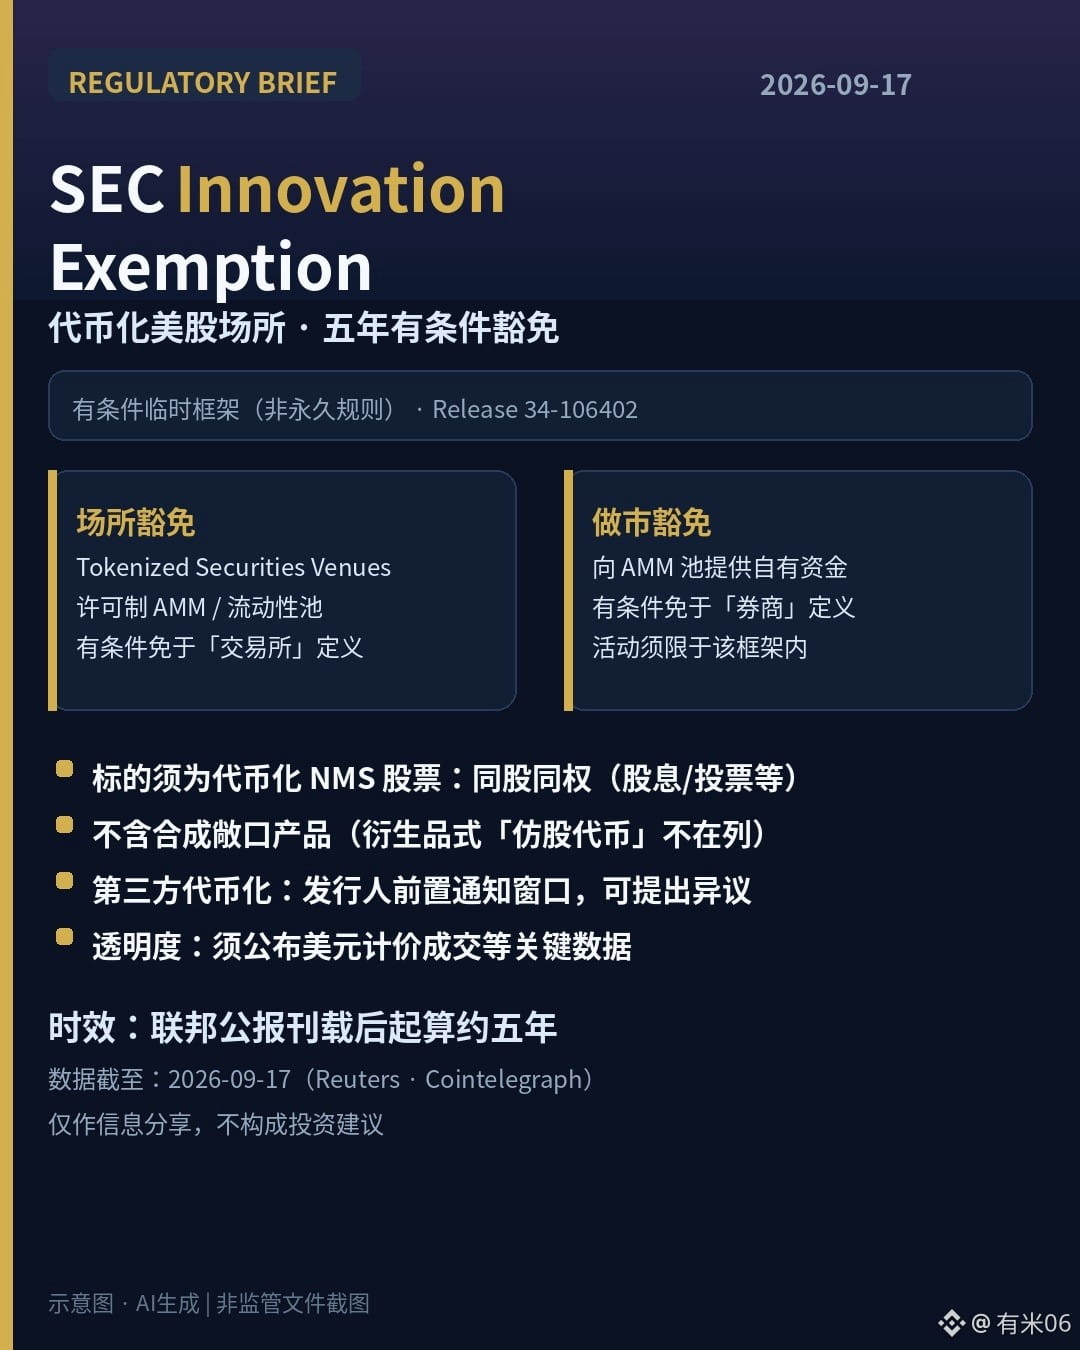
D’après le rapport de Reuters du jour : les Tokenized Securities Venues (TSV) remplissant les conditions peuvent faire se rencontrer des actions tokenisées dans un cadre d’AMM / pools de liquidité sous licence, avec une exemption conditionnelle du traitement en tant que « bourse » ; les apporteurs de liquidité fournissant des fonds propres au pool sont également exemptés, sous conditions, de l’enregistrement en tant que « courtier ». Les tokens doivent correspondre à de véritables droits de propriété d’actions (y compris dividendes, droits de vote) ; les produits de type exposition synthétique ne sont pas inclus. Avant qu’un tiers ne tokenise les actions d’une société, il doit en informer l’émetteur, qui peut s’y opposer.
Relecture indépendante : l’article de Cointelegraph publié le même jour reprend le même point de vue — en soulignant qu’il s’agit d’un cadre encadré, incluant des conditions de transparence des transactions, de tenue des registres et de sécurité technique, avec aussi des limites d’actifs et de taille ; le commissaire de la SEC Mark Uyeda indique que le comité évaluera, sur cette base, la négociation de titres sur chaîne, ainsi que les règles à adopter ultérieurement pour les services. Les documents publics citent également l’Exchange Act Release No. 34-106402.
L’image présente un schéma fait maison des points réglementaires clés (capture d’écran non officielle).
Données au : 2026-09-17 (date des articles Reuters / Cointelegraph)
Uniquement à titre de partage d’informations, ne constitue pas un conseil en investissement.
#SEC # Régulation
D’après le rapport de Reuters du jour : les Tokenized Securities Venues (TSV) remplissant les conditions peuvent faire se rencontrer des actions tokenisées dans un cadre d’AMM / pools de liquidité sous licence, avec une exemption conditionnelle du traitement en tant que « bourse » ; les apporteurs de liquidité fournissant des fonds propres au pool sont également exemptés, sous conditions, de l’enregistrement en tant que « courtier ». Les tokens doivent correspondre à de véritables droits de propriété d’actions (y compris dividendes, droits de vote) ; les produits de type exposition synthétique ne sont pas inclus. Avant qu’un tiers ne tokenise les actions d’une société, il doit en informer l’émetteur, qui peut s’y opposer.
Relecture indépendante : l’article de Cointelegraph publié le même jour reprend le même point de vue — en soulignant qu’il s’agit d’un cadre encadré, incluant des conditions de transparence des transactions, de tenue des registres et de sécurité technique, avec aussi des limites d’actifs et de taille ; le commissaire de la SEC Mark Uyeda indique que le comité évaluera, sur cette base, la négociation de titres sur chaîne, ainsi que les règles à adopter ultérieurement pour les services. Les documents publics citent également l’Exchange Act Release No. 34-106402.
L’image présente un schéma fait maison des points réglementaires clés (capture d’écran non officielle).
Données au : 2026-09-17 (date des articles Reuters / Cointelegraph)
Uniquement à titre de partage d’informations, ne constitue pas un conseil en investissement.
#SEC # Régulation