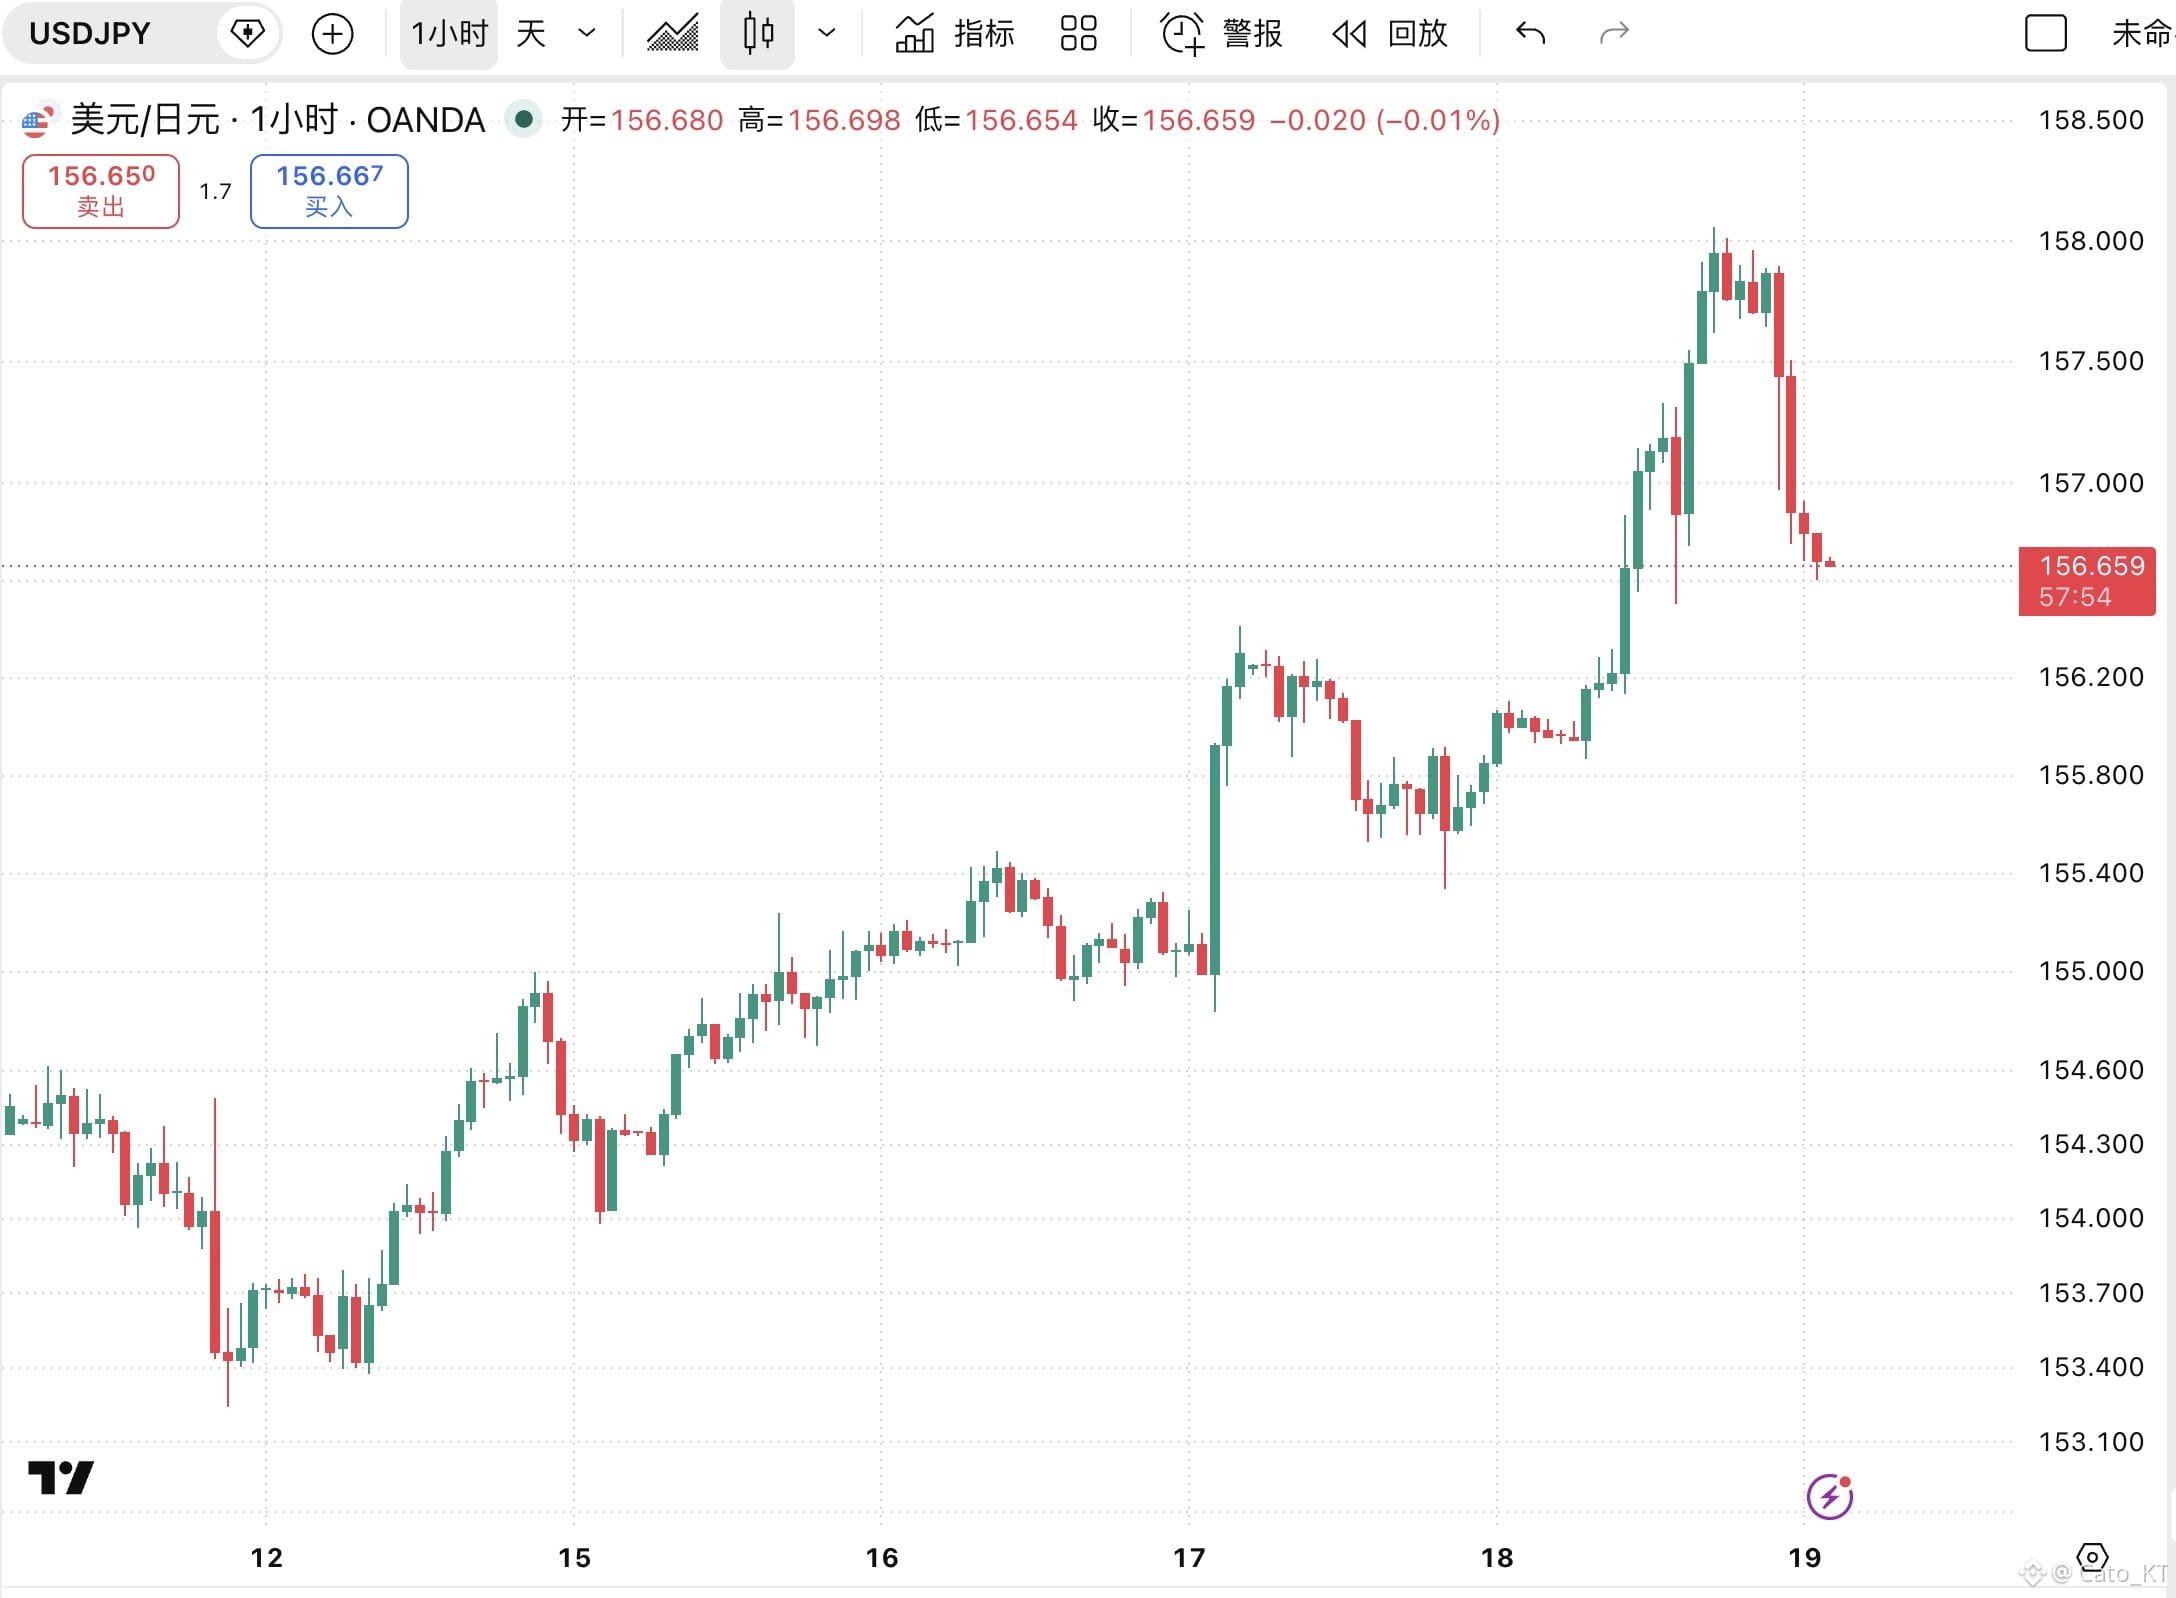
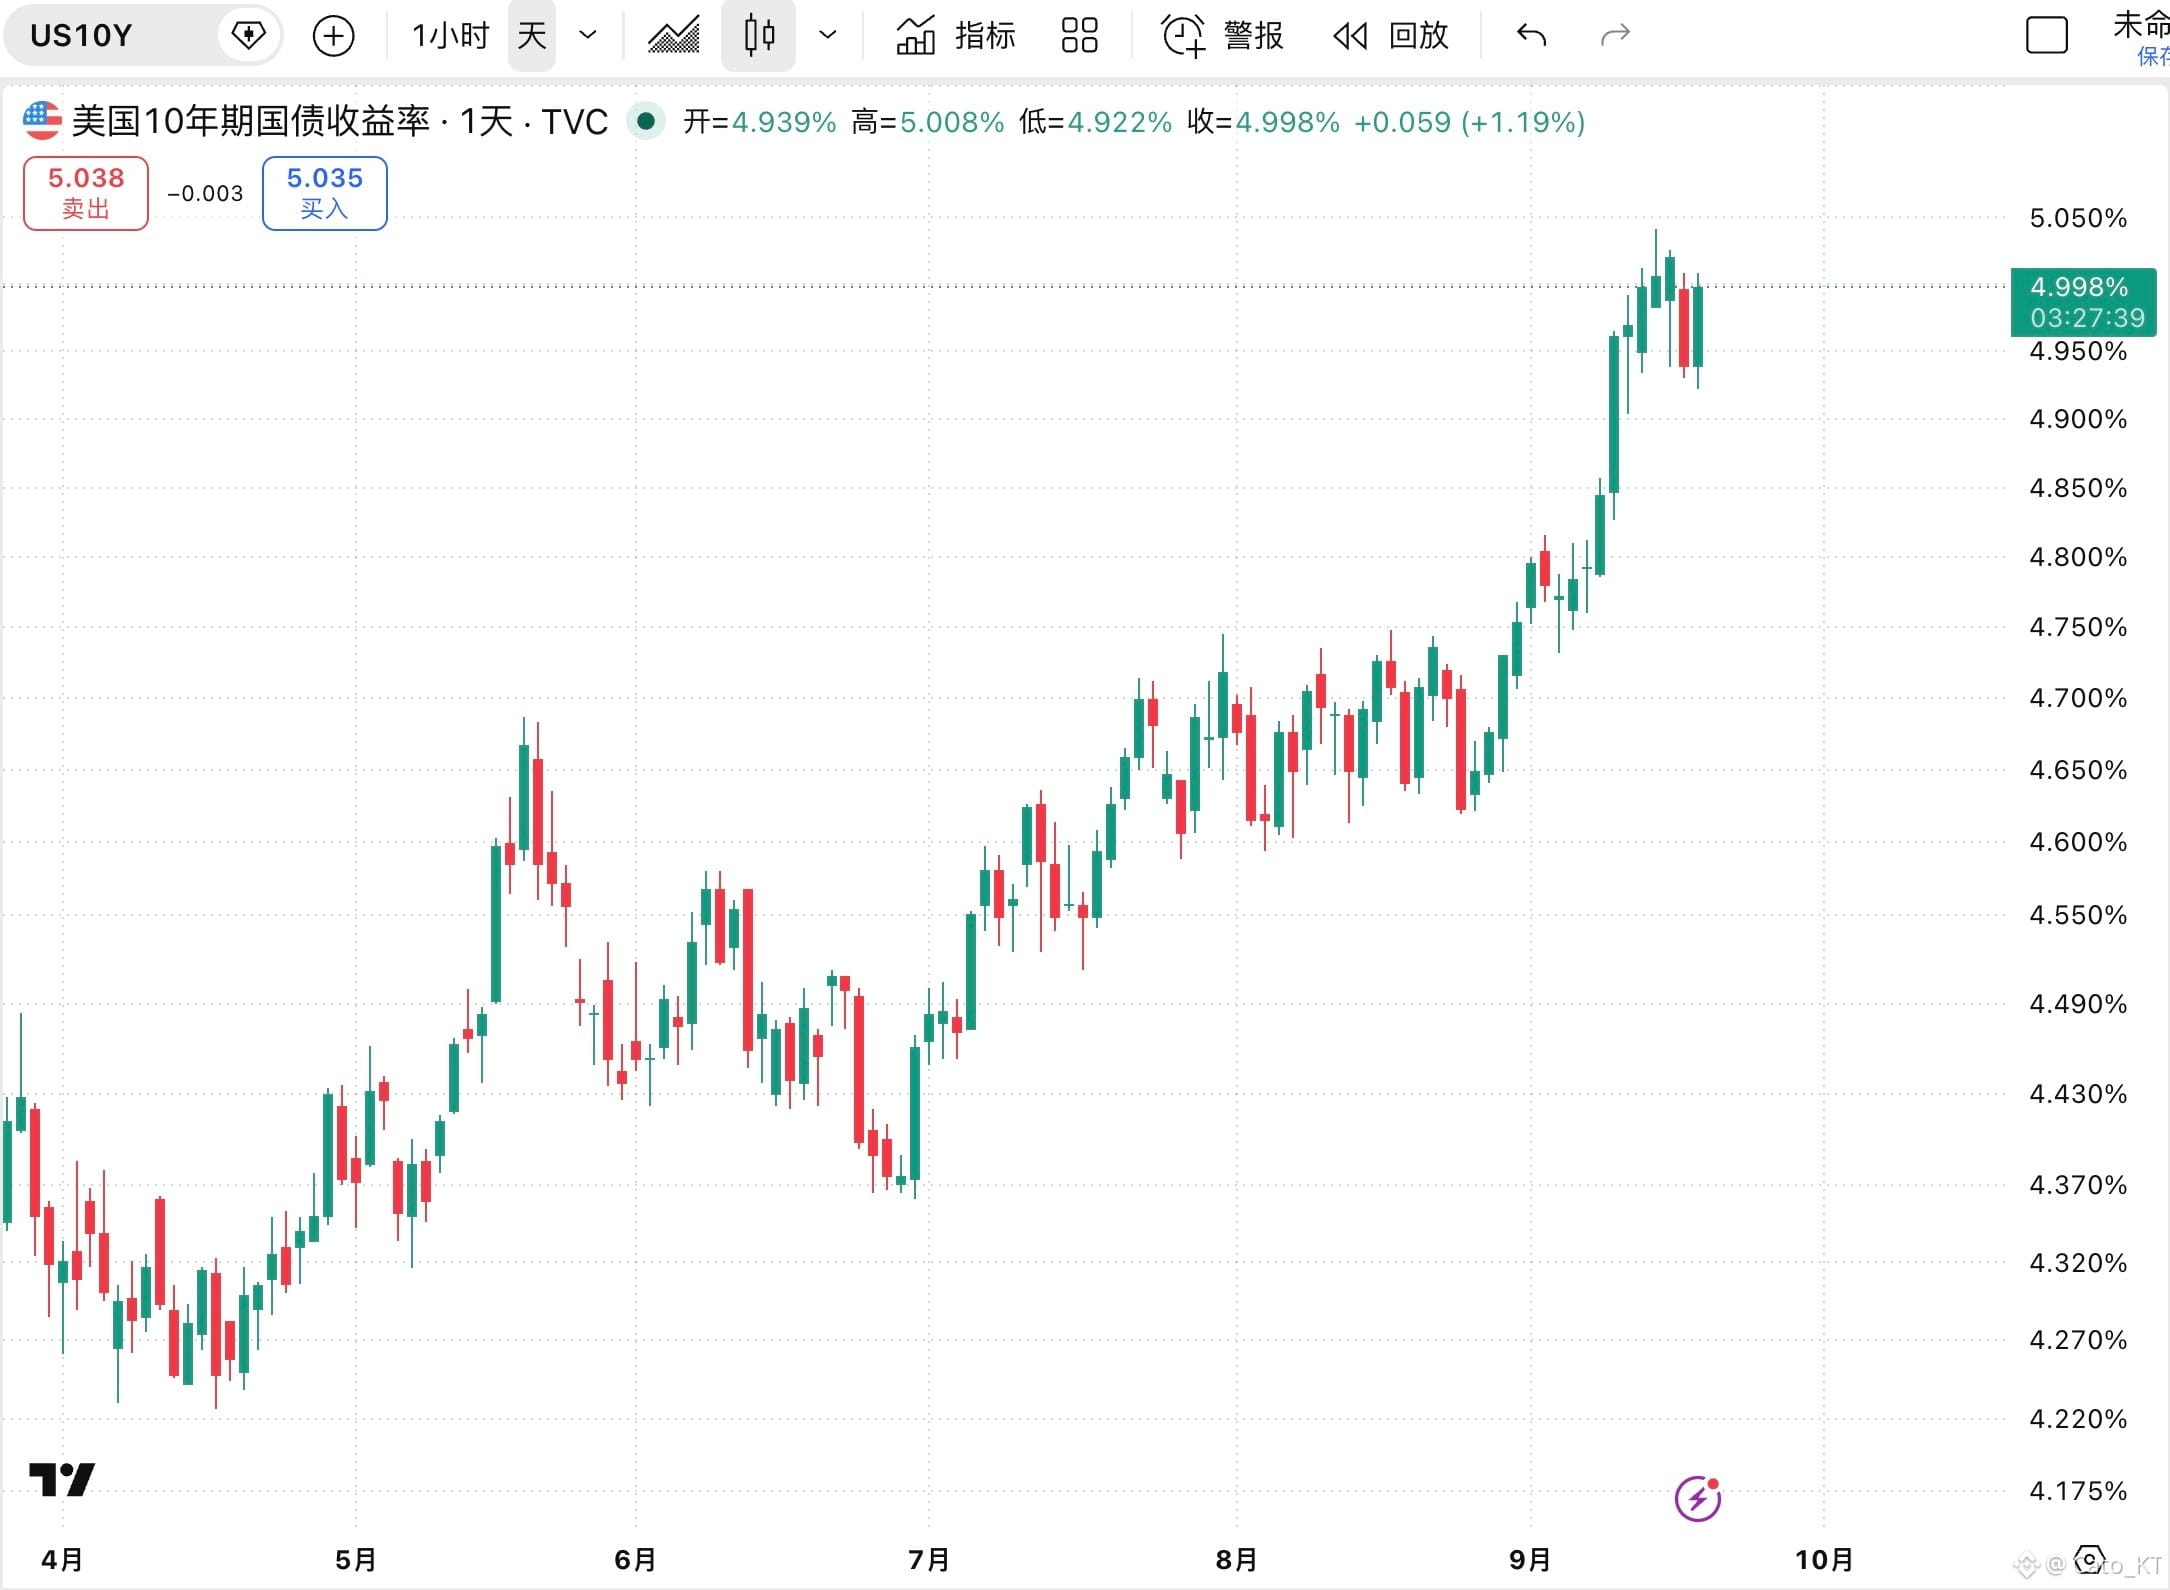
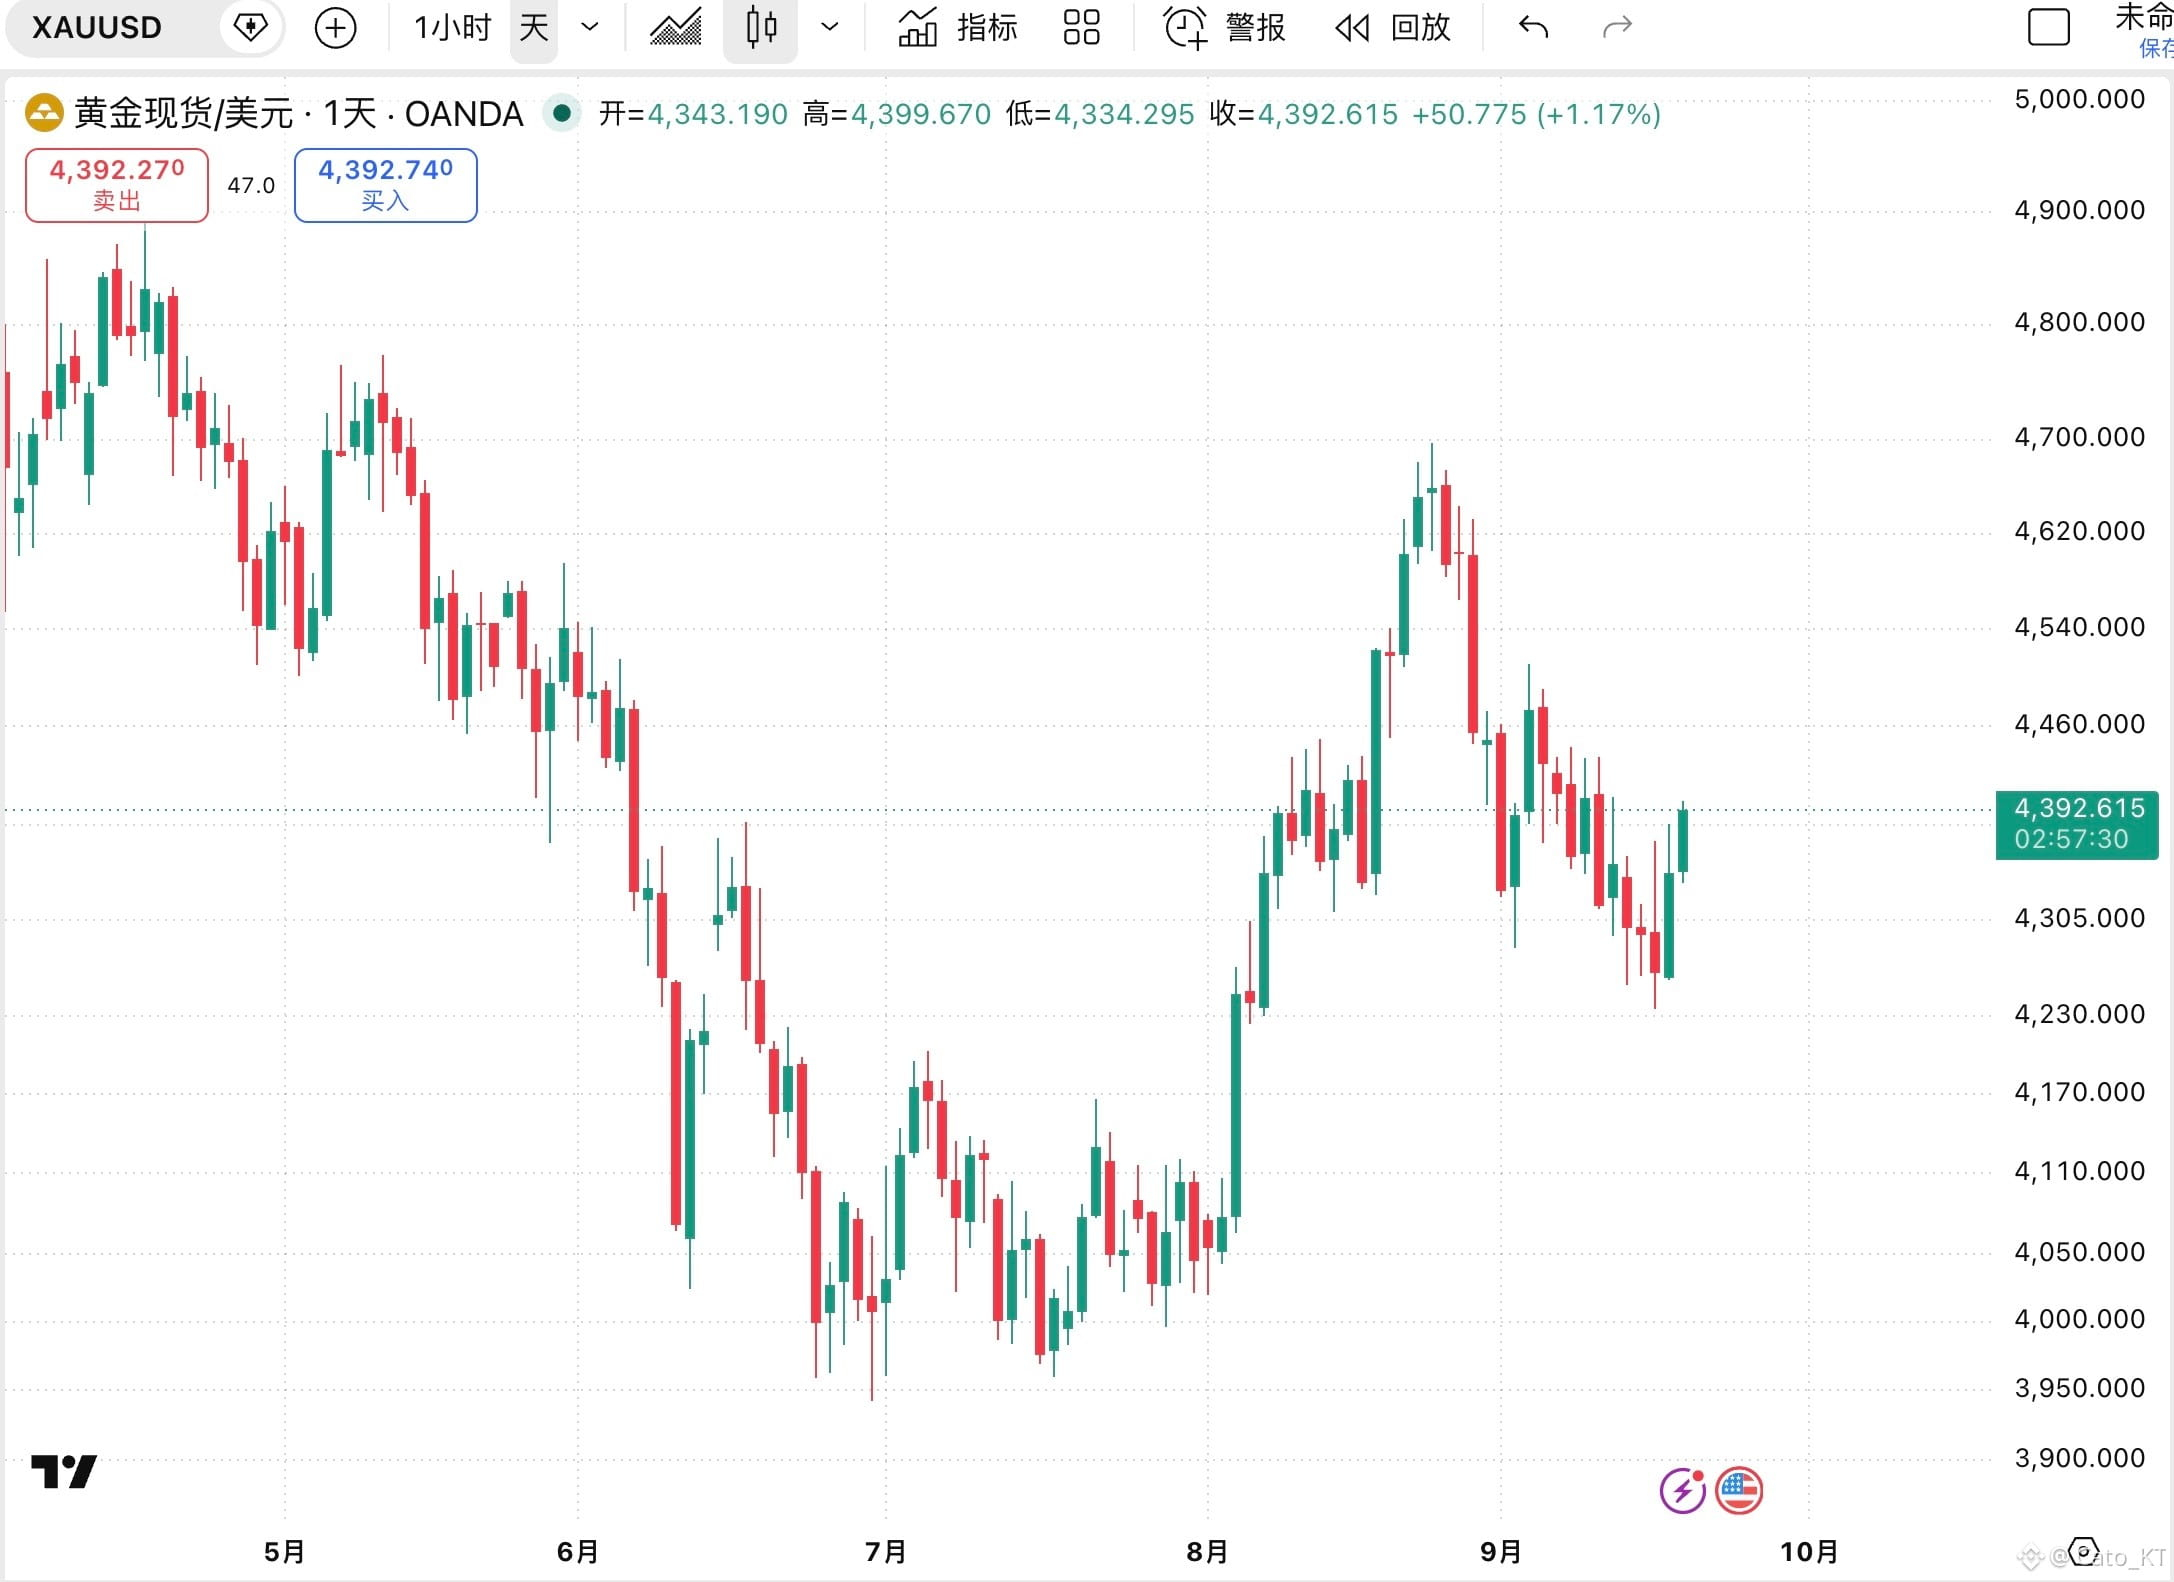
Au début de la séance, le yen s’est soudainement apprécié : l’indice dollar/yen est passé brusquement de 158 à environ 156. Dans le même temps, le rendement des bons du Trésor US à 10 ans est revenu à 5 %, tandis que l’or progressait en parallèle, se rapprochant de 4 400 dollars l’once.
Un yen qui s’apprécie soudainement est très probablement dû à des positions de carry/arbitrage qui se dénouent partiellement : réduction du levier et achats volontaires de yen. Dans le même temps, le dollar s’affaiblit, ce qui correspond à une logique de « vendre le dollar, acheter le yen ».
Le fait que le rendement à 10 ans repasse à 5 % signifie que le cycle de hausse des taux + la régulation du Trésor n’a temporairement plus d’effet. La baisse à court terme du prix du pétrole ne soulage pas non plus la pression sur le marché obligataire. Autrement dit, ce n’est pas seulement un problème d’inflation : c’est aussi la question du déficit public et des problèmes économiques, qui font que les capitaux ne croient plus durablement aux actifs sensibles à la duration.
En parallèle, la hausse de l’or : comme je l’ai déjà dit, lorsque les capitaux cessent de croire aux actifs sans risque, en particulier ceux à duration, l’or devient souvent l’actif de garantie de risque le plus efficace.
Bien sûr, pour le moment, certains signaux n’impliquent pas encore que le risque se soit déjà matérialisé, mais ils montrent que le sentiment de marché n’est pas totalement optimiste. Après la formation d’un effet de résonance avec les hausses de taux dans le monde, ses effets commencent à se manifester progressivement. Les risques potentiels que je répète sans cesse ces derniers jours sont toujours là !
À ce stade, on peut dire que c’est une phase où coexistent un optimisme à court terme et des risques cachés : prudence ! #日本央行加息至31年高位
Un yen qui s’apprécie soudainement est très probablement dû à des positions de carry/arbitrage qui se dénouent partiellement : réduction du levier et achats volontaires de yen. Dans le même temps, le dollar s’affaiblit, ce qui correspond à une logique de « vendre le dollar, acheter le yen ».
Le fait que le rendement à 10 ans repasse à 5 % signifie que le cycle de hausse des taux + la régulation du Trésor n’a temporairement plus d’effet. La baisse à court terme du prix du pétrole ne soulage pas non plus la pression sur le marché obligataire. Autrement dit, ce n’est pas seulement un problème d’inflation : c’est aussi la question du déficit public et des problèmes économiques, qui font que les capitaux ne croient plus durablement aux actifs sensibles à la duration.
En parallèle, la hausse de l’or : comme je l’ai déjà dit, lorsque les capitaux cessent de croire aux actifs sans risque, en particulier ceux à duration, l’or devient souvent l’actif de garantie de risque le plus efficace.
Bien sûr, pour le moment, certains signaux n’impliquent pas encore que le risque se soit déjà matérialisé, mais ils montrent que le sentiment de marché n’est pas totalement optimiste. Après la formation d’un effet de résonance avec les hausses de taux dans le monde, ses effets commencent à se manifester progressivement. Les risques potentiels que je répète sans cesse ces derniers jours sont toujours là !
À ce stade, on peut dire que c’est une phase où coexistent un optimisme à court terme et des risques cachés : prudence ! #日本央行加息至31年高位