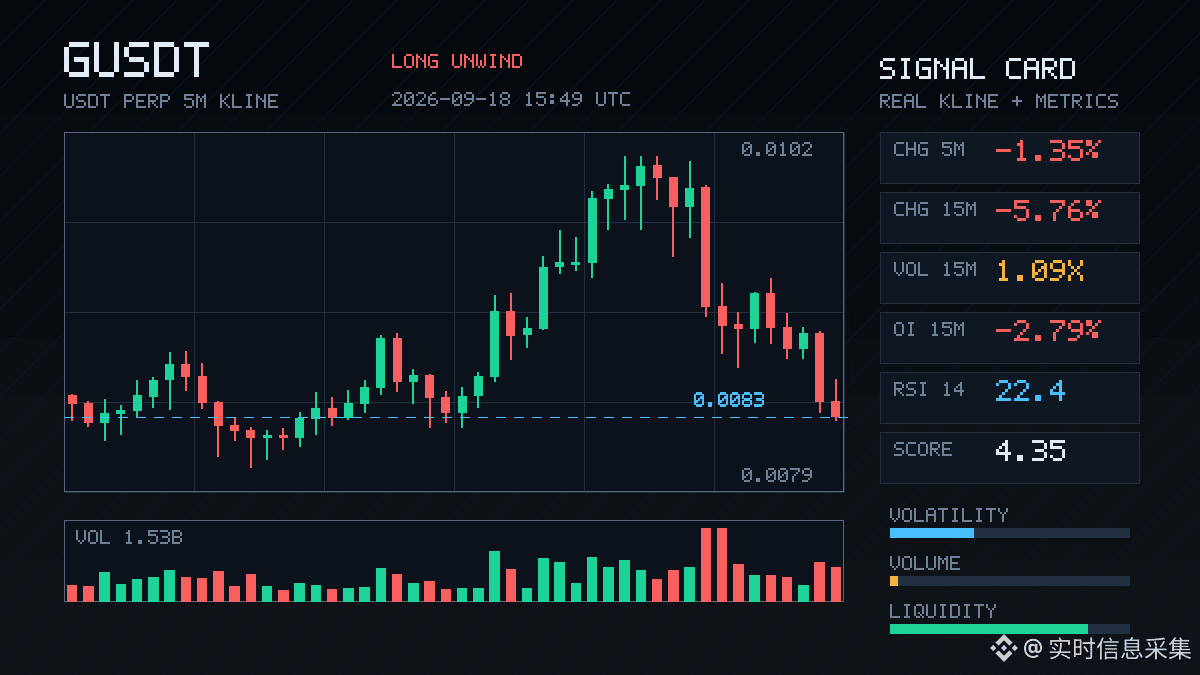
$G Ce repli est un peu violent : sur 15m, ça fait directement -5,76 %, mais ce qui mérite vraiment d’être regardé n’est pas le prix, c’est l’OI.
Sur 1h, la position ouverte des contrats a chuté de 9,27 %, nominal -5,8 M ; sur 15m aussi, c’est -2,79 % et ça continue de descendre d’un cycle à l’autre. Le prix baisse + l’OI baisse : configuration classique de désendettement côté long. Ce n’est pas des shorts tout nouveaux qui viennent casser le marché, mais des “vrais” acteurs du camp long qui se retirent.
Et l’OI est à un quantile anormal : 96 %—dans tout le pool, c’est classé #9. La tendance se prolonge sur plusieurs cycles consécutifs, et les taux de financement sont aussi récemment dans des quantiles élevés. Cet ensemble signifie généralement qu’il y avait auparavant trop de longs surendettés, puis qu’on est arrivé à une certaine zone limite : les ordres stop commencent à se déclencher en cascade.
Ratio achats/ventes : 0,93. Les exécutions “actives” sont en retrait de -3,5 % ; la pression vendeuse n’est pas particulièrement extrême, mais les acheteurs pour reprendre ne sont pas très motivés. Sur 24h, il reste 297 millions de revenus de transactions : la liquidité va, mais personne ne veut vraiment reprendre à ce niveau.
On est proche d’une zone d’extrême historique. Pas question de poursuivre un short, mais pas question non plus de “ramasser le couteau”. Attendre que l’OI se stabilise avant d’en reparler.
Sur 1h, la position ouverte des contrats a chuté de 9,27 %, nominal -5,8 M ; sur 15m aussi, c’est -2,79 % et ça continue de descendre d’un cycle à l’autre. Le prix baisse + l’OI baisse : configuration classique de désendettement côté long. Ce n’est pas des shorts tout nouveaux qui viennent casser le marché, mais des “vrais” acteurs du camp long qui se retirent.
Et l’OI est à un quantile anormal : 96 %—dans tout le pool, c’est classé #9. La tendance se prolonge sur plusieurs cycles consécutifs, et les taux de financement sont aussi récemment dans des quantiles élevés. Cet ensemble signifie généralement qu’il y avait auparavant trop de longs surendettés, puis qu’on est arrivé à une certaine zone limite : les ordres stop commencent à se déclencher en cascade.
Ratio achats/ventes : 0,93. Les exécutions “actives” sont en retrait de -3,5 % ; la pression vendeuse n’est pas particulièrement extrême, mais les acheteurs pour reprendre ne sont pas très motivés. Sur 24h, il reste 297 millions de revenus de transactions : la liquidité va, mais personne ne veut vraiment reprendre à ce niveau.
On est proche d’une zone d’extrême historique. Pas question de poursuivre un short, mais pas question non plus de “ramasser le couteau”. Attendre que l’OI se stabilise avant d’en reparler.